Ще донедавна ФОП стежив за одним лімітом – річним, від податкової. Сьогодні їх щонайменше три: річний від податкової, місячний від банку і третій, невидимий, про який банк ніколи прямо не скаже, але саме через нього сьогодні блокують рахунки.
Ліміт перший: річний, поділений на 12
Перший ліміт добре відомий кожному підприємцю – це річний ліміт доходу, встановлений для групи єдиного податку. Але мало хто ділить цю суму на дванадцять місяців і дивиться на свій щомісячний оборот саме через цю призму.
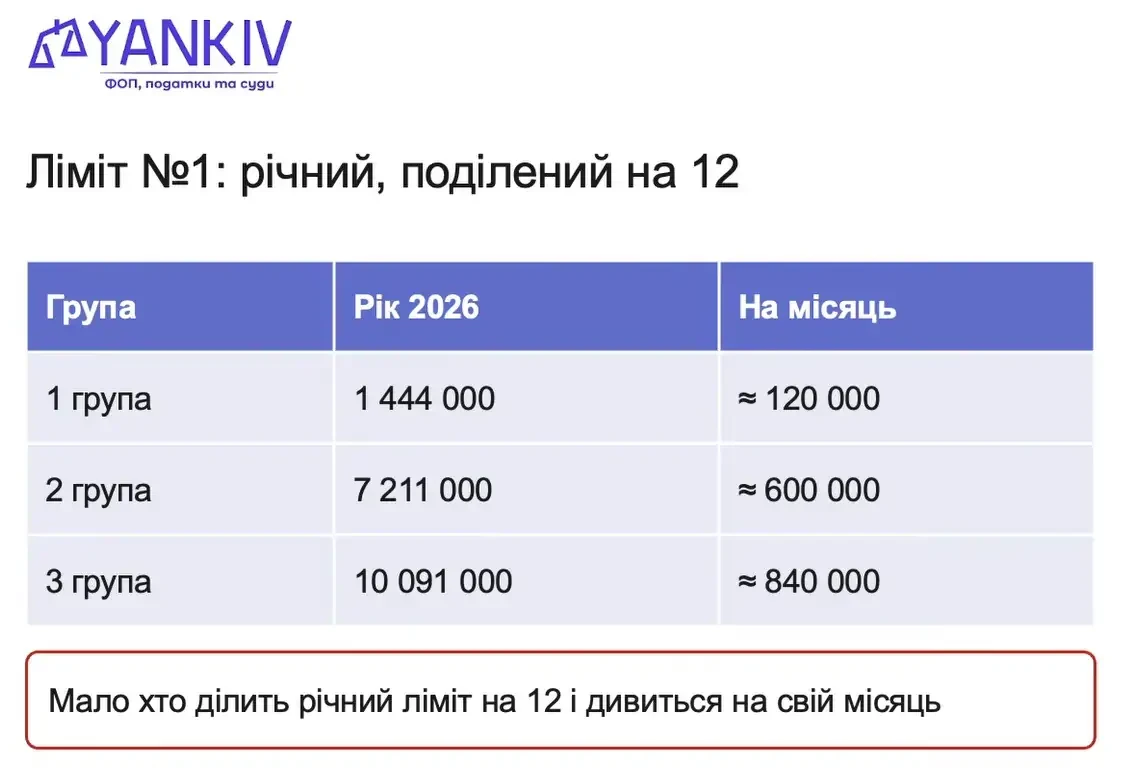
Практична порада: не варто перевищувати саме цю умовну місячну стелю навіть попри те, що формально ліміт річний. Так, теоретично можна півроку працювати по сто тисяч, а потім три місяці по мільйону, залишаючись у межах річного ліміту. Але для банку такий різкий стрибок обороту вже сам по собі є сигналом підозри. Рівномірний оборот у межах річного ліміту, поділеного на дванадцять, – це одночасно і захист від податкової, і захист від зайвої уваги банку
Окрема ремарка для бізнесів із сезонним характером виторгу:
- якщо ваша діяльність об’єктивно нерівномірна протягом року, найімовірніше доведеться документально підтвердити банку сезонність такого бізнесу, щоб отримати можливість проводити більші суми в пікові місяці без додаткових запитань.
Ліміт другий: банківський, за меморандумом
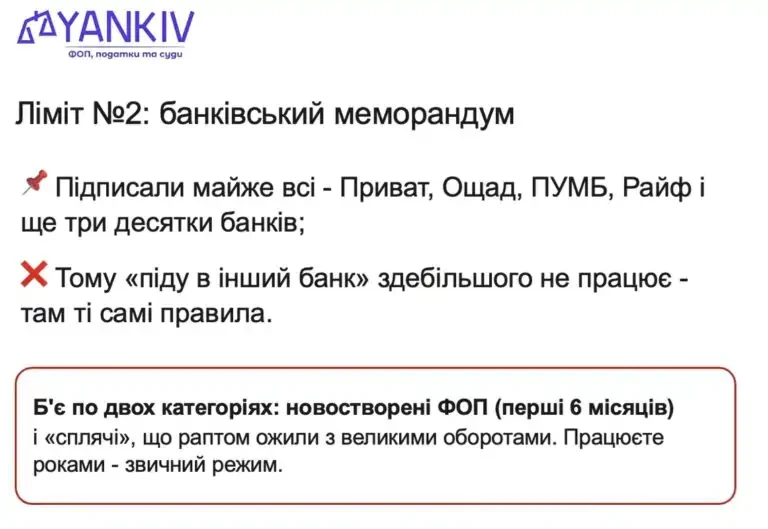
Другий ліміт запроваджений банківським меморандумом, який на сьогодні підписали практично всі великі банки – Приват, Ощад, ПУМБ, Райффайзен та ще кілька десятків фінансових установ. Це означає, що варіант «перейти в інший банк, де лімітів немає» на практиці не працює: там діють ті самі правила.
- Меморандум виділяє дві категорії ризикових підприємців:
- новостворені ФОП протягом перших шести місяців діяльності;
- так звані «сплячі» ФОП, які тривалий час не проводили операцій, а потім раптово активізувалися з великими оборотами.
Якщо ж підприємець працює роками і регулярно сплачує податки, банк залишає для нього звичний, неризиковий режим обслуговування.
Конкретні цифри лімітів на автоматичні перекази:
1) з 14 серпня 2026 року для:
- ФОП 1 групи діє ліміт до 600 тисяч гривень на місяць,
- для ФОП 2-3 груп – до 3 мільйонів,
- для юридичних осіб – до 5 мільйонів.
2) з 14 листопада ці ліміти суттєво знижуються:
- 1 група – до 400 тисяч,
- 2 – 3 групи – до 1 мільйона,
- юрособи – до 2 мільйонів.
Важливо розуміти: меморандум прямо передбачає можливість перегляду цих лімітів із часом. На практиці умови фінансового моніторингу переглядають приблизно раз на 6-8 місяців, і поки що жодного разу вони не ставали лібералізованими – лише жорсткішими
Більшість підприємців неправильно тлумачать суть банківського ліміту. Цифри в 600 тисяч чи 3 мільйони – це не сума, яку можна спокійно й безумовно використати за місяць. Це поріг, до якого банк пропускає платежі автоматично, без ручної модерації. Усе, що перевищує цей поріг, не блокується назавжди, але й не проходить одразу – такий платіж потрапляє на ручне схвалення, і банк вимагатиме документального підтвердження джерела коштів і призначення платежу.
Тобто правильне читання ліміту звучить не як «мені дозволено провести 3 мільйони», а як «до 3 мільйонів мене не запитують одразу, платежі проводяться автоматично, але банк може запитати підтвердні документи вже після проведення операції».
Ліміт третій: невидимий рівень довіри банку
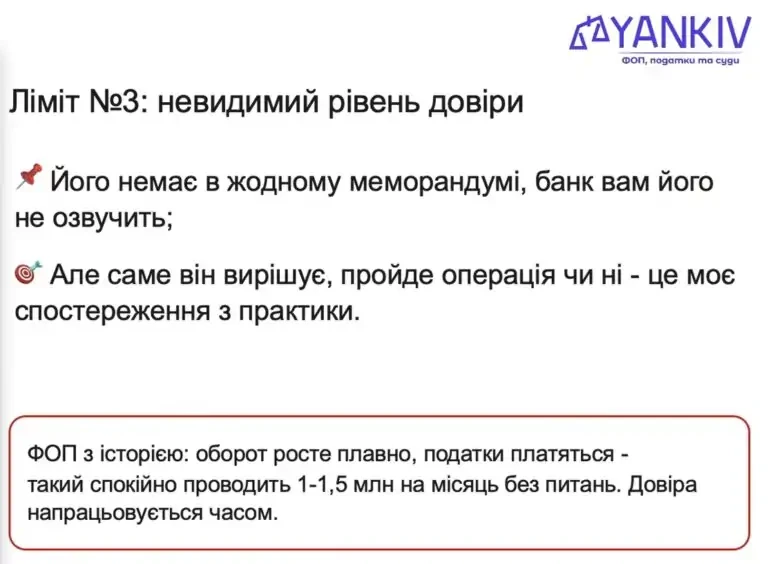
Третій ліміт не зафіксований у жодному офіційному меморандумі, і банк ніколи прямо його не озвучить, – але саме він на практиці найчастіше визначає, пройде операція без питань чи ні. У банківській системі сьогодні фактично діє механізм довіри, який формується поступово.
Якщо ФОП працює роками, оборот зростає плавно, а податки сплачуються регулярно, така особа спокійно може проводити мільйон чи навіть півтора мільйона гривень на місяць без жодних запитань з боку банку. Але ця довіра напрацьовується виключно часом і чистою історією операцій – отримати її одразу, з першого місяця роботи, неможливо.
У новоствореного ФОП рівень довіри найнижчий, і система фінансового моніторингу дивиться на нього найпильніше. Тому новому підприємцю варто нарощувати оборот планомірно, а не стрибком. Практичні орієнтири для новачків: перші місяці – максимум 100-200 тисяч гривень обороту, далі поступово до 300 тисяч, і лише з часом, коли з’явиться реальна історія роботи, оборот можна нарощувати далі.
Новий ФОП, який з першого місяця заганяє через рахунок пів мільйона чи мільйон гривень, автоматично стає першим кандидатом на блокування рахунку, навіть якщо його бізнес абсолютно легальний.
Які питання ставить банк і як на них відповідати
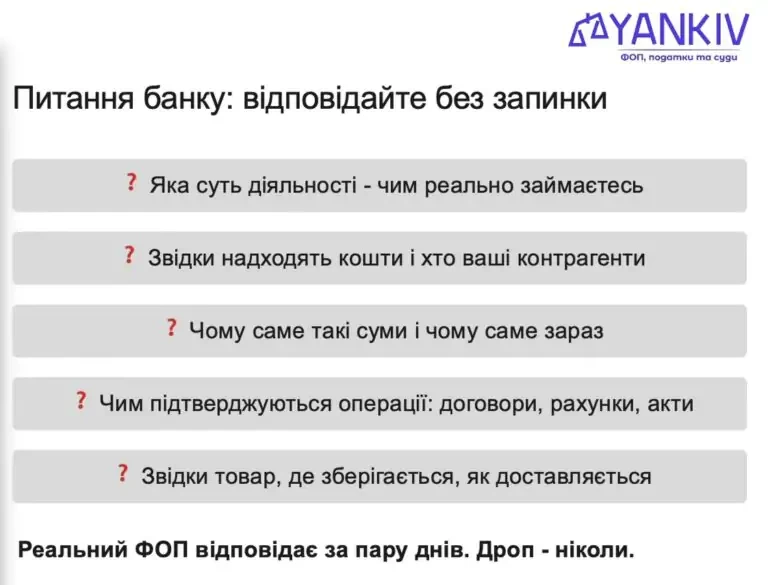
Коли банк переходить у режим підозри щодо конкретного рахунку, він ставить типовий набір питань фінансового моніторингу – і саме характер відповідей одразу показує різницю між реальним бізнесом і схемою.
Типові питання:
- у чому суть вашої діяльності і чим ви реально займаєтесь;
- звідки надходять кошти і хто ваші контрагенти;
- чому саме такі суми і чому саме в цей момент;
- чим підтверджуються операції — договорами, рахунками, актами;
- звідки товар, де він зберігається і яким чином доставляється.
Типовий кол-центр чи дроп на ці питання відповісти не зможе – і саме тому такі рахунки блокуються. Реальний підприємець, навпаки, має зберігати всі необхідні документи й здатний відповісти банку максимум за кілька днів, тоді як у схемщика подібних документів просто не існує в принципі.
Джерело: Команда адвокатів Богдана Янківа