


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Проценти, нараховані банком на залишок коштів на рахунку, мають включатися до складу доходів підприємства у тому періоді, за який вони нараховані, навіть якщо сплачені такі відсотки 1-го числа наступного місяця.
Наведемо наступні аргументи:
1) в бухобліку маємо дотримуватись принципу нарахування, визначеному ст. 4 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», який передбачає, що доходи та витрати відображаються в бухгалтерському обліку та фінансовій звітності в момент їх виникнення, незалежно від дати надходження або сплати грошових коштів.
2) відповідно до НП(С)БО 15 «Дохід», затвердженому наказом Мінфіну від 29.11.1999 №290, дохід у вигляді відсотків визнається у тому звітному періоді, до якого вони належать, виходячи з бази їх нарахування та строку користування активами. У разі нарахування відсотків банком, ці умови виконуються, оскільки:
Тому, навіть якщо зарахування відсотків відбувається на початку наступного місяця, вони мають бути відображені як дохід у попередньому місяці, за який вони нараховані.
Також зустрічаємо позицію, що клієнт не може достовірно оцінити цей дохід. Вважаємо таку позицію хибною, адже Ви маєте можливість самостійно визначити їх суму виходячи з відомих Вам залишків коштів на рахунку на кожен день звітного місяця та встановленої договором ставки процента. Тобто Ви можете оцінити достовірно суму доходу по процентам, навіть якщо банк не сплачує Вам ці проценти останнім днем звітного місяця.
3) Інструкція про застосування плану рахунків бухгалтерського обліку, затверджена наказом Мінфіну від 30.11.1999 №291 (далі – Інструкція №291), визначає наступне:
На субрахунку 373 «Розрахунки за нарахованими доходами» ведеться облік нарахованих дивідендів, відсотків, роялті тощо, які підлягають отриманню.
Отже, Інструкція №291 визначає, що спочатку доходи по процентам мають бути нараховані (Дт 373 Кт 719), бо рах. 373 означає саме дебіторську заборгованість по нарахованим доходам (процентам) і тільки потім отримані (Дт 311 Кт 373).
Щодо проведень:
У місяці, за який нараховані відсотки, слід зробити проведення:
У наступному місяці, коли відсотки фактично зараховані на рахунок, слід зробити проведення:
Отже, якщо проценти за користуванням банком залишком коштів на Вашому рахунку нараховані за користування банком такими коштами, наприклад, за березень 2026 р., а зараховані на Ваш рахунок 01.04.2026, то це є доходи березня 2026 р. Для нарахування доходів робите бухгалтерську довідку.
Читайте більше:
Чи включаються банківські відсотки в дохід ФОП 3 групи для декларації
Нарахування відсотків на залишок коштів на рахунку: як правильно вести облік
При прийнятті на роботу працівник підписав посадову інструкцію. Наразі посадові функції додалися. Як правильно додати ці функції в поточну посадову інструкцію та ознайомити працівника з нею?
Безоплатна видача ЗІЗ за встановленими нормами для виконання трудових обов’язків не вважається постачанням товарів. Однак якщо працівник не повертає засоби захисту до завершення строку використання, а роботодавець утримує їхню вартість із зарплати, підприємство має нарахувати податкові зобов’язання з ПДВ за правилами ст. 188 ПКУ
Чи потрібно складати та додавати бухгалтерську довідку як додаток до наказу про звільнення працівника, у якому йдеться про повернення (утримання) надлишково виплачених коштів за відпустку?
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Мінімальне податкове зобов’язання (МПЗ) для власників і користувачів сільськогосподарських земель: як розрахувати суму, які податки врахувати та як відобразити зобов’язання в декларації? ДПС нагадує про формулу розрахунку, мінімальні суми – 700 або 1400 грн за гектар – та винятки для земель на територіях можливих бойових дій і тимчасової окупації. Розглянемо, хто сплачує МПЗ, як його визначати в разі зміни землекористувача та в яких додатках подавати розрахунок
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?
Повернення авансу або передоплати покупцю не включається до доходу ФОП–єдинника за умови, що воно відбувається через повернення товару, розірвання договору або за заявою покупця. Якщо таке повернення здійснено в тому ж звітному періоді, коригування доходу не потрібне. У разі повернення в іншому податковому періоді підприємець має подати уточнюючу декларацію, щоб виправити показники доходу
Чи потрібно носити із собою старе паперове приписне, якщо військово-обліковий документ уже є в «Резерв+»? Основним підтвердженням військового обліку сьогодні є актуальний військово-обліковий документ – електронний або паперовий із QR-кодом. Водночас старе приписне не варто викидати: воно може містити важливі відомості про попередній обліковий статус. Пояснюємо, чи потрібно зберігати приписне та на що звернути увагу в разі розбіжностей із даними реєстру
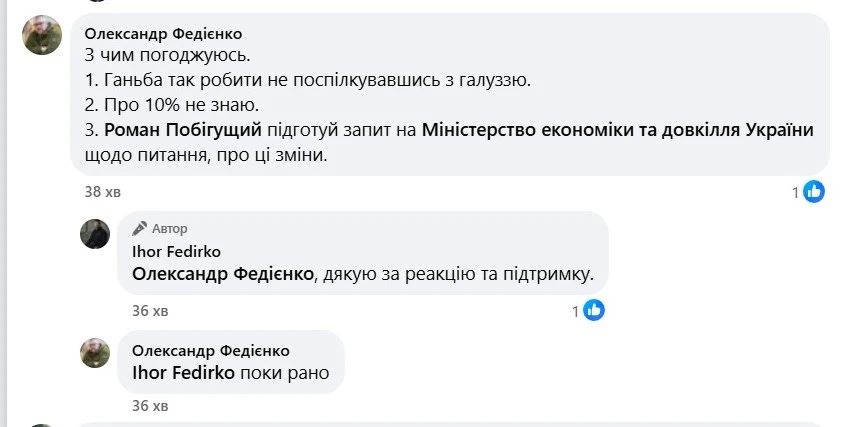
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки. Водночас, Міністерство оборони України виступає за максимальне бронювання людського капіталу оборонно-промислового комплексу від мобілізації, заявив міністр оборони Євгеній Хмара під час зустрічі з журналістами
Про види матеріальної допомоги для працівників, зокрема нецільову, цільову допомогу, а також допомогу на оздоровлення та лікування, а також про умови надання, порядок оформлення заяв і наказів, бухгалтерський облік таких виплат розповідаємо у статті
ФОП 2 група отримав оплату від іншого ФОП з призначенням платежу «поповнення рахунку». Якщо отримаємо від клієнта лист з уточненням призначення платежу, де буде вказано «за рекламні послуги» (згідно КВЕД ФОПа), чи не буде питань від податківців?
Студентський трудовий договір дає змогу поєднати навчання з виконанням реальних трудових обов’язків безпосередньо на робочому місці. За таким договором роботодавець має офіційно працевлаштувати здобувача освіти, виплачувати зарплату з дотриманням мінімальних державних гарантій і подати повідомлення до податкової про прийняття на роботу
Зміна учасника підприємства, кінцевого бенефіціарного власника (КБВ) або структури власності може вимагати оновлення відомостей у ЄДР. Юридична особа має повідомити державного реєстратора про відповідні зміни протягом 30 робочих днів, а самостійно виявлені помилки в раніше поданих даних виправити протягом трьох робочих днів. Також повідомлення потрібне, якщо під час реєстрації інших змін структура власності та відомості про КБВ залишилися без змін