

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи можна віднести підписку на ChatGPT, Claude та інші ШІ-сервіси до витрат підприємства? Розбираємо ПДВ, податок на прибуток, оплату послуг нерезидента та ризик визнання підписки додатковим благом працівника. Розповідаємо, які документи підтвердять робоче використання ШІ та яких помилок варто уникати
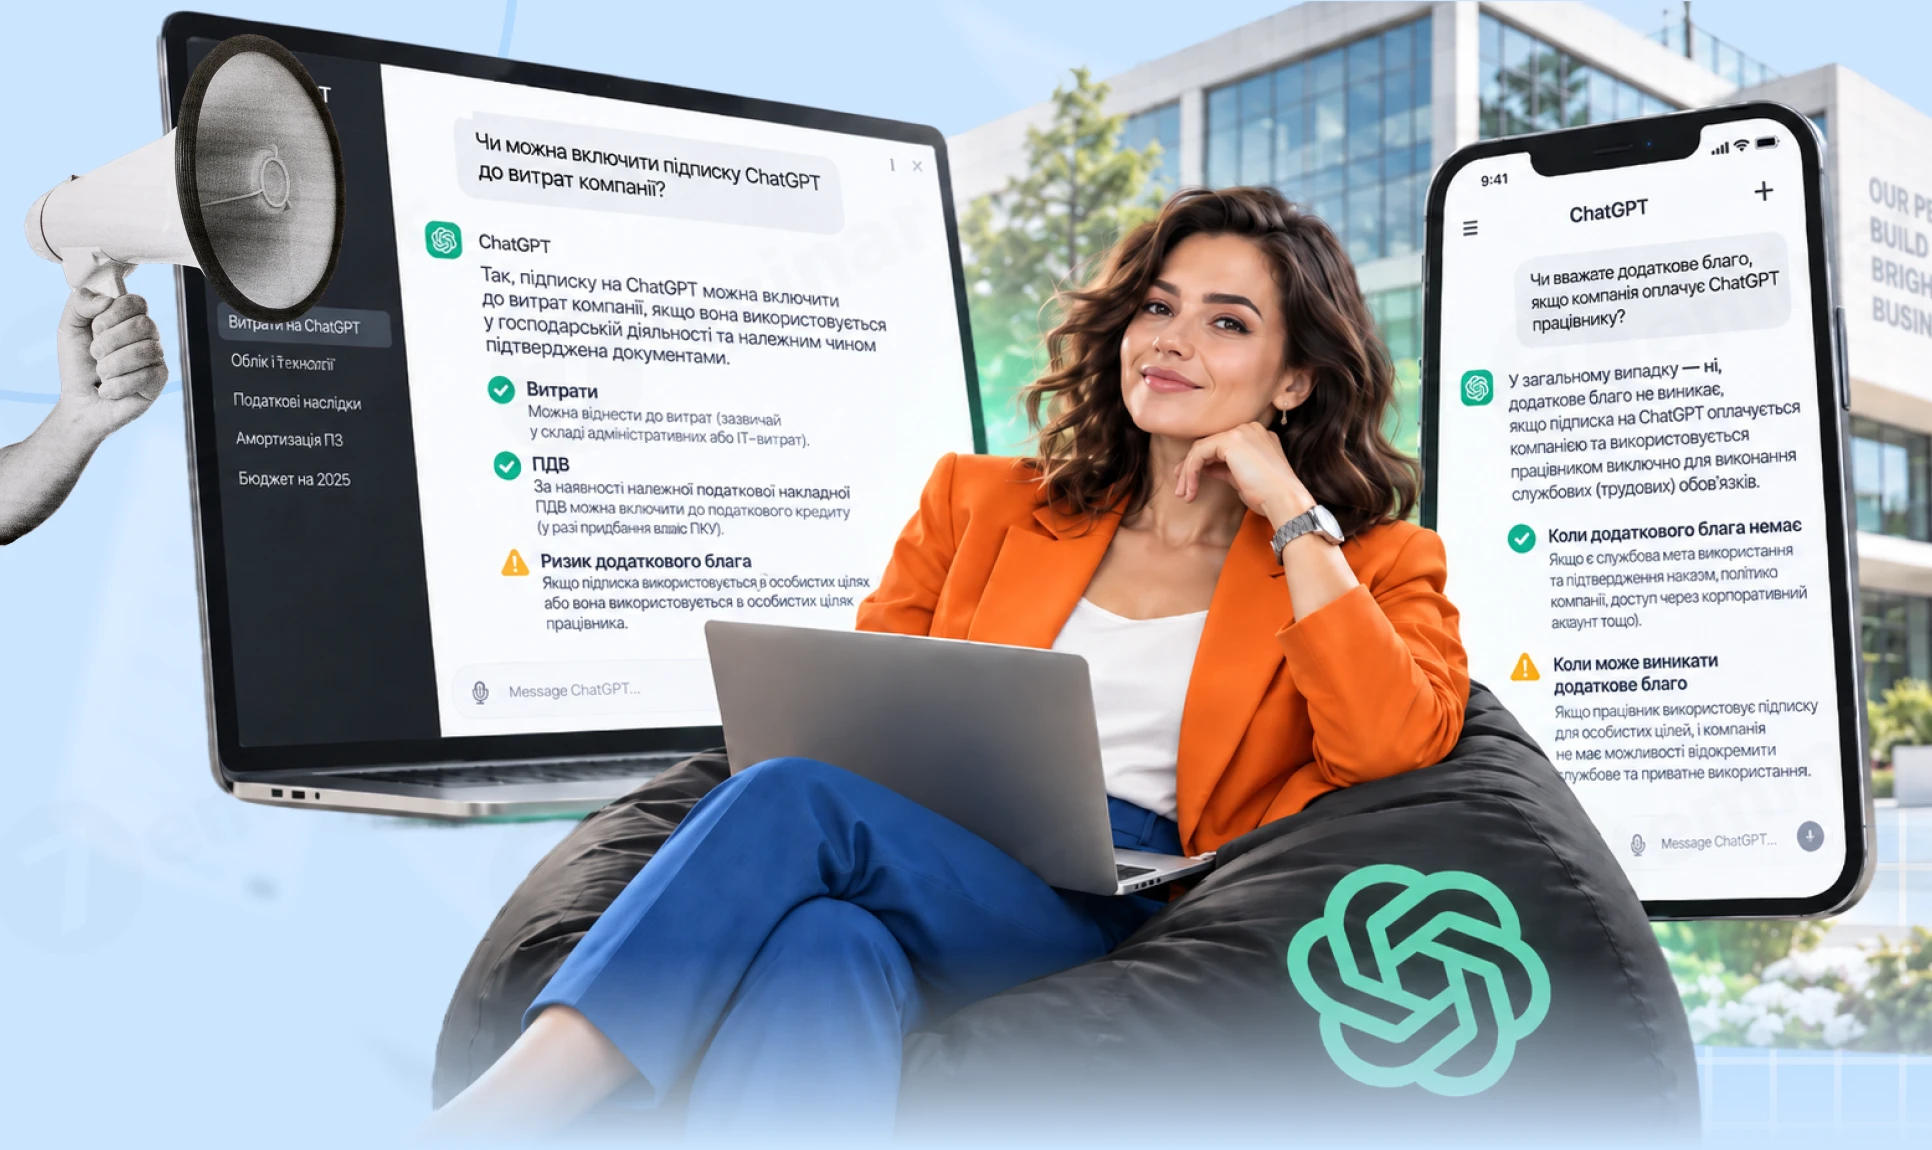
У 2026 році витрати на ChatGPT чи Claude з корпоративної картки стали поширеним явищем. Податківці розглядатимуть такі операції так само, як мобільний зв’язок і з’ясовуватимуть, хто користувався акаунтом і для чого. Існує значний ризик донарахування директору чи працівнику ПДФО 18% і військового збору 5% як за додаткове благо, якщо немає відповіді з належним документальним обґрунтуванням.
Це вже відпрацьована логіка, з якою платники мали справу в попередні роки. Службові автівки, відрядження, корпоративний номер мобільного тощо. Підписка на модель ШІ підпадає під ті самі норми, просто ще не обросла практикою перевірок та відповідними рішеннями суду. Судових справ саме про ChatGPT, Claude чи Gemini поки немає. Нижче аналізуємо чинні норми за аналогією з уже перевіреними кейсами.
Оплата доступу до ChatGPT, Claude чи подібного сервісу не вважається роялті, а є оплатою за електронну послугу нерезидента (пп. 14.1.56-5 Податкового кодексу України, далі – ПКУ). Податок на репатріацію з такого платежу не утримують (пп. «к» пп. 141.4.1 ПКУ).
Хто нараховує ПДВ?
Це залежить від статусу покупця і від того, чи стоїть нерезидент на обліку в Україні. Для платника ПДВ діє ст. 208 ПКУ. Для ФОП-неплатника при нерезиденті на обліку (підтверджений випадок – OpenAI (Джипіті) ПДВ уже враховано в інвойсі за ст. 208-1 ПКУ, тому сам ФОП нічого не нараховує. По інших сервісах, зокрема Claude, перевіряйте реєстр платників ПДВ і рядок податку в інвойсі.
Головний практичний ризик не в «знятті витрат», а перекваліфікація оплати у додаткове благо конкретного працівника з нарахуванням ПДФО 18% та військового збору 5% (пп. 14.1.47, пп. 164.2.17 ПКУ). Натуральний коефіцієнт п. 164.5 ПКУ застосовують лише до бази ПДФО, не до військового збору.
Другий ризик: компенсуючі податкові зобов’язання з ПДВ за п. 198.5 ПКУ, якщо доведено невиробниче використання.
Для високодохідних платників при замовленні послуг у нерезидента зі специфічною організаційно-правовою формою (зокрема LLC США з Переліку КМУ №480) можлива 30-відсоткова різниця з податку на прибуток (пп. 140.5.4 ПКУ). З цього правила є винятки.
Захист будується платником податків не на факті оплати з рахунку компанії. Потрібні корпоративний акаунт і належна документальна база.
Доступ до мовної моделі є електронною послугою в розумінні пп. 14.1.56-5 ПКУ, адже послуга постачається через інтернет, автоматизовано, без втручання людини з боку постачальника. Прав інтелектуальної власності на саму модель компанія-замовник не отримує. Пп. 14.1.225 ПКУ прямо виключає з роялті плату за користування комп’ютерною програмою кінцевим споживачем, якщо використання обмежене функціональним призначенням і кількістю копій. Підписка на модель під цей виняток підпадає. Ту саму логіку для комп’ютерних програм і цифрового контенту закріплює УПК Мінфіну від 04.03.2026 №133 (далі – УПК №133). Отже, такі операції є послугами.
Якщо платіж не є роялті, то податок на доходи нерезидента з нього не утримують. Виручка за послуги виведена з-під оподаткування пп. «к» пп. 141.4.1 ПКУ.
Місце постачання електронної послуги визначається за місцезнаходженням отримувача (п. 186.3-1 ПКУ). Отримувач в Україні, тож послуга оподатковується ПДВ в Україні. Далі працюють два режими: 1) ст. 208, 2) ст. 208-1 Кодексу, і три типи отримувача:
ДПС у ЗІР пише, що якщо конкретний сервіс в Україні на обліку не стоїть, то ФОП-неплатник нібито має нарахувати податкові зобов’язання за ст. 208 навіть коли оборот нерезидента менший за 1 млн грн. Це спірна позиція. Ст. 208-1 і п. 180.2 ПКУ покладають відповідний обов’язок за е-послуги, у тому числі ФОП-неплатникам, на нерезидента. Штраф за роботу без реєстрації також покладається на нього (п. 117.5 ПКУ). Звичайного громадянина в такій самій ситуації ДПС від нарахування ПДВ отримувачем звільняє. Для єдинників без ПДВ стандартна правова позиція ДПС поставлена під сумнів постановою КАС ВС від 23.07.2025 у справі №520/32392/24. Ми про це вже писали в статті «Послуги нерезидента: чи нараховує ПДВ неплатник». Для зареєстрованого нерезидента, як OpenAI, питання вже «знято» УПК №133. Тому перед оплатою перевіряйте інвойс і статус постачальника в реєстрі.
Податківці не заперечують саму можливість купувати доступ до моделі. Але буває важко довести, що послугою користувалися для діяльності компанії, а не для особистих потреб конкретної людини. Ризики існують одночасно щодо податку на прибуток, ПДВ та ПДФО (плюс військовий збір).
Податок на прибуток. Об’єктом оподаткування є фінансовий результат за даними бухобліку, скоригований на різниці (ст. 134 ПКУ). Питання виникає, коли платник застосовує різниці, а податкова доводить, що витрати не пов’язані з господарською діяльністю (пп. 14.1.36 ПКУ) або не підтверджена первинними документами (ст. 44 ПКУ). Для малодохідних платників, які різниці не застосовують, базою є бухфінрезультат. Зняти рядок «з витрат» напряму складніше. Зміст операції і первинка все одно будуть у фокусі перевірки.
ПДВ. Якщо встановлено, що послугу використовували не в господарській діяльності, виникає обов’язок нарахувати компенсуючі податкові зобов’язання за п. 198.5 «г» ПКУ зі складанням зведеної податкової накладної з типом причини «13». Фактично це повернення раніше визнаного податкового кредиту.
ПДФО і військовий збір працівника. Найреальніший сценарій із трьох. Якщо компанія оплачує підписку, якою фактично користується конкретна людина, а зв’язок із виконанням трудових обов’язків не підтверджено, виникає додаткове благо (пп. 14.1.47 ПКУ). Ця логіка вже відпрацьована на службовому мобільному зв’язку. «Невиробничі» розмови з корпоративного номера оподатковують як додаткове благо. Формальне розмежування тільки на папері не рятує, потрібне підтвердження, що доступ був для роботи. Такими підтвердженнями можуть бути завдання, проекти, робочі висновки, листування. На одній посадовій інструкції чи наказі «про використання ШІ» податкова не зупиниться. Це той самий кейс про мобільний зв’язок, тільки в новій обгортці.
Якщо додаткове благо визнають у негрошовій формі, базу ПДФО рахують із натуральним коефіцієнтом п. 164.5 ПКУ (при ставці 18% це 1,219512). Військовий збір 5% нараховують на звичайну вартість, без коефіцієнта.
Особистий акаунт (ChatGPT Plus, Claude Pro тощо на ім’я директора) сам по собі робить захист слабшим. Навіть ідеальний наказ виглядає гірше, якщо договір із постачальником укладений не з компанією, а з фізособою. Корпоративний тариф, корпоративна пошта й ІПН підприємства в кабінеті є кращим варіантом.
Корпоративна оплата на корпоративний акаунт і компенсація працівнику вже оплаченої особистої підписки є двома різними сценаріями. Другий майже завжди тягне додаткове благо. Перший можна втримати у витратах компанії, якщо доступ оформлений на підприємство і підтверджене робоче використання.
Ризик | Норма | Наслідок | Чим закривається |
Визнання використання негосподарським (ПДВ) | п. 198.5 «г» ПКУ | Компенсуючі ПЗ, зведена ПН з типом причини «13» | Корпоративний акаунт + наказ про використання ШІ + прив’язка до посадових обов’язків. Інша документація (чим більше, тим краще) |
Витрати не пов’язані з діяльністю (податок на прибуток) | пп. 14.1.36, ст. 44, ст. 134 ПКУ | Коригування при перевірці різниць; тиск на первинку | Інвойс, підтвердження оплати, документована мета використання |
Додаткове благо працівника | пп. 14.1.47, пп. 164.2.17, п. 164.5 ПКУ | ПДФО 18% (із коефіцієнтом для негрошової форми) + військовий збір 5% (без коефіцієнта) | Корпоративний, а не особистий акаунт, посадова інструкція, персоніфіковане використання |
Особливий нерезидент-постачальник | пп. 140.5.4 ПКУ, постанова КМУ №480 | +30% до фінрезультату для високодохідних, якщо немає винятку | ОПФ саме в інвойсі. LLC США з Переліку №480 дає підстави для 30%, корпорація чи PBC – зазвичай ні. Різниці немає, якщо операція контрольована, ціна підтверджена за принципом «витягнутої руки» або є довідка про сплату нерезидентом корпоративного податку |
Оплата з рахунку компанії сама собою нічого не доводить. Податковий орган дивиться на зв’язок витрати з діяльністю, а не на джерело коштів. Документи мають бути складені до перевірки.
Оформлюйте підписку на корпоративну електронну пошту й корпоративний платіжний засіб, у тарифі для бізнесу, а не на особистий акаунт директора за споживчою офертою.
Видайте внутрішній наказ про використання ШІ-сервісів і зазначайте, які посади мають доступ і для яких завдань. Наприклад, для підготовки контенту, аналізу даних, написання коду, підготовки юридичних висновків, підтримки клієнтів.
Впишіть відповідний обов’язок у посадову інструкцію чи трудовий договір працівника, якому оформлено доступ.
Зберігайте інвойс постачальника з назвою, описом послуги, сумою, датою й способом оплати. За наявності факту оплати такий інвойс може замінити акт наданих послуг (лист Мінфіну від 24.03.2023 №41010-06-5/7983). Для електронних послуг нерезидента факт постачання підтверджує будь-який документ про оплату (п. 208.5-1 ПКУ).
Якщо директор платить особистою карткою, а компанія компенсує суму, оформлюйте це видачею під звіт. Потрібні авансовий звіт і підтвердні документи. Корпоративна картка, емітована на директора – це кошти підприємства, не класична підзвітна видача, тому її не варто описувати тією самою формулою.
Для кількох користувачів заводьте окремі акаунти або фіксуйте, хто саме й для чого користується спільним доступом. При корпоративній підписці функціонал програми, принаймні найбільш масових моделей, дозволяє оформлення окремих «внутрішніх» акаунтів спеціалістів компанії. Персоніфіковане використання легше захистити, ніж спільний логін на весь відділ.
Фіксуйте реальне використання оформленням завдань, промптів, результатів аналізу, складайте робочі чернетки. Це не обов’язково окремий офіційний звіт. Достатньо фактів, які можна показати під час перевірки чи в суді. Логи можуть містити дані клієнтів і комерційну таємницю. Зберігайте їх з обмеженим доступом і згідно з обліковою політикою підприємства.
Для ФОП 1–3 груп єдиного податку наявність чи відсутність витрат на об’єкт оподаткування не впливає, адже у групах 1–2 податок фіксований, а у групі 3 базою є дохід. Але якщо у такого ФОП є наймані працівники з доступом до корпоративного акаунта, додаткове благо для них рахується за тими самими правилами, що й у ТОВ. Для ФОП на загальній системі та для ТОВ витрати впливають на базу напряму, тому документальне підтвердження має пряму фінансову ціну.
ПДВ тут не залежить від статусу ФОП чи ТОВ. Він залежить від статусу платника ПДВ і від реєстрації нерезидента.
Директор платить власною карткою, щоб було швидше, компанія компенсує суму без авансового звіту і без інвойсу. Без підтвердних документів аргументу для витрат немає, а особистий акаунт підсилює версію про додаткове благо. Це вже не корпоративна підписка, а компенсація особистих витрат працівника.
Логін і пароль передають довільному колу співробітників без обліку, хто й коли ним користується. Персональну виробничу мету довести неможливо, і податкова трактує розмиту картину не на користь підприємства.
Бухгалтер відображає платіж як роялті, бо термін «штучний інтелект» звучить як інтелектуальна власність. Але права на модель компанії ніхто не передає, тому насправді це електронна послуга. Ставки, пільги й утримання як для роялті тут застосовувати немає підстав. Якщо платіж помилково провести як роялті, то бухгалтер ще й застосує пп. 196.1.6 ПКУ і не нарахує ПДВ за ст. 208. Помилка тоді подвійна: і в кваліфікації, і в ПДВ.
Компанія-платник ПДВ платить за підписку за кордон і не нараховує зобов’язання за ст. 208 ПКУ на дату першої події. Це помилка. Першою подією може бути і оплата, і дата інвойсу, якщо послугу вже надано. Протилежний сценарій теж хибний: акаунт оформлений як особистий, нерезидент уже додав 20% в інвойс, а бухгалтерія ще раз нараховує зобов’язання за ст. 208 ПКУ на той самий платіж.
Чи можна взагалі нічого не оформлювати й просто платити з рахунку компанії?
Можна. Але це та сама ситуація, що й з мобільним зв’язком без підтвердження виробничих розмов. Ризик залишиться.
Чи означає наказ про використання ШІ стовідсотковий захист від додаткового блага?
Ні. Наказ, умова в трудовому договорі, посадова інструкція не виключає перекваліфікації, якщо характер виплати явно особистий. Вказані документи є вагомим аргументом, але не гарантією. Податкова перевірить реальне використання. Для мобільного зв’язку це розмови з клієнтами, відрядження, проекти. Для ШІ-підписки – завдання, промпти, висновки аналізу, проектні матеріали. Документи знижують ризик, а не усувають його. Реальне використання має відповідати документам, а не лише формально їм не суперечити.
Чи всі постачальники ШІ нараховують ПДВ самі?
Ні. Частина нерезидентів після реєстрації платником ПДВ в Україні додає податок до рахунку автоматично, якщо покупець не вказав ІПН платника ПДВ. У платника ПДВ обов’язок нарахувати податкові зобов’язання за ст. 208 лишається в будь-якому разі. ІПН у кабінеті якраз для того, щоб нерезидент не додавав податок у ціну. Перевіряйте це окремо для кожного сервісу прямо в інвойсі.
ФОП-неплатник повинен сам нарахувати ПДВ з ChatGPT?
Ні, якщо постачальник зареєстрований в Україні за ст. 208-1. OpenAI в цьому режимі вже працює, в інвойсі стоїть 20%, тому ФОП нічого не донараховує. Інших постачальників перевіряйте окремо. Нарахування ПДВ отримувачем ДПС вимагає лише в кейсі незареєстрованого нерезидента. І ця вимога податківців спірна (див. рішення Верховного Суду вище).
Ризик додаткового блага стосується ФОП без найманих працівників?
Ні. Додаткове благо виникає у відносинах між податковим агентом і працівником чи іншим отримувачем виплати. Якщо ФОП купує підписку для себе, це правило не застосовується.
Читайте більше:
На який рахунок віднести витрати на підписку Бухгалтерської Платформи
Як захистити персональні дані від штучного інтелекту
Оплатили доступ до чату GPT: як правильно відобразити дану послугу в обліку
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду

З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід

Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи

Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС

Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС

Скільки часу потрібно зберігати податкову звітність та документи, подані до контролюючих органів? Для електронних і паперових документів діють однакові строки зберігання. У більшості випадків податкова звітність, декларації та документи до них мають зберігатися 5 років. Водночас для окремих документів, зокрема звітності ФОП – платників єдиного податку, передбачені спеціальні строки

Чи може педагогічний працівник із відстрочкою від мобілізації виїхати за кордон, якщо заклад освіти надасть письмовий дозвіл і довідку про працевлаштування? Не завжди. Право на перетин кордону залежить від підстави, на якій оформлено відстрочку. Зокрема, для педагогів закладів загальної середньої освіти, які мають відстрочку за п. 2 ч. 3 ст. 23 Закону №3543, діють обмеження. Пояснюємо, кому дозволено виїзд і чи потрібні для цього додаткові документи від роботодавця

Роз’яснено алгоритм фіксації даних і внесення пояснень у разі спотворення інформації тахографом. Зокрема, водії повинні вносити необхідні відомості вручну, щоб уникнути порушень під час перевірок

Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання

Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах





