

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила, коли операції з капітального ремонту пошкоджених війною багатоквартирних будинків можуть звільнятися від ПДВ. Пільга застосовується до будівельно-монтажних робіт із капітального ремонту житла за умови фінансування за рахунок коштів державного або місцевого бюджету та їх безпосереднього перерахування підряднику з відповідного казначейського рахунку. За дотримання цих умов вартість таких відновлювальних робіт формується без ПДВ
Державна податкова служба роз’яснила особливості застосування пільги з ПДВ до операцій з капітального ремонту багатоквартирних будинків, пошкоджених внаслідок бойових дій, за кошти місцевих бюджетів.
Умови застосування звільнення від ПДВ (п. 197.15 Податкового кодексу України)
Обмеження та рекомендації
Джерело: ІПК від 04.09.2026 №5303/ІПК/99-00-21-03-02 ІПК
Читайте більше:
У податковій накладній завищили суму на 1 копійку: чи потрібно виправляти
У звітному місяці не було постачань, але отримано аванс: яку ПН має скласти продавець
Перша подія: коли платник ПДВ має право на податковий кредит – роз’яснення податківців
Як ПФУ проводить планові та позапланові перевірки страхувальників у 2026 році? Розбираємо підстави для перевірок, строки та періоди контролю, що саме перевіряють ревізори, які документи потрібно підготувати та що робити у разі втрати документів
Інвентаризація – це ключовий інструмент для підтвердження достовірності бухгалтерського обліку та фінансової звітності. Зазвичай річна інвентаризація проводиться з 1 жовтня по 31 грудня, і для підприємств важливо знати порядок її організації, оформлення результатів та нюанси окремих випадків. У цій публікації ми зібрали для вас велику підбірку від редакції – правила, зразки документів та практичні поради для проведення інвентаризації
Сезонна заміна шин – це не просто звичка досвідчених водіїв, а технічна необхідність, яка впливає на безпеку руху та фінансову звітність підприємства. Коли саме переходити на зимову/літню гуму, як правильно оформити заміну та які помилки можуть привести до компенсуючих ПДВ-зобов'язань? Розбираємо всі нюанси у матеріалі

У Верховній Раді зареєстрували законопроєкт №16069, який передбачає зниження ставок ПДВ для низки соціально значущих товарів. Зокрема, пропонується зменшити ставку для лікарських засобів і медвиробів із 7% до 5%, а також розширити перелік товарів, до яких застосовуватиметься пільгове оподаткування. Окремо законопроєкт передбачає ставку 5% для базових продуктів харчування та тимчасову ставку 7% для товарів, необхідних домогосподарствам під час перебоїв з електропостачанням. Зміни пропонують застосовувати до чітко визначених переліків товарів за кодами УКТ ЗЕД
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
Питання звільнення мобілізованого працівника за строковим трудовим договором викликало чимало суперечок серед роботодавців. Причина – одночасна дія гарантій щодо збереження місця роботи для мобілізованих і норми про припинення строкового трудового договору. Верховний Суд у низці рішень роз’яснив, що роботодавець не має права звільняти такого працівника під час проходження військової служби, навіть якщо строк договору вже закінчився. Для закріплення цієї позиції ВС, законотворці пропонують ухвалити законопроєкт №15559 «Про внесення змін до Кодексу законів про працю України щодо неможливості звільнення мобілізованого працівника за строковим контрактом у зв'язку із закінченням його дії»
Самозайнята особа, яка отримала від ПФУ допомогу по вагітності та пологах, має відобразити її у додатку ФІЗ-4ДФ навіть за відсутності найманих працівників та інших виплат фізособам. ДПС роз’яснила порядок заповнення рядка 06: виплату показують за ознакою доходу «128», а у графах щодо ПДФО та військового збору проставляють прочерки
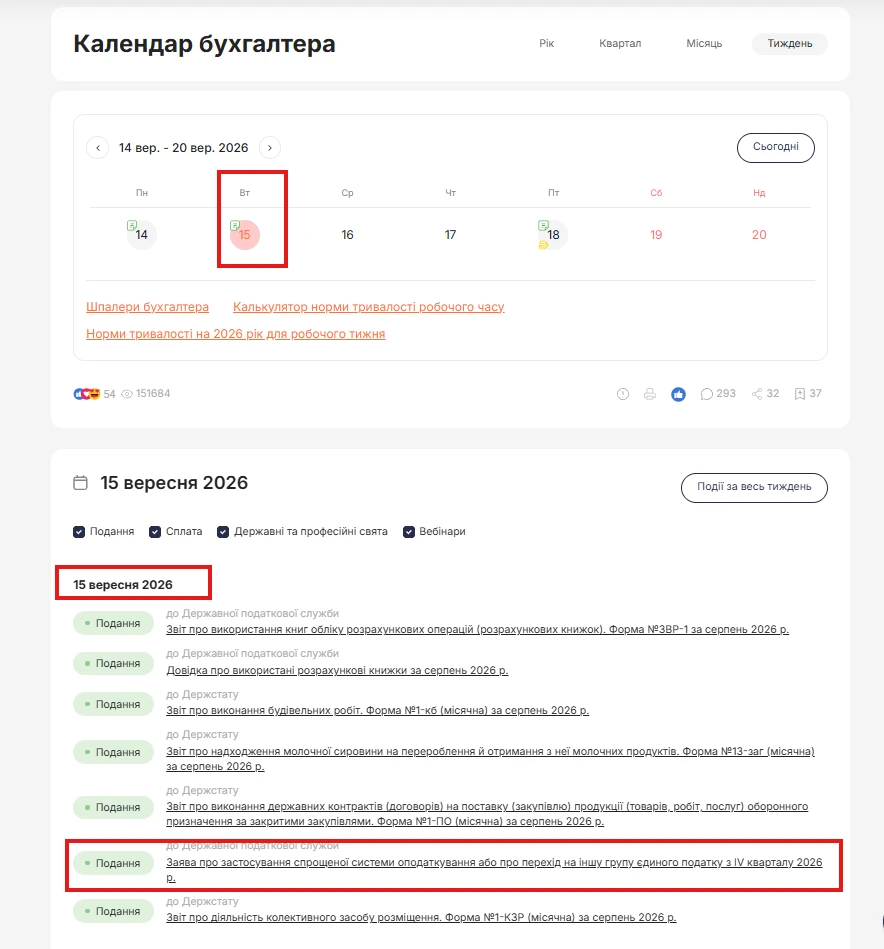
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
Працівник після закордонного відрядження має лише штампи про перетин державного кордону та посадочні талони на літак. Вартість авіаквитків оплачувала приймаюча сторона, тому документів про оплату працівником квитків немає. Також є запрошення від приймаючої сторони, у якому зазначено, що всі витрати, пов’язані з поїздкою, оплачує вона. Чи достатньо цих документів для виплати працівнику добових?
Чи можна віднести підписку на ChatGPT, Claude та інші ШІ-сервіси до витрат підприємства? Розбираємо ПДВ, податок на прибуток, оплату послуг нерезидента та ризик визнання підписки додатковим благом працівника. Розповідаємо, які документи підтвердять робоче використання ШІ та яких помилок варто уникати
Яким є порядок організації роботи підприємств у м. Києві під час «жовтого» та «червоного» рівнів повітряної тривоги? Чи обов'язково зупиняти роботу, як правильно оформити й оплатити таку зупинку, чи має працівник право піти в укриття самостійно та яка відповідальність загрожує керівнику за примус до роботи під час загрози?
У разі втрати, пошкодження особистого ключа КЕП або втрати пароля до нього, користувачу необхідно звернутися до представництва Кваліфікованого надавача електронних довірчих послуг ДПС України. Подається заява на зміну статусу сертифіката та новий комплект реєстраційних документів для отримання нового сертифіката відкритого ключа

ТОВ на загальній системі оподаткування планує орендувати автомобіль у ФОП – платника єдиного податку 3-ї групи зі ставкою 5%. ДПС зазначила, що ПКУ не передбачає податкових різниць за такими операціями, тому їх відображають за правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Якщо резидент сплатив нерезиденту аванс за товар, а товар зберігається за межами України та ввозиться поступово, банк завершує валютний нагляд після отримання з реєстру митних декларацій інформації про відповідне митне оформлення. Водночас якщо товар буде ввезено та оформлено після спливу 180 календарних днів від дати авансу, до резидента може застосовуватися відповідальність за порушення граничних строків розрахунків
Податківці роз’яснили, що товари, придбані в оподатковуваних ПДВ операціях та знищені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних або негосподарських операціях, тому п. 198.5 ПКУ не застосовується. Водночас до моменту декларування ПДВ за відповідний звітний період платник має отримати сертифікат ТПП про форс-мажорні обставини