


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Розрахунок (аркуш) коригування до митної декларації включати до податкового кредиту у декларації з ПДВ за датою виписки чи за датою реєстрації, якщо дата виписки – 24.02.2026, а дата реєстрації – 21.07.2026?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Аркуш коригування до митної декларації слід включати до податкової декларації з ПДВ за датою його реєстрації (підписання/оформлення), тобто у звітному періоді за липень 2026 року.
Згідно з роз'ясненнями ДПС у ЗІР, категорії 101.13, порядок відображення коригування залежить від зміни митної вартості:
Виходячи з наведеного, юридично оформленим аркуш коригування вважається саме у момент його підписання та реєстрації митним органом (липень 2026 року). Відповідно, відображати таке коригування в обліку та включати його до податкової декларації з ПДВ необхідно у звітному періоді липня 2026 року.
Читайте більше:
Продаж імпортного товару дешевше за митну вартість у 2026 році: що з ПДВ
Яку вартість вказувати у Додатку 4 декларації з ПДВ при імпорті: митна чи договірна
Оподаткування міжнародних посилок: Укрпошта та митниця вже готові до стягнення ПДВ
Податковий кредит з ПДВ: чи можна включати суми за тимчасовими митними деклараціями
ДПС роз’яснила, яку митну декларацію зазначати у РК після експорту товарів
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?
Режим «Дія Сіті» передбачає особливі правила оподаткування виплат працівникам, зокрема застосування ставки ПДФО 5% до зарплати за трудовим договором. При цьому робота спеціаліста за зовнішнім сумісництвом на 0,5 ставки та фактичний розмір його місячної винагороди самі по собі не позбавляють компанію права на пільгове оподаткування. Аналогічно, для ЄСВ резидент «Дія Сіті» за дотримання встановлених законом критеріїв нараховує внесок у розмірі мінімального страхового внеску за кожну застраховану особу
Автоматичне продовження відстрочки від мобілізації працює лише за умови, що всі необхідні дані містяться та коректно відображаються у державних реєстрах. Найчастіше проблеми виникають у багатодітних батьків, осіб, які доглядають за родичами, або громадян, чиї рідні мають інвалідність. Якщо система не підтверджує право на відстрочку автоматично, громадянину доведеться звертатися до ЦНАПу з підтвердними документами
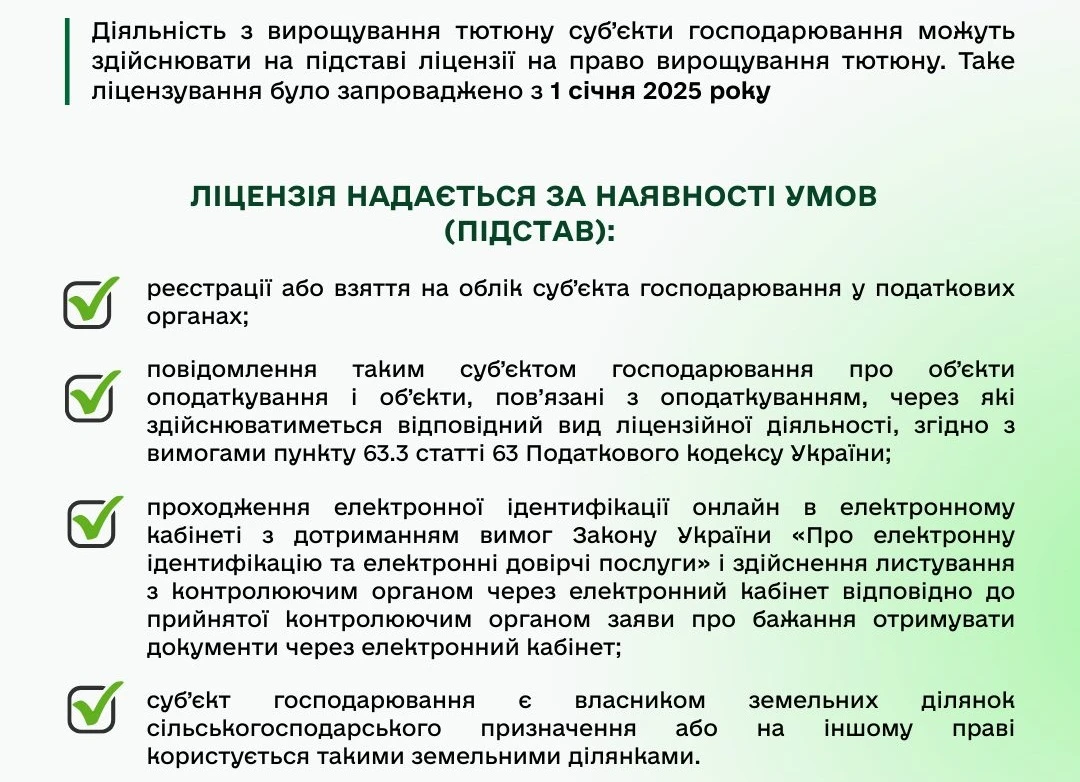
Суб’єкт господарювання, який планує здійснювати діяльність з вирощування тютюну та реалізовувати тютюнову сировину іншому суб’єктові господарювання повинен отримати ліцензію на право вирощування тютюну
Для резидентів Дія Сіті діє окремий код класифікації доходів бюджету для сплати ПДФО із доходів спеціалістів – 11011200. Водночас під час виплати лікарняних важливо враховувати статус отримувача та джерело фінансування виплати. Для лікарняних штатного працівника за перші п’ять календарних днів, які оплачуються роботодавцем, застосовується відповідний код залежно від виду доходу. Окремо визначається код для ПДФО з лікарняних гіг-контрактера, якщо виплата починаючи з шостого дня здійснюється за рахунок коштів Пенсійного фонду України
Працівник у робочий час отримав осколкове поранення середньої тяжкості після атаки дроном. Було надано медичну допомогу працівниками швидкої допомоги. Але через добу стан працівника погіршився, у лікарні були виявлені ускладнення, які потребують хірургічного втручання. Оформили лікарняний. Чи буде травма вважатись виробничою? Які повинні бути дії роботодавця?
Верховний Суд звернув увагу, що для звільнення за п. 2 ч. 1 ст. 41 КЗпП недостатньо самої нестачі чи суб’єктивної втрати довір’я роботодавця – потрібно встановити конкретні винні дії працівника та їхній зв’язок із довіреними цінностями. Водночас у справі № 126/1682/24 від 19 серпня 2026 року ВС не визнав звільнення законним чи незаконним остаточно: постанову апеляційного суду скасовано, а справу направлено на новий розгляд
З моменту взяття на облік ФОП вважається таким, що перебуває на загальній системі оподаткування, якщо не подав заяву про обрання спрощеної. Для 1-ї та 2-ї груп єдиного податку діє правило з 1-го числа наступного місяця, тоді як платником єдиного податку 3-ї або 4-ї групи ФОП стає з дня державної реєстрації
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
ДПС пояснила, що дохід від операції з корпоративними правами виникає з моменту переходу права власності на них – незалежно від фактичного отримання продавцем коштів. Тому операцію відображають у додатку Ф1 до річної декларації за той рік, у якому відбувся перехід права власності, а фінансовий результат визначають окремо за кожним інвестиційним активом
Федерація роботодавців України підтримує проєкт постанови, яким пропонується на період воєнного стану та шість місяців після його припинення чи скасування застосовувати до посадових окладів окремих фахівців Держпродспоживслужби додатковий коригуючий коефіцієнт у розмірі до 1,5. У ФРУ зазначають, що в службі наразі не заповнено близько 6000 вакансій, а фінансування підвищених виплат пропонується забезпечити, зокрема, за рахунок коштів спецфонду держбюджету від платних адмінпослуг
ДПС пояснила, що договір купівлі-продажу корпоративних прав підтверджує факт їх придбання та договірну вартість, але сам по собі не підтверджує фактично понесені витрати. Для врахування 1 млн грн у вартості інвестиційного активу потрібні документи, що засвідчують проведення розрахунку
Як заповнювати Додаток Д1 до нового Податкового розрахунку у 2026 році? Розглядаємо 8 практичних ситуацій: відпустка за свій рахунок, сумісництво та суміщення, звільнення і повторне прийняття, інвалідність, мобілізація, компенсація за відпустку, премія колишньому працівнику та лікарняні
Податківці пояснили, що підприємство може одночасно мати статуси резидента Дія Сіті та Дефенс Сіті, але не може застосовувати передбачене для Дефенс Сіті звільнення від податку на прибуток. Водночас, за позицією ДПС, воно зберігає можливість застосовувати особливий режим оподаткування як резидент Дія Сіті та виплачувати дивіденди засновникам-фізособам за відповідними правилами
ВС наголосив, що право учасника ТОВ на інформацію про діяльність товариства охоплює не лише документи, прямо перелічені в законі, а й інші документи, що містять інформацію про діяльність товариства. Наявність у документах персональних даних сама по собі не є підставою для відмови, хоча товариство може знеособити надлишкові дані
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
Податківці підтвердили, що таблиця 2 додатка БД заповнюється і при поданні уточнюючої декларації за минулі звітні періоди до 2025 року, в яких здійснювалися безоплатні передачі неприбутковим організаціям. У ній зазначають дані про отримувачів допомоги та її вартість, а суму перевищення ліміту 4% відображають у рядку 2.3 і переносять до рядка 3.1.9 додатка РІ
ФОП на загальній системі визнає дохід від післяплати за датою зарахування коштів на поточний рахунок. Тому якщо товар відправлено та чек сформовано 31 грудня, а гроші надійшли 2 січня, дохід відображається вже в наступному році