

Доступ до всіх відеокурсів всього за 99 грн/міс. 💸
Екслюзивний доступ до пакета «Базовий» тільки для Вас!
Працівник після закордонного відрядження має лише штампи про перетин державного кордону та посадочні талони на літак. Вартість авіаквитків оплачувала приймаюча сторона, тому документів про оплату працівником квитків немає. Також є запрошення від приймаючої сторони, у якому зазначено, що всі витрати, пов’язані з поїздкою, оплачує вона. Чи достатньо цих документів для виплати працівнику добових?
👆 Таке питання надійшло до сервісу «AI-Консультант». Наш AI-Консультант проаналізував ситуацію та надав детальну відповідь 🤖, яку перевірили експерти редакції:
Так, у вашій ситуації можна виплатити працівнику добові без оподаткування, спираючись на наказ про відрядження, штампи про перетин кордону, посадкові талони та запрошення приймаючої сторони, навіть без підтвердження оплати квитків самим працівником.
Обґрунтування
Для неоподаткування добових потрібні документи, що підтверджують дні відрядження. Фактична кількість днів перебування у відрядженні визначається за наказом про відрядження за наявності одного чи кількох документальних доказів перебування особи у відрядженні, зокрема відміток прикордонних служб, проїзних документів, рахунків на проживання та/або будь-яких інших документів, що підтверджують фактичне перебування особи у відрядженні, згідно з пп. 170.9.1 ПКУ. Посадкові талони і штампи про перетин кордону є такими документами, навіть якщо квитки оплачувала інша сторона.
Оплата квитків приймаючою стороною не заважає виплаті добових. Норма про неоподаткування добових у межах 80 євро за день стосується саме добових як окремого виду витрат, а не компенсації вартості проїзду, і не вимагає, щоб проїзд був оплачений працівником особисто, головне – підтверджені дні відрядження та зв’язок поїздки з діяльністю роботодавця за пп. 170.9.1 ПКУ.
Запрошення приймаючої сторони додатково підтверджує ділову мету. До документів, що підтверджують зв’язок відрядження з господарською діяльністю, належать, зокрема, запрошення сторони, що приймає, програми заходів, договори тощо, як це випливає з вимог пп. 170.9.1 ПКУ. Запрошення, де зазначено, що витрати оплачує приймаюча сторона, підтверджує ділову мету та пояснює відсутність витрат на проїзд у працівника.
Добові не потребують підтвердження витрат, а лише підтвердження перебування. Для неоподаткування витрат на проїзд і проживання потрібні документи, що підтверджують їх вартість, але для добових у межах норми достатньо підтвердження фактичних днів відрядження та ділової мети, що прямо випливає з пп. 170.9.1 ПКУ. Тому відсутність документів про оплату квитків працівником не перешкоджає виплаті добових.
У вашому випадку комплект «наказ + штампи/посадкові талони + запрошення» є достатнім для виплати добових без оподаткування.
Читайте більше:
Відрядження за кордон: як правильно відшкодувати витрати
Нові транспортні квитки з 2026 року та авансовий звіт: як відшкодовувати витрати на відрядження
Чи можна відшкодувати засновнику, який не в штаті, витрати на відрядження
Відрядження водія за кордон без відміток на митниці: чим підтвердити добові витрати
Неправильна класифікація облікових змін – і підприємство безпідставно коригує показники минулих періодів або, навпаки, залишає невиправленою бухгалтерську помилку. Що насправді відбулося: зміна облікової політики, перегляд облікової оцінки чи помилка?
З 1 серпня 2026 року для більшості податкових перевірок завершується перехідний період після відновлення перебігу строків давності, і часовий горизонт контролю повертається до стандартних 1095 днів. Це означає, що «законсервовані» періоди 2020–2022 років за звичайними правилами вже не можуть бути предметом перевірок за строками давності. Водночас для ТЦО, КІК, неподаної звітності, уточнюючих розрахунків та окремих інших випадків діють спеціальні правила. Важливо також не плутати строки перевірок зі строками зберігання документів: первинні документи бізнес має зберігати щонайменше п’ять років
Неприбуткова організація має не лише відповідати визначеним законом організаційним вимогам, а й використовувати отримані доходи виключно на своє утримання та реалізацію статутних цілей. Для отримання та збереження неприбуткового статусу важливими є положення статуту, зокрема заборона розподілу доходів і порядок передачі активів у разі припинення діяльності. Обов’язковою умовою також є включення юридичної особи до Реєстру неприбуткових установ та організацій. Розглянемо, хто може мати статус неприбуткової організації та які вимоги для цього потрібно виконати
Як правильно запровадити нову систему або форму оплати праці на підприємстві у 2026 році? Розбираємо алгоритм дій роботодавця: як внести зміни до колективного договору, провести переговори, оформити накази та повідомити працівників. Пояснюємо, у який строк потрібно попередити працівників про зміну істотних умов праці під час воєнного стану та які документи оформити
Державні підприємства та господарські товариства, у статутному капіталі яких державі належить 50% і більше акцій або часток, зобов’язані складати та затверджувати річні фінансові плани. Фінансовий план на 2026 рік має бути затверджений до 1 вересня 2025 року, а після затвердження його необхідно подати до визначених державних органів у встановлений строк. Несвоєчасне подання, погодження або затвердження фінансового плану та звіту про його виконання може стати підставою для адміністративної відповідальності
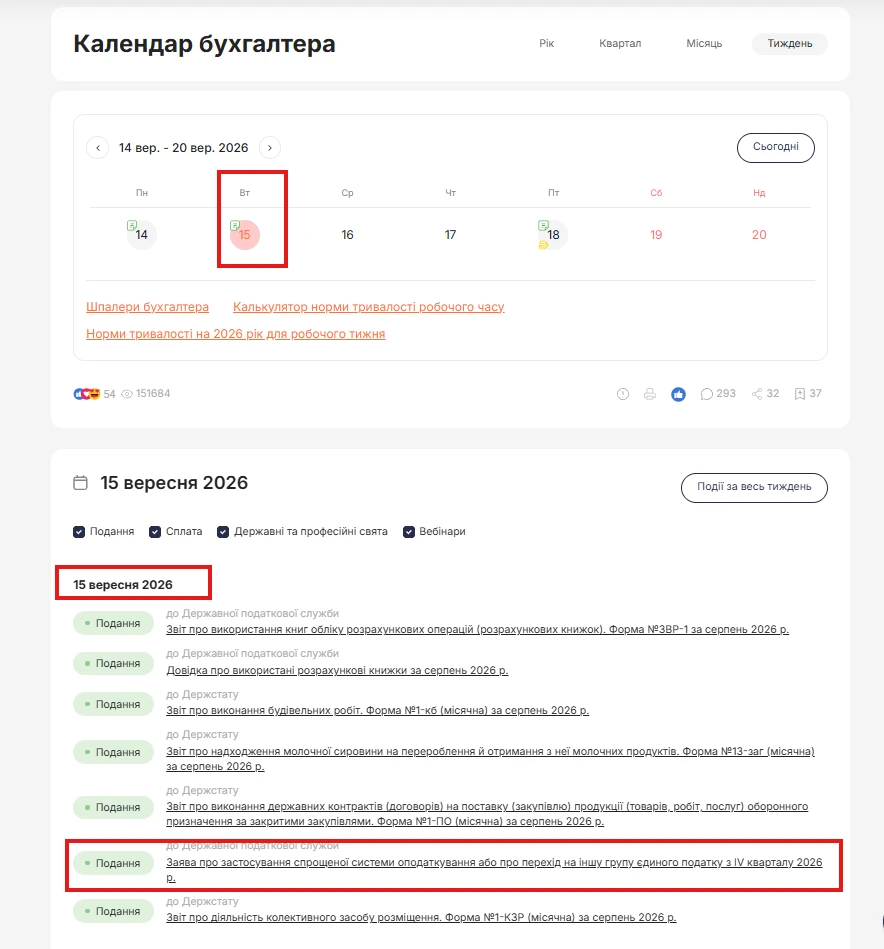
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
В Україні готують оновлення Ліцензійних умов для автомобільних перевізників, які мають наблизити правила доступу до ринку до європейської практики. Серед ключових вимог – бездоганна ділова репутація, належний фінансовий стан, професійна компетентність та оновлені вимоги до матеріально-технічної бази. Важливою зміною стане запровадження ролі менеджера з перевезень, який нестиме реальну відповідальність за організацію та контроль роботи перевізника
Декларація із плати за землю подається на вибір платника або раз на рік або кожного місяця. У цій статті розглянемо, хто має подавати таку декларацію, а хто звільнений від її подання, в який спосіб подати та як заповнити декларацію

У матеріалі розглядаються три ключові питання ведення касових операцій відповідно до Положення НБУ №148: можливість делегування права підпису касових ордерів іншим працівникам (окрім головного бухгалтера) за наказом керівника із дотриманням вимог щодо матеріальної відповідальності; порядок здачі готівкової виручки в банк нештатними працівниками через договори аутстафінгу (лізингу) персоналу із ліцензованих компаній; а також обов’язковість застосування затвердженої форми акта інвентаризації готівки (Додаток 7 до Положення №148) під час проведення будь-яких щомісячних або позапланових ревізій каси, а не лише річних
У Резерв+ можна самостійно змінити лише окремі персональні дані, тоді як більшість відомостей надходить із реєстру «Оберіг» та інших державних реєстрів. Якщо в застосунку відображається стара адреса, неправильна інформація про освіту, стан здоров’я чи інші неактуальні відомості, їх потрібно виправляти через відповідну установу, зокрема ТЦК та СП. Для цього можуть знадобитися документи, що підтверджують актуальні дані
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?
Режим «Дія Сіті» передбачає особливі правила оподаткування виплат працівникам, зокрема застосування ставки ПДФО 5% до зарплати за трудовим договором. При цьому робота спеціаліста за зовнішнім сумісництвом на 0,5 ставки та фактичний розмір його місячної винагороди самі по собі не позбавляють компанію права на пільгове оподаткування. Аналогічно, для ЄСВ резидент «Дія Сіті» за дотримання встановлених законом критеріїв нараховує внесок у розмірі мінімального страхового внеску за кожну застраховану особу
Автоматичне продовження відстрочки від мобілізації працює лише за умови, що всі необхідні дані містяться та коректно відображаються у державних реєстрах. Найчастіше проблеми виникають у багатодітних батьків, осіб, які доглядають за родичами, або громадян, чиї рідні мають інвалідність. Якщо система не підтверджує право на відстрочку автоматично, громадянину доведеться звертатися до ЦНАПу з підтвердними документами
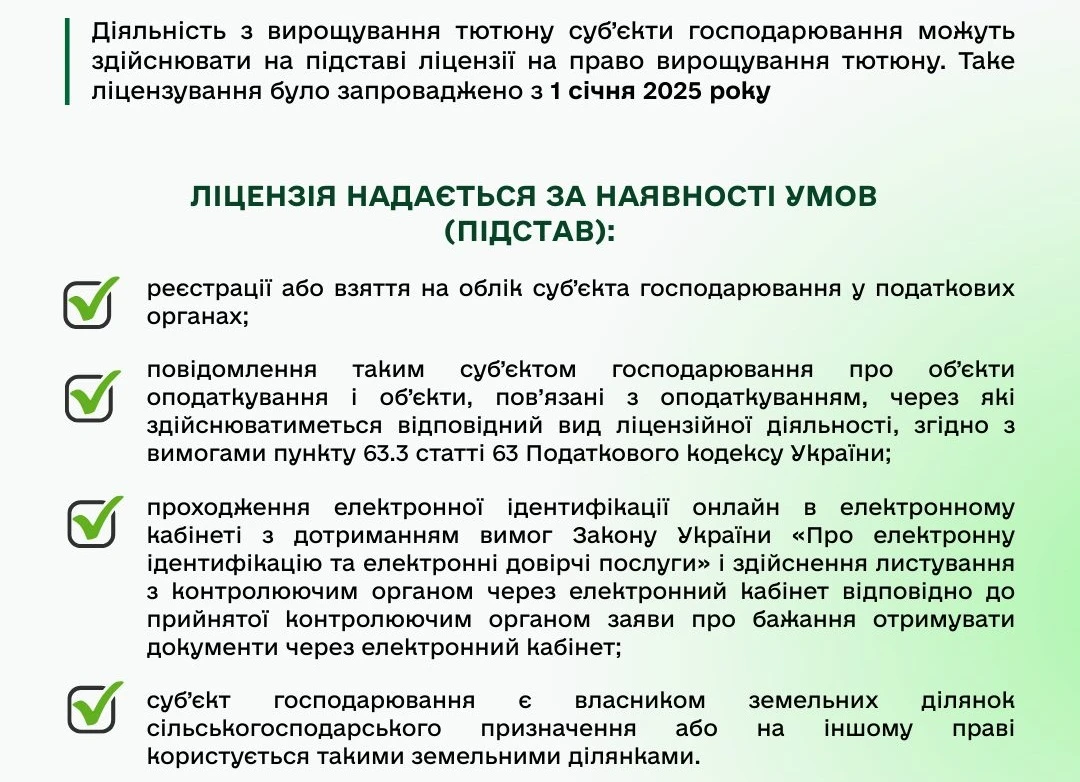
Суб’єкт господарювання, який планує здійснювати діяльність з вирощування тютюну та реалізовувати тютюнову сировину іншому суб’єктові господарювання повинен отримати ліцензію на право вирощування тютюну
Для резидентів Дія Сіті діє окремий код класифікації доходів бюджету для сплати ПДФО із доходів спеціалістів – 11011200. Водночас під час виплати лікарняних важливо враховувати статус отримувача та джерело фінансування виплати. Для лікарняних штатного працівника за перші п’ять календарних днів, які оплачуються роботодавцем, застосовується відповідний код залежно від виду доходу. Окремо визначається код для ПДФО з лікарняних гіг-контрактера, якщо виплата починаючи з шостого дня здійснюється за рахунок коштів Пенсійного фонду України