☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Останній день роботи припадає на суботу, неділю чи інший неробочий день? У Держпраці пояснили, коли дату звільнення можна не переносити, як обчислювати строк припинення трудового договору та коли проводити остаточний розрахунок
На практиці у роботодавців часто виникає запитання: якщо останній день трудових відносин припадає на суботу, неділю або інший неробочий день – переносити дату звільнення на попередній чи наступний робочий день?
Відповідь: не завжди. Дата звільнення залежить від підстави припинення трудового договору та правил обчислення відповідного строку.
Якщо останній день трудових відносин припадає на вихідний
Сам по собі вихідний день не є універсальною забороною для припинення трудових відносин.
Водночас важливо розрізняти дату припинення трудового договору та день, коли роботодавець фактично здійснює кадрові й розрахункові дії.
За загальним правилом статті 47 Кодексу законів про працю (далі – КЗпП) роботодавець у день звільнення повинен видати працівникові копію наказу про звільнення, письмове повідомлення про нараховані та виплачені суми та провести розрахунок у строки, визначені статтею 116 КЗпП. На вимогу працівника також вносяться належні записи до трудової книжки, яка зберігається у працівника.
При цьому стаття 116 КЗпП містить важливу норму:
якщо працівник у день звільнення не працював, належні йому суми мають бути виплачені не пізніше наступного дня після пред’явлення ним вимоги про розрахунок.
Тобто вихідний день сам по собі не означає автоматичного перенесення дати звільнення.
А що зі строковим трудовим договором?
Тут є важливий нюанс.
Стаття 241-1 КЗпП встановлює: якщо останній день строку припадає на святковий, вихідний або неробочий день, днем закінчення строку вважається найближчий робочий день.
Саме тому при припиненні строкового трудового договору необхідно правильно визначити, коли фактично закінчується строк його дії.
Держпраці окремо роз’яснювала ситуацію, коли закінчення строкового договору припадає на вихідний день: необхідні кадрові дії та розрахунок рекомендується провести напередодні, щоб не допустити продовження трудових відносин на невизначений строк.
Отже, твердження «якщо дата припала на суботу – просто пишемо суботу як дату звільнення» не можна застосовувати автоматично до всіх випадків.
Що робити роботодавцю?
Перед оформленням звільнення потрібно насамперед визначити:
1. Підставу припинення трудового договору. Наприклад:
2. Яка саме дата є юридичною датою припинення трудових відносин. Не можна механічно переносити її лише тому, що вона припала на суботу чи неділю.
3. Коли працівник фактично працює за графіком. Вихідний день конкретного працівника не обов’язково збігається із суботою чи неділею. За змінного режиму роботи вихідні можуть встановлюватися за графіком.
А коли проводити остаточний розрахунок?
Основне правило статті 116 КЗпП – всі належні працівнику суми виплачуються в день звільнення.
Це, зокрема, може бути:
Але якщо працівник не працював у день звільнення, закон передбачає спеціальний порядок: кошти виплачуються не пізніше наступного дня після пред’явлення звільненим працівником вимоги про розрахунок.
Тому формула «вихідний → обов’язково все зробити напередодні» є надто категоричною.
Що з трудовою книжкою?
Пункт 2.27 Інструкції про порядок ведення трудових книжок працівників, затвердженої наказом Мінпраці України (до 1997р.), Мін'юст України, Мінсоцзахисту від 29.07.1993 №58, передбачає внесення до трудової книжки дати звільнення, причини звільнення та реквізитів наказу.
Водночас Інструкція формулює загальне правило: днем звільнення вважається останній день роботи.
Сьогодні це положення необхідно застосовувати з урахуванням сучасного порядку ведення трудових книжок та того, що паперова трудова книжка зберігається у працівника.
Що змінюється під час воєнного стану?
Під час дії воєнного стану застосовуються спеціальні правила Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану».
Зокрема, стаття 5 дозволяє роботодавцю звільнити працівника з власної ініціативи під час тимчасової непрацездатності або перебування у відпустці, але дата звільнення у таких випадках визначається спеціальним правилом – це перший робочий день після закінчення відповідного періоду. Є винятки для відпустки у зв’язку з вагітністю та пологами та відпустки для догляду за дитиною до трьох років.
Водночас під час воєнного стану не застосовуються положення КЗпП щодо заборони роботи у вихідні та святкові дні, що також впливає на організацію роботи підприємства.
Важливий висновок для роботодавця
Не варто використовувати просте правило: «Якщо звільнення припало на вихідний – автоматично переносимо його на п’ятницю».
Так само неправильно вважати, що будь-яке звільнення у вихідний день автоматично є незаконним.
Спочатку потрібно визначити підставу припинення трудового договору та правильно обчислити дату його припинення.
А вже після цього — забезпечити виконання вимог статей 47 і 116 КЗпП щодо наказу, повідомлення працівника та розрахунку.
Висновки
Джерело: Держпраці
Читайте більше:
Працівник у відпустці без збереження зарплати: як оформити звільнення у вихідний день
Звільнення під час відпустки: чи потрібно буде «відпрацювати»
Працівник за кордоном і не повертається: чи можна звільнити за прогул
Звільнення за згодою сторін: чи можна написати заяву в день звільнення
Скорочення сумісника: чи потрібно попереджати працівника за два місяці
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
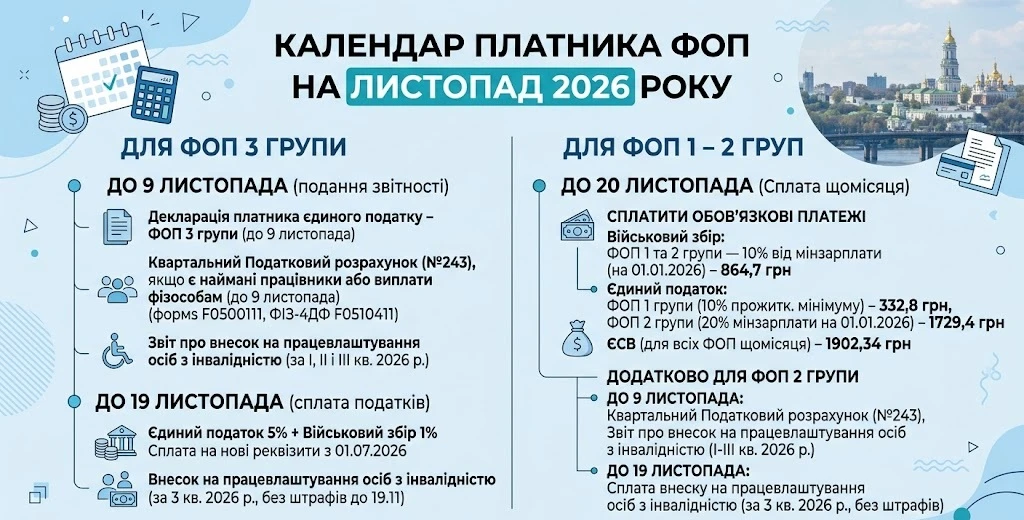
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Якщо ви не встигли вчасно сплатити податки, будьте готові отримати податкову вимогу – офіційне повідомлення від ДПС із детальним розрахунком боргу та попередженням про наслідки. Вимогу надсилають лише після перевищення певного порогу боргу (3060 грн) і з дотриманням усіх процедур, передбачених ПКУ
За якою формою та який період (за 9 місяців чи рік) потрібно подати ліквідаційну декларацію ФОП 3 група, який закрився 18.08.2026? До декларації потрібно додати Додатки з ЄСВ та МПЗ (земля в оренді)?
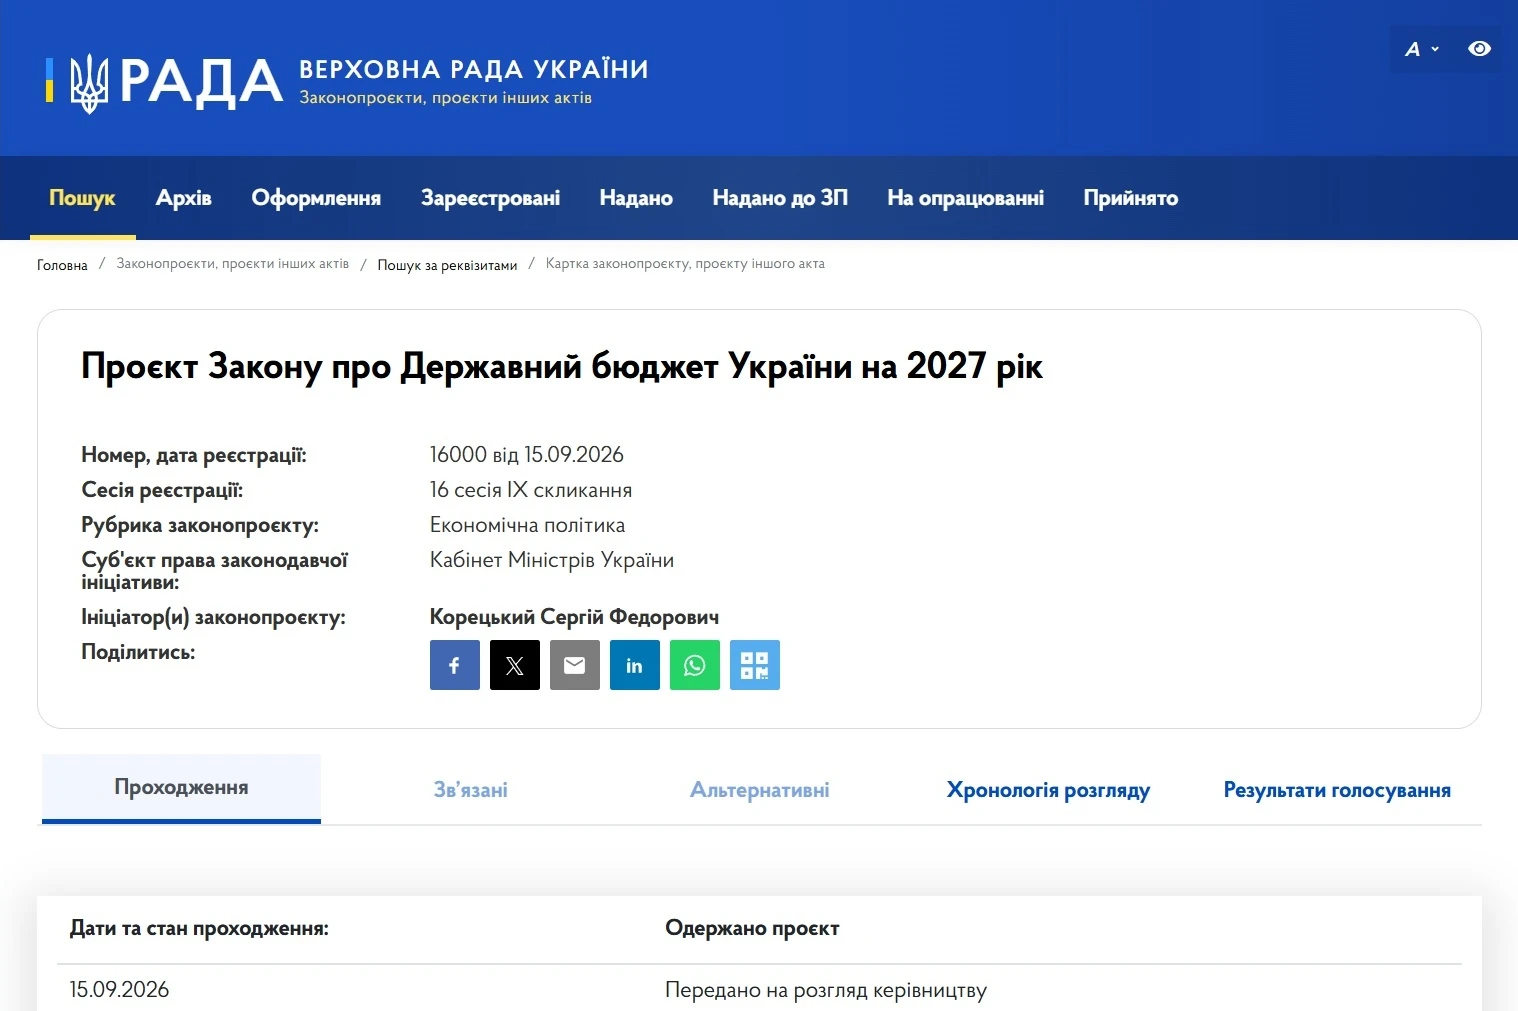
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Благодійна організація може надати допомогу на лікування або медичне обслуговування без оподаткування ПДФО, якщо дотримано встановлених Податковим кодексом умов. Важливо документально підтвердити цільове призначення коштів або факт отримання медичних послуг. Які документи можуть бути підставою для застосування податкової пільги та чи відрізняється оподаткування допомоги на лікування в Україні й за кордоном? Розповідаємо далі
Податкове повідомлення-рішення може бути надіслане платнику податків як в електронній, так і в паперовій формі. Від способу отримання залежить дата, з якої документ вважається врученим, а отже – і строки для його оскарження чи сплати визначених зобов'язань. Законодавство також передбачає випадки, коли ППР вважається врученим навіть без фактичного отримання адресатом. Щоб не пропустити важливі повідомлення від податкової, варто стежити за актуальністю своєї податкової адреси та користуватися можливостями Електронного кабінету
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
Податківці пояснили, які саме сімейні фермерські господарства можуть отримувати державну допомогу на сплату єдиного внеску. Хто має право на доплату, у яких розмірах вона надається протягом 10 років та які умови потрібно виконати
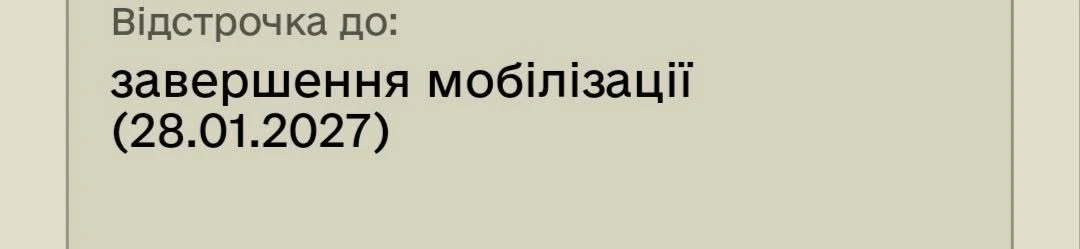
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані
Експерт пояснив, які види діяльності дозволені ФОП на 1, 2 і 3 групі єдиного податку, з ким можна працювати, які діють обмеження щодо контрагентів, працівників, підакцизних товарів та оренди, а також які наслідки має порушення умов спрощеної системи