

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Сільгоспдіяльність
06.08.2026
Коли юрособа – платник єдиного податку не визначає МПЗ
ДПС нагадала, для яких земельних ділянок мінімальне податкове зобов’язання (МПЗ) не визначається. Зокрема, це стосується окремих земель садівничих кооперативів, земель запасу, невитребуваних паїв, земель у зонах відчуження, ділянок у межах населених пунктів, а також земель, що перебувають у консервації чи забруднені вибухонебезпечними предметами. Водночас при розрахунку МПЗ необхідно враховувати особливості, встановлені Податковим кодексом України
Мінімальне податкове зобов’язання (далі – МПЗ) не визначається для:
- земельних ділянок, що використовуються дачними (дачно-будівельними) та садівничими (городницькими) кооперативами (товариствами), а також набуті у власність / користування членами цих кооперативів (товариств) у результаті приватизації (купівлі/продажу, оренди) у межах земель, що належали цим кооперативам (товариствам) на праві колективної власності чи перебували у їх постійному користуванні;
- земель запасу;
- невитребуваних земельних часток (паїв), розпорядниками яких є органи місцевого самоврядування, крім таких земельних часток (паїв), переданих органами місцевого самоврядування в оренду;
- земельних ділянок зон відчуження та безумовного (обов’язкового) відселення, що зазнали радіоактивного забруднення внаслідок Чорнобильської катастрофи;
- земельних ділянок, віднесених до сільськогосподарських угідь, які належать фізичним особам на праві власності та / або на праві користування та станом на 01 січня звітного року знаходилися у межах населених пунктів;
- земельних ділянок, земельних часток (паїв), за які не нараховувалися та не сплачувалися плата за землю або єдиний податок 4 групи, що перебувають у консервації, або забруднені вибухонебезпечними предметами, або щодо яких прийнято рішення про надання податкових пільг зі сплати місцевих податків та / або зборів на підставі заяв платників податків про визнання земельних ділянок непридатними для використання у зв’язку з потенційною загрозою їх забруднення вибухонебезпечними предметами.
При цьому МПЗ для земельних ділянок, земельних часток (паїв), передбачених абз. 7 п. 38-1.2 Податкового кодексу України (далі – ПКУ) не визначається за період, за який не визначається плата за землю або єдиний податок 4 групи.
Поряд з цим, при визначені загального МПЗ враховуються особливості, визначені пп. 69.15 підрозд. 10 розд. XX «Перехідні положення» ПКУ.
Джерело: ДПС
Читайте більше:
Мінімальне податкове зобов’язання для ФОП-платника єдиного податку
МПЗ для аграріїв: правила на територіях бойових дій та окупації
В яких випадках юрособою – платником податку на прибуток не визначається МПЗ
Фізособа на ЄП не використовує землю у своїй діяльності: чи подавати розрахунок МПЗ
МПЗ і війна: правила для ФОП щодо земель на окупованих та прифронтових територіях
Мінімальне податкове зобов’язання: правила розрахунку за 2025 рік
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ФОП
22.09.2026
ФОП-єдинник купує золото в злитках чи можна оплачувати їх із підприємницького рахунку, – ДПС
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
ПДВ
22.09.2026
Таблиця даних платника ПДВ: графи придбання і постачання заповнюють окремо, – ДПС
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
Заробітна плата
22.09.2026
Зарплату виплатили вчасно, а податки сплатили із запізненням: які штрафи та пеня
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення?
РРО / ПРРО, фіскальні чеки
22.09.2026
Реєстрація РРО: як правильно заповнити форму №1-РРО та що перевірити у №20-ОПП
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

ПДВ
22.09.2026
ПДВ для ФОП: поріг обов’язкової реєстрації хочуть встановити на рівні 85 тис. євро
Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві
Судова практика
22.09.2026
Верховний Суд скасував рішення у справі щодо перевірки магазину без ідентифікації ФОП
Верховний Суд звернув увагу на вимоги до наказу про проведення фактичної перевірки платника податків. У розглянутій справі в наказі контролюючий орган зазначив лише комерційну назву магазину та його адресу, не вказавши конкретного суб’єкта господарювання, щодо якого надалі були оформлені результати перевірки. ВС наголосив, що комерційна назва торговельного об’єкта не може замінювати найменування платника податків у такому наказі
Бронювання, критичність
22.09.2026
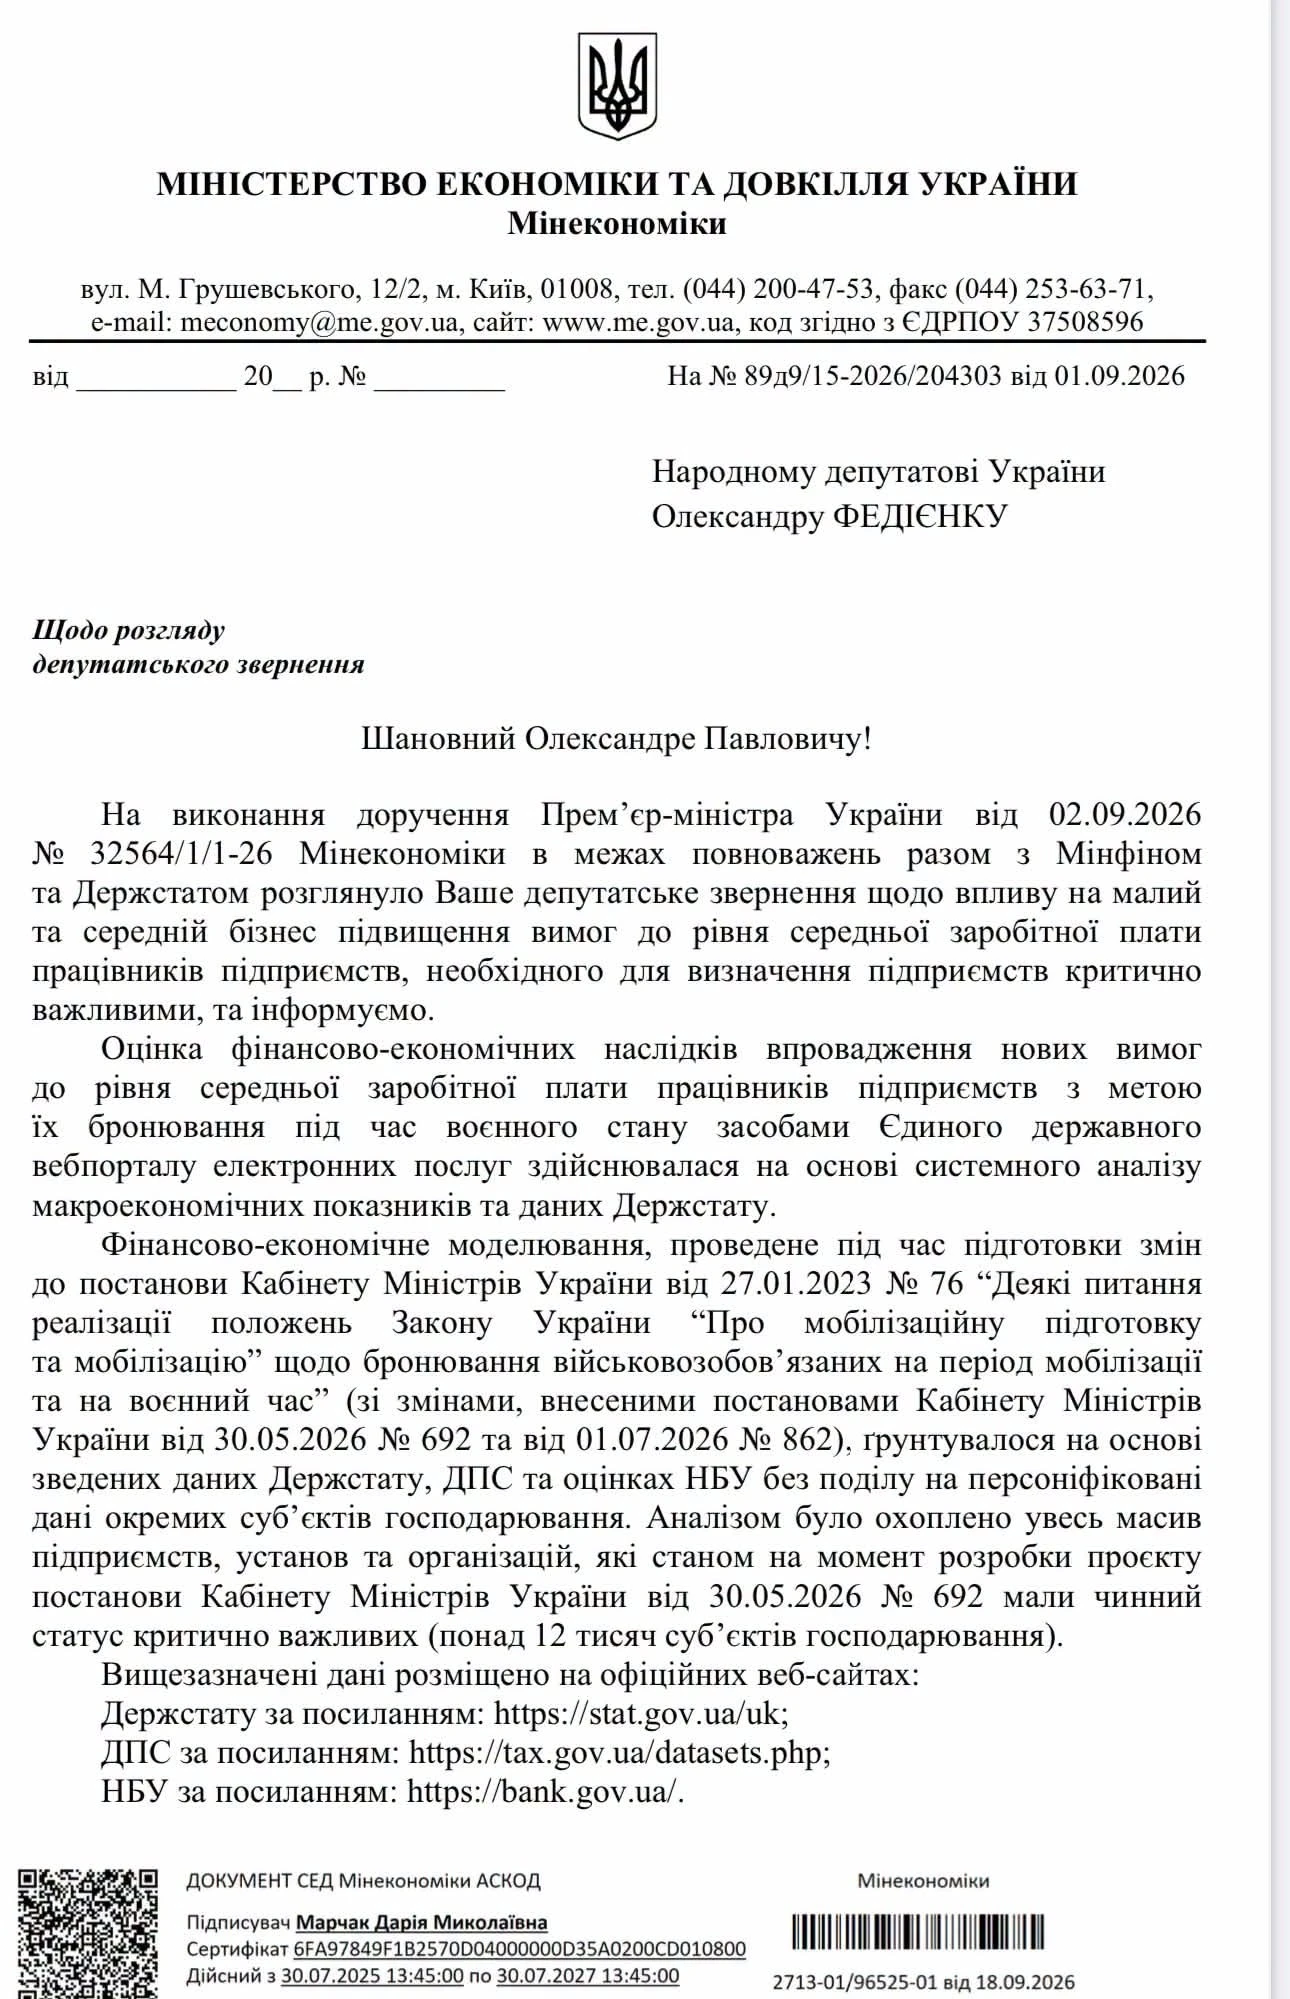
Зарплатний критерій для бронювання зріс до 3 мінзарплат: скільки підприємств втратить критичність, – лист Мінекономіки
З 1 вересня 2026 року для визначення підприємства критично важливим та для бронювання окремого працівника застосовується зарплатний критерій у розмірі трьох мінімальних заробітних плат. Такі зміни передбачені постановою КМУ №692. Мінекономіки заявляє, що під час підготовки змін проаналізувало понад 12 тисяч підприємств, які мали статус критично важливих, і не прогнозує масової втрати цього статусу. За оцінкою відомства, потенційно вимога щодо зарплати може вплинути на 3 – 5% бізнесу
ФОП
22.09.2026
Безоплатно отримані товари збільшують дохід ФОП: які правила діють у 2026 році
ФОПи на єдиному податку мають враховувати у складі доходу не лише кошти, отримані від реалізації товарів чи послуг. До оподатковуваного доходу також включається вартість безоплатно отриманих товарів, робіт або послуг, якщо вони відповідають визначеним Податковим кодексом критеріям. Для визначення вартості таких активів застосовуються звичайні ціни
Готівкові кошти, розрахунки
22.09.2026
Інвентаризація грошових коштів у касі та на рахунку: порядок проведення та облік
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
ЗЕД
22.09.2026
Рахунок української компанії в іноземному банку: чи потрібно повідомляти ДПС в 2026 році
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
Е-сервіс
22.09.2026
Бухгалтерський АІ-Консультант від 7eminar: що вміє і як з ним працювати
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова та фінзвітність
22.09.2026
Немає головного бухгалтера: як підписувати податкову звітність КЕП та чи подавати заяву №1-ОПП
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

Перевірки, штрафи
22.09.2026
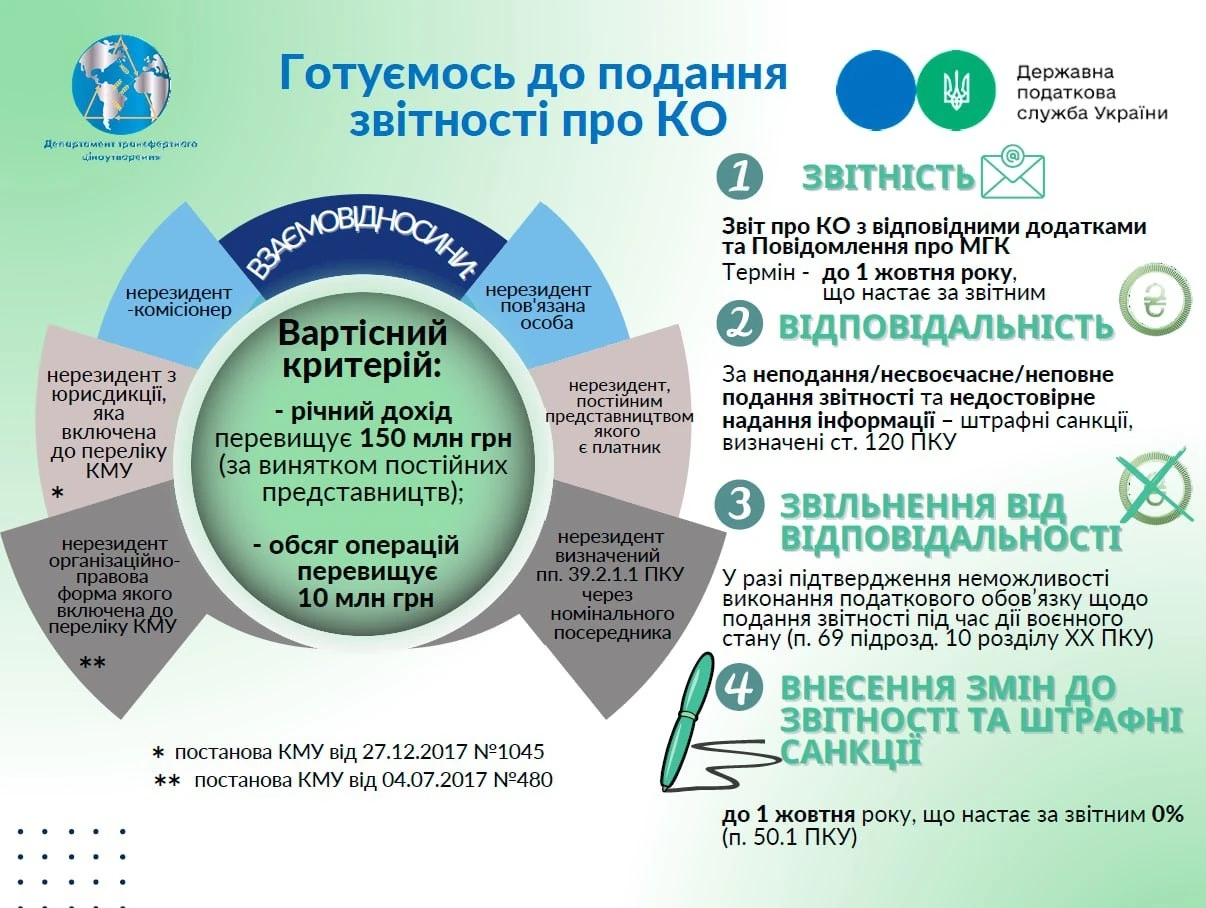
Штраф до 1 млн грн загрожує за неподання Звіту про контрольовані операції: ДПС
Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
Податкова та фінзвітність
22.09.2026
До 30 вересня слід подати Повідомлення про участь у МГК та Звіт про КО за 2025 рік
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року