

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Дізнайтеся, чи потрібно нараховувати мінімальне податкове зобов'язання (МПЗ) за сільськогосподарські угіддя, розташовані на деокупованих, тимчасово окупованих або забруднених вибухонебезпечними предметами територіях. Важлива інформація для платників податку на прибуток про особливості декларування МПЗ
Чи визначають мінімальне податкове зобов’язання (далі – МПЗ) платники податку на прибуток – власники, орендарі, користувачі на інших умовах (в тому числі на умовах емфітевзису) земельних ділянок, віднесених до сільськогосподарських угідь, що розташовані на територіях, на яких ведуться (велися) бойові дії, або тимчасово окупованих рф, або можливих бойових дій, або забруднених вибухонебезпечними предметами та чи повинні подавати Додаток МПЗ до рядка 06.2 МПЗ та Додаток МПЗ-З до рядка 02 МПЗ-З додатка МПЗ до рядка 06.2 МПЗ у складі Податкової декларації з податку на прибуток підприємств за рік?
Податківці проаналізували, зокрема пп. 14.1.1142, пп. 141.9.1 Податкового кодексу України (далі – ПКУ) та вказали на таке.
Розрахунок загального МПЗ щодо земельних ділянок, нормативна грошова оцінка яких проведена та не проведена, обчислюється за формулами встановленими підпунктами 381.1.1, 381.1.2 ПКУ та зазначається у Додатку МПЗ-З до рядка 02 МПЗ-З додатка МПЗ до рядка 06.2 МПЗ Податкової декларації з податку на прибуток підприємств, затвердженої наказом Мінфіну від 20.10.2015 №897 (далі – Декларація). Розрахунок різниці між сумою загального МПЗ та загальною сумою сплачених податків, зборів, платежів та витрат на оренду земельних ділянок зазначається в Додатку МПЗ до рядка 06.2 МПЗ Декларації.
МПЗ не визначається для земельних ділянок, земельних часток (паїв) за які не нараховувалися та не сплачувалися плата за землю або єдиний податок четвертої групи, що перебувають у консервації, або забруднені вибухонебезпечними предметами, або щодо яких прийнято рішення про надання податкових пільг зі сплати місцевих податків та/або зборів на підставі заяв платників податків про визнання земельних ділянок непридатними для використання у зв’язку з потенційною загрозою їх забруднення вибухонебезпечними предметами (абзац сьомий п. 381.2 ПКУ).
МПЗ для таких земельних ділянок, земельних часток (паїв) не визначається за період, за який не визначається плата за землю або єдиний податок четвертої групи
Такі норми ПКУ застосовуються до податкових (звітних) періодів починаючи з 01 січня 2023 (абзац шостий пп. 69.15 п. 69 підрозділу 10 розділу ХХ ПКУ).
Абзацами другим – третім пп. 69.14 п. 69 підрозділу 10 розділу ХХ ПКУ передбачено, що починаючи з 01 січня 2023 року, за земельні ділянки (земельні частки (паї), що розташовані на територіях активних бойових дій або на тимчасово окупованих рф територіях України, які включені до Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих рф, плата за землю (земельний податок та орендна плата за земельні ділянки державної та комунальної власності) не нараховується та не сплачується за період з першого числа місяця, в якому було визначено щодо відповідних територій дату початку активних бойових дій або тимчасової окупації, до останнього числа місяця, в якому було завершено активні бойові дії або тимчасова окупація на відповідній території.
Наказом Мінрозвитку від 28.02.2025 №376 (далі – Наказ №376), який набрав чинності 20.03.2025, затверджено оновлений Перелік територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією (далі – Перелік територій).
Наказом №376 затверджені, зокрема, переліки:
Слід зазначити, що на частину третю «Територій активних бойових дій, на яких функціонують державні електронні інформаційні ресурси» розділу I Переліку територій дія пп. 69.14 п. 69 підрозділу 10 розділу XX ПКУ поширюється:
з 01 травня 2024 року, тобто починаючи з першого числа місяця, в якому набрала чинності постанова КМУ від 30.04.2024 №485 «Про внесення змін до пункту 1 Постанови Кабінету Міністрів України від 06 грудня 2022 року №1364», до останнього числа місяця, у якому завершено активні бойові дії.
Крім того, не сплачується податок за земельні ділянки, забруднені вибухонебезпечними предметами.
В зв’язку із цим, податківці проаналізували вимоги пп. 283.1.9, п. 283.2, п. 2831.3 ПКУ та вказали на таке.
У разі подання платником податків до контролюючого органу рішення відповідного органу місцевого самоврядування, військової адміністрації або військово-цивільної адміністрації про надання податкових пільг зі сплати місцевих податків та/або зборів на підставі заяви платника податків, інформація про які відсутня у базах даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, нарахування земельного податку до отримання контролюючим органом відповідних даних з Державного земельного кадастру здійснюється на підставі відомостей, наданих платником податків.
Отже, платники податку на прибуток – власники, орендарі, користувачі на інших умовах (в тому числі на умовах емфітевзису) земельних ділянок, віднесених до сільськогосподарських угідь, що розташовані на територіях активних бойових дій, або на тимчасово окупованих рф, які включені до Переліку територій або забруднених вибухонебезпечними предметами, та/або непридатних для використання у зв’язку з потенційною загрозою їх забруднення вибухонебезпечними предметами, не визначають МПЗ.
Водночас, такі платники повинні подавати Додаток МПЗ до рядка 06.2 МПЗ та Додаток МПЗ-З до рядка 02 МПЗ-З додатка МПЗ до рядка 06.2 МПЗ у складі Декларації за рік з декларуванням об’єктів оподаткування – кадастрових номерів, площ земельних ділянок та не нараховувати податкові зобов’язання з МПЗ (декларування з прочерками та «0»).
При цьому, платники податку на прибуток – власники, орендарі, користувачі на інших умовах (в тому числі на умовах емфітевзису) земельних ділянок, віднесених до сільськогосподарських угідь, що розташовані на територіях можливих бойових дій, за які нараховувалася та сплачувалася плата за землю:
мають визначати МПЗ та подавати Додаток МПЗ до рядка 06.2 МПЗ та Додаток МПЗ-З до рядка 02 МПЗ-З додатка МПЗ до рядка 06.2 МПЗ у складі Декларації.
Джерело: ЗІР, Категорія: 102.02
Матеріали на тему:
МПЗ: як правильно заповнити Додаток 2 для ФОП
Коефіцієнт для розрахунку МПЗ за періоди з 2024 року
Виправлення помилок у декларації з податку на прибуток: загальні правила
Способи виправлення помилок минулих періодів у декларації з податку на прибуток
Перехід на єдиний податок: подання прибуткової декларації за квартал замість року
ТОП-10 помилок, які допускають бухгалтери при складанні та поданні декларації з податку на прибуток
Відео за темою:
Річна звітність і податок на прибуток: найчастіші помилки та їхні наслідки
Податок на прибуток: виправляємо помилки в обліку та Декларації і звітуємо без штрафів
Податок на прибуток: самоперевірка показників рядок за рядком та виправлення помилок у декларації
Шаблони та зразки документів:
Податкова декларація з податку на прибуток
Лише раз на рік, до Дня бухгалтера й аудитора: спеціальні ціни та грандіозні розіграші! Дізнатись більше
Якщо товари знищено або пошкоджено під час їх перебування на відповідальному зберіганні в іншої особи, важливо правильно документально підтвердити цей факт. Розглянемо, хто має складати документи, як зафіксувати знищення товарів і які докази потрібні для підтвердження втрат
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
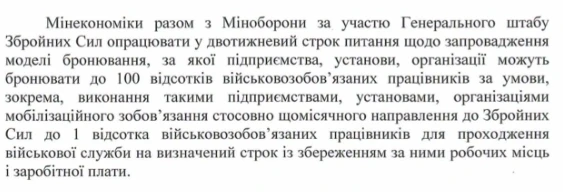
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
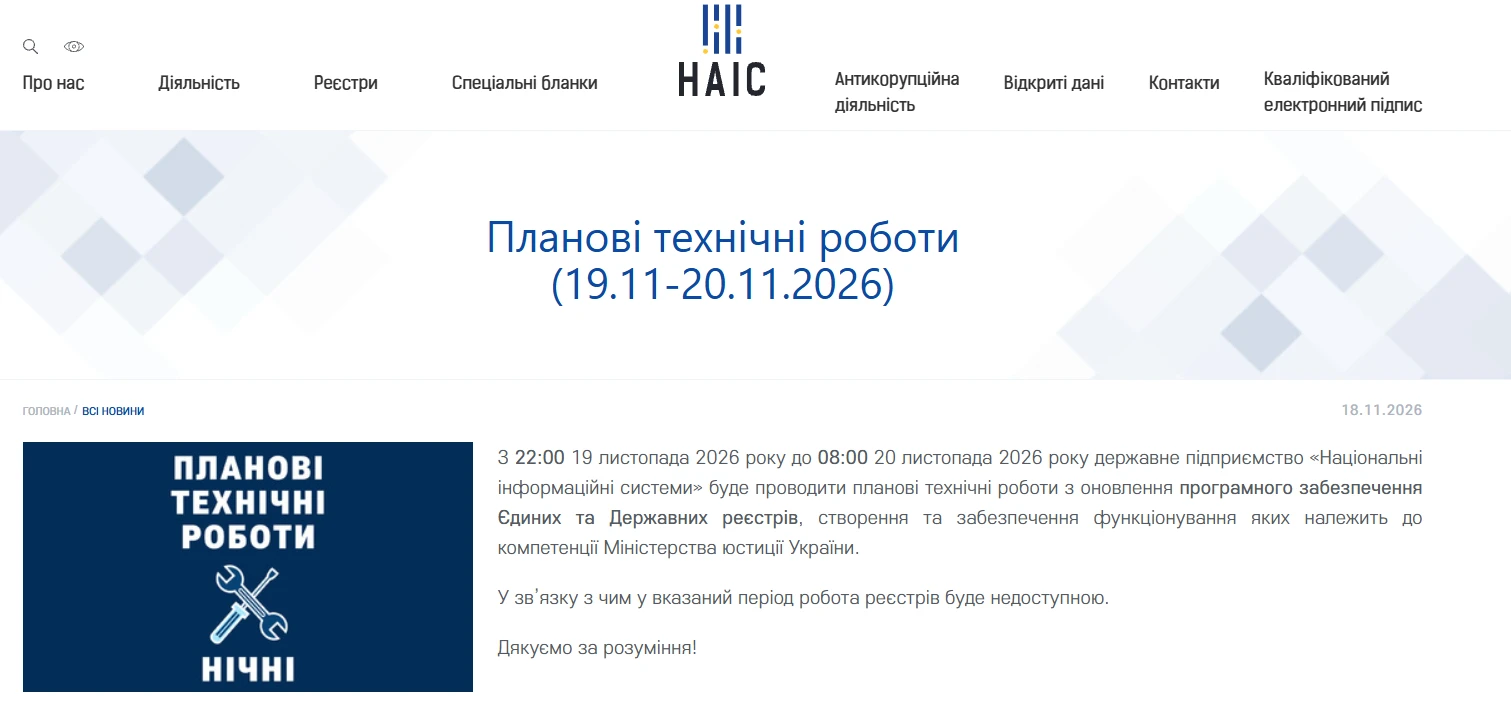
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення