
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ПДВ
28.07.2026
«Вхідний» ПДВ у медзакладах: що потрібно знати про податковий кредит
Під час надання медичних послуг заклади охорони здоров’я часто використовують лікарські засоби та медичні вироби, придбані з ПДВ. У зв’язку з цим виникає питання, як правильно враховувати «вхідний» ПДВ, якщо медичні послуги звільнені від оподаткування або, навпаки, оподатковуються у загальному порядку. ДПС роз’яснила порядок формування податкового кредиту та нарахування податкових зобов’язань у таких випадках
Лікарня надає медичні послуги населенню та є платником ПДВ. При наданні медичних послуг Лікарня використовує лікарські засоби та медичні вироби, придбані з ПДВ за ставками 7 або 20%.
Чи має Лікарня включати суму «вхідного» ПДВ, сплаченого при придбанні медикаментів, до калькуляції вартості (тарифу) медичної послуги, якщо операція з постачання такої послуги звільняється від оподаткування ПДВ?
Загальний порядок формування податкового кредиту, визначений ст. 198 Податкового кодексу України (далі – ПКУ), передбачає включення до складу податкового кредиту усіх сум ПДВ, сплачених (нарахованих) у зв’язку з придбанням товарів/послуг, незалежно від напряму їх подальшого використання, у тому числі у разі якщо такі товари/послуги призначаються для використання в операціях, звільнених від оподаткування ПДВ відповідно до п. 197.1.5 ПКУ.
Отже, у разі якщо лікарські засоби та медичні вироби, придбані з ПДВ за ставками 7 або 20%, використовуються при наданні медичних послуг, операції з постачання яких звільняються від оподаткування ПДВ, суми ПДВ, сплачені при їх придбання, включаються до складу податкового кредиту в загальному порядку
Водночас у разі якщо такі товари призначаються для використання або починають використовуватися (у тому числі частково) у звільнених від оподаткування ПДВ відповідно до п. 197.1.5 ПКУ операціях, платник ПДВ зобов’язаний нарахувати податкові зобов’язання з ПДВ згідно з п. 198.5 та / або п. 199.1 ПКУ.
При цьому податкові зобов’язання з ПДВ відповідно до п. 198.5 та / або п. 199.1 ПКУ мають визначатися із застосуванням ставки ПДВ, за якою при придбанні відповідних лікарських засобів та медичних виробів був сформований податковий кредит (7 або 20%).
Якщо операція з постачання медичної послуги оподатковується ПДВ у загальновстановленому порядку, то чи включається сума «вхідного» ПДВ за медикаменти до калькуляції собівартості такої медичної послуги?
У разі якщо лікарські засоби та медичні вироби, придбані з ПДВ за ставками 7 або 20%, використовуються при наданні медичних послуг, операції з постачання яких не звільняються від оподаткування ПДВ відповідно до п.п. 197.1.5 ПКУ, а оподатковуються ПДВ у загальновстановленому порядку, то суми ПДВ, сплачені при їх придбання, включаються до складу податкового кредиту в загальному порядку відповідно до п. 198.3 ПКУ.
Використання при наданні медичних послуг, які оподатковуються ПДВ у загальновстановленому порядку за ставкою 20 відсотків, лікарських засобів та медичних виробів, придбаних за ставками 7 або 20%, не впливає на режим оподаткування ПДВ, що застосовується до операції з постачання медичної послуги.
При цьому ДПС зазначає, що ПКУ не регулює питання формування у бухгалтерському обліку собівартості (калькуляції) медичної послуги, у тому числі включення до її складу сум ПДВ, сплачених при придбанні лікарських засобів та медичних виробів.
Питання формування у бухгалтерському обліку собівартості (калькуляції) медичної послуги, у тому числі включення до її складу сум ПДВ, сплачених при придбанні лікарських засобів та медичних виробів, належить до компетенції Мінфіну.
Джерело: ІПК від 21.07.2026 №4197/ІПК/99-00-21-03-02 ІПК
Читайте більше:
Виправлення помилок у ПДВ-звітності: правила подання уточнюючого розрахунку з ПДВ
Реєстраційний ліміт для податкових накладних
Покупець виявився платником ПДВ: як бухгалтеру здійснити виправлення
ПДВ-кейси: компенсуючі зобов’язання, послуги нерезидента і податковий кредит за розблокованою ПН
Податкова декларація з ПДВ із додатками: інструкція заповнення
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Ліцензії та дозволи
28.10.2026
Як не втратити «роздрібну» ліцензію у 2027 році: рахуємо зарплату та дохід
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт про Держбюджет на 2027 рік. Згідно законопроєкту передбачено мінзарплату на рівні 9546 грн і прожитковий мінімум для працездатних осіб – 3691 грн вже з 1 січня 2027 року. Зокрема, прив’язка до мінімальної заробітної плати визначає нові вимоги до рівня доходів та зарплат для суб’єктів господарювання, що здійснюють роздрібну торгівлю пальним
Створення суб'єкта, зміни
28.10.2026
Як податкова дізнається про придбану нерухомість і що робити, якщо її немає в базі ДПС
Податкова отримує інформацію про квартири, будинки та інші об’єкти нерухомості від органів державної реєстрації прав. Відомості передаються в електронній формі щокварталу й використовуються для нарахування податку на нерухоме майно. Якщо придбаний об’єкт відсутній в інформаційних системах ДПС, фізична особа може самостійно подати правовстановлюючі документи. Розглянемо, як відбувається обмін даними та що робити власнику, якщо інформації про нерухомість немає в базі податкової
Заробітна плата
28.10.2026
З 1 січня 2027 року зарплати військових зростуть: Бюджет схвалено у І читанні
Верховна Рада 28 жовтня 2026 року підтримала правку №1279 до Держбюджету-2027, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено. Водночас ідеться не просто про доручення уряду переглянути виплати, а про їх збільшення. Наступний крок – реалізація рішення Кабміном і внесення відповідних змін до урядової постанови
Інше
28.10.2026
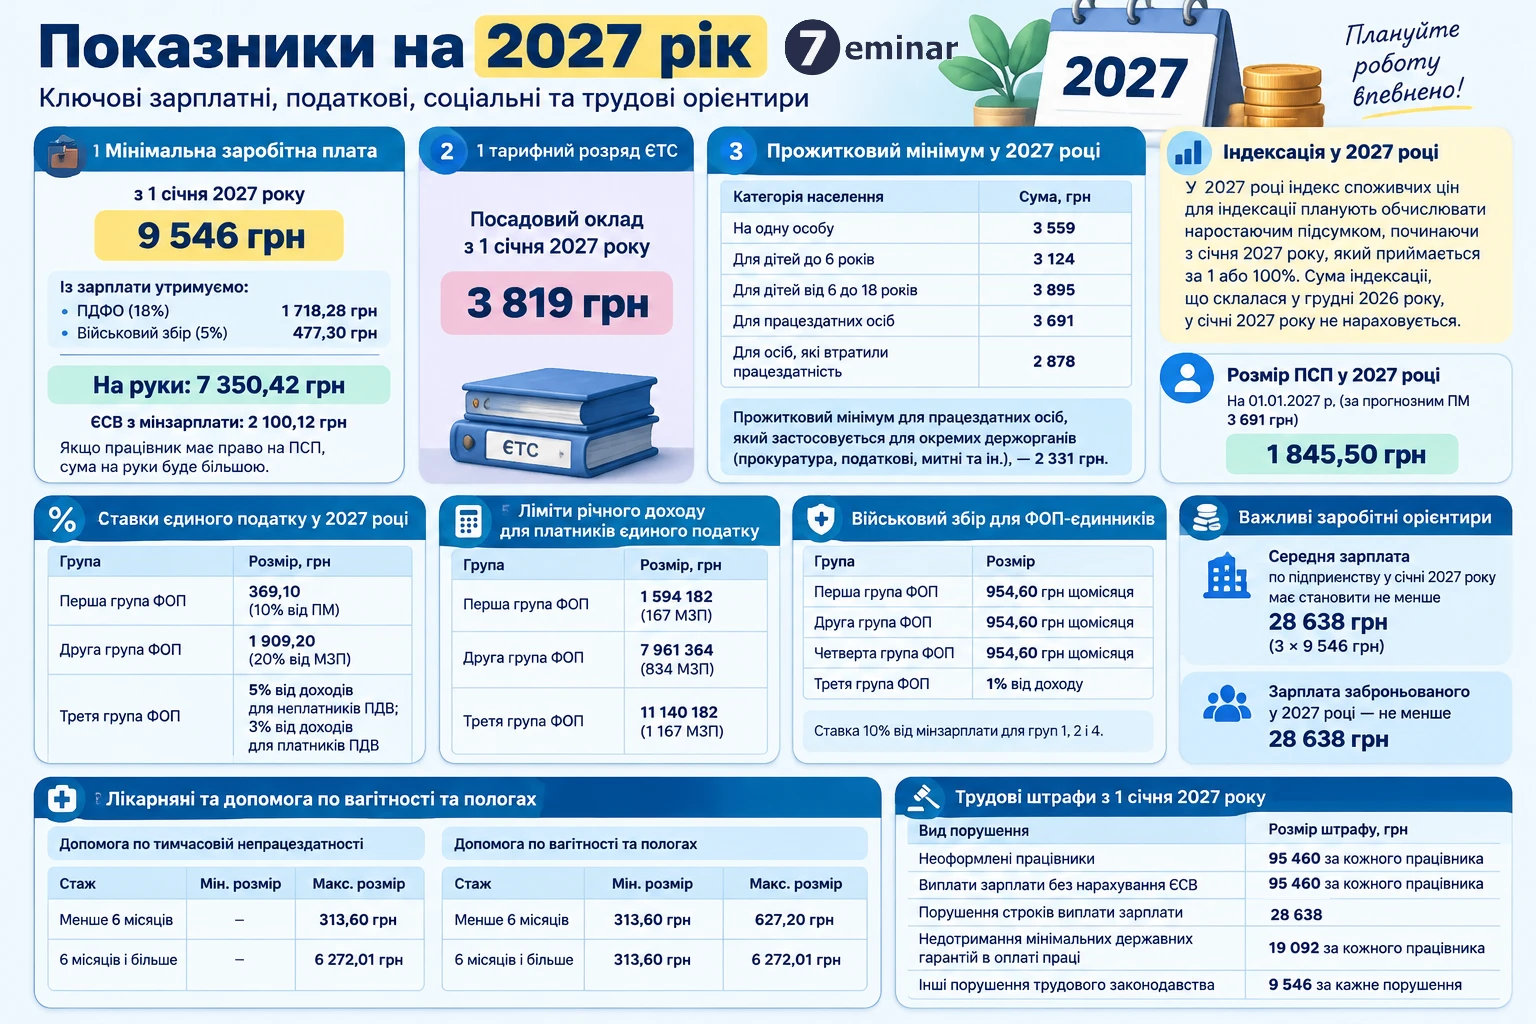
Держбюджет-2027 прийнято: головні показники для бухгалтера (МЗП, прожитковий мінімум, ЄСВ, ліміти ФОП)
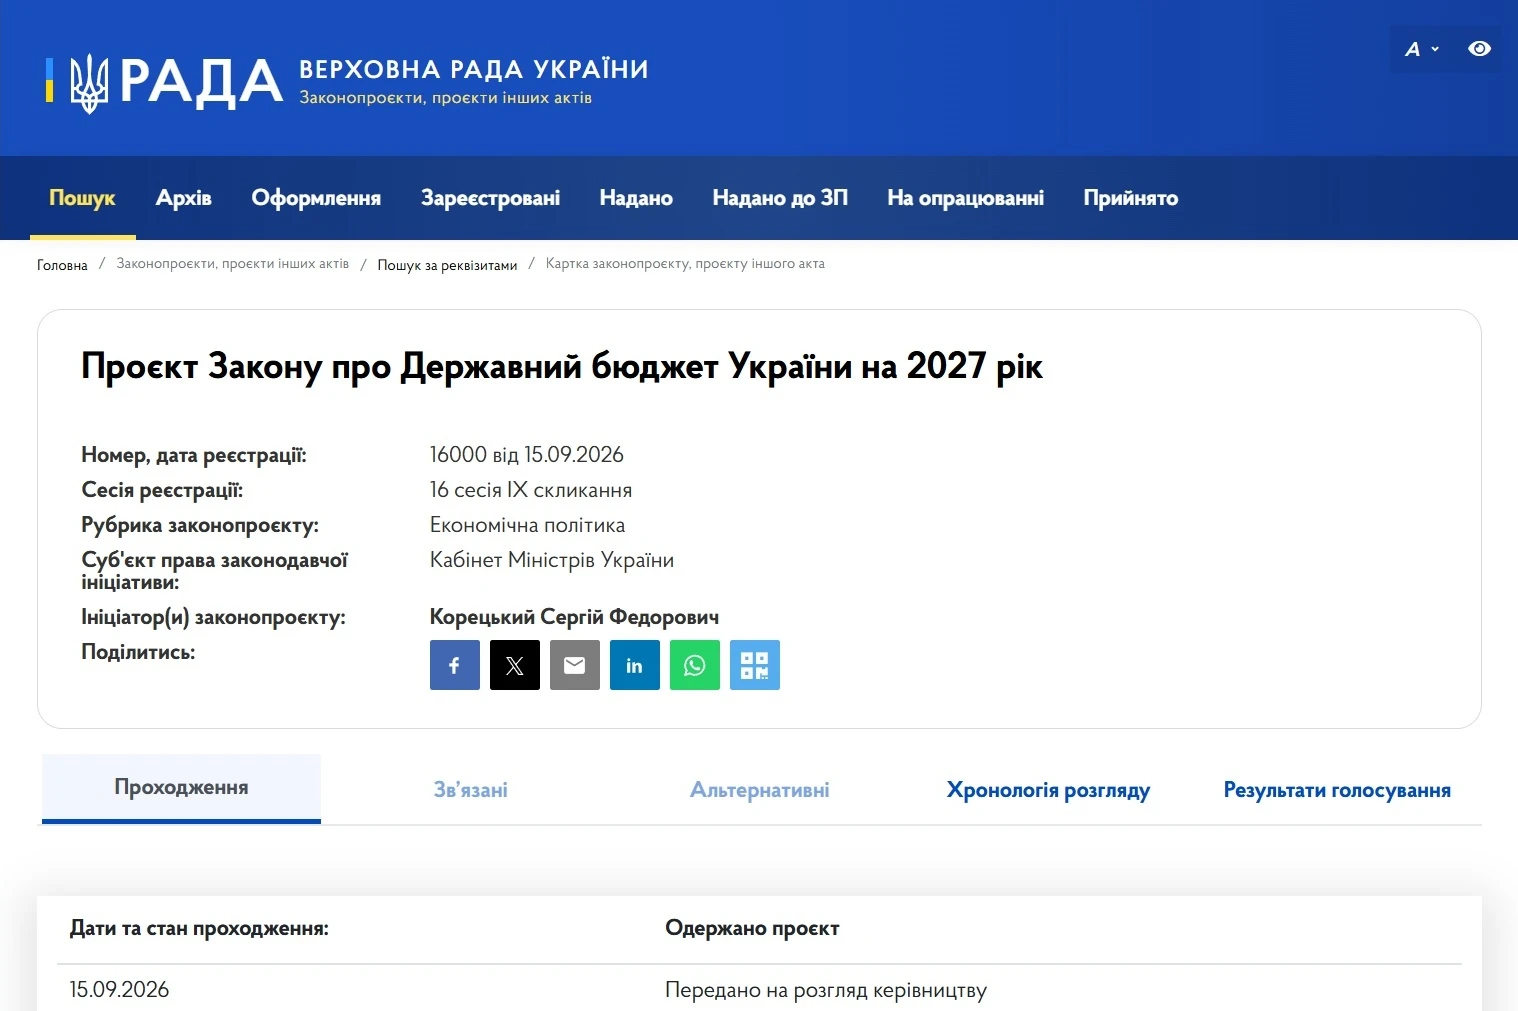
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік». На основі цих даних ми вже провели розрахунки ключових показників, що залежать від мінімальної заробітної плати та прожиткового мінімуму, і звели їх у порівняльні таблиці. Це дозволяє чітко побачити прогнозовані суми, навантаження на роботодавців і працівників, а також зміни у податках, ЄСВ, штрафах і соціальних гарантіях у 2027 році
Медицина
28.10.2026
Обов’язкові медогляди працівників–2027: покроковий чек-лист для роботодавця від Держпраці
Роботодавець має не лише направити працівників на обов’язкові медичні огляди, а й правильно оформити всі етапи їх організації. Передусім потрібно дослідити умови праці, визначити категорії працівників, які підлягають медоглядам, погодити відповідний Перелік та скласти поіменний Список. Далі роботодавець укладає договір із закладом охорони здоров’я, оплачує медогляди та забезпечує працівникам збереження місця роботи й середнього заробітку на час їх проходження. Розглянемо покроковий чек-лист, який допоможе роботодавцю організувати медогляди та виконати рекомендації за їх результатами
Аліменти
28.10.2026
Аліменти під час призупинення трудового договору: як пропонують розраховувати заборгованість
У Верховній Раді зареєстрували законопроєкт №16185, який пропонує уточнити порядок розрахунку заборгованості з аліментів, якщо трудовий договір платника призупинено під час воєнного стану. Нині відсутність заробітку в такий період не звільняє від виникнення аліментної заборгованості, а судова практика щодо її обчислення потребує узгодження. Що саме пропонують змінити у статті 195 Сімейного кодексу України?
Лікарняні та декретні
28.10.2026
Лікарняний по вагітності та пологах у день звільнення: оплата, податки та звітність
Працівник звільнився і в день звільнення (останній робочий день) відкрив лікарняний по вагітності і пологам. 1. Хто заповнює заяву-розрахунок та перераховує кошти? 2. Які податки з декретних сплачуються в даній ситуації (ЄСВ, ПДФО, ВЗ)? 3. Як відображуються податки з декретних виплат в даній ситуації у звітності? 4. Працівник одночасно є ФОПом (єдиний податок 2 група), чи має право на отримання декретних як ФОП?
Пенсія, соцпільги
28.10.2026
Програма «Національний кешбек»: чи буде діяти у 2027 році
Національний кешбек можуть залишити без фінансування з державного бюджету. 28 жовтня 2026 року під час розгляду поправок до законопроєкту про Держбюджет-2027 Верховна Рада підтримала правку про заборону фінансування програми коштом держбюджету. Водночас раніше в бюджетних документах передбачали 9,415 млрд грн на державну підтримку розвитку виробництва та підприємництва, серед напрямів якої – компенсація покупцям за придбання українських товарів і послуг
Бронювання, критичність
28.10.2026
Бронювання працівників після зміни органу, що надав критичність: як діяти роботодавцю
Критичність, термін якої виходить 04.11.2026, була надана Мінекономіки, а підтвердження тепер отримали від регіональної, працівників потрібно перебронювати, чи заново бронювати? І за скільки часу до закінчення терміну можна бронювати?
Відстрочки, ВЛК
28.10.2026
Відстрочка для вчителів: що перевірити та як продовжити, якщо це не відбулось автоматично
Воєнний стан і загальну мобілізацію продовжено до 29 січня 2027 року. Водночас деякі вчителі могли отримати сповіщення про те, що їхню відстрочку не продовжено автоматично. Чинна відстрочка залишається дійсною до 30 жовтня включно, а після її завершення нову можна оформити в застосунку «Резерв+». Щоб уникнути проблем з автопродовженням надалі, педагогам варто перевірити категорію відстрочки та актуальність даних у системі АІКОМ 2
ПДВ
28.10.2026
ПДВ можуть підвищити на 1%: Мінекономіки шукає кошти для компенсації збитків бізнесу
Мінекономіки продовжує розглядати можливість підвищення ПДВ на 1% для фінансування фонду компенсації збитків бізнесу, який постраждав від російських обстрілів. Водночас відомство готове обговорювати альтернативні джерела наповнення фонду. Його запуск планують на 2027 рік, а серед пріоритетів – залучення міжнародної фінансової допомоги. Чи запровадять додатковий відсоток ПДВ і як працюватиме механізм компенсацій?
Пенсія, соцпільги
28.10.2026
Базова соціальна допомога з 01.01.2028 замість кількох виплат: Закон підписано
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
Е-сервіс
28.10.2026
Як внести зміни до пенсійної справи онлайн
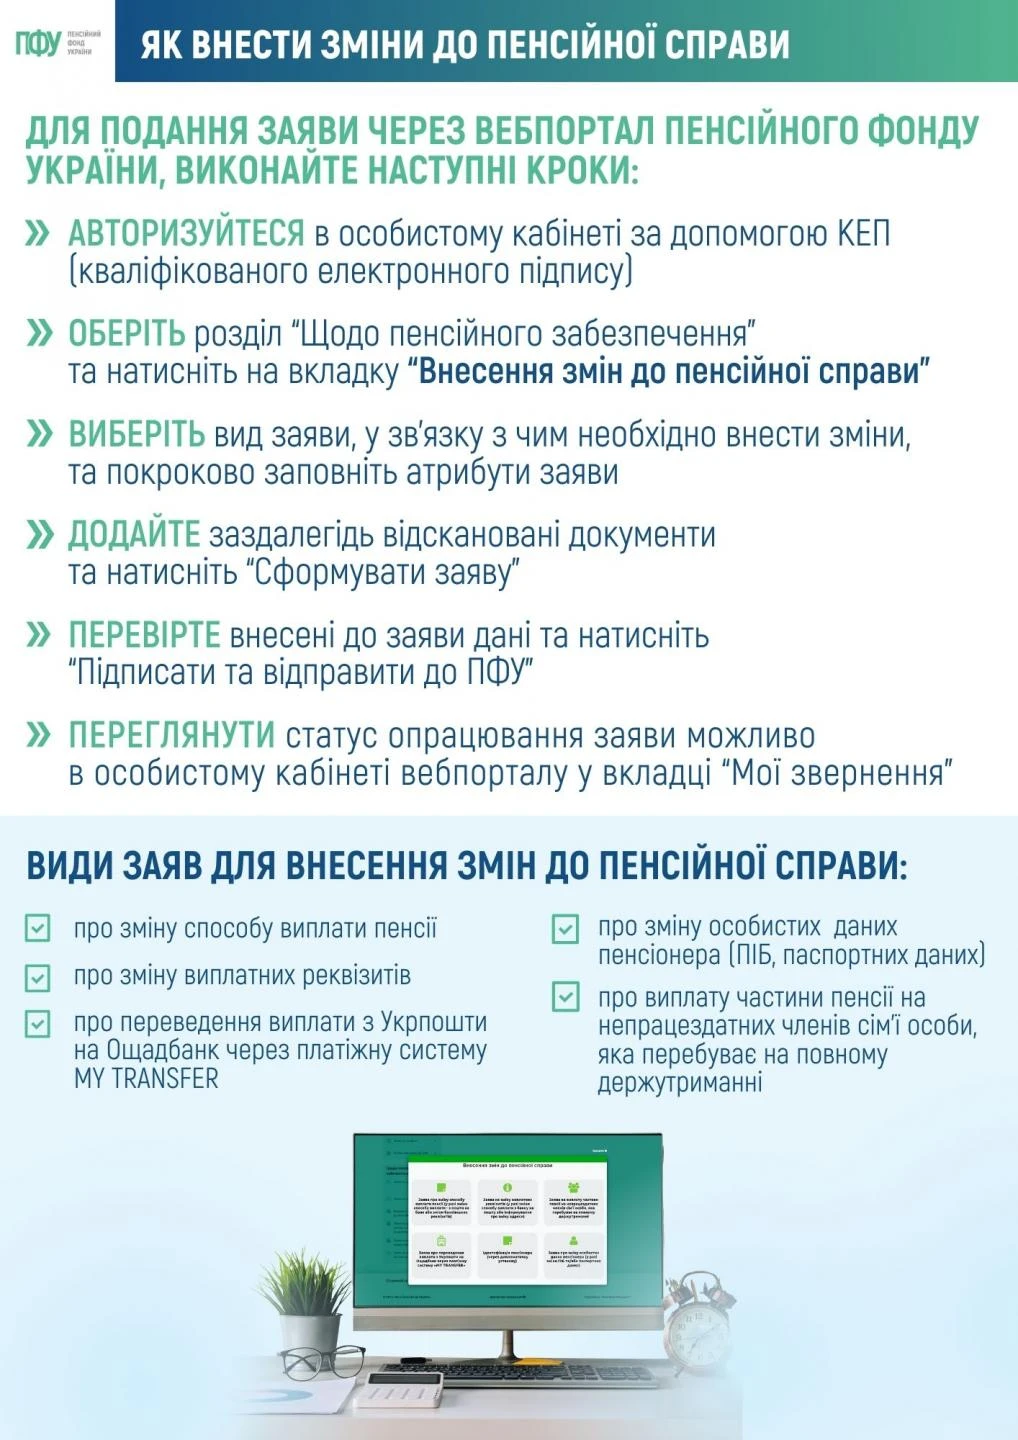
ПФУ надає можливість подати заяву про внесення змін до пенсійної справи онлайн через вебпортал із використанням КЕП. Такий формат дозволяє пенсіонерам оперативно оновлювати персональні дані, змінювати спосіб отримання пенсії або банківські реквізити без особистого відвідування сервісних центрів. Процедура є поетапною та передбачає заповнення електронної форми, додавання документів і підтвердження заяви цифровим підписом
Робочий час, графіки роботи
28.10.2026
Вахтовий метод роботи: правила, тривалість вахти, оплата праці та оформлення документів
Що таке вахтовий метод роботи та як його правильно запровадити на підприємстві. Розбираємо тривалість вахти, підсумований облік робочого часу, оплату праці, проживання і доставку працівників, обмеження для окремих категорій та покрокове документальне оформлення вахтового методу.
Форма №20-ОПП
28.10.2026
Продали або придбали автомобілі: як оновити узагальнені дані у формі №20-ОПП
Якщо підприємство подало узагальнену інформацію про однотипні транспортні засоби у Заяві за формою №20-ОПП, а згодом відбулися зміни, потрібно правильно заповнити розділ 3. Порядок залежить від причини змін: придбання або продажу автомобілів, зміни їхнього місцезнаходження, стану чи права власності або змін щодо всіх транспортних засобів у групі. Розглянемо, який код ознаки надання інформації зазначати та як відображати такі зміни в заяві
Інше
28.10.2026
Повідомлення до ДПС про втрату документів через воєнні дії: які ризики, якщо не подавати
Чи обов'язково подавати в податкову повідомлення про втрату та пошкодження документів, внаслідок воєнних дій ст. 44.5 ПКУ (через 5 днів, потім акт, висновки комісії через 10 днів). ТОВ на єдиному податку, без ПДВ, КВЕД 68.20. Чи можливо краще відновлювати документи без сповіщення податкової? Та якщо вже подали, то чи буде це на контролі податкової, з подальшою можливою перевіркою, після закінчення строків відновлення документів?