
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Створення суб'єкта, зміни
06.07.2026
Як ТОВ розрахуватись з учасником, що виходить
Учасник товариства з обмеженою відповідальністю (далі – ТОВ), має право покинути товариство у будь-який час. В статті розглянемо варіанти, за якими учасник може розлучитися з ТОВ та загальні правила розрахунків ТОВ з учасником за його частку
- Вихід учасника з ТОВ чи відступлення частки: як це вплине на ТОВ
- Правила розрахунків за частку між товариством та учасником
- Висновки
Вихід учасника з ТОВ чи відступлення частки: як це вплине на ТОВ
Відносини між учасниками та ТОВ регулює Закон України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю» (далі – Закон №2275).
Зокрема, коли учасник покидає ТОВ, таке товариство:
- або має зменшити статутний капітал на частку такого учасника (ч. 3 ст. 25 Закону України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань», далі – Закон №755);
- або обійтися без зменшення статутного капіталу, якщо учасник відступить свою частку товариству, а товариство, в свою чергу, виконає умови, прописані у ст. 25 Закону №2275.
В обох випадках ТОВ повинно виплатити такому колишньому учаснику вартість його частки грошима чи майном, якщо інше не прописано в статуті товариства (ч. 7 – ч. 10, ч. 12 ст. 24 Закону №2275).
Якщо ж учасник відступає (продає) свою частку іншим учасникам чи третім особам, відповідно до ст. 21 Закону №2275, то товариство не зменшує статутний капітал на вартість частки учасника, що виходить і не бере участь в розрахунках учасника з іншими особами. Розрахунки за частку здійснюються безпосередньо між учасником, що виходить та іншими учасниками/третіми особами.
Правила розрахунків за частку між товариством та учасником
Загальні правила розрахунків між товариством та учасником, що виходить, прописані в ст. 24 Закону №2275.
Наведемо ці правила:
- Виплату вартості частки товариство повинно здійснити протягом одного року з дня, коли воно дізналося чи мало дізнатися про вихід учасника.
- Вартість частки учасника визначається станом на день, що передував дню подання учасником відповідної заяви у порядку, передбаченому Законом №755).
- Вартість частки визначається виходячи з ринкової вартості сукупності всіх часток учасників товариства пропорційно до розміру частки такого учасника.
Чи потрібно для визначення ринкової вартості частки залучати професійного оцінювача?
Зазначимо, що закон вимагає таке залучення тільки у випадках, коли у товаристві є державна частка або частка комунального майна. Це випливає зі ст. 7 Закону від 12.07.2001 №2658-III «Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні».
Якщо ж учасниками товариства є фізичні особи та/або юридичні особи приватної форми власності, тоді товариство може визначити ринкову вартість частки самостійно. Нагадаємо, що:
Ринкова вартість – це вартість, за якою частка може бути передана іншому власнику за взаємною згодою сторін При цьому обидві сторони є взаємно незалежними юридично та фактично, володіють достатньою інформацією про таку частку, а також про ціни, які склалися на ринку на подібний товар у порівняних економічних (комерційних) умовах (згідно з пп. 14.1.219 Податкового кодексу України, далі – ПКУ).
Але зверніть увагу! Якщо йдеться про частку учасника-фізособи, то рекомендуємо такому учаснику звернутися саме до професійного оцінювача за оцінкою частки для цілей оподаткування інвестиційного прибутку. Адже податківці роз’яснюють, що при визначенні вартості майна, отриманого засновниками-фізособами у разі виходу з числа засновників емітента корпоративних прав, для розрахунку інвестиційного прибутку необхідно керуватися Національними стандартами оцінки майна (ЗІР, категорія 103.10). Нагадаємо, що вказані стандарти застосовуються суб’єктами оціночної діяльності. Тому залучення професійного оцінювача в цьому випадку послужить безперечним підтвердженням правильності визначення оцінки частки та допоможе запобігти ризику донарахування податків учаснику-фізособі
До того ж, як випливає з судової практики, за наявності спору між учасником товариства (юрособою чи фізособою) та самим товариством щодо визначення вартості майна останнього, учасник товариства має право вимагати проведення з ним розрахунків на підставі дійсної (ринкової) вартості майна товариства, а не на підставі вартості, за якою майно обліковується у товаристві. Як визначають юристи, взяття майна на облік за певною вартістю є односторонньою вольовою дією товариства, яка не може бути беззаперечним доказом дійсної вартості майна. Сторони можуть доводити дійсну вартість майна будь-якими належними доказами, зокрема, висновками експертів (див, наприклад, постанову Верховного Суду від 27.11.2018 у справі №920/65/18).
- За погодженням учасника товариства, який вийшов, та товариства зобов’язання зі сплати грошових коштів може бути замінено зобов’язанням із передачі іншого майна.
- Товариство виплачує учаснику, який вийшов з товариства, вартість його частки або передає майно лише пропорційно до розміру оплаченої частини частки такого учасника.
Зазначимо, що якщо на момент виходу учасника з товариства чиїсь частки в ТОВ залишаються не повністю оплаченими, то пропорції часток всіх учасників доведеться перерахувати.
Приклад
Статутний капітал ТОВ – 100 000 грн. У ТОВ є два учасники А та Б, частки яких складають:
- учасник А – 30% (номінальна вартість внеску в статутний капітал – 30 000 грн);
- учасник Б – 70% (номінальна вартість внеску в статутний капітал – 70 000 грн).
Учасник А вирішив вийти з ТОВ.
Розрахуємо розмір його частки для 2-х варіантів.
Варіант 1. Учасник Б повністю оплатив свій внесок, а учасник А сплатив тільки 6 000 грн з 30 000 грн. Сума неоплаченого капіталу складає 24 000 грн (30 000 грн – 6 000 грн).
Звідти фактичний розмір частки учасника А складає 7,89% [6 000 грн : (100 000 грн – 24 000 грн) х 100%]. Відповідно частка учасника Б – 92,11%.
Варіант 2. Учасник А повністю оплатив свій внесок, а учасник Б сплатив тільки 20 000 грн з 70 000 грн. Сума неоплаченого капіталу складає 50 000 грн (70 000 грн – 20 000 грн).
Звідти фактичний розмір частки учасника А складає 60% [30 000 грн : (100 000 грн – 50 000 грн) х 100%]. Відповідно частка учасника Б – 40%.
Ми навели основні правила розрахунків товариства з учасником, які передбачені Законом №2275.
Але, зверніть увагу! Якщо статутом товариства передбачені інші строк, порядок, розмір та спосіб проведення розрахунків з учасником, ніж ті, що наведені в Законі №2275, застосовують положення статуту (ч. 7, ч. 12 ст. 24 Закону №2275)
Зокрема, товариство має право прописати в статуті свої правила розрахунків з учасником. Наприклад, товариство може виплатити учаснику, що виходить, номінальну вартість його внеску, незалежно від фінансового стану підприємства. Або розрахувати суму виплати виходячи з вартості частки такого учасника у балансової вартості чистих активів ТОВ станом на дату балансу, що передує виходу учасника тощо.
Висновки
Учасник може вийти з ТОВ, чи відступити ТОВ свою частку. В обох випадках ТОВ повинно розрахуватись з учасником в порядку і за правилами, встановленими законодавством або статутом підприємства і відобразити ці події в обліку. Якщо учасник відступає свою частку іншим особам, на облік ТОВ це не впливає.
Читайте більше:
Як ТОВ розрахуватись з учасником, що виходить
Зміна засновників: чи потрібно повідомляти податкову і в які терміни
ТОВ чи ФОП: порівняння бізнес-моделей, обліку та оподаткування
Облік статутного, неоплаченого та вилученого капіталу: бухгалтерські проведення
Облік додаткового, резервного капіталу та нерозподілених прибутків: бухгалтерські проведення
Фізособа продала частку в статутному капіталі: чи подавати майнову декларацію
Як вийти з ТОВ: покрокова інструкція для учасників
Внесок основних засобів до статутного капіталу: що з доходом
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Е-сервіс
18.11.2026
Допомогу «єЯсла» тепер можна оформити через Дію: Мінсоцполітики
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
ФОП
18.11.2026
Уточнююча декларація по ЄП подається до 19.11: чи потрібно перед поданням сплатити податки
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
ЄСВ
18.11.2026
Бюджетні установи в реєстрі страхувальників: як підтвердити статус платника ЄСВ
Бюджетні установи для внесення відомостей до реєстру страхувальників мають окрему процедуру підтвердження свого статусу, яка передбачає звернення до контролюючого органу та подання визначених документів. Це необхідно для коректного обліку платників ЄСВ та подальшого відображення установи в реєстрах ДПС
Сільгоспдіяльність
18.11.2026
Податкові послаблення для аграріїв: Комітет ВРУ підтримав зміни щодо єдиного податку 4 групи та МПЗ (законопроєкт №16036)
Комітет ВРУ рекомендував парламенту ухвалити в цілому законопроєкт №16036, який містить комплекс податкових пільг для аграріїв та землекористувачів. Як повідомив голова комітету Данило Гетманцев, документ дозволить сільгоспвиробникам зберегти статус платників єдиного податку 4 групи у 2027–2028 роках попри падіння обсягів реалізації. Крім того, зміни до Податкового кодексу встановлюють справедливий розрахунок мінімального податкового зобов’язання
Особи з інвалідністю
18.11.2026
ДПС не штрафуватиме за несплату внеску на працевлаштування осіб з інвалідністю за І і ІІ квартал: які умови треба виконати
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Податкова та фінзвітність
18.11.2026
Помилково подали податкову декларацію: як виправити помилку без зайвих наслідків
Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань
Торгівля, послуги
18.11.2026
Як продавати на OLX з 1 січня 2027 року без блокування доставки: терміни верифікації через «Дію» та правила оподаткування
З 1 січня 2027 року в Україні набувають чинності нові правила для цифрових платформ (Закон №4903-IX), за якими продавцям із послугою OLX Доставка доведеться обов'язково проходити верифікацію через «Дію». Платформа виконуватиме функцію податкового агента: щорічно передаватиме дані про доходи користувачів до ДПС та автоматично утримуватиме податок 10% із суми продажів, що перевищує еквівалент 2000 євро на рік. Що зміниться для ФОП читайте далі у роз'ясненні від маркетплейсу
Основні засоби, МНМА
18.11.2026
Чи нараховується податкова амортизація на квартиру, яку ТОВ здає в оренду фізособі
Податковий кодекс України дозволяє нараховувати податкову амортизацію на основні засоби, якщо вони використовуються у господарській діяльності платника податку. Тому якщо квартира належить ТОВ, здається в оренду з метою отримання доходу та амортизується у бухгалтерському обліку, підприємство має право враховувати податкову амортизацію такого об’єкта відповідно до вимог статті 138 ПКУ
Бронювання, критичність
18.11.2026
З 1 грудня стартує перевірка критично важливих підприємств: хто втратить право бронювати працівників
З 1 грудня в Україні розпочнуться масштабні перевірки перевізників на відповідність вимогам бронювання військовозобов’язаних згідно з постановою КМУ №76 та галузевими критеріями Мінрозвитку (наказ №50). У разі виявлення порушень чи зловживань профільна комісія розглядатиме питання про позбавлення статусу критично важливого підприємства, що як наслідок потягне втрату всіх чинних бронювань працівників
Бронювання, критичність
18.11.2026
Галузеві та регіональні критерії для бронювання (станом на 18.11.2026)
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

Торгівля, послуги
18.11.2026
Prom змінює правила для продавців: що потрібно зробити до 1 січня 2027 року
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
Готівкові кошти, розрахунки
18.11.2026
Внесок на підтримку працевлаштування осіб з інвалідністю: приклад платіжки від ДПС
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
Державний нагляд
18.11.2026
Податкова не зможе вимагати документи, які вже має: новація законопроєкту №16036
18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
Бронювання, критичність
18.11.2026
Статус критично важливих підприємств та бронювання можуть відновити: на кого поширяться нові правила
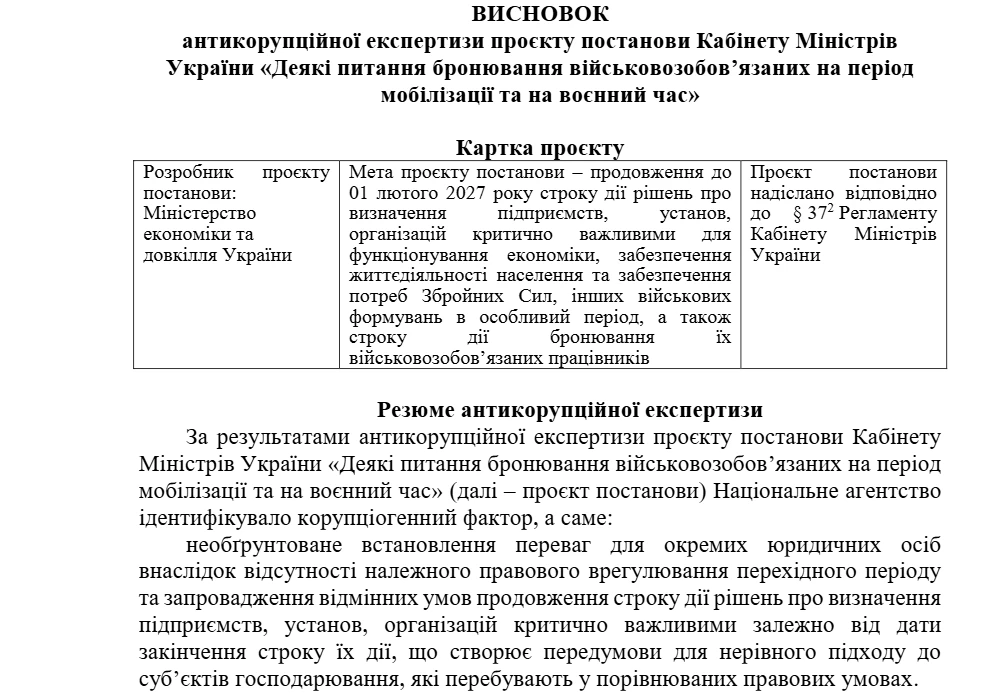
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
Документообіг, первинні документи
18.11.2026
Розбіжності у копійках між податковою та видатковою накладною: чи потрібно виправляти
Підкажіть, будь ласка, якщо у податковій накладній ціна без ПДВ 333.333 грн, а у видатковій накладній без ПДВ 333.33 грн, з ПДВ 400,00 грн. Чи допустимо таке заповнення? Чи не втратимо ми податковий кредит?
Зміни у законодавстві
18.11.2026
З 23 жовтня діють нові правила камеральної та документальної позапланової перевірок: хто в зоні ризику
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
Торгівля, послуги
18.11.2026
З 1 липня 2027 року нові правила онлайн-торгівлі алкоголем та тютюновими виробами: ДПС
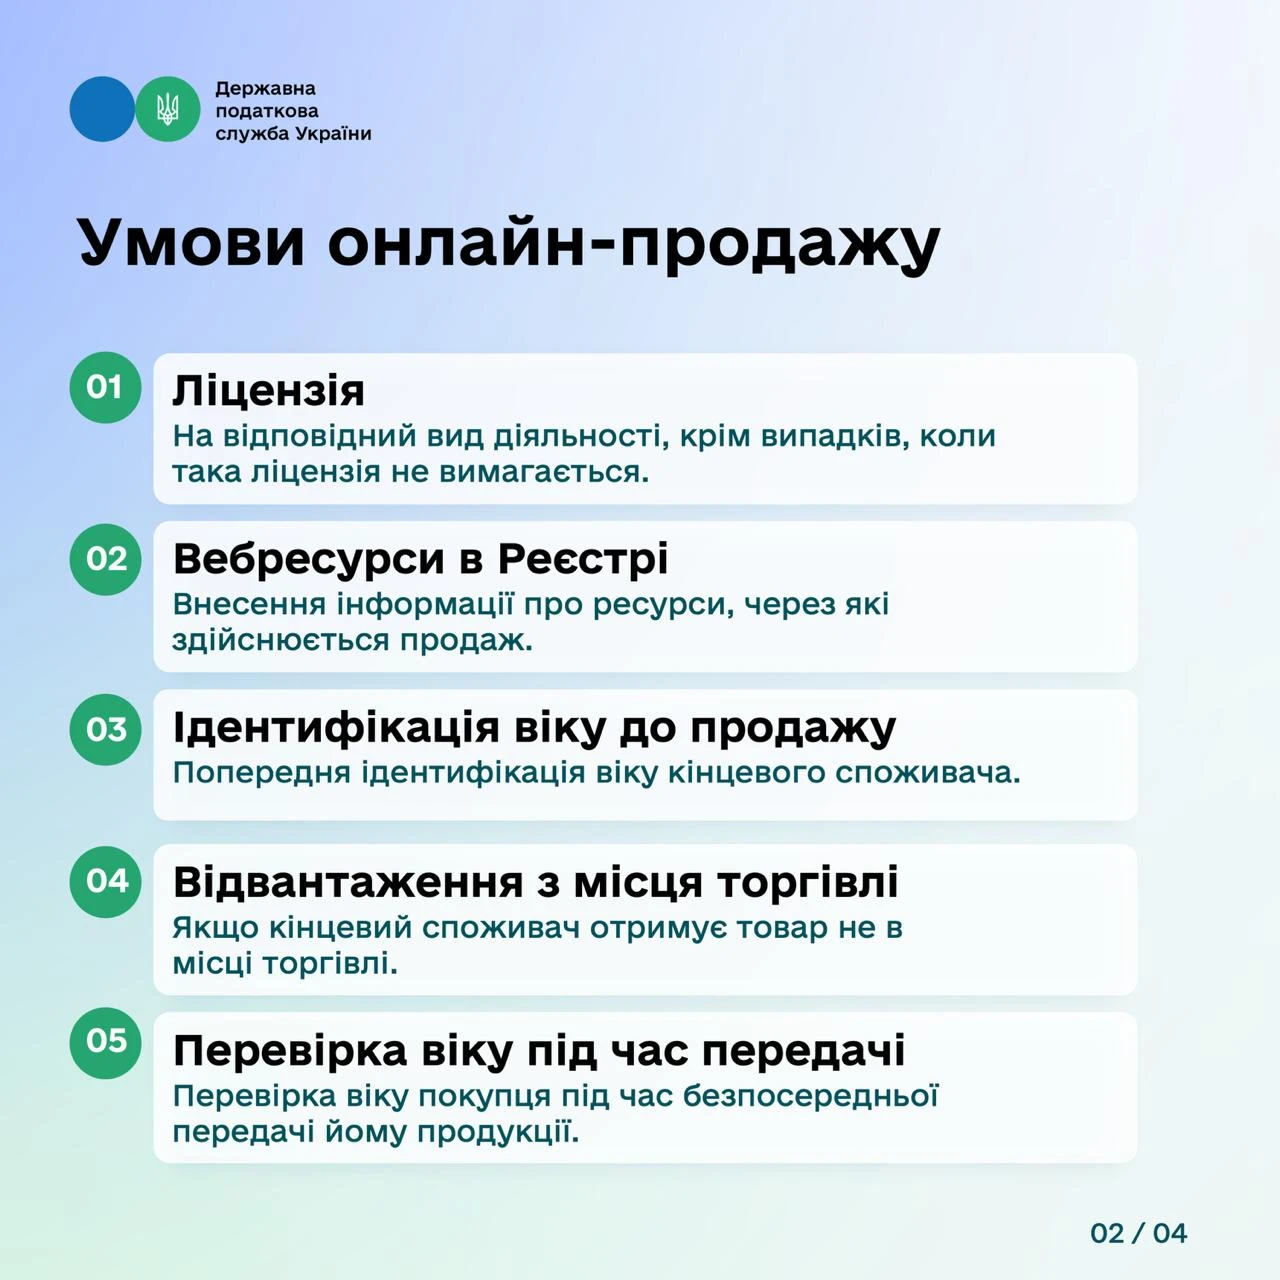
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
РРО / ПРРО, фіскальні чеки
18.11.2026
Штрафи за помилки в чеках РРО можуть обмежити 1 мінзарплатою: правка Гетманцева до законопроєкту №16036
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Індексація, компенсація
18.11.2026
Як правильно порахувати індексацію за неповного робочого часу
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

Цільове фінансування
18.11.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання