

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Апеляційний суд підтримав ДПС і підтвердив донарахування понад 450 тис. грн податків фізичній особі, яка отримувала гроші за створення контенту на іноземній платформі. Дані про доходи були отримані від податкового органу Великої Британії в межах міжнародного обміну інформацією
ГУ ДПС в Одеській області інформує, що П'ятий апеляційний адміністративний суд в постанові від 09.06.2026 у справі №420/35254/25 залишив в силі рішення суду першої інстанції та підтвердив правомірність висновку контролюючого органу про нарахування фізичній особі (далі – позивачка) податкових зобов’язань у сумі 451 тис грн при отриманні доходу за створення контенту на онлайн платформі.
Під час проведення документальної позапланової перевірки позивачки контролюючим органом використано інформацію, яка надана компетентним органом Сполученого Королівства Великої Британії та Північної Ірландії у порядку, передбаченому Конвенцією між Урядом України та Сполученим Королівством Великої Британії та Північної Ірландії, відповідно до якої позивачка отримала дохід від британського суб’єкта господарювання за створення контенту на онлайн платформі протягом 2021 - 2022 року у сумі 55 576 доларів США, з яких:
Проведеною перевіркою встановлено, що позивачкою:
Апеляційна інстанція відмовляючи у задоволенні апеляційної скарги позивачки, зазначила, що обов’язком доказування слід вважати закріплену в процесуальному та матеріальному законодавстві міру належної поведінки особи, яка бере участь у судовому процесі, зі збирання та надання доказів для підтвердження свого суб’єктивного права, що має за мету усунення невизначеності, яка виникає в правовідносинах у разі неможливості достовірно з’ясувати обставини, які мають значення для справи.
Важливим елементом змагальності процесу є стандарти доказування, тобто спеціальні правила, якими суд має керуватися при вирішення справи. Ці правила дозволяють оцінити, наскільки вдало і переконливо сторони виконали вимоги щодо розподілу тягаря доказування і наскільки змогли переконати суд у правильності своєї позиції, що робить оцінку доказів алгоритмізованою та обґрунтованою.
Апеляційний суд не заперечував, що в адміністративних справах тягар доказування правомірності прийнятого рішення в разі його оскарження в суді покладається саме на суб’єкта владних повноважень, однак, це не звільняє позивачку від права та обов’язку спростувати надані відповідачем/суб’єктом владних повноважень.
Водночас, пасивну процесуальну поведінку скаржниці, яка проявлялася в ухиленні від спростування доводів та доказів відповідача/суб’єкта владних повноважень, у цьому випадку суд вважав слід тлумачити саме на користь відповідача/суб’єкта владних повноважень.
Також апеляційною інстанцією було спростовано доводи позивачки про те, що наявна у Головного управління ДПС в Одеській області інформація, а саме офіційна відповідь компетентного органу Сполученого Королівства Великої Британії та Північної Ірландії, не може бути належним доказом у справі і свідчити про отримання нею доходу.
Апеляційним судом враховано доводи контролюючого органу, що письмова відповідь податкового органу Великої Британії містить достатні дані, у тому числі персональні дані позивачки, суму нарахованого її доходу та підтверджує факт її участі на онлайн платформі як отримувача виплат.
На переконання апеляційного суду, під час прийняття оскаржуваних рішень, податковий орган послугувався настільки вагомими доказами, які здатні підтримати умовивід щодо існування обставин отримання доходу позивачкою з надзвичайно високим ступенем переконливості.
Враховуючи вищевикладене, колегія суддів погодилась з висновком суду першої інстанції, про те, що є доведеним факт отримання позивачкою доходу джерелом походження за межами України, але при цьому:
Джерело: ДПС
Читайте більше:
Виплата 15 мільйонів родинам військових: ВС пояснив ключову умову
Воєнний стан «заморозив» завершення патентів: рішення Верховного Суду
ВС: ДПС має називати конкретні причини відмови, а не відписуватися шаблонами
Несвоєчасне надання сертифіката ТПП не позбавляє права посилатися на форс-мажор – ВС
Не перевірила походження ділянки: ЄСПЛ підтримав витребування землі на користь держави
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
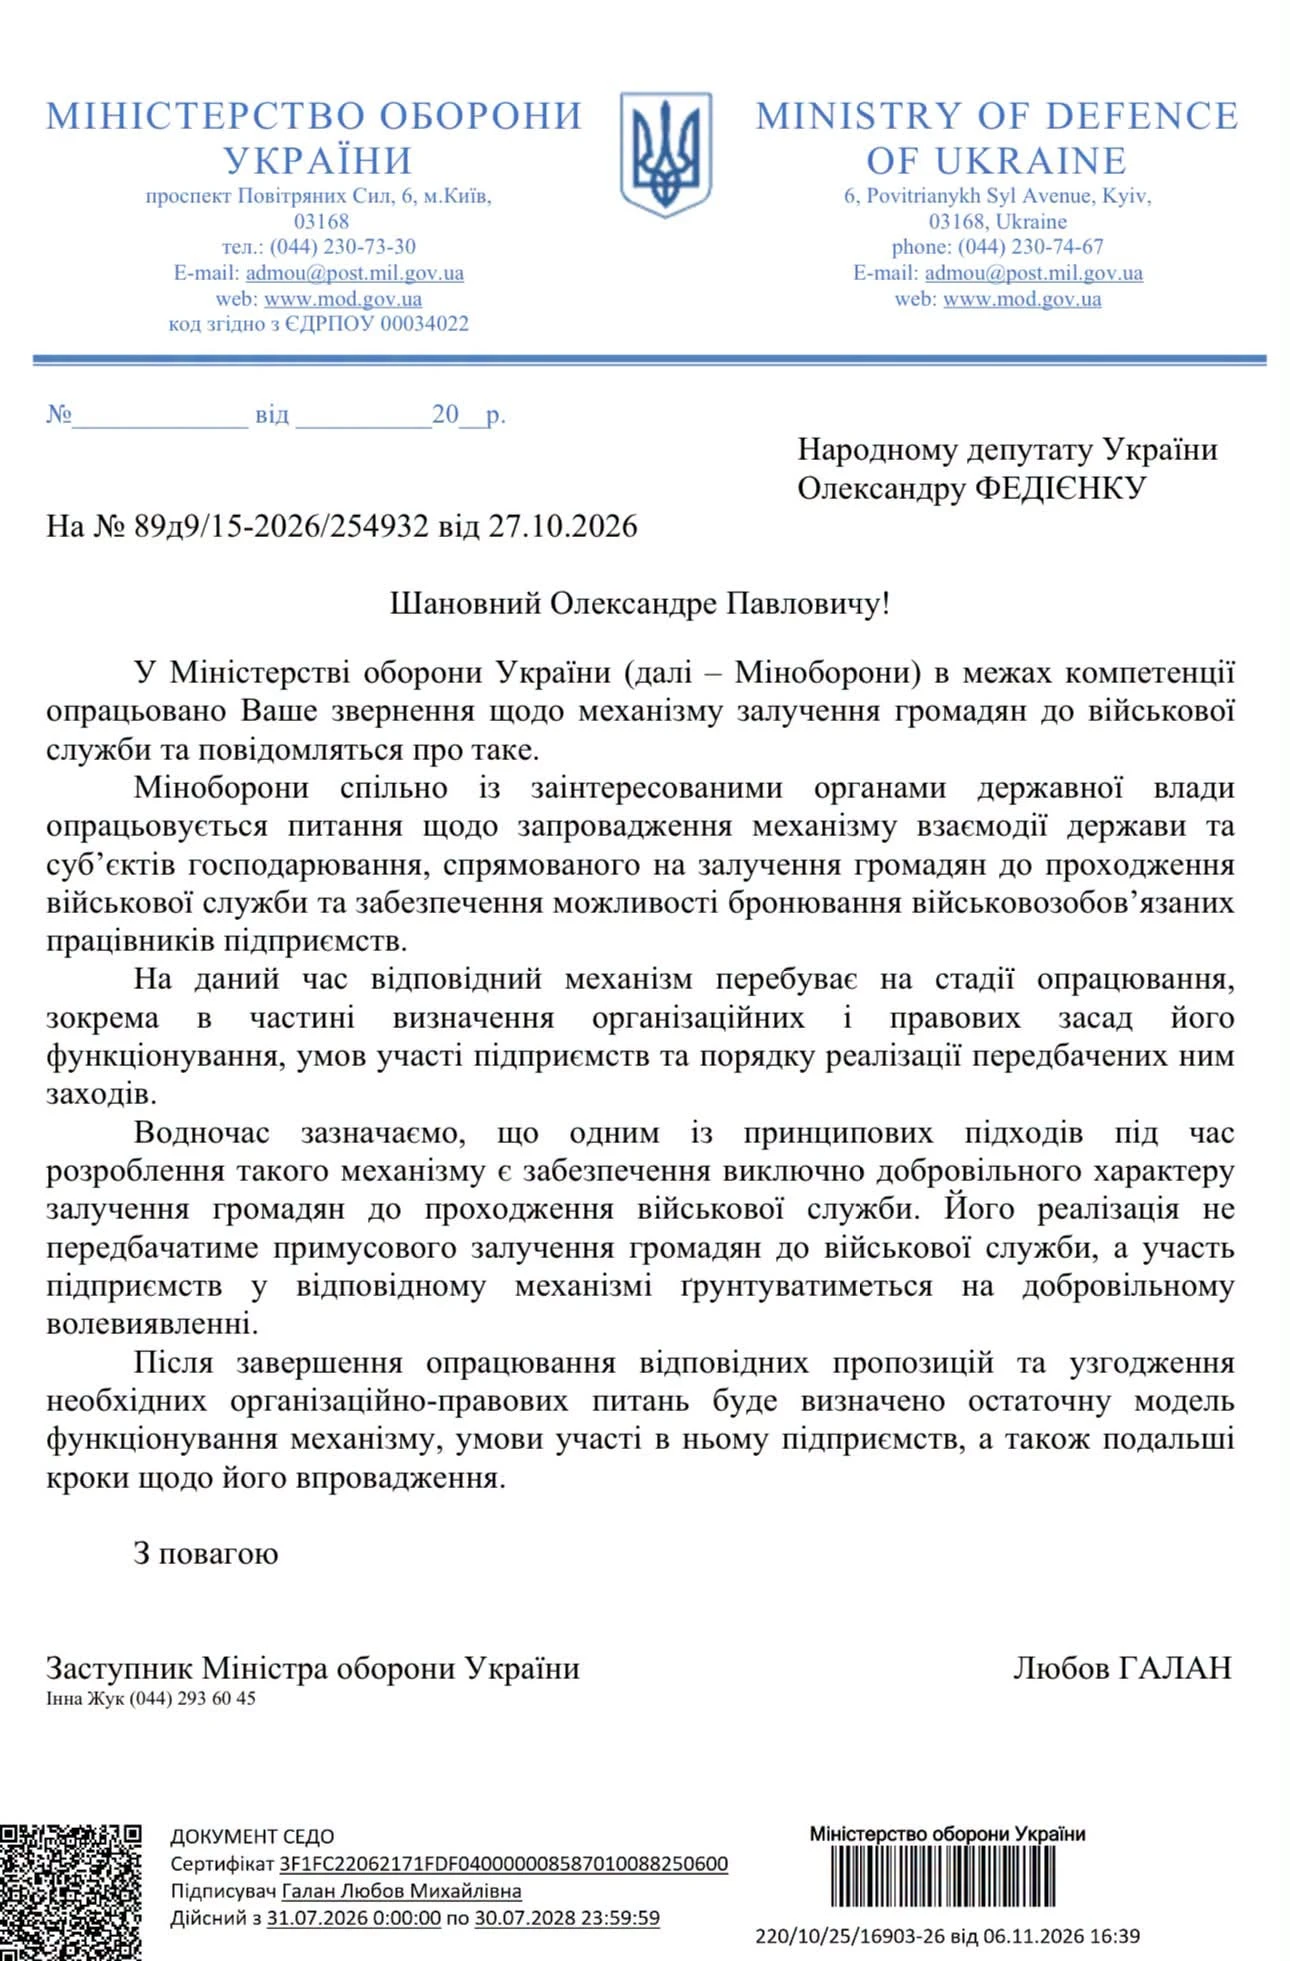
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
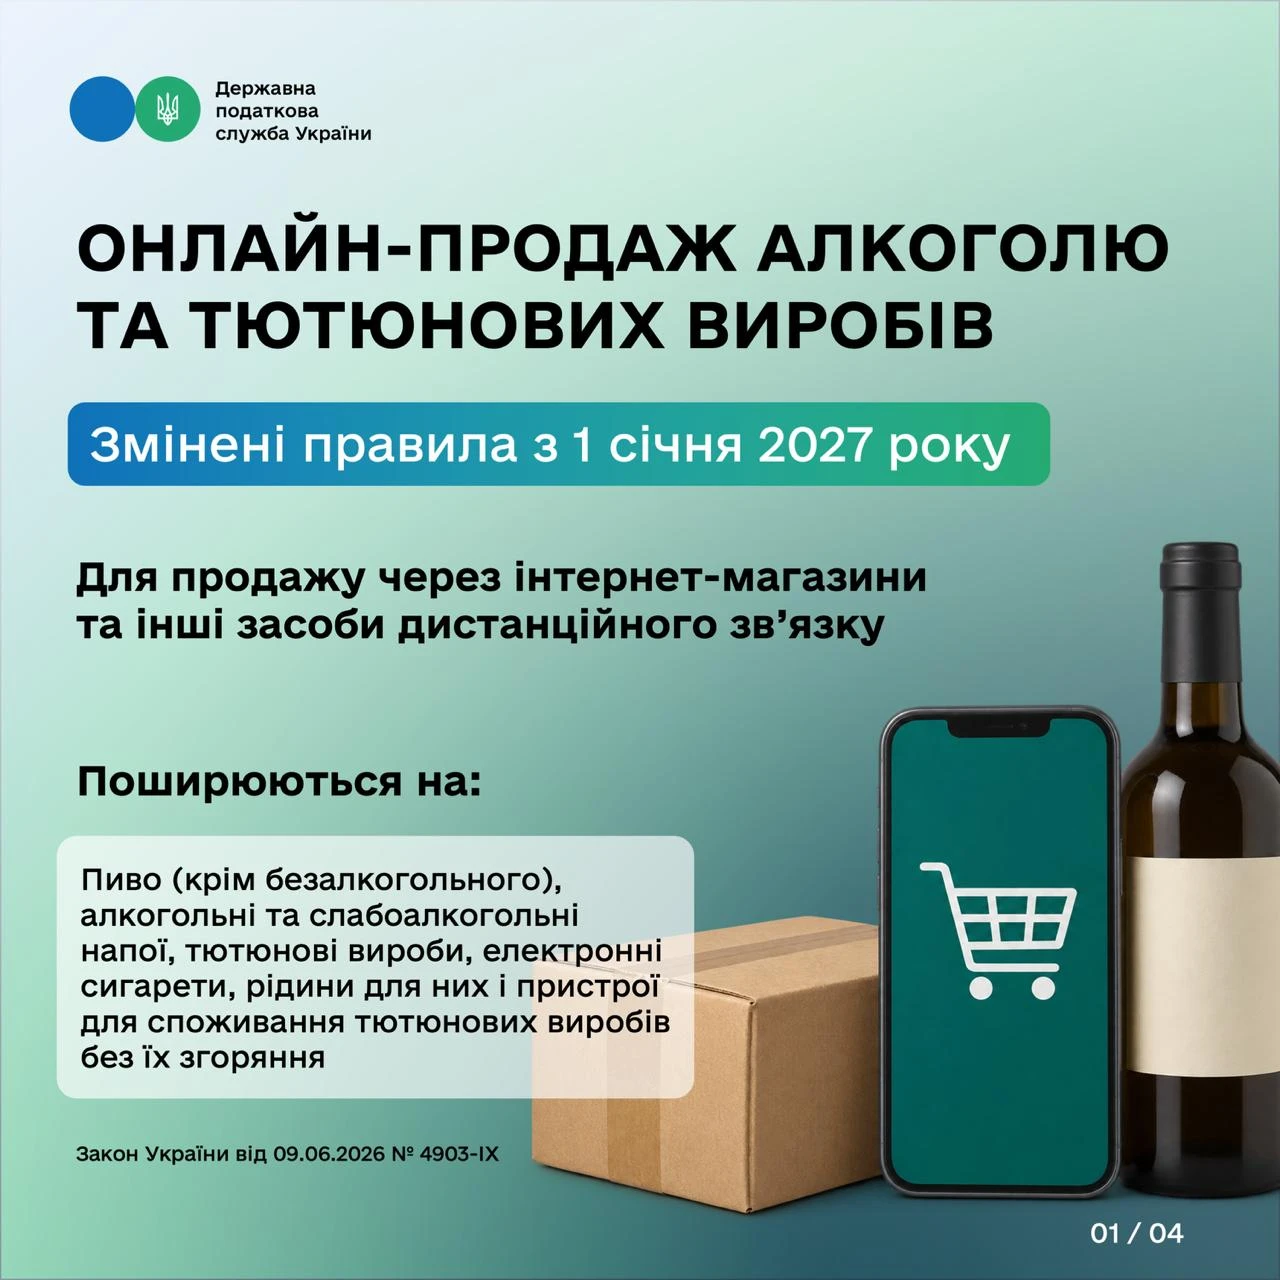
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу