
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Ліквідація госпсуб'єкта
10.06.2026
ТОП-3 випадки, коли не варто закривати ФОП: ризики, наслідки та перевірки ДПС
У роботі ФОП бувають ситуації, коли здається, що найкращий вихід - просто закрити підприємницьку діяльність. Однак у більшості випадків закриття ФОП не вирішує проблему повністю, тому важливо розуміти реальні наслідки такого рішення та альтернативні варіанти дій. У статті розглянемо три ситуації, коли закриття ФОП не «обнуляє» проблеми, а тільки їх підсвічує. Експерт пояснив, чому інколи вигідніше змінити систему оподаткування, ніж закривати ФОП
- Перевищення ліміту доходу: чому закриття ФОП не допоможе
- Тимчасове припинення роботи: альтернативи закриттю ФОП
- Не поспішайте закривати ФОП, якщо є невирішені податкові питання
- Висновки
Перевищення ліміту доходу: чому закриття ФОП не допоможе
Перший випадок, коли не варто поспішати закривати ФОП – це перевищення ліміту доходів. Багато підприємців вважають, що якщо він наближається до ліміту доходу або вже його перевищив, то для того, щоб «обнулити» ситуацію, достатньо просто закрити ФОП та відкритись знову.
Це одна з найпоширеніших та найдорожчих помилок. На практиці такий підхід не вирішує проблему, а може створити нові ризики – при перевищенні ліміту доходу закривати ФОП немає сенсу.
Давайте на прикладі розберемо, як це працює.
В нашому прикладі ФОП 2 групи перевищив граничний обсяг доходу, хоче закрити ФОП та потім знову відкритись на 2 групі єдиного податку.
Якщо ФОП 2 групи перевищив ліміт доходу, то відповідно до п. 293.8 Податкового кодексу України (далі – ПКУ) він повинен перейти з наступного кварталу на 3 групу єдиного податку або на загальну систему оподаткування та сплатити з суми перевищення єдиний податок за ставкою 15%.
Отже, якщо ФОП приймає рішення закриватись, то цей дохід не «зникає» і все одно оподатковується. Закриття ФОП у цій ситуації не дає жодної податкової вигоди, тому що обов’язок сплатити 15% з перевищення залишається в будь-якому випадку. Крім того, закриття ФОП не покращує ситуацію для повернення на 2 групу в майбутньому. При повторній реєстрації податкова все одно враховує дохід за попередній період.
Згідно з пп. 298.1.4 ПКУ ФОП може обрати спрощену систему оподаткування лише один раз протягом календарного року.
Оскільки ФОП уже мав статус платника єдиного податку у 2026 році, то своє одноразове право він вже використав, тому при повторній реєстрації у поточному році ФОП буде зобов’язаний працювати на загальній системі до кінця року. При цьому, якщо ФОП протягом 2026 року припиняв діяльність, то при повторному переході на спрощену систему у 2027 році до розрахунку доходу включається весь дохід, отриманий ФОП за 2026 рік з урахуванням переліміту, незалежно від факту припинення.
Отже, повторна реєстрація ФОП не «обнуляє» ситуацію. Податкові органи враховують попередній дохід при прийнятті рішення щодо реєстрації платником єдиного податку. Тому схема «закрити і відкрити заново» не дає практичної вигоди.
Навпаки – припинення діяльності активує перевірку та додає зайвого клопоту із поданням ліквідаційної звітності. Тому при перевищенні ліміту доходу ФОП краще залишатись в рамках спрощеної системи оподаткування, якщо дохід це дозволяє.
Як альтернатива, ФОП 1- 2 групи може перейти на вищу групу єдиного податку, а згодом повернутися на свою групу. Головна умова повернення – відповідати по сумі доходів, КВЕД, найманим працівникам тощо.
Це підтверджують податківці в ЗІР, категорія 107.01.01:
ФОП – платник єдиного податку 1-2 групи, який у поточному році перевищив дозволений граничний обсяг доходу у відповідній групі та перейшов на іншу групу платників ЄП, має право повернутися з 01 числа кварталу наступного звітного року на сплату ЄП як платник першої або другої групи за умови дотримання вимог за п. 291.4 ПКУ, у тому числі і щодо обсягу доходу, який залежить від розміру мінімальної заробітної плати, встановленої законом на 01 січня такого податкового (звітного) року
Отже, підсумуємо. При перевищенні ліміту доходу та закритті ФОП проблема не зникає. Просто до неї додається ще кілька нових. У більшості таких ситуацій правильний крок - не закриття, а перехід на іншу систему оподаткування та грамотне планування далі. Але остаточне рішення завжди залишається за ФОП.
Тимчасове припинення роботи: альтернативи закриттю ФОП
Тепер поговоримо про другий випадок, коли не варто припиняти підприємницьку діяльність.
Дуже часто буває так, коли ФОП з різних причин потрібно поставити бізнес на паузу. В ПКУ немає поняття «призупинення діяльності» або «сплячий режим ФОП». Проте це не означає, що заради кількох місяців простою потрібно закривати бізнес.
Якщо найближчим часом діяльність не планується, то можна розглянути перехід на загальну систему оподаткування або на 3 групу єдиного податку. У кожного з цих варіантів є свої плюси та мінуси.
При варіанті, коли ФОП обирає перехід на загальну систему оподаткування, плюс в тому, що при відсутності доходу ФОП може взагалі не сплачувати податки, що суттєво зменшує фінансове навантаження в період простою.
При відсутності чистого доходу ФОП на загальній системі не сплачує ПДФО та військовий збір. Також немає обов'язку сплачувати ЄСВ за місяці, в яких дохід не отримувався. Це пряма норма до п. 2 ч. 1 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464), відповідно до якої у ФОП на загальній системі оподаткування є право сплачувати ЄСВ за місяці відсутності доходу, але обов'язку немає. Тому якщо потрібен страховий стаж – то ЄСВ сплачується у розмірі, не менше мінімального, а якщо стаж не потрібен, то ЄСВ не сплачується.
Із мінусів цього варіанту – можлива реєстрації платником ПДВ. Якщо на дату переходу на загальну систему оподаткування обсяг оподатковуваних операцій за останні 12 місяців (включно з періодом на спрощеній системі) перевищує 1 млн грн, то ФОП зобов’язаний зареєструватися платником ПДВ.
Якщо потрібно поставити бізнес на паузу, то ФОП 1-2 групи можуть розглянути варіант переходу на 3 групу єдиного податку.
Платники єдиного податку 3 групи сплачують єдиний податок та військовий збір у відсотках від отриманого доходу. Тому якщо дохід - нуль, то і податки до сплати - нуль. Проте зберігається обов'язок сплати ЄСВ. Але і тут є винятки. ФОП звільняється від сплати ЄСВ «за себе», якщо належить до пільгових категорій:
- пенсіонер,
- особа з інвалідністю
або
- роботодавець сплачує за нього ЄСВ у розмірі не менше мінімального.
Перейти на 3 групу єдиного податку можна з початку наступного кварталу, подавши Заяву на перехід за 15 календарних днів до початку нового кварталу.
Таким чином, якщо пауза в діяльності тимчасова, часто простіше і вигідніше не закривати ФОП, а перейти на загальну систему оподаткування або на 3 групу єдиного податку, але остаточне рішення залишається за ФОП
Не поспішайте закривати ФОП, якщо є невирішені податкові питання
Третій випадок, коли не варто поспішати закривати ФОП, – це ситуації, коли підприємець усвідомлює, що в його діяльності є питання, які ще потрібно привести до ладу (документи, звітність, податки). Завершення статусу ФОП може призвести до перевірки та детального вивчення періоду роботи з боку контролюючих органів, тому ФОП потрібен час для додаткового аналізу та впорядкування документів.
Іноді ФОП припиняють діяльність із розрахунком, що це дозволить уникнути перевірки. Проте на практиці відбувається навпаки. Саме припинення ФОП є однією з підстав для проведення документальної позапланової перевірки податковою (пп. 78.1.7 ПКУ).
Після отримання інформації про закриття податковий орган аналізує діяльність платника та оцінює ризики. Для цього в ДПС діє спеціальна комісія, яка розглядає доцільність або недоцільність проведення перевірки. У своїй роботі податківців керуються Методичними рекомендаціями щодо організації роботи комісій з розгляду питань доцільності/недоцільності проведення перевірок фізичних осіб у зв’язку з припиненням платників, затверджені наказом ДПС від 15.09.2020 №499).
Під час такого аналізу можуть враховуватися:
- наявність податкової інформації про можливі порушення;
- ризики заниження або завищення податкових зобов’язань;
- наявність боргів, працівників, руху коштів та інші показники діяльності.
За результатом приймається рішення: проводити перевірку чи ні.
Тобто перевірка не є автоматичною для всіх ФОП. Якщо діяльність була «простою» (без доходів, боргів, працівників, руху коштів), то ризик її призначення може бути мінімальним.
Загальний строк, який може бути охоплений перевіркою, – 1095 днів. Однак він зупинявся з 18 березня 2020 року до 1 серпня 2023 року, тобто на період карантину та воєнного стану, тому фактична «глибина» перевірки може становити 2326 днів, це приблизно до 6,5 років.
Тому в результаті перевіркою може бути охоплений значно довший період, ніж стандартні 3 роки. Якщо подавалися уточнюючі декларації, то строк обчислюється з дати їх подання.
Щодо ЄСВ, то строки давності не застосовуються. Відповідно до п. 16 ст. 25 Закону №2464, нарахування, перевірка та стягнення ЄСВ можуть здійснюватися за будь-який період.
Отже, закриття ФОП не гарантує уникнення перевірки. У деяких випадках воно навіть може підвищити увагу податкового органу через факт припинення діяльності.
Тому перед закриттям важливо оцінити податкові ризики та прорахувати період, який потенційно може бути охоплений перевіркою.
У деяких випадках доцільно діяти наступним чином: перейти на загальну систему оподаткування, не вести діяльність, подавати нульові звіти, дочекатися завершення перевіряємого періоду, а вже потім закривати ФОП. У такому разі підприємець припиняє діяльність фактично як «нульовий» ФОП, що може знизити ризики перевірки та можливих донарахувань.
Висновки
- При перевищенні ліміту доходів закриття ФОП не вирішує проблему, не скасовує податкові зобов’язання та не «обнуляє» дохід. Тому доцільно змінити систему оподаткування, а не припиняти діяльність.
- У разі тимчасової паузи доцільніше розглянути перехід на іншу систему оподаткування замість повного припинення діяльності.
- Перед припиненням діяльності важливо провести аналіз діяльності, оцінити можливий період перевірки, і лише після цього приймати рішення про закриття. Якщо потрібен час для приведення обліку до ладу – переходьте на загальну систему оподаткування, щоб уникнути додаткових донарахувань та ризиків в майбутньому.
Читайте більше:
Як закрити ФОП у 2026 році: покроковий алгоритм
Припинення ФОП ≠ анулювання боргу
ФОП припинив діяльність: коли та як його можуть перевірити
Ліквідаційна декларація ФОП 1, 2, 3 групи за новою формою: зразки
Відпустка, відпускні
28.10.2026
Додаткова відпустка УБД тривалістю 14 днів: чи мають на неї право сумісники
Працівники зі статусом учасника бойових дій мають право на додаткову оплачувану відпустку тривалістю 14 календарних днів на рік. Як роз’яснює керівник Центру правової допомоги ФПУ Вікторія Ліпчанська, це право поширюється як на працівників за основним місцем роботи, так і на сумісників
Робочий час, графіки роботи
28.10.2026
Повітряна тривога та запізнення на роботу: які правила варто передбачити в закладі освіти
Повітряна тривога може бути поважною причиною відсутності працівника на роботі, однак оцінювати обставини потрібно в кожному конкретному випадку. Судова практика виходить із того, що законодавство не містить вичерпного переліку поважних причин для відсутності, а під час вирішення питання про прогул необхідно враховувати обставини та наявність вини працівника. Для закладів освіти важливо також передбачити в інструкції з цивільного захисту порядок дій персоналу, зокрема час, необхідний для прибуття на роботу після відбою тривоги
Заборгованість
28.10.2026
Борг погашено – арешт знімуть автоматично: як працює новий механізм АСВП з 23 жовтня
Набрав чинності Закон №4833-IX та відбулося оновлення АСВП. Відтепер після повного погашення боргу система може автоматично формувати повідомлення для виключення відомостей про боржника з Єдиного реєстру боржників і зняття арешту з коштів. За перші два дні роботи нового функціоналу сформовано понад 7,5 тисячі повідомлень. Механізм поширюється на виконавчі провадження, у яких сума стягнення не перевищує 10 мінімальних зарплат
Оренда
28.10.2026
Оренда державного та комунального майна без аукціону: хто отримає таке право під час воєнного стану
23 жовтня 2026 року Уряд ухвалив зміни до постанови №634, які передбачають можливість орендувати державне та комунальне майно без аукціону під час воєнного стану та протягом шести місяців після його припинення чи скасування. Таке право нададуть, зокрема, підприємствам, чиї склади знищені або пошкоджені внаслідок бойових дій, а також надавачам хмарних послуг, центрів обробки даних, електронних комунікаційних послуг та кваліфікованих електронних довірчих послуг
Військовий облік
28.10.2026
Чи правильно оформлена повістка: які відомості мають бути в документі в 2026 році
Пункт 29 Порядку, затвердженого постановою КМУ № 560, визначає обов’язкові відомості, які мають міститися в повістці до ТЦК та СП. Серед них – дані адресата, мета виклику, місце й час явки, реєстраційний номер, а також інформація про посадову особу та наслідки неявки. Для повісток, сформованих за допомогою електронного реєстру, передбачено QR-код
Політика, економіка
28.10.2026
БЕБ пропонує єдині правила фінансових розслідувань: визначено 5 стратегічних цілей
Бюро економічної безпеки України представило проєкт Стратегії фінансових розслідувань до 2030 року. Документ передбачає п’ять стратегічних цілей, зокрема єдину методологію розслідувань, посилення інституційної спроможності, міжвідомчу взаємодію та міжнародне співробітництво. Під час конференції також повідомили, що в межах Комплексного стратегічного плану реформування органів правопорядку на 2023–2027 роки вже виконано 58 заходів
Е-сервіс
28.10.2026
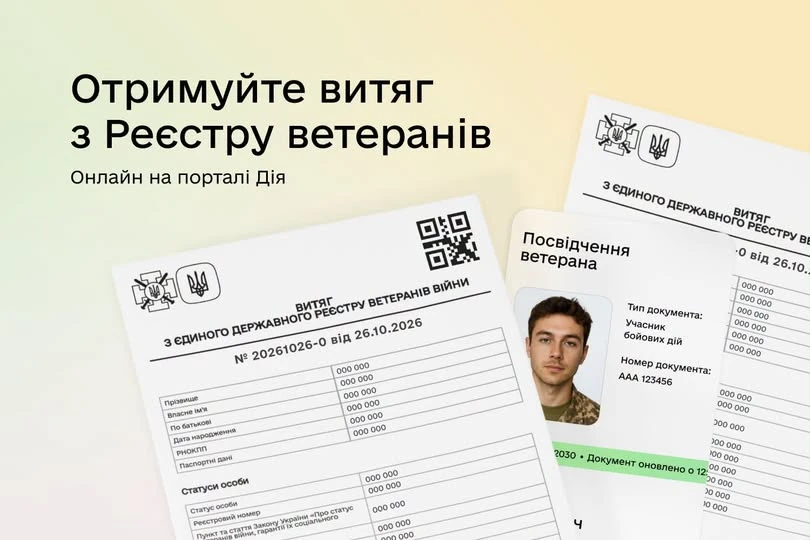
У Дії запустили отримання витягу з Реєстру ветеранів: кому доступна послуга
На порталі «Дія» з’явилася послуга отримання витягу з Єдиного державного реєстру ветеранів війни. Документ у PDF із кваліфікованим електронним підписом Мінветеранів допоможе підтвердити статус для оформлення пільг і соціальних гарантій. Також через ЦНАП витяг зможуть отримувати діти ветеранів віком до 23 років та їхні законні представники
Бронювання, критичність
27.10.2026
Критичність через Координаційний центр: скільки чекати на рішення за Постановою №1328
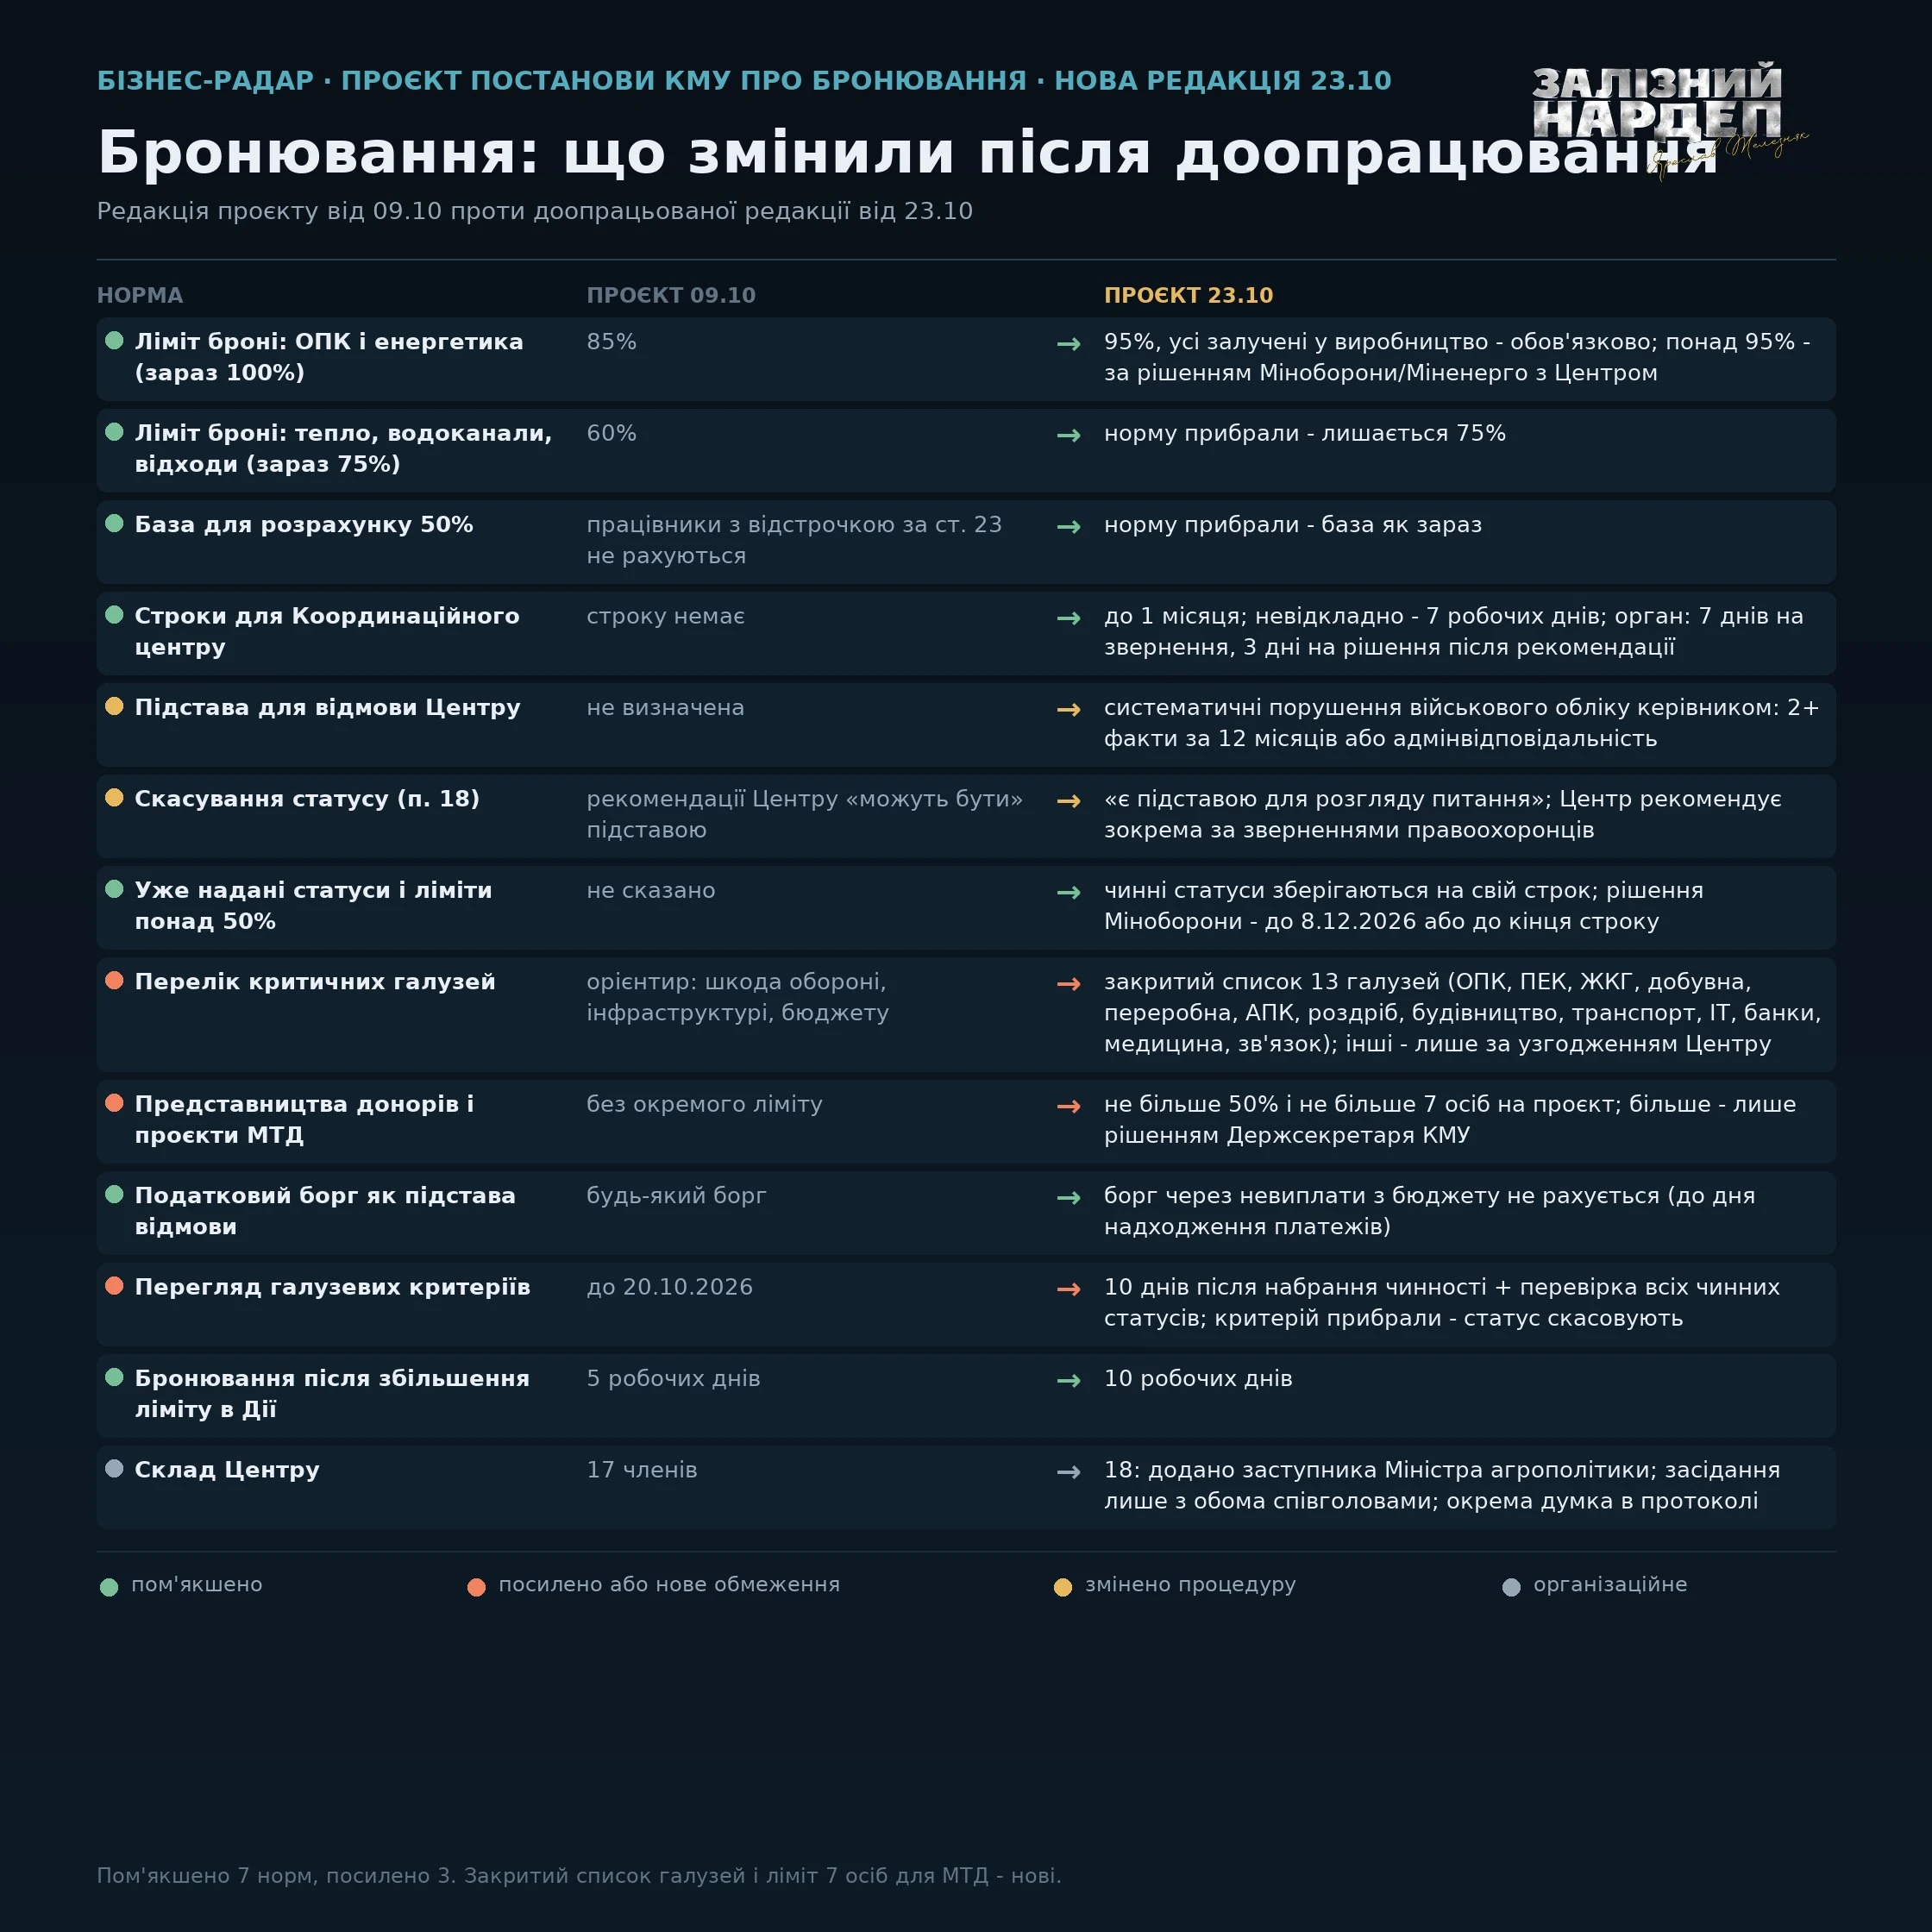
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Податкова та фінзвітність
27.10.2026
Що потрібно знати про подання фінзвітності для платників податку на прибуток у 2026 році
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Форма №20-ОПП
27.10.2026
Заява №20-ОПП подавалася на папері, але даних в Е-кабінеті немає: як діяти платнику податків
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
Бронювання, критичність
27.10.2026
Що потрібно знати підприємствам за Постановою №1328: роз'яснення від Мінекономіки
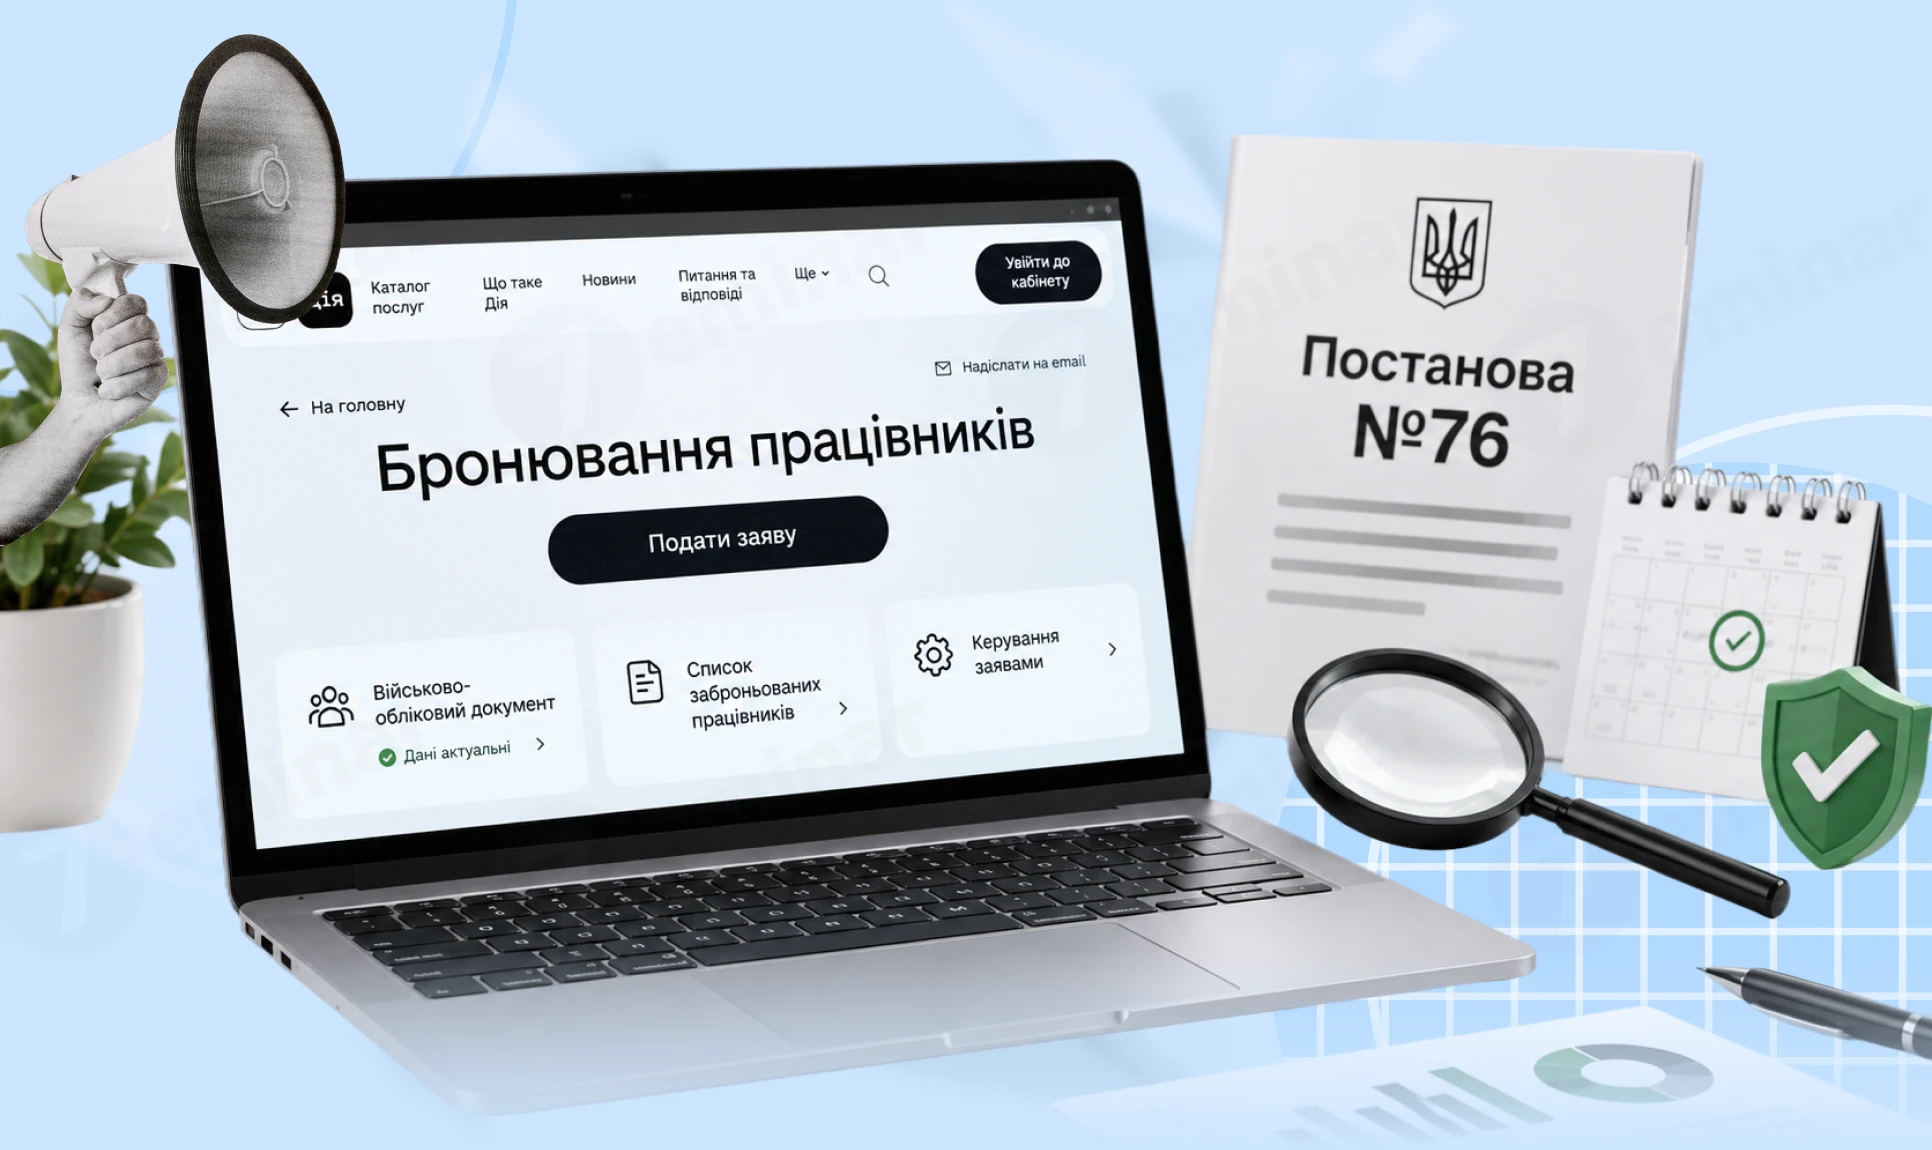
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП
27.10.2026
Зіпсовані товари у ФОП: чи можна врахувати втрати у витратах
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Бронювання, критичність
27.10.2026
Скасували критерій – скасували критичність: як перегляд критеріїв вплине на вже існуючі статуси
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Судова практика
27.10.2026
ВС роз’яснив нюанси звільнення за прогул після скасування надомної роботи в умовах воєнного стану
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Витрати діяльності
27.10.2026
Чи може незалежник включити до складу витрат суми оплаченої орендної плати за 2026 рік у 2025
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Бронювання, критичність
27.10.2026
Критичний статус під загрозою: коли Координаційний центр може ініціювати його скасування
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Оренда
27.10.2026
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Календар бухгалтера
27.10.2026
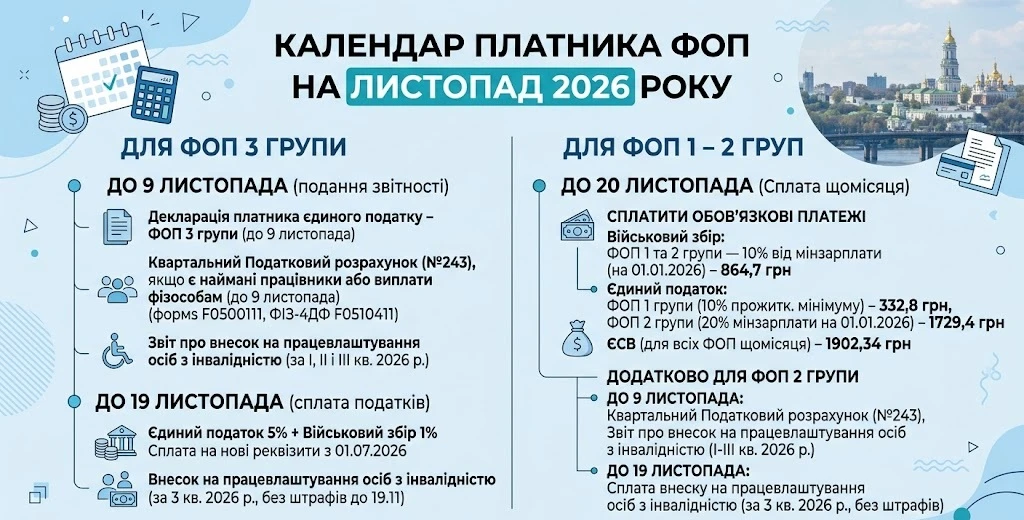
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка, відпускні
27.10.2026
Немає роботи на підприємстві: чи можна відправити працівників у відпустку за власний рахунок
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОП
27.10.2026
Допомога ФОП на енергонезалежність до 30 000 грн: нові правила з 27 жовтня – як отримати та витрачати
ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу