

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Постанова КМУ №692 запускає масштабний перегляд системи бронювання. Підприємства очікують нові зарплатні пороги, оновлені критерії критичності, перевірки державними органами та повторне підтвердження статусу. Аналізуємо ключові новації та ризики для бізнесу
З 03.07.2026 року набрали чинності чергові зміни до Порядку №76, Критеріїв №76 та Постанови №692, які внесені Постановою №862. Детальний огляд у статті «Підтвердження критичності до 10.08.2026, контроль лімітів та інші зміни до Порядку №76: аналіз від редакції 7eminar»
Постанова КМУ від 27.01.2023 №76 «Деякі питання реалізації положень Закону України «Про мобілізаційну підготовку та мобілізацію» щодо бронювання військовозобов'язаних на період мобілізації та на воєнний час» є базовим нормативним актом, який регулює порядок бронювання військовозобов'язаних працівників під час воєнного стану. Саме цією постановою затверджено
та
З моменту прийняття у січні 2023 року Постанова №76 неодноразово змінювалася. Фактично механізм бронювання перебуває у стані постійного доопрацювання та адаптації до потреб оборони держави та економіки. Лише протягом 2024-2026 років Кабмін декілька разів суттєво переглядав Порядок бронювання, Критерії критичності підприємств, вимоги до рівня заробітної плати, порядок електронного бронювання через Дію та механізми контролю за дотриманням установлених критеріїв.
Якщо орієнтуватися на офіційні редакції постанови та акти про внесення змін, станом на червень 2026 року до Постанови №76 було внесено понад десять пакетів змін різними урядовими постановами. Наймасштабнішими стали зміни листопада 2024 року, коли було фактично перезавантажено систему критичності підприємств, а також зміни травня 2026 року, внесені Постановою №692, які запровадили нові правила врахування сумісників, підвищення зарплатного критерію та повторне підтвердження статусу критично важливих підприємств.
Однією з найважливіших змін є підвищення зарплатного критерію для бронювання працівників та визначення підприємства критично важливим.
Для більшості підприємств мінімальний розмір заробітної плати працівника, який підлягає бронюванню, має становити не менше мінімальної заробітної плати, помноженої на коефіцієнт 3.
Водночас для підприємств, які фактично провадять діяльність на територіях можливих бойових дій, активних бойових дій або тимчасово окупованих територіях, збережено коефіцієнт 2,5. Для застосування цього винятку підприємство повинно не лише бути зареєстрованим на відповідній території, а й фактично здійснювати там діяльність.
Відповідно до роз’яснення Мінекономіки, яке було опубліковане 02.06.2026, зміни щодо розміру нарахованої середньої заробітної плати застрахованих осіб працівників, тобто не стосуються державних і комунальних підприємств.

Слід звернути увагу, що Постанова КМУ від 30.05.2026 №692 встановила різні дати набрання чинності окремими змінами до Постанови №76. Зокрема, підпункт 1 пункту 1 змін набирає чинності лише з 1 вересня 2026 року.
Новий критерій щодо середньої заробітної плати працівників підприємства на рівні трьох мінімальних заробітних плат застосовується вже під час повторного підтвердження критичності у 2026 році.
Саме тому Мінекономіки у своїх роз'ясненнях зазначає, що підприємства повинні оцінити відповідність новим зарплатним вимогам під час проходження процедури перепідтвердження статусу критично важливого підприємства.
Зарплатний критерій відповідно до Постанови №692:
Дата | Розмір зарплати | Кому нараховуватиметься | Для чого використовується |
До 01.09.2026 | Не менше 2,5 мінзарплат У 2026 році це 8647х2,5 = 21 617,5 грн (індивідуальна зарплата для працівника) | Військовозобов’язаним працівникам критично важливих підприємств, критично важливих установ, які:
| Критерій для підтримки статусу критично важливого підприємства для заброньованих працівників |
З 01.09.2026 | Не менше З мінзарплат У 2026 році це 8647х3 = 25 941 грн (індивідуальна зарплата для працівника) | Військовозобов’язаним працівникам критично важливих підприємств, критично важливих установ, які:
| Критерій для підтримки статусу критично важливого підприємства для заброньованих працівників |
З 02.06.2026 (не змінився) | Не менше розміру середньої заробітної плати у регіоні за IV квартал 2021 (відповідно до даних Держстату) (середня зарплата по підприємству) | Для державних і комунальних підприємств, а також господарських товариств з державною або комунальною часткою у статутному капіталі | Критерій для отримання критичності підприємством |
З 02.06.2026 | Не менше 3 мінзарплат У 2026 році це 8647х3 = 25 941 грн (середня зарплата по підприємству) | Для підприємств, установ, організацій за останній календарний місяць | Критерій для отримання критичності підприємством |
З 02.06.2026 | Не менше 2,5 мінзарплат У 2026 році це 8 647х2,5 = 21 617,5 грн (індивідуальна зарплата для працівника) | Для підприємств, установ і організацій, місцезнаходженням яких є та які фактично провадять діяльність на:
включених до Переліку №376 щодо яких не визначено кінцеву дату | Критерій для отримання критичності підприємством |
Вимога щодо нарахованої заробітної плати конкретного працівника на рівні не менше трьох мінімальних заробітних плат починає діяти з 1 вересня 2026 року. До цієї дати діють чинні бронювання та чинні правила бронювання працівників
За чинного розміру мінімальної заробітної плати (8647 грн) це становитиме 25 941 грн на місяць, а для підприємств, що фактично працюють на прифронтових територіях, – 21 618 грн.
Найпопулярніше питання, яке отримує автор з приводу змін критичності та бронювання.
Автор пояснює:
Наступною важливою зміною є те, що працівники, які мають відстрочку за іншими підставами відповідно до статті 23 Закону України від 21.10.1993 №3543-XII «Про мобілізаційну підготовку та мобілізацію», а також працівники, які працюють за сумісництвом, враховуються у загальній кількості військовозобов'язаних лише за одним місцем роботи.
З 3 липня цього року (дати набрання чинності Постановою № 862) додано суттєве уточнення – такі працівники враховуються лише за одним місцем роботи, за яким строк трудових відносин є найбільшим. Докладно про це читайте у матеріалі «Підтвердження критичності до 10.08.2026, контроль лімітів та інші зміни до Порядку №76: аналіз від редакції 7eminar».
Тобто вже з 03.07.2026 починає діяти правило «один працівник – одна квота і лише за місцем роботи, за яким строк трудових відносин є найбільшим.»
Разом із тим, нова редакція Постанови №76 не дає відповіді на низку практичних питань. Зокрема,
Раніше перевищення встановлених лімітів бронювання не було прямо визначено як підстава для втрати критичності. Тепер же новий пункт 17 Критеріїв прямо встановлює, що перевищення обмежень щодо кількості військовозобов'язаних, які підлягають бронюванню, є підставою для скасування статусу критично важливого підприємства.
Це одна з найбільш ризикових змін для бізнесу. Ця норма діє вже з дня набрання чинності Постановою №692, тобто фактично з 2 червня 2026 року, а не з 1 вересня 2026 року
Якщо кількість заброньованих працівників перевищує встановлені ліміти, керівник підприємства зобов'язаний протягом 10 робочих днів подати через портал Дія заяву про анулювання бронювання відповідних працівників.
Для підтвердження статусу критично важливого підприємства резидентам Дія Сіті вже недостатньо лише мати відповідний статус.
Підприємство повинно підтвердити відповідність вимогам пункту 2 частини першої статті 5 Закону України від 15.07.2021 №1667-IX «Про стимулювання розвитку цифрової економіки в Україні», що підтверджується податковими розрахунками за останні шість календарних місяців.
До 10 червня 2026 року Міністерства, центральні органи виконавчої влади та обласні військові адміністрації повинні переглянути галузеві та регіональні критерії, за якими підприємства визнаються такими, що мають важливе значення для галузі національної економіки або територіальної громади.
Після перегляду галузевих та регіональних критеріїв підприємства повинні будуть повторно подавати пакет документів для підтвердження статусу критично важливого підприємства.
Тобто автоматичного продовження статусу не буде
Мінекономіки в роз'ясненні запевняє, що державний орган повинен розглянути документи підприємства протягом не більше ніж 10 робочих днів.

Окрему увагу слід звернути на норму, відповідно до якої до 1 липня 2026 року органи влади повинні провести аналіз відповідності вже визначених критично важливих підприємств оновленим критеріям.
При цьому Постанова №692 не визначає механізму проведення такого аналізу. Зокрема, не встановлено:
Фактично на сьогодні бізнес перебуває в умовах правової невизначеності щодо процедури перевірки відповідності критеріям критичності
Додатковий ризик полягає в тому, що Постанова прямо не врегульовує перехідний механізм між втратою чинного статусу критично важливого підприємства та отриманням нового рішення про відповідність оновленим критеріям. Тому не можна виключати ситуацію, коли за результатами аналізу орган, який надав статус критично важливого підприємства, прийме рішення про його скасування ще до 1 вересня 2026 року або до моменту прийняття нового рішення про відповідність оновленим критеріям.
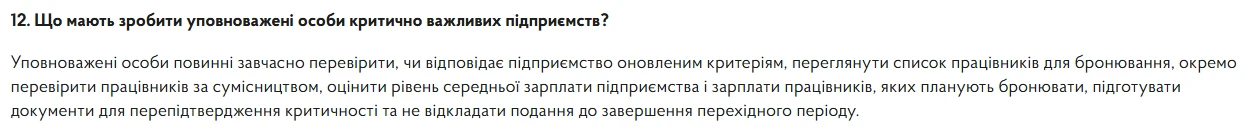
Фактично протягом літа 2026 року всі критично важливі підприємства проходитимуть своєрідний «аудит державою». До 10 червня буде переглянуто галузеві та регіональні критерії критичності, до 1 липня органи влади повинні перевірити відповідність підприємств оновленим вимогам, а до 1 вересня – переглянути всі чинні рішення про критичність. Це означає, що навіть підприємства, які сьогодні мають чинний статус критично важливих, не можуть бути впевнені у його автоматичному збереженні після 1 вересня 2026 року.
Читати більше:
Кількість військовозобов’язаних на критичному підприємстві: кого враховувати
Критичність переглянуть у всіх! Зарплатний поріг зростає до 26 тис. грн
Цільовий внесок заброньованого 17 тис. грн, е-повістки та реформа ТЦК: зміни до ВО у 2026 році
Галузеві та регіональні критерії для бронювання (станом на 21.05.2026)
Бронювання працівників через портал «Дія»: покроковий алгоритм
Зарплата 21 617,5 грн: коли для критичності підприємства, а коли для бронювання працівника
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

З 1 листопада 2026 року для міжнародних поштових відправлень до країн ЄС анонсовано нові вимоги, які вплинуть на українських підприємців, інтернет-магазини та продавців на маркетплейсах і в соцмережах. Серед ключових змін – додатковий збір за митну обробку та вимоги до цифрових ідентифікаторів товарів (PID). Розповідаємо, які платежі можуть зрости, як розраховуватимуть збір і що потрібно врахувати під час оформлення посилок
У разі подання реєстраційної заяви платника ПДВ за формою № 1-ПДВ у зв’язку з реорганізацією шляхом перетворення в полі «Перереєстрація у зв’язку із» зазначається відповідна причина – «у зв’язку із перетворенням». При цьому другий аркуш заяви та поле щодо причин реєстрації платником ПДВ або критеріїв відповідності вимогам розділу V ПКУ не заповнюються
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
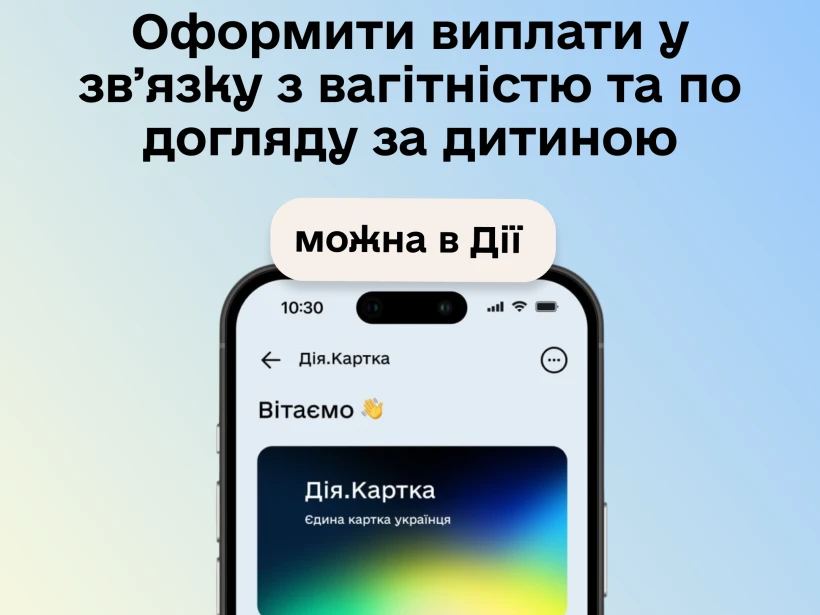
Оформити допомогу у зв’язку з вагітністю та пологами й виплати на догляд за дитиною до року тепер можна через «Дію». Необхідні дані система збиратиме автоматично, а працівник Пенсійного фонду перевірятиме та погоджуватиме рішення. Розповідаємо, як працюватиме новий сервіс, які суми виплачуватимуть родинам і коли стартує тестування програми «єЯсла»
ТОВ планує списати морально застарілий модуль CRM-програми, придбаний 25.11.2025 через зміну законодавчих вимог, та розробити новий модуль. Як відобразити списання старого модуля в бухгалтерському обліку та додатку РІ до декларації з податку на прибуток? Які проведення застосувати та як обліковувати витрати на розроблення нового модуля?

ДПС посилює увагу до схем штучного дроблення бізнесу між кількома ФОПами або компаніями для зменшення податкового навантаження. Спільні приміщення, працівники, бренд чи управління можуть привернути увагу податківців, але самі по собі не доводять порушення. Розглянемо 7 ознак можливого дроблення бізнесу, які ризики це створює та за яких умов податкова може донарахувати зобов’язання
Неподання або несвоєчасне подання заяви за формою №20-ОПП може коштувати платнику податків від 340 до 2040 грн залежно від обставин порушення. Штрафи передбачені як за первинне порушення, так і за його повторення протягом року або неусунення. Розповідаємо, які санкції загрожують ФОП і підприємствам та протягом якого строку ДПС може їх застосувати
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 14 217, а ще 6 490 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

Через втрату чинності Господарським кодексом України (відповідно до Закону України від 09.01.2025 № 4196-IX) чимало суб’єктів господарювання зобов’язані прийняти рішення про припинення діяльності у формі приватних підприємств та здійснити їх перетворення на товариства з обмеженою відповідальністю (ТОВ). У зв’язку з цим у компаній, які володіють нафтобазами та газонаповнювальними станціями, виникає закономірне питання: що буде з чинними ліцензіями на право зберігання пального та чи потрібно їх переоформлювати?
З вересня 2026 року діють нові правила роботи підприємств під час повітряних загроз. За яких умов бізнес може працювати під час «жовтого» рівня, коли роботу потрібно зупинити та чи достатньо наказу керівника, якщо на підприємстві немає укриття? У статті пояснюємо вимоги до безпеки працівників і відвідувачів, розбираємо право працівника відмовитися від небезпечної роботи та наводимо покроковий алгоритм дій до 4 грудня 2026 року
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

Роботодавці зобов’язані організовувати обов’язкові медогляди для окремих категорій працівників і оплачувати їх власним коштом. До 1 грудня потрібно сформувати та погодити з Держпраці перелік працівників, які проходитимуть медогляди наступного року. Розповідаємо, хто підлягає обстеженню, як його організувати та чому не можна допускати до роботи працівників без медогляду
Роботодавець може оплачувати навчання працівника без оподаткування, якщо дотримано вимог Податкового кодексу України. У 2026 році неоподатковуваний ліміт становить 25 941 грн за кожен місяць навчання, оскільки мінімальна зарплата на 1 січня встановлена на рівні 8 647 грн. Йдеться про оплату навчання працівника в українському закладі вищої або професійно-технічної освіти. Якщо вартість навчання перевищує встановлений ліміт, оподатковується лише сума перевищення як додаткове благо. При цьому ПДФО та військовий збір із оподатковуваної частини нараховує й сплачує роботодавець як податковий агент, тому працівнику окремо декларувати такий дохід не потрібно