
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо працівника поновили на роботі через незаконне звільнення і нарахували середній заробіток за час вимушеного прогулу, то це потрібно відобразити в Податковому розрахунку. Є певні правила, яких має дотримуватись роботодавець. Про те як без помилок заповнити звітний розрахунок та відкоригувати його за минулі звітні періоди – у статті нижче
Поновити працівника на роботі через незаконне звільнення може суд. Так, трудові спори про поновлення працівника на роботі, незалежно від підстав припинення трудового договору, розглядають безпосередньо районні, районні у місті, міські чи міськрайонні суди (ст. 232 Кодексу законів про працю України, далі – КЗпП). При чому важливо не пропустити строк звернення до суду. Адже із заявою про вирішення трудового спору в справах про звільнення працівник має право звернутися до суду в місячний строк з дня вручення копії наказу (розпорядження) про звільнення, а у справах про виплату всіх сум, що належать працівникові при звільненні, – у тримісячний строк з дня одержання ним письмового повідомлення про суми, нараховані та виплачені йому при звільненні (ч. 2 ст. 233 КЗпП).
Тобто саме суд вирішує чи було звільнення законним, чи незаконним. Якщо незаконним, то суд приймає рішення про поновлення працівника на роботі. Іншими словами – звільнення вважається незаконним.
Рішення суду про поновлення на роботі працівника має бути виконане роботодавцем негайно (ст. 235 КЗпП).
Належним виконанням судового рішення про поновлення на роботі слід вважати видання роботодавцем про це наказу (розпорядження), що дає можливість працівнику приступити до виконання своїх попередніх обов’язків (п. 34 постанови Пленуму ВС України від 06.11.1992 №9 «Про практику розгляду судами трудових спорів»).
Одночасно із поновленням працівника на роботі суд видає рішення про виплату середнього заробітку за час вимушеного прогулу.
Після отримання рішення суду роботодавець має видати наказ про поновлення працівника на роботі. Поновлення на попередній роботі відбувається не з дати винесення судом рішення про таке поновлення, а з дати звільнення працівника, яка відповідно до цього рішення визнається недійсною (лист Мінпраці від 07.08.2007 №205/06/187-07). Тобто, по суті, звільнення працівника буде скасовано. Наказ буде такого змісту (рис. 1):
НАКАЗУЮ:
Підстава: рішення Шевченківського районного суду міста Києва від 20.03.2026 №187.
Директор Савченко Олена САВЧЕНКО
З наказом слід ознайомити працівника.
Якщо в паперовій трудовій книжці був зроблений запис про звільнення працівника, то через поновлення працівника на роботі цей запис слід визнати недійсним. Відповідно до п. 2.10 Інструкції про порядок ведення трудових книжок працівників, затвердженої наказом Мінпраці України, Мін'юсту України, Мінсоцзахисту від 29.07.1993 №58:
Також слід зробити коригуючий табель за весь період незаконного звільнення. За всі робочі дні згідно із графіком після звільнення працівника, яке визнано незаконним, потрібно проставити відповідні позначки про вимушений прогул («ІН» або цифровий код 22).
Наступним кроком буде коригування особової картки. Оскільки на нормативному рівні правила виправлення не прописані, можна закреслити запис про звільнення працівника із зазначенням реквізитів наказу про поновлення працівника на роботі.
Увага! Поновлення на роботі – це не новий трудовий договір! Тому подавати повідомлення про прийняття до ДПС не потрібно (див. лист Мінсоцполітики від 08.08.2016 №1102/13/84-16)
У разі поновлення працівника на роботі працівнику нараховують і виплачують середній заробіток за час вимушеного прогулу. Його потрібно показати в податковому розрахунку.
Крім того, оскільки при звільненні була відображена дата звільнення працівника – її потрібно видалити.
Тому далі покажемо як все це відобразити в зарплатній звітності. Для кращого сприйняття наведемо практичну ситуацію.
Працівника було звільнено з роботи за скороченням 31.10.2025 р. При звільненні був нарахований остаточний розрахунок:
В додатку 1 за жовтень 2025 р. була показана зарплата та компенсація за невикористану відпустку в сумі 13500 грн, та нарахований ЄСВ 2970 грн (13500 грн х 22%).
В додатку 4ДФ за жовтень 2025 була відображена в одному рядку зарплата та компенсація за невикористану відпустку в сумі 13500 грн з ознакою доходу «101» та вихідна допомога 11500 із ознакою доходу 127. Також у рядку із зарплатою в графі 8 була зазначена дата звільнення – 31.10.2025.
В додатку 5 був заповнений рядок на працівника з інформацією про дату звільнення.
Додаток 5 та додаток 4ДФ за минулі звітні періоди. Тут потрібно відкоригувати дату звільнення, а саме прибрати її. В додатку 5 весь рядок потрібно видалити, а в додатку 4ДФ прибрати тільки дату звільнення працівника.
Оскільки звільнення було в жовтні 2025 року, то потрібно подати уточнюючий податковий розрахунок та додатки до нього за жовтень 2025 року. В самому податковому розрахунку буде заповнені тільки 01-06. Табличну частину не заповнюємо, оскільки коригуємо несумові помилки.
Відповідно до правил Порядку №4 коригування в додатку 4ДФ та додатку 5 відбувається через ознаки 1/0.
В додатку 5 слід заповнити один рядок, а саме повторити повністю всю інформацію зі звільненням, яка була подана, а в графі 20 додатку 5 слід проставити ознаку 1 – рядок на виключення (див. рис. 2).
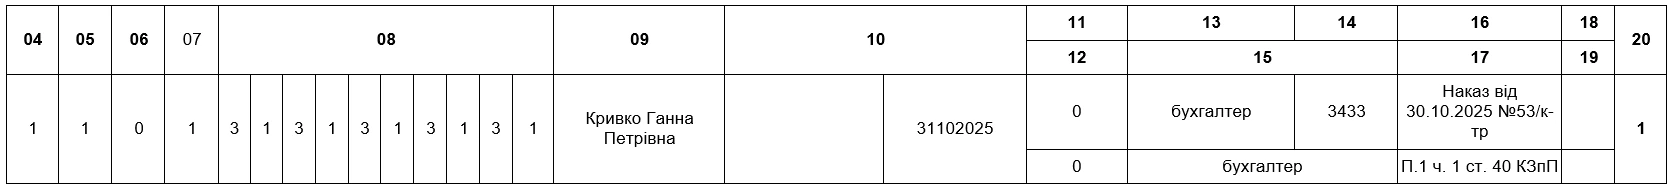
Рис. 2. Зразок уточнюючого додатку 5 за жовтень 2025 р.
В додатку 4ДФ буде 2 рядки. Адже видалити потрібно тільки дату звільнення в графі 08, нарахована / виплачена зарплата, утриманий ПДФО, ВЗ мають залишитись. Тож в додатку 4ДФ буде 2 рядки на працівника.
В першому повністю повторюємо всю інформацію в рядку, в якому була показана дата звільнення (з зарплатою), в графі 10 проставляємо ознаку 1 – рядок на виключення.
В другому рядку наводимо інформацію про нараховану в грудні зарплату, але в графі 08 вже ніякої інформації про звільнення не буде, далі в графі 10 проставляємо ознаку 0 – рядок на додавання.
Тобто рядок з неправильною інформацією видаляємо з ознакою 1, рядок з правильною інформацією додаємо з ознакою 0 (див. рис. 3).
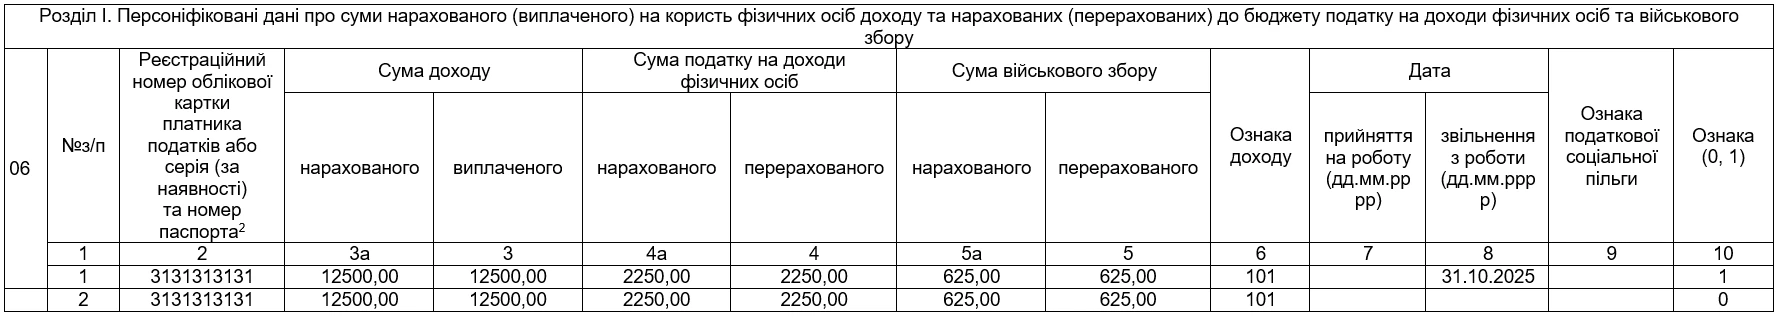
Рис. 3. Зразок уточнюючого додатку 4ДФ за жовтень 2025 р.
Додаток 1. В додатку 1 слід показати середній заробіток за час вимушеного прогулу. При чому показують його в звіті того місяця, коли він був нарахований. Тобто уточнюючі додатки 1 за минулі місяці із середнім заробітком подавати не потрібно.
Середній заробіток за час вимушеного прогулу є базою нарахування ЄСВ. Але ЄСВ на нього нараховується за спеціальними правилами. Так, частиною другою статті 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» передбачено:
Для осіб, які працюють у сільському господарстві, зайняті на сезонних роботах, виконують роботи (надають послуги) за цивільно-правовими договорами, творчих працівників (архітекторів, художників, артистів, музикантів, композиторів, критиків, мистецтвознавців, письменників, кінематографістів), та інших осіб, які отримують заробітну плату (дохід) за виконану роботу (надані послуги), строк виконання яких перевищує календарний місяць, єдиний внесок нараховується на суму, що визначається шляхом ділення заробітної плати (доходу), виплаченої за результатами роботи, на кількість місяців, за які вона нарахована. Зазначений порядок нарахування внеску поширюється також на осіб, яким нараховано різницю в заробітку за час виконання нижчеоплачуваної роботи або після звільнення з роботи нараховано заробітну плату (дохід) за відпрацьований час, або згідно з рішенням суду – середню заробітну плату за вимушений прогул. При цьому сума єдиного внеску, нарахована за кожний місяць вимушеного прогулу або з урахуванням різниці в заробітку за час виконання нижчеоплачуваної роботи, не може бути меншою за розмір мінімального страхового внеску. |
Тобто середній заробіток за вимушений прогул (загальну суму) слід поділити на кількість місяців вимушеного прогулу.
Крім того, такі розподілені суми слід віднести до місяців, за які вони нараховані, та порівняти із розміром МЗП, яка діяла в тих місяцях. За потреби слід донарахувати ЄСВ до МЗП.
В додатку 1 такий середній заробіток показуємо в стількох рядках, на скільки місяців прийшовся вимушений прогул. При чому зазначаємо:
Увага! Якщо працівника поновили в середині місяця і за такий місяць нарахована і зарплата за відпрацьований час, і середній заробіток за вимушений прогул, то ці виплати слід показати в одному рядку загальною сумою. При чому в графі 9 тип нарахування 1 не зазначаємо
Припустимо, що працівнику після поновлення на роботі нарахували в березні 2026 року зарплату за відпрацьовані дні з 23 по 31 березня в сумі 3700 грн та середній заробіток за час вимушеного прогулу за період з 01.11.2025 по 22.03.2026 – 52000 грн (520 грн х 100 р.дн, де 100 – кількість робочих днів за графіком роботи з 01.11.2025 по 22.03.2026 рр.).
Середній заробіток нарахований за 5 місяців (листопад, грудень, січень, лютий, березень), тому його суму слід поділити на 5:
52000 грн : 5 міс = 10400 грн.
Саме цю суму середнього заробітку за вимушений прогул слід показати за листопад – лютий (за кожний місяць).
За березень буде зазначена загальна сума зарплати за відпрацьований час та середнього заробітку:
3700+10400=14100 грн.
В даному прикладі розподілена сума середнього заробітку перевищує розмір мінзарплати в листопаді 2025 – березні 2026 рр. Тому ЄСВ буде нарахований тільки на цю базу, виконувати вимогу ЄСВ з МЗП не потрібно. Як буде заповнений додаток 1 в цьому випадку наведемо на рис. 4.
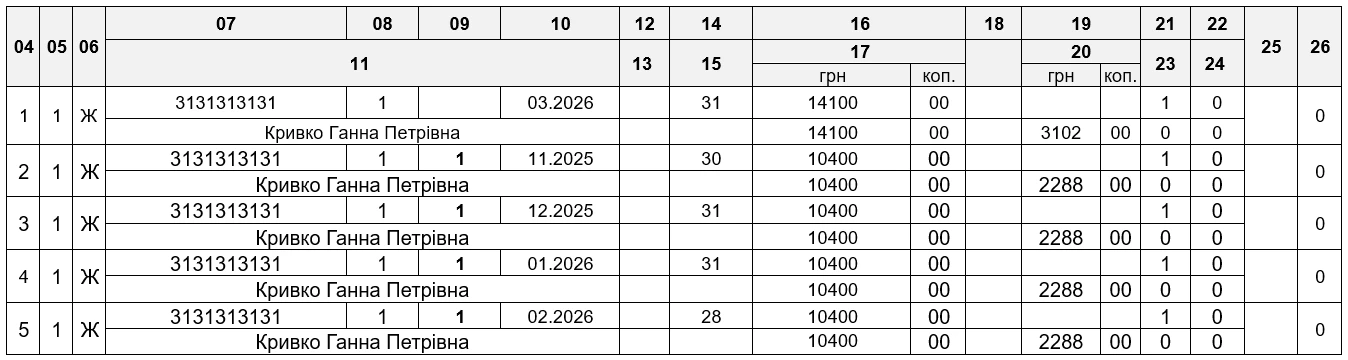
Рис. 4. Зразок додатку 1 за березень 2026 р.
Додаток 4ДФ за звітний місяць. Середній заробіток за час вимушеного прогулу є оподатковуваним доходом. Тобто з нього слід утримати ПДФО (18%) та ВЗ (5%). В додатку 4ДФ такий середній заробіток показують в звітному періоді із ознакою доходу «101» без розбивки за місяцями. При чому якщо в місяці нарахування була нарахована зарплата за відпрацьований час, то в 4ДФ відображаємо загальну суму.
В наведеному прикладі працівнику в березні була нарахована зарплата 3700 та середній заробіток 52000 грн. Тобто в 4ДФ буде відображений один рядок із загальною сумою зарплати 55700 грн (3700 + 52000) (див. рис. 5).
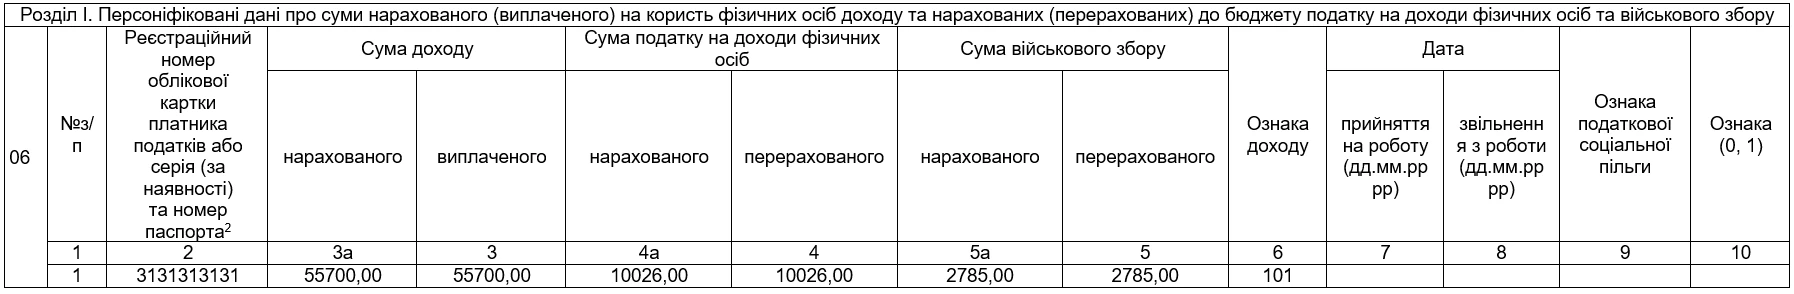
Рис. 5. Зразок додатку 4ДФ за березень 2026 р.
Шаблони та зразки документів:
Наказ про поновлення на роботі за рішенням суду
Читайте більше:
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
Чи потрібно показувати повернення авансу ФОПом у податковому Розрахунку
Виплати самозайнятим особам через найманих працівників: як це відобразити у Розрахунку
Рядки 101, 102, 103 «титулки» Податковому розрахунку: практичний гайд
Зупинка виробництва і ГПЗ: коли можна зменшити кількість днів у розрахунку
Як правильно прописати в колективному договорі розмір оплати праці за першу половину місяця, якщо на підприємстві встановлено п'ятиденний робочий тиждень, а аванс виплачується пропорційно відпрацьованому часу за період з 1 по 15 число місяця відповідно до норми робочого часу? Також як виконати вимогу щодо встановлення мінімального розміру оплати праці за просту некваліфіковану працю, якщо цей показник може змінюватися і не завжди дорівнює мінімальній заробітній платі, щоб уникнути необхідності щоразу вносити зміни до колективного договору?
Чи може бути використано для обліку погодинної оплати праці з підсумованим обліком робочого часу водіїв – обліковий період три місяці, але не квартал, а серпень-жовтень, листопад-січень?
Українці, які працювали за кордоном, можуть врахувати іноземний страховий стаж під час оформлення пенсії, але правила залежать від країни. Для Польщі діє двостороння угода про соціальне забезпечення: страховий стаж двох держав може підсумовуватися для визначення права на пенсію, тоді як кожна країна виплачує пенсію за стаж, набутий на її території. Для Німеччини окремої ратифікованої пенсійної угоди з Україною немає, однак законодавство передбачає можливість зарахування підтверджених періодів роботи за кордоном для визначення права на українську пенсію за віком
Запис про роботу за сумісництвом вноситься роботодавцем за основним місцем роботи на підставі підтвердних документів. Також роз’яснено порядок внесення записів про звільнення та виправлення помилок у трудових книжках

30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Гранична сума готівкових розрахунків у розмірі 50 000 грн на день поширюється не лише на оплату товарів чи послуг. За роз’ясненням НБУ, обмеження стосується розрахунків фізичної особи з підприємством або ФОП за правочинами, предметом яких є матеріальні чи нематеріальні блага, що мають грошову оцінку. До таких операцій належать і внески фізичних осіб до статутного капіталу
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 12 931, а ще 5 882 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
Військовозобов’язані, які вже мають чинну відстрочку, але отримали нову підставу для неї, можуть оновити свій статус через ЦНАП. Зокрема, це актуально для тих, хто мав відстрочку як студент, а після народження третьої дитини набув іншу підставу. Подати документи можна під час дії чинної відстрочки, а попередній статус продовжує діяти до ухвалення рішення щодо нової підстави. Водночас через ЦНАП не можна змінити відстрочку на бронювання або скасувати її – для цього передбачені окремі процедури
Державна податкова служба України розглянула звернення фізичної особи – підприємця щодо віднесення приладів для догляду за волоссям до переліку технічно складних побутових товарів (ТСБТ) та необхідності ведення обліку товарних запасів

ДПС попереджає підприємців та компанії про активізацію телефонних шахраїв, які представляються керівниками територіальних органів податкової служби. Під приводом «вирішення фінансових питань» зловмисники намагаються переконати платників перерахувати кошти на рахунки фізичних осіб. Податківці закликають не довіряти подібним дзвінкам, перевіряти отриману інформацію та в разі підозри на шахрайство звертатися до правоохоронців. Окремо ДПС нагадує про можливість повідомити про такі випадки через антикорупційний контакт-центр «Пульс»

Пенсійний фонд України модернізував сервіс замовлення паперових документів: тепер їх можна заздалегідь замовити онлайн та забрати в обраному сервісному центрі без додаткового запису на прийом. В одному запиті можна замовити одразу кілька документів, зокрема довідки ОК-5, ОК-7, відомості про трудову діяльність, витяги з реєстрів та документи про доходи чи страховий стаж. Забрати готові документи можна протягом 30 днів із дати створення заявки, а бажану дату отримання в сервісному центрі слід зазначати не раніше ніж через три робочі дні після подання запиту

Аби уникнути ЗЕД-пені, резидент повинен вчасно подати позов до суду або міжнародного арбітражу, і як тільки цей позов буде прийнято до розгляду – пеня тимчасово не нараховується. Усі інші обставини (включаючи банкрутство контрагента) не є підставами для зупинення строків

Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н