


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Податківці роз’яснили, що звільнення від сплати земельного податку застосовується до ділянок, які резиденти Дефенс Сіті використовують для виробництва оборонних товарів у межах секції С «Переробна промисловість» КВЕД
У податківців запитали:
Як для звільнення від сплати земельного податку, передбаченого пп. 76.2 п. 76 підрозд. 10 розд. ХХ Податкового кодексу України (далі – ПКУ), визначається поняття «об’єкт виробничого призначення» та те, що земельна ділянка «використовується у господарській діяльності резидентів Дефенс Сіті»?
Податківці пояснили, що господарською діяльністю суб’єктів господарювання, які мають статус резидента Дефенс Сіті, вважається діяльність з виробництва оборонних товарів, визначених в абзаці шостому частини шостої ст. 37 Закону України від 21.06.2018 №2469-VІІІ «Про національну безпеку України» та класифікується у секції С «Переробна промисловість» КВЕД ДК 009:2010 (далі – Оборонні товарі).
Умовою для отримання звільнення від сплати земельного податку, передбаченого пп. 76.2 п. 76 підрозд. 10 розд. ХХ ПКУ є використання резидентами Дефенс Сіті земельних ділянок, що:
перебувають у їх власності або на праві постійного користування, у провадженні господарської діяльності, класифікованої у секції С «Переробна промисловість» КВЕД ДК 009:2010 з виробництва Оборонних товарів на об’єктах виробничого призначення, що розташовані на таких земельних ділянках.
Звільнення від сплати земельного податку, передбачене пп. 76.2 п. 76 підрозд. 10 розд. ХХ ПКУ, поширюється на земельні ділянки:
Разом з цим, дія пп. 76.2 п. 76 підрозд. 10 розд. ХХ ПКУ поширюється на земельні ділянки, на яких розташовані інженерні споруди, віднесені до класу 242 «Інженерні споруди, не класифіковані раніше» Класифікатора будівель і споруд НК 018:2023 (зокрема, випробувальні полігони, які використовуються при провадженні господарської діяльності з виробництва Оборонних товарів), тобто на яких розташовані об’єкти нерухомості, на яких здійснюється діяльність, що є невід’ємною частиною виробництва Оборонних товарів.
Джерело: ЗІР, Категорія: 111.04
Читайте більше:
Чи діють пільги з ПДФО для резидентів Дефенс Сіті: відповідь ДПС
Коли нерухомість Дефенс Сіті не оподатковується: пояснення ДПС
Дефенс Сіті: хто надає статус, податкові пільги та обмеження режиму
Чи належать допоміжні об’єкти до господарської діяльності резидента Дефенс Сіті: позиція ДПС
ДПС роз’яснила, що кошти або вартість майна (послуг), надані роботодавцем як допомога на поховання померлого працівника за останнім місцем роботи, у додатку 4ДФ відображаються за ознакою доходу «146» незалежно від розміру допомоги
Уряд визначив першочергові напрями державних видатків в умовах складної ситуації з державними фінансами та затримки частини запланованого міжнародного фінансування. Насамперед кошти спрямовуватимуть на оборону, пенсії та соціальні виплати, а також зарплати працівників бюджетної сфери
Безпечна експлуатація автотранспорту на підприємстві передбачає належне проведення передрейсових медичних оглядів водіїв і технічного контролю автомобілів. Не менш важливо дотримуватися порядку розслідування нещасних випадків та своєчасно повідомляти про виробничі травми, не допускаючи їх приховування
Кабмін розширив можливості оренди державного та комунального майна для оборонних підприємств, зокрема резидентів Defence City. Право орендувати майно без аукціону можна отримати за наявності одного з 4 критеріїв, а для комунального майна місцевій владі рекомендують встановлювати орендну плату на рівні 8% оціночної вартості на рік
Відсутність інтернету через пошкодження мережі внаслідок ворожої атаки не означає автоматичного перерахунку абонплати за кожну годину простою. Водночас абонент може звернутися до провайдера щодо перерахунку за період ненадання послуги, а про зміну ціни для універсальних електронних комунікаційних послуг користувача мають повідомити не пізніше ніж за 20 календарних днів
День захисників і захисниць України 1 жовтня 2026 року припадає на робочий день. Пояснюємо, чи потрібно працювати цього дня, чи можна зробити його вихідним, як оформити наказ, перенесення робочого дня або відпустку та що врахувати при оплаті й табелюванні
Уряд затвердив створення Ради громадського контролю при Українському фармацевтичному агентстві (УФА), яке має розпочати роботу з 1 січня 2027 року. До Ради увійдуть 9 представників громадськості, яких обиратимуть на 2 роки у два етапи – після перевірки документів кандидатів відбудеться рейтингове інтернет-голосування.
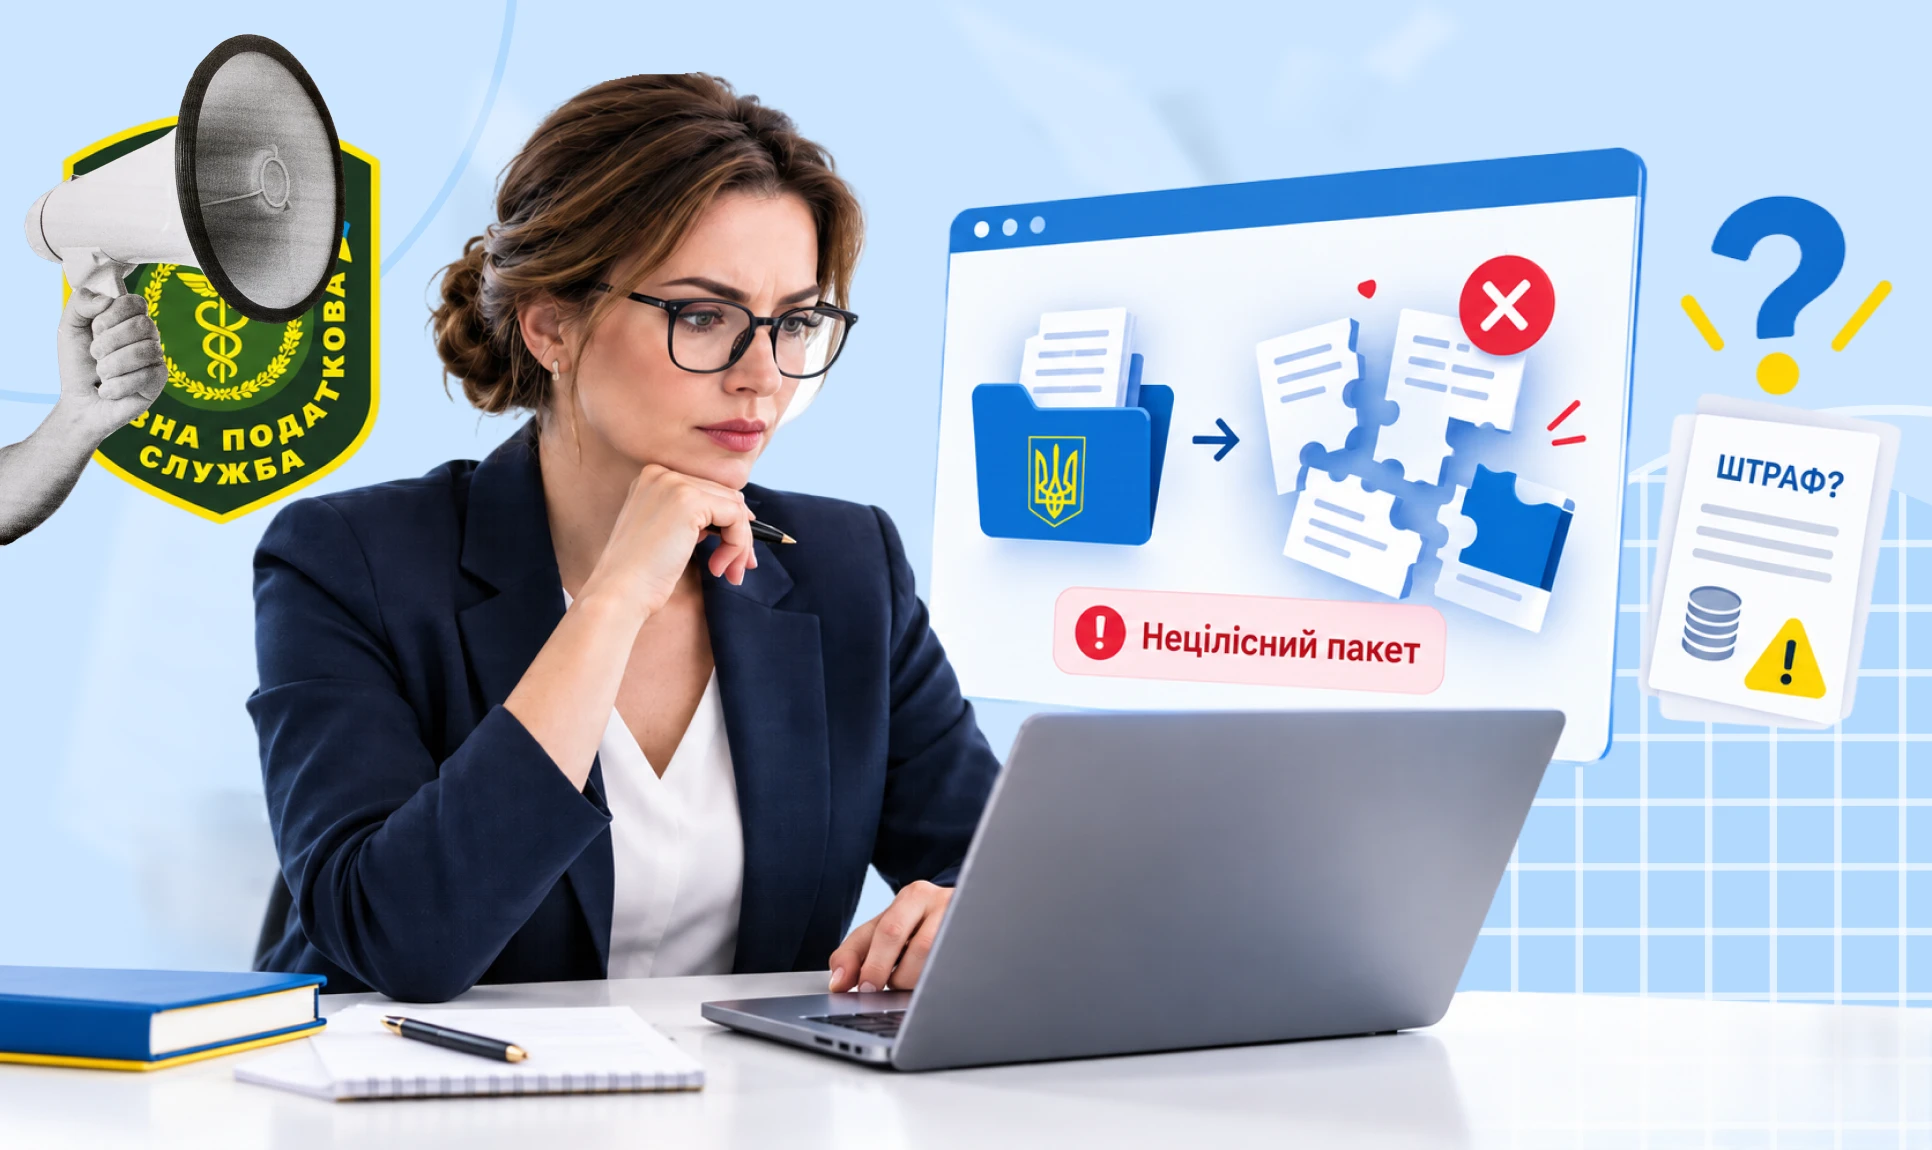
21 вересня 2026 року платники податків зіткнулися з проблемами під час подання електронної звітності за серпень. У відповідь на відправлені документи частина користувачів отримала повідомлення про неприйняття із причиною «Нецілісний пакет».Особливість ситуації в тому, що помилка виникала навіть тоді, коли платники формували звітність разом із усіма необхідними додатками одним пакетом. Проблеми стосувалися не лише декларацій з ПДВ, а й інших форм звітності, зокрема Єдиної звітності з ЄСВ, ПДФО та військового збору. Головне питання чи буде штраф залишається відкритим, проте розробник програми Medoc звернеться офіційним листом до ДПС за поясненнями та з проханням не застосовувати штрафні санкції до користувачів, які через зазначені труднощі не змогли своєчасно подати звітність. Станом на 28.09.2026 ДПС України визнала, що був збій
Припинення підприємницької діяльності ФОП не означає автоматичного припинення його податкових обов’язків, зокрема щодо звітності за найманих працівників. Якщо запис про припинення діяльності внесено до ЄДР 25.08.2026, ФОП втрачає статус підприємця саме з цієї дати. Водночас останній Податковий розрахунок за III квартал 2026 року можна подати вже після внесення відповідних відомостей до інформаційних систем ДПС – 25.08.2026 або 26.08.2026 залежно від часу надходження даних з ЄДР. Водночас чи дійсно це можливо і як це реалізовано на практиці – у роз'ясненні від експерта редакції

Під час зменшення статутного капіталу, викупу корпоративних прав або виходу учасника з товариства виплата на користь засновника – фізичної особи-нерезидента за певних умов прирівнюється до дивідендів. Це стосується частини виплати, яка зменшує нерозподілений прибуток юридичної особи. У такому разі резидент виступає податковим агентом, а до доходу застосовуються правила оподаткування дивідендів. У додатку 4ДФ до Податкового розрахунку такі виплати відображають за ознакою доходу «109»

Фізичні особи, які отримують доходи від інших громадян або іноземні доходи, мають самостійно подбати про їх декларування та сплату податків. Податкове законодавство прямо зобов’язує таких платників включити отримані суми до річного оподатковуваного доходу, подати декларацію та сплатити ПДФО

Самостійне виправлення помилок у податковій звітності – це не лише обов’язок платника, а й можливість уникнути значних фінансових санкцій. Особливо актуально це для ПДВ, де діє окремий порядок подання уточнюючих розрахунків та спеціальні правила на період воєнного стану

У статті розглянуто підстави звільнення працівника у разі його тривалої відсутності на роботі: за прогул та у зв’язку з відсутністю понад 4 місяці без інформації про причини. Експерт пояснив відмінності між цими підставами, порядок їх застосування, вимоги до документального оформлення та ключові ризики для роботодавця

Війна б’є не лише по будівлях і виробничих приміщеннях. Знищене пальне, розбита сільгосптехніка, вантажівка, яка потрапила під обстріл, резервуари для зберігання пального – усе це реальні втрати бізнесу. І тепер частина такого майна прямо включена до державної програми компенсації. Крім того, до територій підвищеного ризику додали Київ і Київську область. Розберемося, що саме змінилося для бізнесу і на що потрібно звернути увагу бухгалтеру та керівнику

Працівники з інвалідністю мають передбачені трудовим законодавством гарантії щодо режиму роботи, розірвання строкового трудового договору та збереження робочого місця під час скорочення. Зокрема, роботодавець зобов’язаний встановити неповний робочий день або тиждень на прохання працівника, а залучати його до нічних і надурочних робіт можна лише за письмовою згодою та за відсутності медичних протипоказань. Крім того, настання інвалідності або погіршення стану здоров’я може бути підставою для дострокового розірвання строкового договору. Розглянемо, які трудові гарантії передбачені для осіб з інвалідністю та за яких умов вони застосовуються

З 1 січня 2026 року в Україні запроваджено нову допомогу для догляду за дитиною «єЯсла», яка покликана підтримати батьків, що поєднують виховання дітей із професійною діяльністю. Однак чинна редакція законодавства фактично обмежила доступ до цієї виплати для ФОП та осіб, які здійснюють незалежну професійну діяльність. У відповідь у Верховній Раді зареєстровано законопроєкт №15265 та альтернативний законопроєкт №15265-1, який пропонує надати право на отримання допомоги «єЯсла» самозайнятим батькам. Ініціатива спрямована на розширення соціального захисту, підтримку жіночого підприємництва та створення рівних умов для всіх категорій працюючих батьків. За результатами розгляду Комітет ухвалив рішення: рекомендувати Верховній Раді України прийняти за основу альтернативний законопроєкт (реєстр. №15265-1), а законопроєкт (реєстр. №15265) – відхилити

Податкова служба пояснює, що у відомостях з Державного реєстру фізичних осіб буде відображатися повна інформація про всі джерела доходу. Це включає як доходи, задекларовані самостійно фізичною особою або ФОП, так і дані, подані податковими агентами