


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підйомна допомога, яка виплачується військовослужбовцям при переїзді до нового місця військової служби в інший населений пункт, включається до складу загального місячного оподатковуваного доходу і підлягає оподаткуванню ПДФО за ставкою 18%. При цьому, якщо підйомна допомога військовослужбовцям здійснюється за рахунок фонду грошового забезпечення, то сума даної допомоги підлягає компенсації в розмірі утриманого ПДФО
При переїзді військовослужбовців, які проходять військову службу за контрактом, а також тих, хто перебуває на кадровій військовій службі та військовій службі за призовом осіб офіцерського складу, на нове місце військової служби в інший населений пункт:
їм виплачується підйомна допомога в розмірі місячного грошового забезпечення на військовослужбовця і 50% місячного грошового забезпечення на кожного члена сім’ї військовослужбовця, який переїжджає з ним на нове місце військової служби (п. 3 ст. 9-1 Закону України від 20.12.1991 №2011-XII «Про соціальний і правовий захист військовослужбовців та членів їх сімей», далі – Закон №2011).
Не передбачено звільнення від обкладання ПДФО грошового забезпечення, грошових винагород та інших виплат, одержаних військовослужбовцями у зв’язку з виконанням обов’язків несення служби, крім сум грошового або майнового утримання чи забезпечення військовослужбовців строкової служби (у тому числі осіб, що проходять альтернативну службу), передбачених законом, які виплачуються з бюджету чи бюджетною установою (пп. 165.1.10 Податкового кодексу України, далі – ПКУ).
Суми ПДФО, що утримуються з грошового забезпечення, грошових винагород та інших виплат, одержаних військовослужбовцями, особами рядового і начальницького складу органів внутрішніх справ, Державної кримінально-виконавчої служби України, Державної служби спеціального зв’язку та захисту інформації України, державної пожежної охорони, органів і підрозділів цивільного захисту, податкової міліції, а також визначених Законом №2011 членами сім’ї, батьками, утриманцями загиблого (померлого) військовослужбовця, у зв’язку з виконанням обов’язків під час проходження служби, спрямовуються виключно на виплату рівноцінної та повної компенсації втрат доходів цієї категорії громадян (п. 168.5 ПКУ).
Джерело: ДПС
Читайте більше:
Оподаткування витрат на проїзд і проживання при роз’їзному характері робіт
Навчання та семінари: коли оплата роботодавця не оподатковується ПДФО
Відображення стипендії в 4ДФ та її оподаткування
Оподаткування страхових і пенсійних внесків: що, якщо зарплату ще не нарахували
Стипендія для студентів та курсантів: ПДФО і військовий збір
Як правильно прописати в колективному договорі розмір оплати праці за першу половину місяця, якщо на підприємстві встановлено п'ятиденний робочий тиждень, а аванс виплачується пропорційно відпрацьованому часу за період з 1 по 15 число місяця відповідно до норми робочого часу? Також як виконати вимогу щодо встановлення мінімального розміру оплати праці за просту некваліфіковану працю, якщо цей показник може змінюватися і не завжди дорівнює мінімальній заробітній платі, щоб уникнути необхідності щоразу вносити зміни до колективного договору?
Чи може бути використано для обліку погодинної оплати праці з підсумованим обліком робочого часу водіїв – обліковий період три місяці, але не квартал, а серпень-жовтень, листопад-січень?
Українці, які працювали за кордоном, можуть врахувати іноземний страховий стаж під час оформлення пенсії, але правила залежать від країни. Для Польщі діє двостороння угода про соціальне забезпечення: страховий стаж двох держав може підсумовуватися для визначення права на пенсію, тоді як кожна країна виплачує пенсію за стаж, набутий на її території. Для Німеччини окремої ратифікованої пенсійної угоди з Україною немає, однак законодавство передбачає можливість зарахування підтверджених періодів роботи за кордоном для визначення права на українську пенсію за віком
Запис про роботу за сумісництвом вноситься роботодавцем за основним місцем роботи на підставі підтвердних документів. Також роз’яснено порядок внесення записів про звільнення та виправлення помилок у трудових книжках

30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Гранична сума готівкових розрахунків у розмірі 50 000 грн на день поширюється не лише на оплату товарів чи послуг. За роз’ясненням НБУ, обмеження стосується розрахунків фізичної особи з підприємством або ФОП за правочинами, предметом яких є матеріальні чи нематеріальні блага, що мають грошову оцінку. До таких операцій належать і внески фізичних осіб до статутного капіталу
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 12 931, а ще 5 882 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
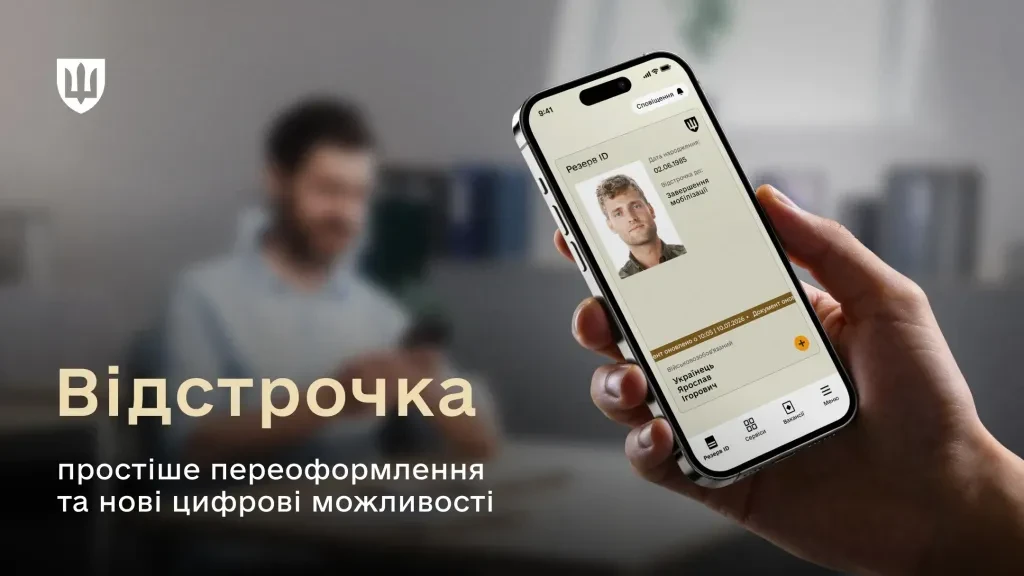
Військовозобов’язані, які вже мають чинну відстрочку, але отримали нову підставу для неї, можуть оновити свій статус через ЦНАП. Зокрема, це актуально для тих, хто мав відстрочку як студент, а після народження третьої дитини набув іншу підставу. Подати документи можна під час дії чинної відстрочки, а попередній статус продовжує діяти до ухвалення рішення щодо нової підстави. Водночас через ЦНАП не можна змінити відстрочку на бронювання або скасувати її – для цього передбачені окремі процедури
Державна податкова служба України розглянула звернення фізичної особи – підприємця щодо віднесення приладів для догляду за волоссям до переліку технічно складних побутових товарів (ТСБТ) та необхідності ведення обліку товарних запасів

ДПС попереджає підприємців та компанії про активізацію телефонних шахраїв, які представляються керівниками територіальних органів податкової служби. Під приводом «вирішення фінансових питань» зловмисники намагаються переконати платників перерахувати кошти на рахунки фізичних осіб. Податківці закликають не довіряти подібним дзвінкам, перевіряти отриману інформацію та в разі підозри на шахрайство звертатися до правоохоронців. Окремо ДПС нагадує про можливість повідомити про такі випадки через антикорупційний контакт-центр «Пульс»

Пенсійний фонд України модернізував сервіс замовлення паперових документів: тепер їх можна заздалегідь замовити онлайн та забрати в обраному сервісному центрі без додаткового запису на прийом. В одному запиті можна замовити одразу кілька документів, зокрема довідки ОК-5, ОК-7, відомості про трудову діяльність, витяги з реєстрів та документи про доходи чи страховий стаж. Забрати готові документи можна протягом 30 днів із дати створення заявки, а бажану дату отримання в сервісному центрі слід зазначати не раніше ніж через три робочі дні після подання запиту

Аби уникнути ЗЕД-пені, резидент повинен вчасно подати позов до суду або міжнародного арбітражу, і як тільки цей позов буде прийнято до розгляду – пеня тимчасово не нараховується. Усі інші обставини (включаючи банкрутство контрагента) не є підставами для зупинення строків

Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н