Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Премія – один з елементів зарплати та заохочення працівників. Законодавство не містить прямих вказівок як преміювати працівників. Тому роботодавець на власний розсуд розробляє локальний документ, яким врегулює всі питання преміювання. Як скласти такий документ та які основні пункти там повинні бути? Розглянемо у нашій статті
Підприємства можуть самостійно встановлювати умови запровадження та розміри премій, винагород та інших заохочувальних, компенсаційних і гарантійних виплат. Саме у колективному договорі прописуються ці умови з дотриманням норм і гарантій, передбачених законодавством, генеральною та галузевими (регіональними) угодами. У випадку, коли колдоговор відсутній на підприємстві, то роботодавець повинен погодити ці питання з профспілкою або представником трудового колективу (у разі відсутності профспілки). Це є прямою вимогою ст. 97 Кодексу законів про працю України (далі – КЗпП).
Можна зробити висновок, що питання виплати премій працівникам покладено на розсуд роботодавця. Але основною умовою є дотриманням вимог законодавства (наприклад, для держслужбовців є затверджені нормативно-правові акти щодо преміювання).
Зазвичай, усі питання щодо преміювання працівників прописано у Положенні про преміювання, яке може бути додатком до колдоговору.
Завантажуйте шаблон Положення про преміювання працівників
При його розробці радимо використовувати наступні нормативно-правові акти:
У разі розробки Положення про преміювання для бюджетних установ, варто враховувати норми спеціалізованого законодавства:
Положення про преміювання проходить наступні етапи до свого прийняття:
Положення про преміювання має наступні обовязкові пункти:
Зазвичай, Положення про преміювання затверджують один раз. Проте, за потребою у нього можна внести зміни.
Наведемо приклад структури (змісту) положення ( але, звісно, це не уніфікована форма і у шаблонах під статтею наведена й інша структура):
Що повинно бути у кожному розділі цього документа?
Розділ 1. Загальні положення
У загальному випадку тут зазначають термін дії Положення про преміювання. У випадку, коли такої дати немає, то Положення в даній редакції буде чинне до внесення змін.
Також визначається мета преміювання. Наприклад:
Також, слід не забути зазначити джерела преміювання. Так, можна передбачити створення фонду преміювання у % від прибутку підприємства, дохід від підвищення продажів, економії витрат підприємства, енергоресурсів, зниження собівартості тощо. Для бюджетних установ премію зазвичай також виплачують за рахунок економії фонду оплати праці.
Розділ 2. Порядок встановлення та виплата премії
Це найбільший і основний розділ Положення про преміювання. Він повинен містити детально прописані усі моменти щодо нарахування та виплати премій працівникам підприємства.
Як правило, в цьому розділі прописують:
Що ж передбачає кожен пункт?
Види премій. Цей пункт важливий тим, що у ньому прописуються усі види премій, які можуть виплачуватися на підприємстві, тобто характер стимулюючих виплат. Саме вид премії визначає її розмір, та впливає на конкретизацію кому та за що виплачується.
Умовно премії та стимулюючі виплати можна поділити на виробничі та невиробничі.
Виробничі премії виплачують за досягнення працівниками виробничих цілей і завдань.
Вони прямо пов’язані з конкретними показниками у праці та можуть зумовлюватися матеріальними результатами або критеріями оцінки. Для нарахування цих премій необхідне пряме відсилання до трудової функції робітника.
Невиробничі премії не пов’язані з виконанням працівником своєї виробничої функції. Їх можуть виплачувати за різноманітні досягнення, як-от: вислуга років, відмінна поведінка на роботі, творчий внесок у компанію, до ювілеїв, свят тощо. Відмінною рисою невиробничих премій є те, що вони не обов’язково ґрунтуються на конкретних матеріальних показниках чи критеріях оцінки.
Виробничі премії можуть бути як разові (виплата одноразова за досягнення конкретного результату чи виконання певного завдання) та постійні (виплачуються працівникам за кожен випадок досягнення конкретного результату чи завершення певної роботи), індивідуальні та колективні тощо.
Коло осіб, яким виплачують премії. Тут зазначають перелік працівників, на яких поширюється Положення про преміювання.
Роботодавець необмежений в окресленні кола субєктів преміювання. Так можна зазначити, що премії нараховуються лише обмеженій кількості працівників чи лише за окремими ділянками виробництва залежно від специфіки підприємства та його фінансової спроможності. Не зайвим буде передбачити порядок виплати премій у разі звільнення / прийняття працівників.
Наприклад, можна прописати, що «працівникам, які звільнилися у звітному місяці за власним бажанням, премія не нараховується», або передбачити такий виняток: «премія виплачується працівникам у разі їхнього звільнення за певних підстав». Для новоприйнятих працівників також можна прописати особливі умови преміювання в перші місяці роботи тощо. Саме ці моменти убезпечать роботодавця від неприємних ситуацій з працюючими.
Слід також продумати та прописати на підставі яких документів і хто саме приймає рішення про преміювання.
Показники преміювання. Це своєрідна оцінка роботи працівника, за яку йому можна нарахувати премію. Основними показниками для преміювання можуть бути:
Розміри премій та умови преміювання. Цей показник напряму залежить від виду премії. Наприклад, якщо це разова премія до свята чи ювілею, то можна передбачити однаковий розмір (наприклад, у розмірі окладу, мінзарплати тощо) незалежно від посади працівника, тривалості його роботи на підприємстві.
Для виробничих премій розміри встановлюють у відсотках до тарифних ставок (посадових окладів) у розмірі середньомісячної зарплати або у фіксованому розмірі. Також можна передбачити шкалу преміювання, коли розмір премії залежатиме від конкретних показників (зростання виробництва, обсягів реалізації, зниження витрат тощо).
Так, якщо премію встановлено у відсотках, то слід прописати базу, до якої застосовують такий відсоток (посадовий оклад, посадовий оклад з надбавками та доплатами, середня зарплата тощо). Якщо премія розраховується на основі середньої зарплати, варто зазначити, за який період обчислюють середню зарплату (місяць, квартал, рік), або, наприклад, згідно з нормами Порядку обчислення середньої заробітної плати, затвердженого постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100).
Врахуйте усі нюанси виплати премій:
Крім того, передбачте порядок надання та розміри разових премій за виконання особливо важливих виробничих завдань. Якщо премія разова, то чітко зазначте в Положенні про преміювання, адже це впливає на (не)включення премії при обчисленні середньої зарплати згідно з Порядком №100.
Періодичність преміювання. Цей пункт є важливим, адже впливає на терміни розрахунків з працівником.
У цьому пункті обов'язково зазначають за який період виплачуються премії (щомісяця, щокварталу, за підсумками півріччя, 9 місяців, щороку, після завершення певного проєкту тощо) та коли саме буде нараховуватись ця премія.
Так, можна прописати, що премія за місяць може нараховуватись в поточному місяці («місяць в місяць») або навпаки – в наступному за показниками роботи в попередньому місяці. Так само і премія за квартал може нараховуватись як в останнньому місяці кварталу або вже в наступних місяцях. Не забудьте, що разові премії теж варто закріпити в положенні з конкретизацією до яких подій (свят, ювілеїв) вони можуть нараховуватися та коли саме.
Депреміювання. У цьому пункті прописуються умови та показники, коли працівників повністю чи частково можуть позбавити премії, терміни депреміювання. Підставами для депреміювання є:
Розділ 3. «Прикінцеві положення»
У цьому розділі зазначають порядок внесення змін до Положення про преміювання та вирішення спірних питань.
Шаблони та зразки документів:
Наказ про розробку і погодження Положення про преміювання
Наказ про затвердження Положення про преміювання
Положення про преміювання працівників
Наказ про преміювання працівника
Читайте більше:
Премії працівникам: чи є обмеження, як оформити, вплив на середню для лікарняних та відпускних
Виплата премії: право чи обов'язок роботодавця
Річна премія звільненому працівнику: облік, податки, звітність
Чи обов'язково виплачувати премію працівнику
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
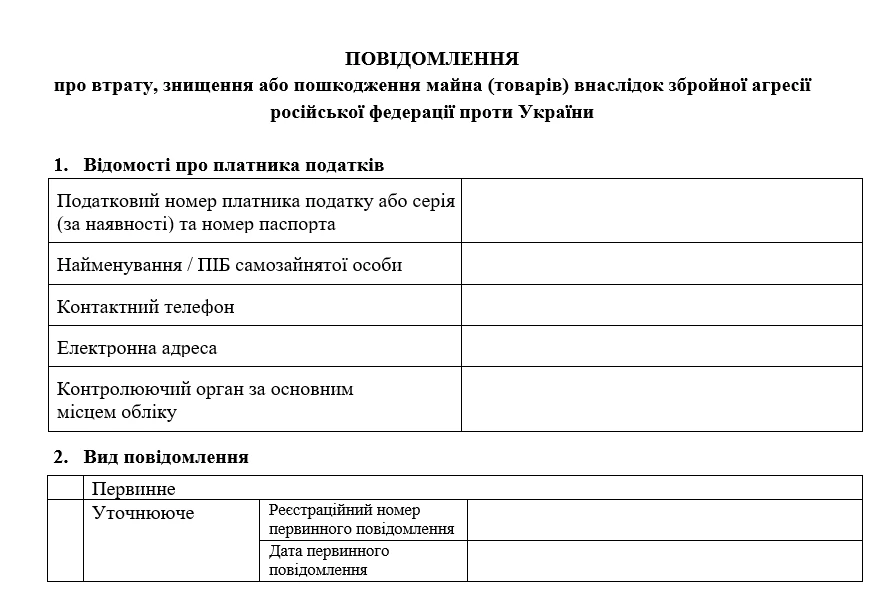
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
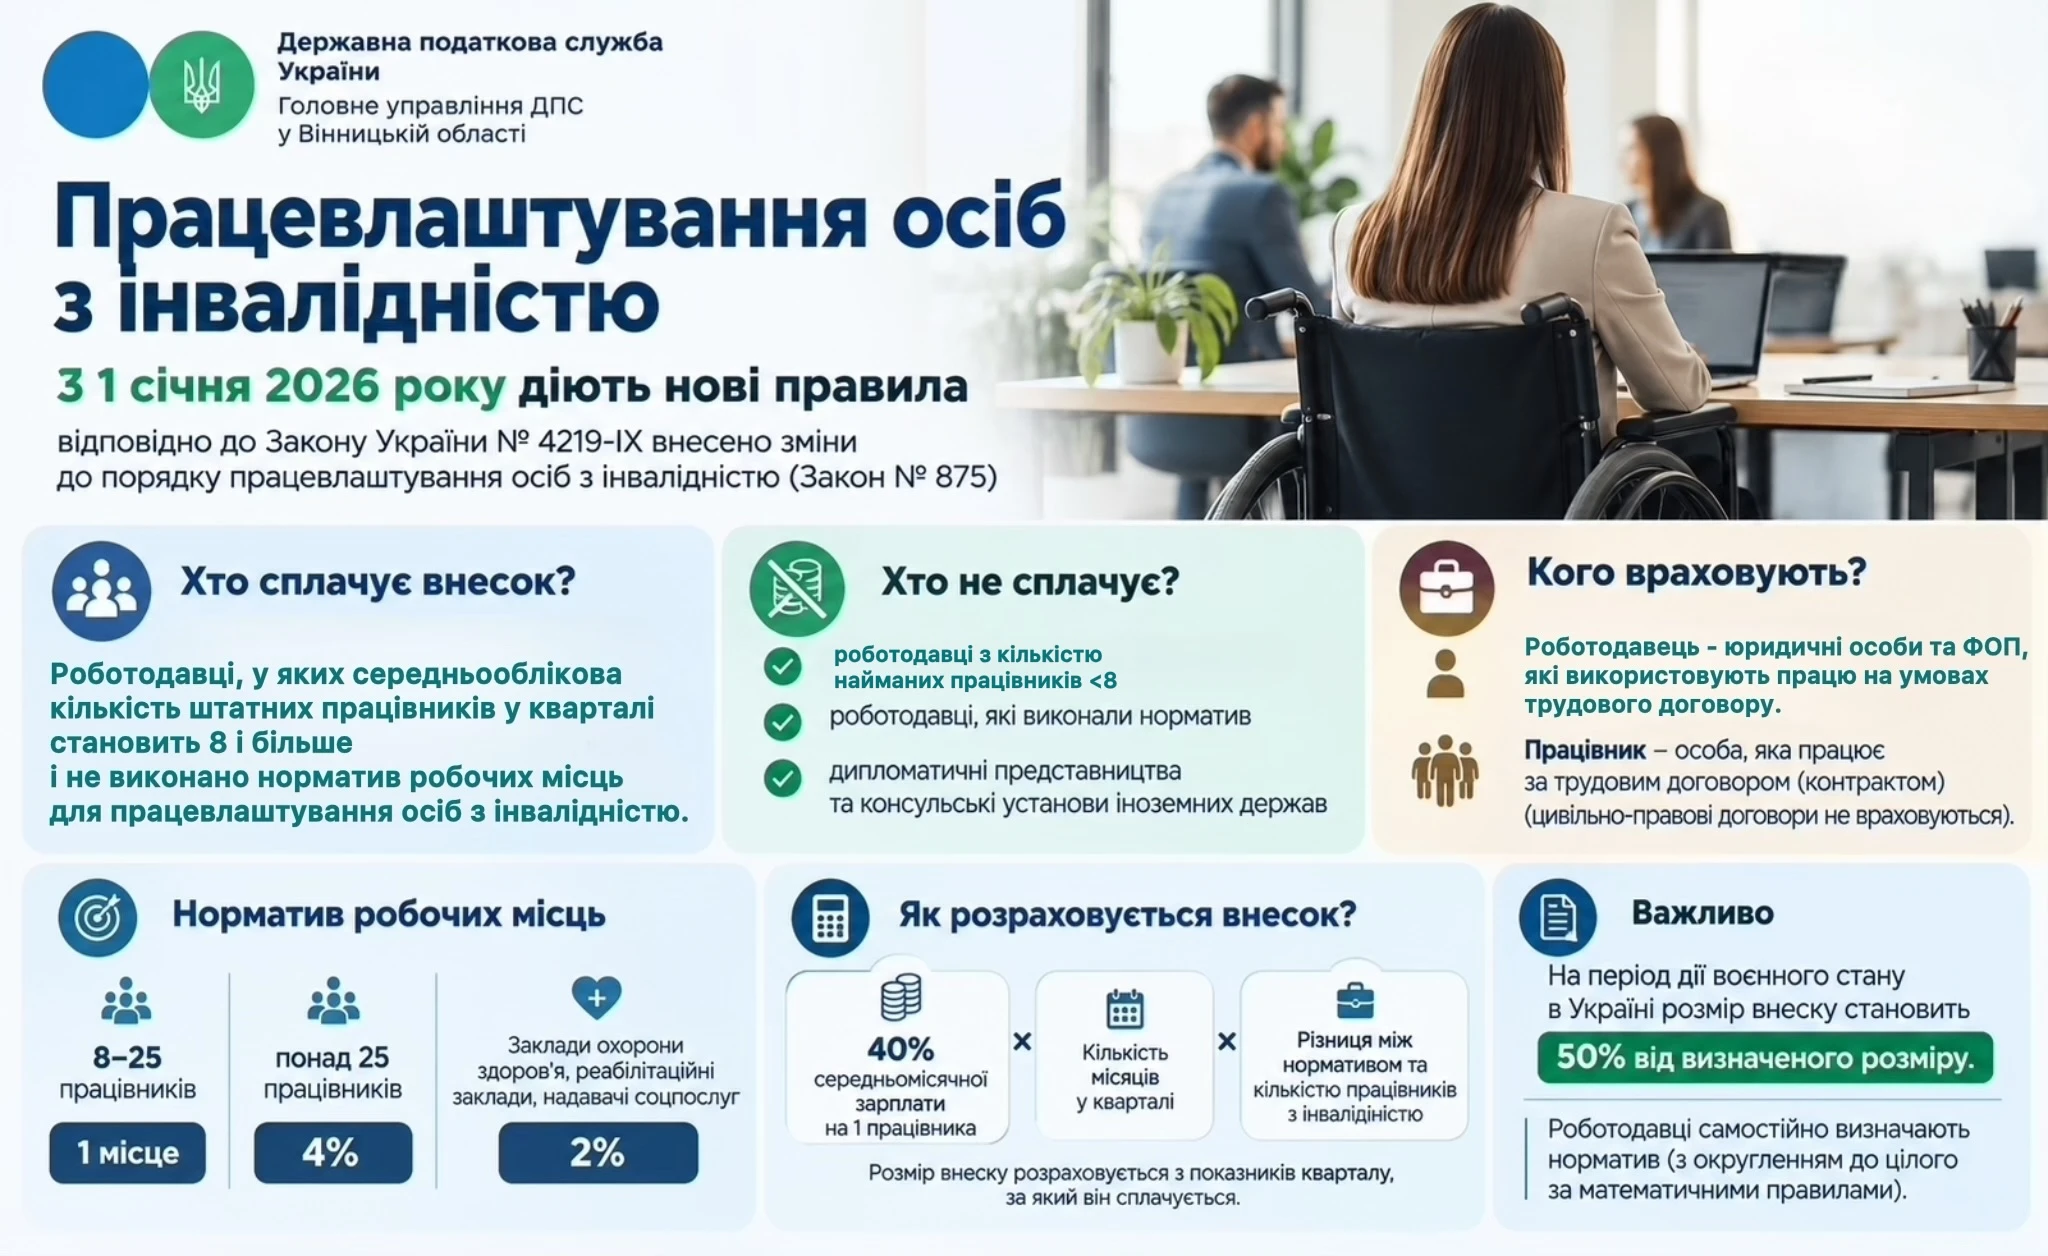
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
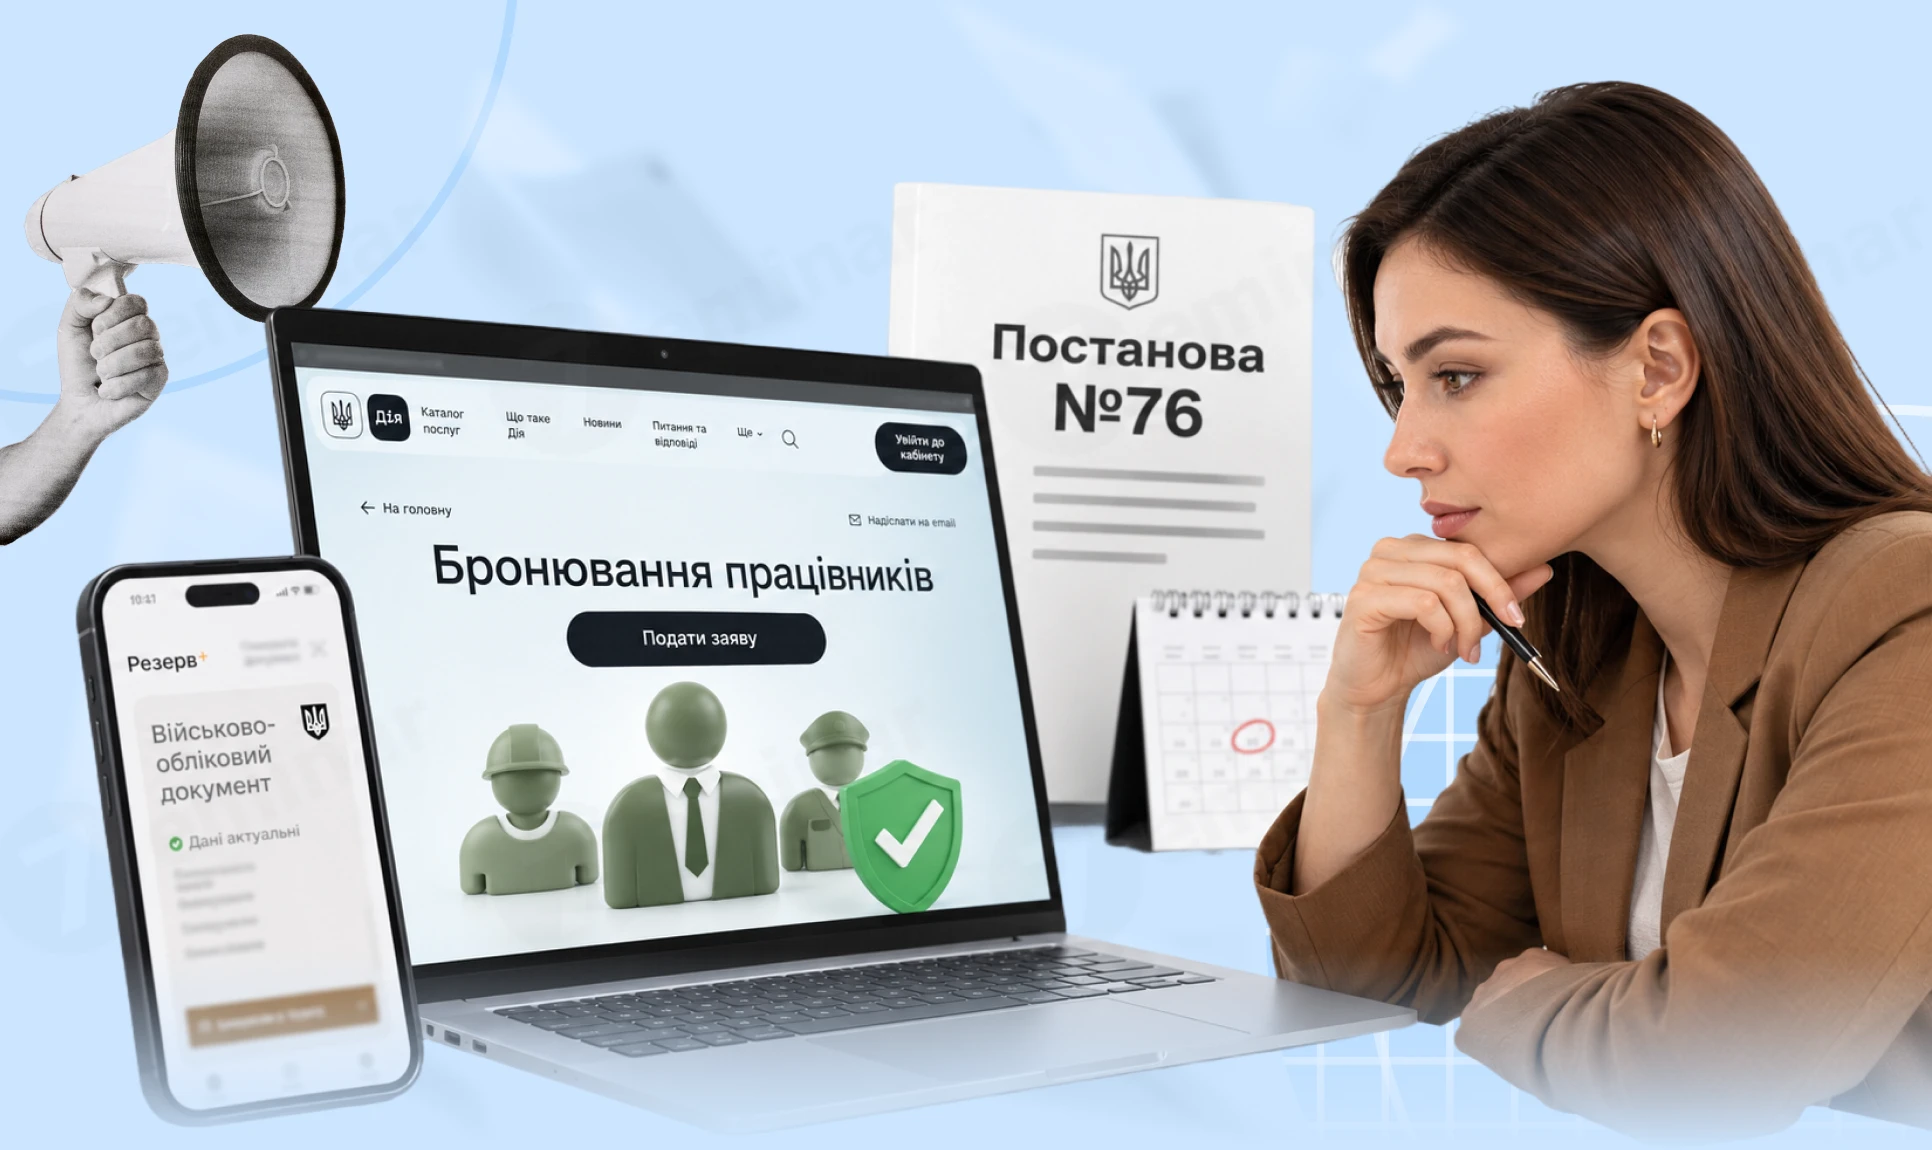
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
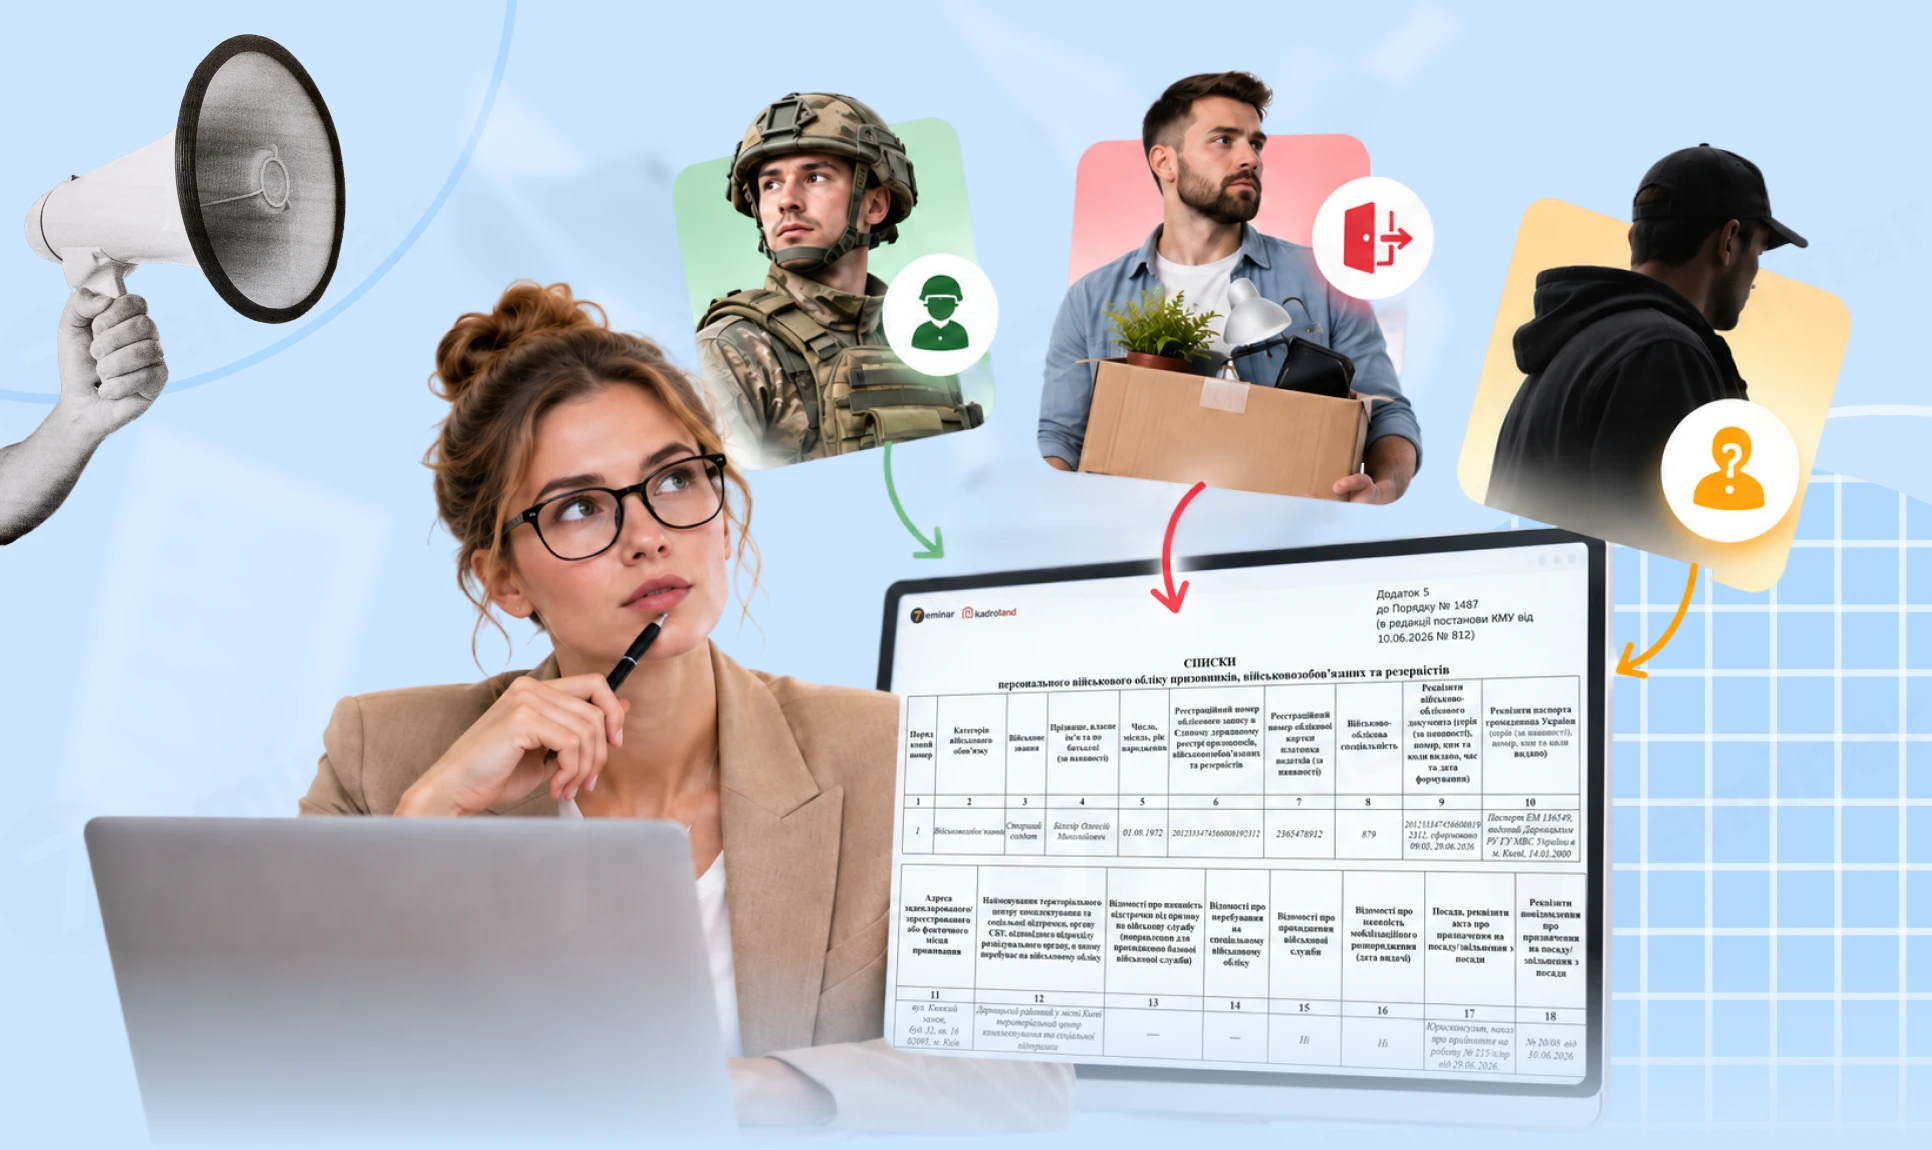
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі