

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Деякі бухгалтери формально ставляться до облікової політики. Адже адмінштраф за її відсутність – мізерний, а підприємство може здійснювати діяльність і без облікової політики. Втім така легковажність може обернутися проблемами з податківцями. Тримайте на озброєння сім дієвих порад для складання облікової політики, які мінімізують ризики з податківцями, та застосовуйте їх у роботі
Під обліковою політикою розуміють сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності.
Наше з вами завдання наблизити облікову політику до ідеальної як з позиції податкових ризиків, так і з погляду розкриття інформації у фінзвітності.
Облікова політика не має стати цитуванням нацстандартів з бухобліку.
Деякі норми обов’язкові до застосування, тобто є імперативними. А ось коли нацстандарти дають альтернативу вибору або є невизначеними, підприємство як раз і має прорахувати, а який варіант вигідніший, та зафіксувати це у своїй обліковій політиці (п. 1.3 Методичних рекомендацій щодо облікової політики підприємства, затверджених наказом Мінфіну від 27.06.2013 №635; далі – Методрекомендації №635).
Один із принципів, на яких ґрунтуються бухгалтерський облік та фінансова звітність, є послідовність – постійне (з року в рік) застосування підприємством обраної облікової політики (ст. 4 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
Перегляд облікової політики має бути обґрунтований. Як правило, це роблять з початку року. Переглядати облікову політику потрібно якщо:
Облікова політика – один з головних документів. Але сфера його впливу:
… для ведення бухгалтерського обліку, складання та подання фінансової звітності.
Трапляється так, що бухгалтери намагаються перетягнути у облікову політику норми з ПКУ.
Потрібно аналізувати кожну таку ситуацію, щоб вона не йшла у розріз з бухгалтерськими нормативами.
Облікова політика – це індивідуальний документ підприємства.
Тому навіть якщо Вам скинули з Інтернету «ідеальний» шаблон документа, не кваптеся його вводити у дію. Адже це точно не піде на користь. Ба більше, може ще і нашкодити.
Інша справа, якщо Ви візьмете цей шаблон і його доопрацюєте під свої особливості, специфіку діяльності, галузеві особливості. Ваше інтелектуальне доопрацювання мінімізує майбутні ризики.
Пропонуємо Вам безкоштовне рішення для полегшення завдання з підготовки документа та мінімізації податкових ризиків – Конструктор Облікова політика

Суттєвою є інформація, відсутність якої може вплинути на рішення користувачів фінансової звітності.
Встановлені кількісні критерії та якісні ознаки суттєвості інформації про господарські операції та статті фінансової звітності мають забезпечити надання користувачам всієї інформації з достатньою деталізацією про фактичні та потенційні наслідки господарських операцій та подій, здатних вплинути на рішення, що приймаються на її основі (п. 2.20 Методрекомендацій №635). У цій нормі також визначені рекомендовані рівні суттєвості, які компанія може застосувати.
Суттєву інформацію підприємство розкриває у фінансовій звітності. При цьому кожну статтю, яка відповідає кількісним критеріям і якісним ознакам суттєвості, необхідно наводити у фінзвітності окремо.
Несуттєвому інформацію включають до статей, призначених для розкриття інших складових класифікаційної групи активів, зобов’язань, доходів і витрат, інших показників, що виокремлюють у фінансовій звітності.
Кількісні критерії та якісні ознаки суттєвості інформації про господарські операції, події та статті фінансової звітності визначає керівництво підприємства, якщо такі критерії не встановлені НП(С)БО, іншими нормативно-правовими актами, виходячи з потреб користувачів такої інформації (лист Мінфіну від 27.08.2013 №31-08410-07-10/25152).
Частіше нормативні зміни в облікові документи пов’язані з воєнним станом.
Якщо такі зміни спричиняють конкретизацію норм облікової політики – не відкладайте це.
Приміром, закріпіть механізм обліку зменшення корисності необоротних активів. Йдеться про ті об’єкти, які розміщені на тимчасово окупованих територіях або в районах воєнних (бойових) дій, до яких немає безперешкодного і безпечного доступу. Зокрема пропишіть, хто та як визначає суму очікуваного відшкодування активу.
Розрізняйте поняття облікової політики та облікової оцінки. Якщо змінюєте облікову оцінку, не потрібно робити ретроспективного перерахунку, а зміну відображають перспективно.
Облікова політика може змінюватися лише у певних випадках. А саме, якщо змінюються статутні вимоги, вимоги Мінфіну у нацстандартах або якщо зміни забезпечать достовірне відображення подій або операцій у фінансовій звітності підприємства.
А ось облікова оцінка може переглядатися, якщо змінюються обставини, на яких базувалася ця оцінка, або отримана додаткова інформація.
Якщо неможливо розрізнити зміну облікової політики та зміну облікових оцінок, то це розглядається і відображається як зміна облікових оцінок (п. 14 НП(С)БО 6 «Виправлення помилок і зміни у фінансових звітах» та лист Мінфіну від 14.05.2012 №31-08410-07-25/12004).
Наслідки зміни облікових оцінок включають до звіту про фінансові результати в тому періоді, в якому відбулася зміна, а також і в наступних періодах, якщо зміна впливає на ці періоди (п. 8 НП(С)БО 6).
Якщо зміна в обліковій оцінці приводить до змін в активах, зобов’язаннях або власному капіталі, її визнають шляхом коригування балансової вартості відповідного активу, зобов’язання або власного капіталу в періоді, коли відбулася зміна (п. 7 НП(С)БО 6).
Читати більше:
Облікова політика: практичні поради
Як облікова політика може захистити платника під час перевірки
Облікова політика: конструктор
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Наказ про облікову політику в ІТ-сфері
Наказ про облікову політику неприбуткової організації
Наказ про облікову політику виробничого підприємства
Наказ про облікову політику комунального підприємства
Наказ про внесення змін до наказу про облікову політику
Наказ про облікову політику сільськогосподарського підприємства
Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Наказ про організацію обліку та облікову політику підприємства, що надає послуги оренди
Наказ про організацію обліку та облікову політику підприємства, що займається оптовою торгівлею
Наказ про внесення змін до Положення про облікову політику та організацію бухгалтерського обліку
Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Перехід на єдиний податок не позбавляє права виправити звітність з податку на прибуток. Юрособа, яка змінила систему оподаткування, може подати декларацію за період перебування на загальній системі: з позначкою «звітна» – якщо декларацію не подавали, або «уточнююча» – якщо потрібно виправити раніше задекларовані показники. Обмежень щодо подання такої звітності через перехід на іншу систему оподаткування ПКУ не встановлює
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 16 жовтня наказ вже чинний
ДПС пояснила, як формується показник рядка 3 розділу І Розрахунку ЮО або Розрахунку ФОП / НПД, якщо через округлення підсумкові значення не збігаються. Показник формується автоматично на підставі підсумкових значень графи 20 відповідного додатка Д1, а сума ЄСВ до сплати має відповідати показнику рядка 7
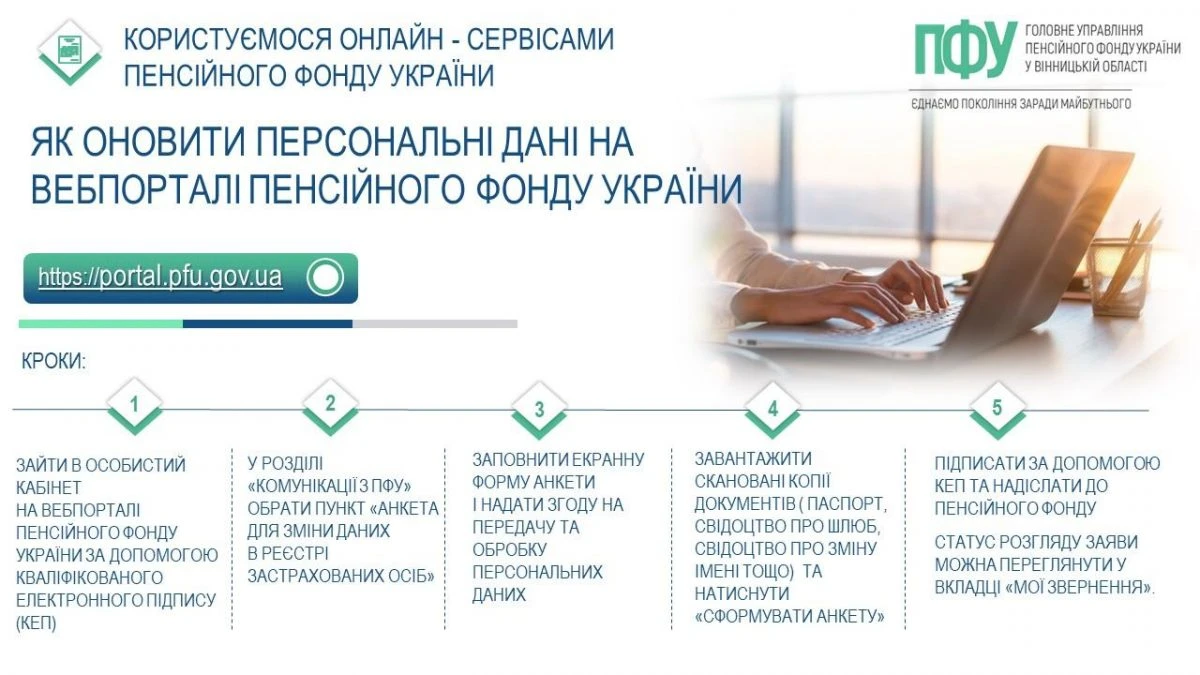
Пенсійний фонд України надає можливість оновити свої персональні дані в Реєстрі застрахованих осіб як особисто, так і дистанційно – через вебпортал ПФУ. Це зручно, особливо коли потрібно змінити прізвище, адресу чи інші відомості без відвідування сервісного центру. Для цього достатньо заповнити анкету, прикріпити сканкопії документів і підписати її КЕП
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
З 16 жовтня діє оновлений Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання
Якщо немає сертифіката ТПП, платник має нарахувати податкові зобов’язання за п. 198.5 ПКУ та зареєструвати зведену податкову накладну. Якщо сертифікат отримано пізніше, можна скласти розрахунок коригування та звести показники накладної до нуля. Як відобразити коригування в декларації з ПДВ – роз’яснила ДПС у листі від 09.10.2026 № 8353/К/99-00-24-03-03-09
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Державна податкова служба України надала детальну індивідуальну податкову консультацію щодо оподаткування ПДВ операцій з утворення та реалізації виробничого металобрухту підприємствами, які виготовляють готову продукцію (зокрема, кабельно-провідникову)
Померла працівниця отримувала пенсію по інвалідності. До кого звертатися доньці із заявою про допомогу на поховання – до роботодавця, який оформлює заяву-розрахунок до ПФУ, чи безпосередньо до ПФУ?
Заяву на відстрочку через ЦНАП можуть зупинити лише з визначених законодавством підстав. Однак на практиці виникла проблема з військовозобов’язаними, які перебувають на обліку в релокованих ТЦК, що юридично обслуговують непідконтрольні території. Харківський окружний адміністративний суд розглянув цю ситуацію та визнав зупинення руху заяви правомірним
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня