

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Державна податкова служба України надала детальну індивідуальну податкову консультацію щодо оподаткування ПДВ операцій з утворення та реалізації виробничого металобрухту підприємствами, які виготовляють готову продукцію (зокрема, кабельно-провідникову)
Якщо виробничі відходи та брухт, що утворилися у процесі виробництва кабельно-провідникової продукції, відповідають визначенню металобрухту та включені до Переліків відходів та брухту чорних і кольорових металів, операції з постачання яких, зокрема операції з імпорту, тимчасово, до 01 січня 2027 року, звільняються від обкладення ПДВ, затверджених постановою КМУ від 12.01.2011 №15, операції з їх постачання звільняються від оподаткування ПДВ відповідно до п. 23 підр. 2 р. ХХ «Перехідних положень» Податкового кодексу України (далі – ПУ).
При здійсненні таких операцій ПДВ не нараховується. Такі операції відображаються як операції, звільнені від оподаткування ПДВ, з дотриманням вимог ст. 201 ПКУ щодо складання та реєстрації в ЄРПН податкової накладної.
Якщо:
то при здійсненні операції з постачання металобрухт, що утворився у процесі такого виробництва як супутній технологічний відхід та операція з постачання якого звільняється від оподаткування ПДВ обов’язку щодо нарахування податкових зобов’язань з ПДВ не виникає.
У разі якщо Товариство придбаває з ПДВ товари / послуги або необоротні активи, які призначені для використання або почали використовуватися виключно у звільненій від оподаткування ПДВ операції з постачання металобрухту, зокрема послуги із транспортування (перевезення), завантаження, розвантаження та / або порізки відходів і брухту чорних і кольорових металів, у Товариства виникає обов’язок щодо нарахування податкових зобов’язань з ПДВ відповідно до п. 198.5 ПКУ.
Положення п. 199.1 ПКУ застосовуються у разі, якщо придбані з ПДВ товари / послуги або необоротні активи фактично використовуються частково в оподатковуваних, а частково у звільнених від оподаткування ПДВ операціях.
Якщо придбана з ПДВ сировина повністю використана у виробництві готової продукції, операції з постачання якої оподатковуються ПДВ, а металобрухт утворився як супутній технологічний відхід, підстав для автоматичного застосування п. 199.1 ПКУ до всієї вартості такої сировини немає.
Отже, для визначення податкових наслідків необхідно встановити фактичне призначення та використання конкретних придбаних з ПДВ товарів / послуг або необоротних активів
У разі нарахування податкових зобов’язань з ПДВ згідно з п. 198.5 ПКУ за товарами / послугами, придбаними з ПДВ та призначеними виключно для використання у звільненій від оподаткування ПДВ операції з постачання металобрухту, база оподаткування ПДВ визначається з вартості придбання відповідних товарів / послуг, а щодо необоротних активів – виходячи з їх балансової (залишкової) вартості.
Вартість металобрухту, за якою він обліковується або реалізується, не є базою для визначення податкових зобов’язань з ПДВ.
Джерело: ІПК від 14.09.2026 №5469/ІПК/99-00-21-03-02
Читайте більше:
Ракетна атака знищила авто: ПДВ не буде, але з металобрухтом є нюанс
Списання матеріальних цінностей, знищених внаслідок ракетної атаки: зразок акта
Вибуття виробничих запасів: бухгалтерські проведення
ПДВ-пільги при постачанні металобрухту: як заповнити додаток Д4
Макулатура та металобрухт: особливості обліку, ПДВ та звітності
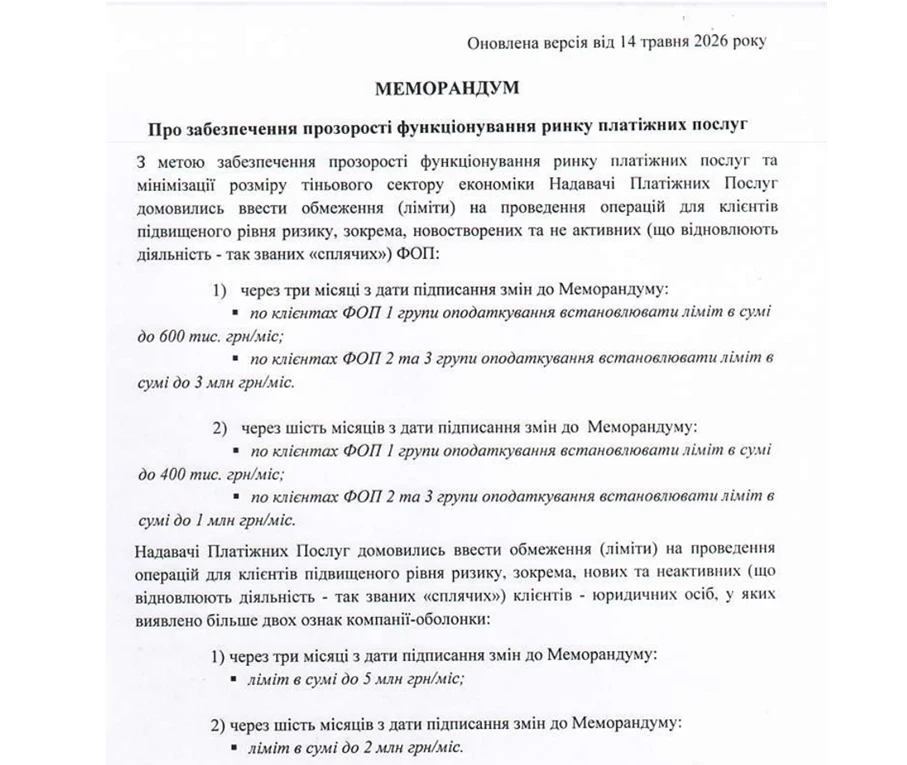
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Померла працівниця отримувала пенсію по інвалідності. До кого звертатися доньці із заявою про допомогу на поховання – до роботодавця, який оформлює заяву-розрахунок до ПФУ, чи безпосередньо до ПФУ?
Заяву на відстрочку через ЦНАП можуть зупинити лише з визначених законодавством підстав. Однак на практиці виникла проблема з військовозобов’язаними, які перебувають на обліку в релокованих ТЦК, що юридично обслуговують непідконтрольні території. Харківський окружний адміністративний суд розглянув цю ситуацію та визнав зупинення руху заяви правомірним
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня
Для вчителів затверджено нові схеми посадових окладів, які збільшують гарантовану частку зарплати та впливають на її загальний розмір. Також збережено щомісячну доплату 2600 грн для педагогів на прифронтових територіях. Нагадаємо, у 2026 році зарплати освітян підвищували двічі: на 30% із січня та ще на 20% із вересня
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 16.10.2026 з 20:00 до 22:00. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
Чи потрібно сплачувати авансовий внесок із податку на прибуток під час виплати дивідендів фізичним особам? Відповідь залежить від того, кому товариство виплачує дивіденди. Розглянемо, коли виникає обов’язок сплатити авансовий внесок, а коли достатньо утримати ПДФО та військовий збір
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди
Помилки у веденні військового обліку на підприємстві можуть призвести до адміністративних штрафів для посадових осіб. Серед найпоширеніших ризиків – відсутність наказу про призначення відповідального, неперевірені військово-облікові документи, неактуальні списки та порушення правил оповіщення працівників. Розбираємо 5 типових помилок, як їх виправити та що перевірити кадровику, щоб підготуватися до перевірки ТЦК та СП
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. За повідомленням нардепа Олексія Гончаренка повний текст постанови з доопрацюваннями очікується з 19 жовтня
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
З 1 квітня 2026 року для сигарет запроваджується підвищений мінімальний рівень акцизного податку із застосуванням коефіцієнта 1,1. Це рішення пов’язане з тим, що у 2025 році частка акцизу в ціні сигарет становила лише 58,8%, тобто нижче встановленого законодавством порогу у 60%. У результаті виробники та імпортери зобов’язані застосовувати підвищений коефіцієнт під час розрахунку податку, формування МРЦ та складання звітності. Нові правила діють з 1 квітня по 31 грудня 2026 року
ТОВ 3 група 5%. Якщо у вересні 2026 р. зайшли кошти від покупців за послуги, але послуги не можуть бути надані і кошти повертаємо клієнту у жовні 2026 р. Як правильно врахувати ці кошти в декларації за «9 місяців 2026»? Чи відносимо до доходу? Як правильно повернути клієнту передоплату за послуги, які ТОВ не зможе надати? Чи потрібен лист на повернення? Як прописати призначення платежу для такого повернення?
Бізнес-об’єднання виступили проти запропонованих змін до правил бронювання військовозобов’язаних і закликали уряд доопрацювати проєкт до його ухвалення. Серед ключових вимог – збереження можливості бронювати до 100% працівників для підприємств ОПК, енергетики та критичної інфраструктури, прозорі критерії й попередні консультації з бізнесом, а також мораторій на перегляд критеріїїв на доопрацювання. За повідомленням народного депутата Ярослава Железняка, частину положень щодо відстрочок уже прибрали, а питання відсотків бронювання та координаційного центру ще доопрацьовують