

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо немає сертифіката ТПП, платник має нарахувати податкові зобов’язання за п. 198.5 ПКУ та зареєструвати зведену податкову накладну. Якщо сертифікат отримано пізніше, можна скласти розрахунок коригування та звести показники накладної до нуля. Як відобразити коригування в декларації з ПДВ – роз’яснила ДПС у листі від 09.10.2026 № 8353/К/99-00-24-03-03-09
Підтвердження знищення (втрати) товарів платника внаслідок настання дії обставин непереборної сили у період дії воєнного, надзвичайного стану повинно здійснюватися на підставі відповідних первинних документів та за наявності сертифіката про форс-мажорні обставини (обставини непереборної сили).
Якщо знищення товару не підтверджується сертифікатом ТПП, то платник:
Якщо платник ПДВ після складання зведеної податкової накладної, відповідно до п. 198.5 ПКУ та її реєстрації в ЄРПН, отримує сертифікат ТПП, який підтверджує знищення товарів внаслідок форс-мажорних обставин, то платник податку на дату отримання сертифіката ТПП складає розрахунок коригування, в якому виводяться в «0» показники такої зведеної податкової накладної.
Такий розрахунок коригування відображається в податковій звітності з ПДВ за той звітний період, в якому отримано сертифікат ТПП та на який припадає дата складання розрахунку коригування.
Джерело: Лист ДПС від 09.10.2026 №8353/К/99-00-24-03-03-09
Товар знищено через бойові дії: чи потрібно нараховувати ПДВ, якщо покупець не заплатив
Товар знищено обстрілом на складі «Нової пошти»: що з ПДВ
Знищене майно контрагентів: чи виникають зобов’язання з ПДВ при виплаті компенсації
Забруднені вибухонебезпечними предметами землі: чи треба нараховувати ПДВ при списанні НЗВ
З 1 січня 2027 року припиняють делегування філіям права складати ПН: як оформлювати документи
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
У вересні 2026 року наказом Мінрозвитку від 15.09.2026 №1984 було внесено зміни у Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, який активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання
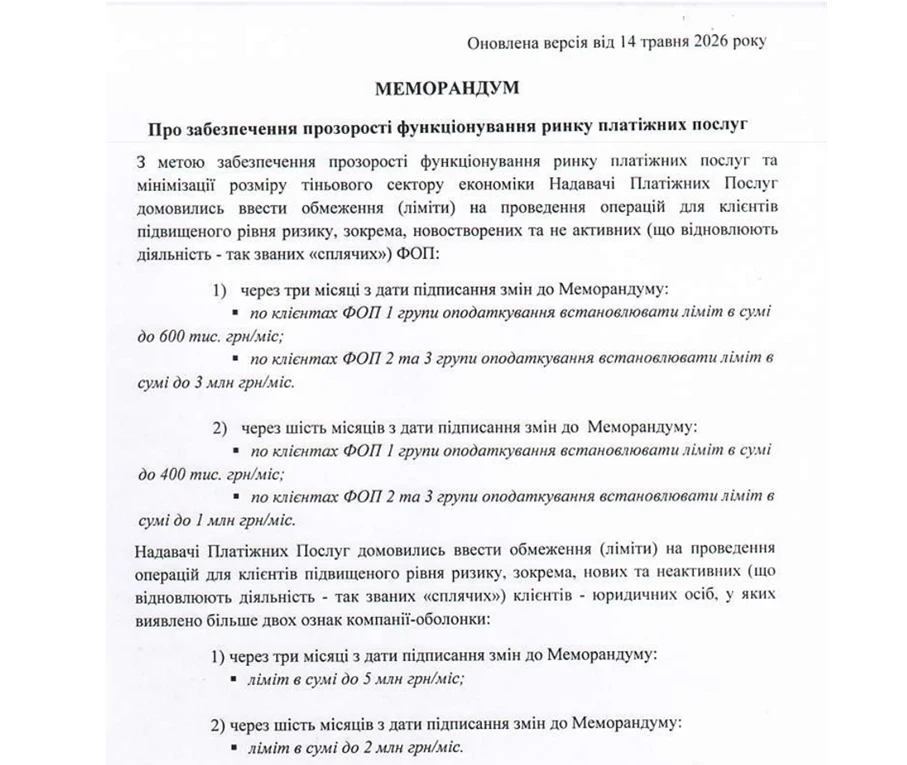
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Державна податкова служба України надала детальну індивідуальну податкову консультацію щодо оподаткування ПДВ операцій з утворення та реалізації виробничого металобрухту підприємствами, які виготовляють готову продукцію (зокрема, кабельно-провідникову)
Померла працівниця отримувала пенсію по інвалідності. До кого звертатися доньці із заявою про допомогу на поховання – до роботодавця, який оформлює заяву-розрахунок до ПФУ, чи безпосередньо до ПФУ?
Заяву на відстрочку через ЦНАП можуть зупинити лише з визначених законодавством підстав. Однак на практиці виникла проблема з військовозобов’язаними, які перебувають на обліку в релокованих ТЦК, що юридично обслуговують непідконтрольні території. Харківський окружний адміністративний суд розглянув цю ситуацію та визнав зупинення руху заяви правомірним
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня
Для вчителів затверджено нові схеми посадових окладів, які збільшують гарантовану частку зарплати та впливають на її загальний розмір. Також збережено щомісячну доплату 2600 грн для педагогів на прифронтових територіях. Нагадаємо, у 2026 році зарплати освітян підвищували двічі: на 30% із січня та ще на 20% із вересня
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 16.10.2026 з 20:00 до 22:00. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
Чи потрібно сплачувати авансовий внесок із податку на прибуток під час виплати дивідендів фізичним особам? Відповідь залежить від того, кому товариство виплачує дивіденди. Розглянемо, коли виникає обов’язок сплатити авансовий внесок, а коли достатньо утримати ПДФО та військовий збір
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди
Помилки у веденні військового обліку на підприємстві можуть призвести до адміністративних штрафів для посадових осіб. Серед найпоширеніших ризиків – відсутність наказу про призначення відповідального, неперевірені військово-облікові документи, неактуальні списки та порушення правил оповіщення працівників. Розбираємо 5 типових помилок, як їх виправити та що перевірити кадровику, щоб підготуватися до перевірки ТЦК та СП