


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
З 28 серпня 2025 року Господарський кодекс України втратив чинність. ВС пояснює ключові наслідки для підприємств, зокрема обов'язкову корпоратизацію, зміни у регулюванні та перехід до Цивільного кодексу як основного закону
28 лютого 2025 року набрав чинності, а з 28 серпня 2025 року вводиться в дію Закон України від 09.01.2025 №4196-IX «Про особливості регулювання діяльності юридичних осіб окремих організаційно-правових форм у перехідний період та об'єднань юридичних осіб» (далі – Закон №4196), який визначає правові та організаційні засади діяльності юридичних осіб окремих організаційно-правових форм у перехідний період та об’єднань юридичних осіб. Одним із наслідків цього є те, що згідно зі ст. 17 зазначеного Закону з 28 серпня 2025 року втрачає чинність Господарський кодекс України (далі – ГК України).
Управління аналітичної та правової роботи Касаційного господарського суду департаменту аналітичної та правової роботи Апарату Верховного Суду проаналізувало ключові зміни за наслідками набуття чинності Законом України №4196 і втрати чинності ГК України. За результатами аналізу зроблено такі висновки.
Отже, серед основних змін, запроваджених Законом №4196, є:
Незважаючи на скасування ГК України, саме поняття «суб'єкт господарювання» не зникає з українського законодавства. Воно залишається ключовим у Цивільному кодексі України (далі – ЦК України) та інших спеціальних законах, що регулюють підприємницьку діяльність. Суб'єкти господарювання (підприємства, підприємці) продовжують існувати як учасники господарських відносин, проте їхню діяльність буде регулювати ЦК України та інші закони.
Так, у Законі №4196 наведено визначення поняття «господарська діяльність». У ст. 2, зокрема, зазначено, що це діяльність у сфері суспільного виробництва, спрямована на виробництво та реалізацію продукції, виконання робіт чи надання послуг вартісного характеру, що мають цінову визначеність. Визначено також критерії її поділу на підприємницьку (діяльність з метою одержання прибутку) і некомерційну (діяльність без мети одержання прибутку).
Окрім того, ст. 20 Господарського процесуального кодексу України доповнено абзацами, які для цілей цього Кодексу пояснюють поняття «господарська діяльність», «комерційна господарська діяльність» (підприємництво) та «некомерційна господарська діяльність».
Щодо самого поняття «суб’єкт господарювання», то його визначення міститься в тій же ст. 2 Закону №4196. Суб’єктами господарювання визнаються учасники господарських відносин, які здійснюють господарську діяльність, реалізуючи господарську компетенцію (сукупність господарських прав та обов’язків), мають відокремлене майно і несуть відповідальність за своїми зобов’язаннями в межах цього майна, крім випадків, передбачених законом. Серед них виокремлюють такі дві категорії:
У ч. 4 ст. 2 Закону №4196 визначено критерії, за якими суб’єкти господарювання залежно від кількості працівників та обсягу доходів поділяються на суб’єкти:
Прийняття цього Закону започаткувало трирічний перехідний період, що почався з дати введення закону в дію, протягом якого юридичні особи повинні трансформувати свою організаційно-правову форму. У цей перехідний період допускається подальше функціонування раніше створених підприємств у формах державного, комунального, приватного, казенного, іноземного підприємства тощо. Однак згідно зі ст. 13 цього Закону створення нових юридичних осіб у цих формах заборонено. Після завершення перехідного періоду юридичні особи у формі «підприємств» мають бути перетворені на інші організаційно-правові форми – господарські товариства.
Проте у ст. 3 Закону №4196 є визначення кожного згаданого типу підприємств і встановлено, якими нормативними актами регулюються особливості створення, діяльності та управління таких підприємств, зокрема державних, унітарних і комунальних.
Водночас звертаємо увагу, що в постанові ВП ВС від 29.06.2021 у справі №916/2813/18 визначено вид підприємницьких товариств. ВП ВС зазначила, що приватне підприємство – це не окрема організаційно-правова форма юридичної особи, а класифікуюча ознака юридичних осіб залежно від форми власності. Встановлення виду підприємницького товариства, до якого належить ПП, а саме що ПП є господарським товариством (зокрема, ТОВ або ТДВ) або кооперативом (зокрема, сільськогосподарським кооперативом, сільськогосподарським кооперативним об'єднанням), у кожному конкретному випадку зумовлюватиме застосування до спірних правовідносин відповідного законодавства, зокрема законів України:
Серед особливостей ГК України було те, що він визначав (гл. 24) порядок застосування господарських санкцій (відшкодування збитків; штрафні санкції; оперативно-господарські санкції) та адміністративно-господарських санкцій (вилучення прибутку (доходу), адміністративно-господарський штраф, припинення експортно-імпортних операцій та ін.). Тепер застосування таких санкцій регулюватиметься ст. 15 Закону №4196 та іншими законами України, але перелік майже не змінився, і серед них і надалі є вилучення прибутку (доходу), адміністративно-господарський штраф, зупинення дії ліцензії тощо.
Зазначеною статтею визначені випадки, на які не поширюється її дія. Серед іншого, на штрафні санкції, розмір і порядок стягнення яких визначені Податковим кодексом України та іншими законодавчими актами, контроль за дотриманням покладено на податкові та митні органи.
Стаття 17 Закону №4196 визначає особливості набрання ним чинності та вносить зміни до низки законодавчих актів України, більшість з яких стосується діяльності державних і комунальних підприємств, прав користування ними майном, земельними ділянками тощо.
Тобто замість ГК України, що скасований з 28 серпня 2025 року, основним джерелом права для господарських відносин став ЦК України.
Скасування ГК України не означає скасування суб'єктів господарювання, але призведе до переходу на регулювання їхньої діяльності переважно нормами ЦК України та інших спеціальних законів, що збереже, а не ліквідує поняття «суб'єкти господарювання». Хоча деякі специфічні терміни та правові форми зникають, ключові норми, такі як визначення суб'єкта господарювання, переносяться до нових законів. Це гарантує, що фундаментальні засади бізнесу в Україні залишаються стабільними.
Аналіз Закону №4196 показує, що з його прийняттям:
відбувається скасування ГК України, але не всіх його положень, частина норм прямо переноситься до інших законів або зберігає свою силу завдяки посиланню на них.
Тож зазначимо про деякі ключові з них.
Зокрема, поняття «підприємництво», визначення якого було в гл. 4 ГК України «Господарська комерційна діяльність (підприємництво)», розкрито в ст. 2 Закону №4196, а інші її положення містять загальні норми та принципи підприємницької діяльності. Також різноманітність організаційно-правових форм закріплена в ч. 1 ст. 83 ЦК України, відповідно до якої юридичні особи можуть створюватися у формі товариств, установ та в інших формах, встановлених законом і спеціальними законами про окремі види діяльності.
Як уже зазначено, поняття «суб’єкт господарювання», «суб’єкти малого- мікро- та великого підприємництва» (гл. 6 ГК України «Суб'єкти господарювання – загальні положення») розкрито у ст. 2 Закону №4196, а інші положення гл. 6 ГК України охоплюються положеннями гл. 7 ЦК України щодо загальних засад утворення та діяльності юридичних осіб.
Глави 7 «Підприємство», 8 «Державні та комунальні унітарні підприємства», 10 «Підприємства колективної власності» та 11 «Приватні підприємства. Інші види підприємств» містили перелік організаційно-правових форм підприємств, а також регулювали загальні засади їх створення та діяльності. Закон №4196 передбачає реформування організаційно-правових форм юридичних осіб. У зв'язку з цим норми згаданих глав ГК України, присвячені регулюванню цих форм, втратили свою актуальність, оскільки їхній предмет регулювання більше не існує.
Водночас нагадуємо, що Законом №4196 передбачений перехідний період, для реформування організаційно-правових форм юридичних осіб, до приведення діяльності підприємств у відповідність до вимог закону підприємства керуються загальними положеннями ЦК України щодо діяльності юридичних осіб та законів України:
Положення гл. 12 ГК України «Об’єднання підприємств», що стосувалися об'єднань підприємств та господарських об'єднань, тепер регулюються як об'єднання юридичних осіб у статтях 4–10 Закону №4196. З моменту набуття чинності Законом №4196 всі юридичні особи, які були створені як об'єднання підприємств, автоматично переходять під дію нового законодавства незалежно від прийняття такими юридичними особами рішення про зміну найменування та державної реєстрації змін до відомостей про юридичну особу, що містяться в Єдиному державному реєстрі юридичних осіб, фізичних осіб – підприємців та громадських формувань.
Щодо гл. 13 ГК України «Громадянин як суб’єкт господарювання. Особливості статусу інших суб'єктів господарювання», то відносини, які були її предметом повною мірою врегульовані гл. 5 ЦК України щодо діяльності фізичних осіб – підприємців. ЦК України вже давно містить норми, що регулюють діяльність фізичних осіб, які займаються підприємницькою діяльністю.
Нові правила для державних і комунальних підприємств
Відтепер державні та комунальні підприємства можуть або ліквідуватися, або перетворюватися на ТОВ чи АТ. Відповідно, до статутного капіталу майно вноситиметься або передаватиметься на праві узуфрукта.
Для суб'єктів господарювання з відповідною організаційно-правовою формою настануть такі наслідки:
З моменту набуття чинності цим законом реєстрація підприємств у зазначених вище організаційно-правових формах заборонена.
Реформування інститутів права господарського відання та права оперативного управління
Згідно з новим законодавством частина державного та комунального майна буде закріплена за новоствореними товариствами на праві власності, а інша – на праві узуфрукта. Крім того, Закон передбачає реформування інститутів права господарського відання та права оперативного управління, які до його прийняття становили основу правового режиму майна суб’єктів господарювання державного сектора економіки.
Після завершення реформ правовий режим майна таких суб’єктів становитиме право власності або узуфрукт державного майна (особисте безоплатне володіння і користування). Рішення про те, яке саме майно отримає товариство на праві власності, а яке – на праві узуфрукта, буде прийматися індивідуально в кожному конкретному випадку.
Узуфрукт державного / комунального майна може бути встановлений на будь-які види рухомого або нерухомого майна, крім земельних ділянок, що перебуває у власності держави / територіальної громади (таке майно не повинно підлягати приватизації або бути включеним до статутного капіталу юридичних осіб).
Разом з тим після перетворення на товариства управління цими організаціями здійснюватиметься через наглядові ради, а не безпосередньо органами державної влади чи місцевого самоврядування. Це забезпечить більш ефективний та незалежний контроль за їхньою діяльністю.
Слід зазначити, що, окрім скасування ГК України та докорінного реформування засад корпоративного управління в комунальному та державному секторах економіки, законопроєкт містить низку змін, які є важливими для приватного сектору.
Наприклад, внесені зміни до ст. 97 ЦК України щодо управління товариством, згідно з якими планується надати право управляти товариством його єдиному учаснику – фізичній особі (окрім його органів управління – загальні збори його учасників і виконавчий орган, якщо інше не встановлено законом або установчими документами товариства).
Також впроваджено ст. 99-1 ЦК України «Посадові особи товариства». Ця стаття замінить ч. 3 ст. 65 ГК України щодо визначення поняття «посадові особи» та більше конкретизує відповідне поняття. Серед змін передбачається, що посадовими особами товариства є:
При цьому зазначається, що установчими документами товариства посадовими особами товариства можуть бути визнані й інші особи.
Цією ж статтею закріплюється поняття та конкретизується зміст фідуціарних обов’язків. Так, посадові особи товариства мають обов’язки перед товариством, передбачені законом, зокрема щодо належного, добросовісного та ефективного управління товариством (фідуціарні обов’язки). Посадові особи товариства зобов’язані діяти:
Стосовно регулювання господарських договорів, укладених до впровадження змін
Закон №4196 не містить спеціальних перехідних положень щодо господарських договорів, які були укладені відповідно до норм ГК України, договори залишаються чинними та продовжують свою юридичну дію до моменту завершення строку дії договору або припинення дії договору.
Якщо договір містить положення із посиланням на норми ГК України, це не призводить до його недійсності, оскільки закон не має зворотної дії в часі. Дія таких норм припиняється, застосовувати необхідно аналогічні положення ЦК України (отже, рекомендовано внести відповідні зміни до такого договору). З моменту скасування ГК України все, що не передбачено договором, регулюється нормами спеціального законодавства та ЦК України.
Джерело: ВС
Читайте більше:
Огляд актуальної судової практики КГС ВС за червень 2025 року
Актуальна судова практика в господарських спорах за січень-лютий 2025 року
Верховний Суд: огляд судової практики у господарських спорах за травень 2025
Огляд актуальної судової практики ВС в господарському процесі за березень 2025 року
Правові позиції Касаційного господарського суду: ключові висновки за квітень 2025 року
Верховний Суд у справі №373/1381/25 наголосив на важливості обставин, які апеляційний суд не дослідив належним чином: чи отримав працівник письмове повідомлення про нараховані та виплачені суми при звільненні й коли саме. Суд скасував рішення апеляції та направив справу на новий розгляд. Розбираємо, чому документ про остаточний розрахунок може мати вирішальне значення для трудового спору
ДПС роз’яснила, що дохід, який відповідно до міжнародної конвенції про уникнення подвійного оподаткування звільняється від ПДФО в Україні, не звільняється автоматично від військового збору. Податківці зазначили, що військовий збір не є ідентичним або подібним за своєю суттю до прибуткового податку з громадян чи ПДФО та не підпадає під дію таких конвенцій
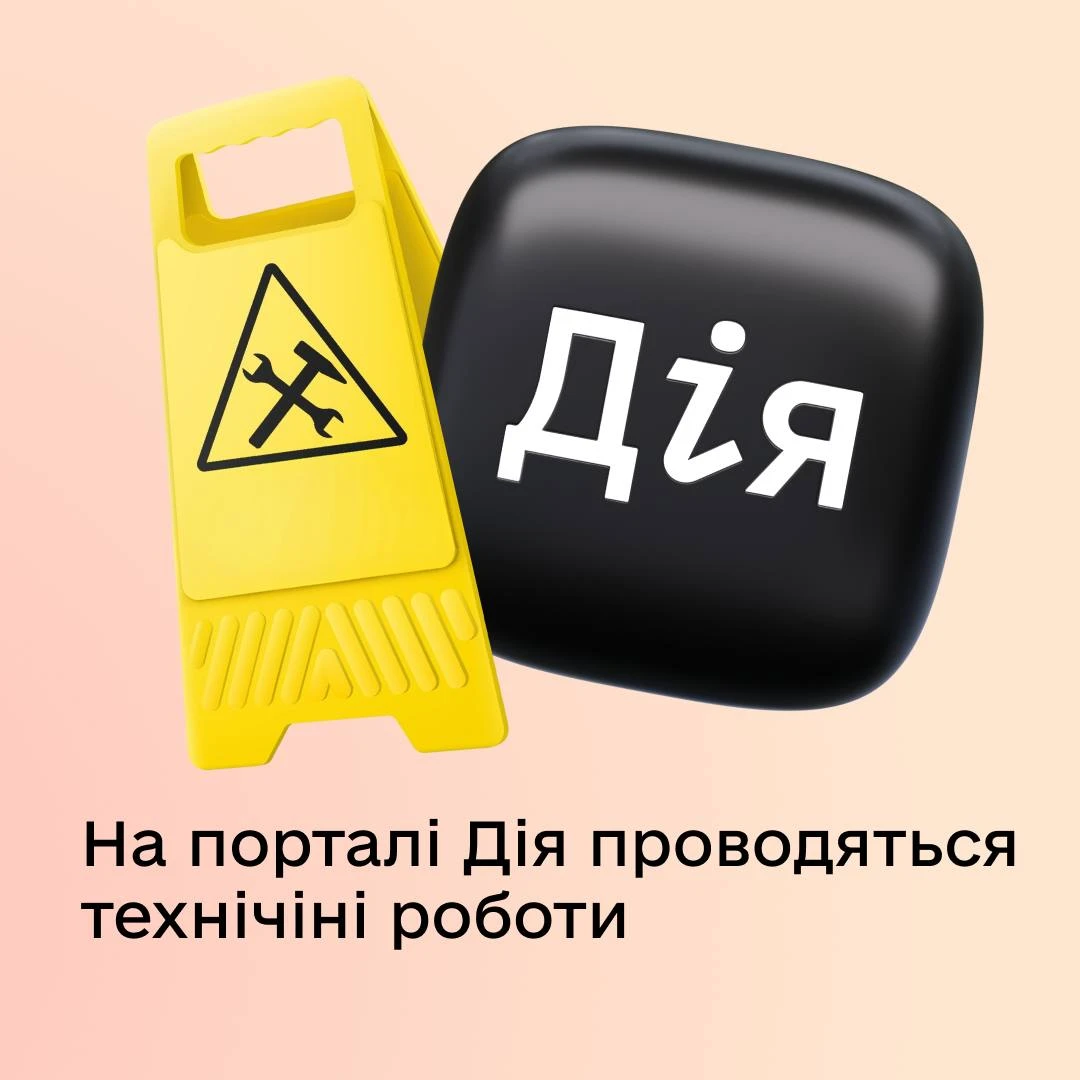
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 12 жовтня портал досі не працює
Військовий облік охоплює призовників, військовозобов’язаних і резервістів, які працюють за трудовим договором, зокрема сумісників. Водночас є винятки: наприклад, особи, виключені з військового обліку, та мобілізовані працівники. Розглянемо, кого включати до військового обліку підприємства та які нюанси врахувати
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Звіт про внесок за осіб з інвалідністю: чи потрібно додатково отримувати якісь відомості з Пенсійного фонду, щоб підтвердити, що людина, яку вказуємо у звітності, має інвалідність? Чи є якісь узгодження між ДПС та ПФУ?
ФОП на єдиному податку (3 група, 5%) відкрив рахунок в PAYONEER, вказав свій доларовий рахунок в українському банку. І на вказаний рахунок від PAYONEER надійшло 20 центів із коментарем «PAYONEER BANK VERIFICATION». Повернути цю суму не можливо. Дохід у ФОП поки відсутній. Як правильно врахувати ці 20 центів? Вважати доходом чи ні?
Касаційний господарський суд у складі Верховного Суду поставив крапку у спірній справі за позовом фізичної особи-підприємця до банку щодо визнання протиправними дій з припинення ділових відносин, розірвання договору та закриття рахунків. Суд касаційної інстанції підтримав позицію банку та суду апеляційної інстанції, відмовивши у задоволенні позову ФОП
Уряд готує зміни до правил бронювання військовозобов’язаних: до 20 жовтня міністерства та ОДА мають переглянути й перезатвердити галузеві критерії критичності. Також пропонують створити Координаційний центр при КМУ, який зможе рекомендувати надання статусу критично важливого підприємства, збільшення ліміту бронювання понад 50% або позбавлення такого статусу. Роботодавцям варто вже зараз перевірити відповідність чинним критеріям, актуалізувати документи та підготуватися до можливого перегляду правил
Ситуація, коли ФОП спочатку надає послуги, а вже потім додає відповідний КВЕД, є доволі поширеною на практиці. Проте з точки зору податкового законодавства ключове значення має не дата оплати, а момент внесення виду діяльності до Реєстру платників єдиного податку. Офіційна позиція ДПС, викладена у листі від 24.02.2026 №197, чітко вказує: надання послуг без зареєстрованого КВЕД є порушенням умов спрощеної системи та тягне за собою обов’язковий перехід на іншу систему сплати податків та зборів
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, якщо депутати проголосують «за», то документ одразу направиться на підпис Президенту
Винагороду за цивільно-правовим договором нарахували в серпні 2026 року, а виплатили у вересні? Рядок 05 додатка 4ДФ заповнюють за звітний період, у якому нараховано дохід з ознакою «102». Тож у цій ситуації кількість осіб, які працювали за ЦПД, зазначають у серпні – місяці нарахування винагороди, а не повторно у вересні, коли відбулася виплата
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
Якщо постачальник погоджується пробачити покупцю 50% вартості знищеного нереалізованого товару, це матиме податкові наслідки для ТОВ. Для податку на прибуток прощена заборгованість може розглядатися як безоплатно наданий товар, а необхідність коригування фінансового результату залежатиме від умов, визначених ПКУ. Водночас раніше нараховані податкові зобов’язання з ПДВ залишаються, адже прощення боргу не є поверненням товару
Правила бронювання військовозобов'язаних продовжують змінюватися, і найближчим часом можливі нові корективи. Експертка з кадрових питань Галина Казначей припускала раніше, що уряд може виключити з розрахунку квоти бронювання працівників, які вже мають відстрочку від призову за іншими підставами і 12 жовтня нардеп Ярослав Железняк оприлюднив інформацію про проєкт постанови, що містить таке положення