Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Облік шин на підприємстві: на якому рахунку обліковувати, коли списувати та як оформити утилізацію? Розглянемо бухгалтерський і податковий облік шин, придбаних окремо або разом з автомобілем, документальне оформлення їх руху та списання, облік шин в експлуатації й при оренді авто, а також ПДВ, екологічний податок і правила утилізації відпрацьованих шин
Придбання шин можливе через купівлю окремо або в складі автомобіля. Розглянемо обидва варіанти.
Якщо шини купуються окремо, їх обліковують на субрахунку 207 «Запасні частини». Неважливо наскільки дорогими чи дешевими є ці шини (адже деякі шини можуть коштувати і набагато більше 20 тис. грн, що, тим не менше, ніяк не робить їх основним засобом) – це завжди запасні частини. І тут нам чітко допомагає Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затверджені наказом Мінфіну від 30.11.1999 №291, яка прямо встановлює: для обліку шин – використовується лише рахунок 207.
Коли шини надходять разом із транспортним засобом, вони разом із ним обліковуються на субрахунку 105 «Транспортні засоби» та амортизуються разом із ним.
Основним документом для обліку шин є Експлуатаційні норми середнього ресурсу пневматичних шин колісних транспортних засобів, затверджені наказом Мінтрансзв’язку від 20.05.2006 №488 (далі – Норми №488). Цей документ встановлює середній ресурс шин, порядок ведення обліку їх пробігу та правила списання.
Кожна шина одразу при оприбуткуванні на підприємство отримує свій «особистий документ» – картку обліку пробігу. Це – обов'язкова вимога, регламентована п. 2 розд. XII Правилами технічної експлуатації коліс та пневматичних шин колісних транспортних засобів категорій L, M, N, O та спеціальних машин, виконаних на їх шасі, затверджені наказом Мінінфраструктури від 26.07.2013 №549 (далі – Правила №549), а форму картки можна знайти у Додатку 5 до Норм №488.
Але досягнення середнього ресурсу не є безперечною підставою списання шин, якщо вони є придатними. І на питання, чи можемо ми далі експлуатувати таку шину, відповідають Правила №549, та Правила дорожнього руху України, затверджені постановою КМУ від 10.11.2001 №1306 (далі – Правила №1306). Шини можуть вийти з ладу достроково, через різні події та умови експлуатації, і списання залежить від конкретних обставин.
Виділяють наступні підстави для списання шин:
Підстава | Пояснення | Норма |
Вичерпано призначений ресурс шини | Шина підлягає списанню, якщо її призначений ресурс досяг свого кінця. Це період, що вимірюється у роках з моменту виготовлення шини, незалежно від її технічного стану | |
Залишкова висота малюнка протектора досягла мінімальної величини | Коли протектор шини стирається до певної граничної висоти (1,6 мм для легкових авто, 1,0 мм для вантажівок і 2,0 мм для автобусів), шина підлягає заміні. Ця висота вимірюється під час сезонного обслуговування або при кожному знятті–встановленні шин | |
Наявність дефектів, що унеможливлюють використання | Якщо на шині виявлено дефекти, які роблять її непридатною до подальшого використання або ремонту, її списують негайно, навіть якщо ресурс ще не вичерпано | |
Досягнення фактичного пробігу | Після того як шина досягне свого середнього пробігу (вимірюється у кілометрах), потрібно провести огляд і вирішити, чи варто продовжувати її експлуатацію. Це не є обов’язковою підставою для списання – за умови нормального стану шини, її можна використовувати й далі до вичерпання ресурсу або протектора |
Первісна вартість шин визначається, згідно п. 9 НП(С)БО 9 «Запаси», затвердженого наказом Мінфіну від 20.10.1999 №246, за купівельною вартістю та фактичними витратами. Коли шини встановлюються на автомобіль, існує кілька підходів до подальшого обліку витрат з їх використання.
Консервативний підхід. Шини утримуються на рахунку 207 до вичерпання ресурсу, витрати визнаються лише після списання.
Це забезпечує синхронний кількісний та вартісний облік. Доцільно відкрити субрахунки до рахунку 207 та переміщувати шини між ними, зокрема:
Однократне визнання витрат одразу при передачі в експлуатацію. Деякі спеціалісти вважають, що вартість шин цілком можливо списувати у витрати відразу після встановлення. Проте податкова може заперечувати, аргументуючи тим, що шини не є МШП.
Нашими контраргументами можуть бути витрати на техобслуговування, які визнаються в періоді їхнього здійснення, відповідно до НП(С)БО 7 «Основні засоби», затвердженого наказом Мінфіну від 27.04.2000 №92 (далі – НП(С)БО 7), і відображаються через проведення: Дт 23 (91, 92, 93, 949) – Кт 207. Це витікає з п. 3.19 Положення про технічне обслуговування і ремонт дорожніх транспортних засобів автомобільного транспорту, затвердженого наказом Мінтрансу від 30.03.1998 №102.
Поступове визнання витрат. Витрати визнаються, як і в попередньому способі, під час першого встановлення (Дт 23, 91, 92, 93, 949 – Кт 207), а після повернення на склад за умови придатності – шини оприбутковуються за чистою вартістю реалізації, що фіксується через проведення: Дт 207 – Кт 719.
Коли ці шини знову будуть встановлені на автомобіль, їх вартість знову буде списана на витрати. А після повернення на склад – оприбуткована знову, за умови, що вони все ще придатні для використання.
Виділяють два способи документального оформлення списання шин:
Згідно з Нормами №488, можливе списання всього комплекту шин одного автомобіля одним актом, при цьому до акту додаються всі картки обліку пробігу.
Якщо орендар повертає автомобіль з новими шинами, бухгалтерські проведення на списання «орендодавських» шин не відбуваються. Заміна шин є технічним обслуговуванням (п. 15 НП(С)БО 7), витрати відображаються через проведення: Дт 23 (91, 92, 93, 949) – Кт 207 і мають відображатися одразу в момент понесення.
Однак податкові органи можуть розцінити це як безоплатне постачання, що потребує нарахування податкових зобов'язань з ПДВ за п. 188.1 Податкового кодексу України (далі – ПКУ) на мінімальну базу, рівну купівельній вартості шин.
Якщо обліковою політикою передбачено, що вартість шин списується одразу при встановленні, ризик мінімізується. Проте, якщо шини на момент передачі орендодавцю ще обліковуються на субрахунку 207, то нарахування податкових зобов’язань є обґрунтованим. При поверненні авто фізичній особі – орендодавцю, крім ПДВ, виникає ще й додаткове благо – ПДФО та військовий збір на вартість переданих шин.
ПДВ. При купівлі нових шин підприємство отримує податковий кредит, і якщо використання авто відбувається в господарській діяльності, кредит залишається у підприємства. Сума ПДВ включається до податкового кредиту на дату першої події – оплата або отримання шин.
Якщо авто використовується в негосподарській діяльності, нараховуються компенсуючі податкові зобов’язання з ПДВ згідно п.198.5 ПКУ. Якщо авто використовується частково в негосподарській діяльності – на неоподатковувану частку теж нараховується ПДВ (п. 199.1 ПКУ).
Якщо йдеться про передачу нових шин разом із поверненням орендованого авто, потрібно скласти дві податкові накладні: одну на нульову вартість, другу – на мінімальну базу, яка дорівнює купівельній вартості шин. В обліку це відображається проведенням: Дт 949 – Кт 6432.
Податок на прибуток. Витрати на шини, що використовуються в господарській діяльності, впливають на фінансовий результат без коригувань.
Єдиний податок. Придбання та списання шин не впливає на об’єкт оподаткування єдиним податком.
Закон України від 20.06.2022 №2320-ІХ «Про управління відходами» поділяє відходи на небезпечні та такі, що не є небезпечними. Класифікація здійснюється за Національним переліком відходів та Порядком класифікації відходів, затверджені постановою КМУ від 20.10.2023 №1102, де шини класифікуються як «Відпрацьовані шини» (код 16 01 03) і відносяться до другого класу – відходи, що не є небезпечними.
Є лише два способи позбутися шин:
Списані шини повинні бути утилізовані за договором із спеціалізованою компанією.
Коли шини стають відходом та тимчасово зберігаються (не важливо, наскільки довго - один день чи декілька місяців) - виникає обов'язок подати декларацію з екологічного податку: вперше за календарний квартал, в якому було здійснено тимчасове розміщення відходів, в тому числі небезпечних (акумулятори, шини, люмінесцентні лампи тощо), які не взяті на облік у встановленому порядку як вторинна сировина, незалежно від наявності відповідного дозволу на розміщення відходів.
Раніше позиція податкового органу була більш лояльною – без декларування було можливе тимчасове зберігання до здачі спеціалізованій організації, за наявності договору з останньою. Але зараз, згідно консультації в ЗІР, позиція більш сувора – відтепер наявність відходів однозначно призводить до необхідності звітувати та сплачувати екологічний податок.
Поки в ПКУ не внесено зміни, ст. 246 ПКУ встановлює ставки податку відповідно до старої класифікації з попереднього Закону про відходи. Екологічний податок для шин розраховується як для відходів четвертого класу небезпеки (5,50 грн за тонну з коефіцієнтом 3 за пунктом 246.4 ПКУ та коефіцієнтом 3 за п. 246.5 ПКУ у разі розміщення в місті).
У підприємстві у вересні списали комплект старих зимових шин на легкове авто та здано на утилізацію як відходи. Шини зберігалися протягом одного дня, в той же день вони були передані спеціалізованій організації.
Вага шин 15 кг х 4 = 60 кг або 0,06 т. Підприємство знаходиться в місті.
Формула: ставка податку х вагах коефіцієнт за п. 246.4 ПКУ х коефіцієнт за п. 246.5 ПКУ.
Отримуємо за умовами прикладу: 0,06 х 5,50 х 3 х 3 = 2,97 грн.
Отже, подається декларація за наслідками 4-го кварталу, та сплачується 2,97 грн екологічного податку.
Відображення в обліку: Дт 92 – Кт 641.
Відповідальні особи за порушення правил поводження з відходами можуть отримати штраф (ст. 82 КУпАП – від 50 до 100 НМДГ), а відсутність подання декларації карається штрафом за п. 120.1 ПКУ – 340 грн за кожну неподану декларацію.
Витрати на оплату послуг утилізації відображаються у підприємства проведенням Дт 949 – Кт 631.
Шаблони та зразки документів:
Наказ про встановлення норм списання шин
Картка обліку пробігу (наробітку) пневматичної шини
Читайте більше:
Відходи на підприємстві: екологічний податок
Відходи на підприємстві: класифікація та бухоблік
Відходи на підприємстві: ліцензування, дозволи та регуляторна діяльність
Продаж електроенергії активному споживачу власниками генеруючих установок, що виробляють електроенергію з відновлюваних джерел, є операцією постачання товару та оподатковується ПДВ. Водночас для таких операцій передбачено особливий порядок визначення податкових зобов’язань і податкового кредиту – за касовим методом
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
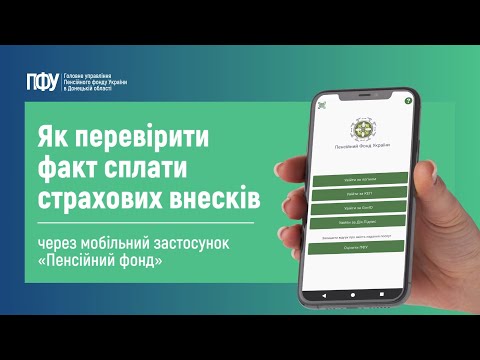
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути