

🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
ФОП з 1 жовтня перейшов з 2 групи на 3 групи 3% зі сплатою ПДВ. Чи потрібно буде нараховувати ПДВ на старі борги, які будуть оплачуватись після 01.10.2026 року, відвантаження було 2 групі, а оплата на 3 групі 3%?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Ні, ПДВ нараховувати не потрібно.
В податковому обліку з ПДВ діє правило «першої події» (п. 187.1 Податкового кодексу України) – ПН складається на дату, що сталася раніше – дата відвантаження товару, або дата отримання оплати (авансу).
Отже, якщо товар був відвантажений до реєстрації ФОП платником ПДВ, а оплата за нього надійшла вже після 01.10.2026, то податкові зобов’язання з ПДВ не нараховуються.
Це правило застосовується і в ситуації, коли ФОП переходить на сплату ПДВ та стає платником ПДВ з 01.10.2026. Якщо відвантаження товару відбулося до цієї дати, така подія відбулася до реєстрації ФОП платником ПДВ, тому отримання оплати після 01.10.2026 не створює нової події для нарахування ПДВ.
Про це зазначає ДПСУ в ЗІР, категорія 101.06.
Позиція ДПСУ: якщо перша подія, зокрема відвантаження товарів, оформлення документа на постачання послуг або зарахування коштів від покупця, відбулася до реєстрації особи платником ПДВ і при цьому платник не обрав касовий метод визначення податкового зобов’язання, то податкові зобов’язання з ПДВ не нараховуються. Тобто якщо перша подія відбулася до реєстрації платником ПДВ, то подальше отримання оплати за таке постачання після реєстрації саме по собі не є підставою для нарахування ПДВ.
Водночас ДПСУ окремо зазначає, що платник ПДВ, який застосовує касовий метод визначення податкових зобов’язань, повинен за фактом оплати поставлених товарів або послуг задекларувати податкові зобов’язання з ПДВ. Тому для застосування наведеного правила важливо враховувати, чи обрав платник касовий метод визначення податкових зобов’язань.
Також ДПСУ звертає увагу на ситуацію, коли платник підлягав обов’язковій реєстрації платником ПДВ, але не зареєструвався. У такому випадку податкові зобов’язання з ПДВ нараховуються, а право на податковий кредит не надається.
Таким чином, якщо ФОП переходить з 2 групи на 3 групу зі сплатою ПДВ з 01.10.2026, а товари були відвантажені до цієї дати, то при надходженні після 01.10.2026 оплати за такою «старою» дебіторською заборгованістю ПДВ не нараховується, якщо ФОП не застосовує касовий метод визначення податкових зобов’язань.
Читайте більше:
ФОП перевищив 1 млн грн до закриття: чи потрібно ставати платником ПДВ після повторної реєстрації
Ліміти доходу для ФОП у 2026 році та ПДВ 2027 року
ФОП 3 групи з ПДВ: чи обов’язково вести облік доходів і витрат за типовою формою
ФОП і ПДВ: як уникнути зайвого навантаження
Працевлаштування неповнолітніх, які навчаються за денною формою, часто викликає питання щодо правильного визначення виду трудового договору. Важливо розмежовувати сам факт навчання і трудову діяльність, адже навчання не створює трудових відносин. Тому робота студента або учня під час навчання не є сумісництвом. У таких випадках трудові відносини оформлюються як основне місце роботи з дотриманням усіх вимог законодавства щодо неповнолітніх
З суми допомоги по тимчасовій непрацездатності, що нараховується та виплачується Пенсійним фондом України фізичній особі, яка переселилася з тимчасово окупованої території або зони надзвичайної ситуації, утримуються та перераховуються до бюджетів суми ПДФО за ставкою 18% та військового збору за ставкою 5%. При цьому робочі органи Фонду мають виконати усі встановлені ПКУ функції податкового агента
Постанова КМУ №1328, яка набрала чинності 27 жовтня 2026 року, уточнила строки дії рішень Міноборони про збільшення лімітів бронювання. Для підприємств важливо, коли саме було ухвалено таке рішення: до 9 грудня 2025 року чи після цієї дати. Від цього залежить, до якого моменту можна користуватися збільшеним лімітом – до 8 грудня 2026 року чи до завершення визначеного строку. Розбираємо, що потрібно перевірити підприємствам
На початку нового бюджетного періоду Казначейство відкриває рахунки для зарахування бюджетних надходжень і здійснення видатків. За загальним правилом нові рахунки за надходженнями відкривають протягом 45 днів після ухвалення Закону про Держбюджет, але за певних умов продовжують діяти реквізити попереднього року. Тож чи доведеться змінювати рахунки для сплати податків із 1 січня 2027 року читайте далі
ДПС надала індивідуальну податкову консультацію щодо можливості включення до калькуляції відшкодування витрат на електроенергію амортизації та витрат на обслуговування резервного енергообладнання (високовольтних інверторів та акумуляторів), придбаного орендодавцем для безперебійного живлення офісних приміщень
З 1 січня 2026 року держава оновила правила та розміри допомоги при народженні дитини. Збільшено як суму грошової виплати, так і вартість «Пакунка малюка», а також збережено можливість отримати допомогу навіть у разі народження дитини за кордоном. Як отримати виплату, якщо малюк народився закордоном читайте нижче

Три роки – загальний строк позовної давності, але для списання кредиторської заборгованості важливо правильно визначити дату його закінчення. На розрахунок вплинули карантинні обмеження та спеціальні правила, що діяли під час воєнного стану. З 4 вересня 2025 року перебіг позовної давності поновлено, тому дату її спливу потрібно визначати окремо за кожним зобов’язанням
Юрособи – платники єдиного податку третьої групи можуть отримати довідку про доходи, не чекаючи завершення кварталу чи року. Для цього достатньо подати декларацію з типом «довідково» за потрібний місяць. Розповідаємо, як правильно заповнити таку декларацію, які розділи залишити порожніми та як надіслати її через Електронний кабінет
ДПС надала індивідуальну податкову консультацію щодо оподаткування подарунків, які роботодавець – резидент Дія Сіті безоплатно передає своїм працівникам. Податківці пояснили, що порядок оподаткування напряму залежить від мети та підстав надання таких подарунків
Якщо працівник помер, не отримавши за життя належну йому зарплату та компенсацію за невикористану відпустку, ці кошти не залишаються у роботодавця. За ст. 1227 Цивільного кодексу України їх виплачують членам сім’ї померлого, а за їх відсутності – включають до складу спадщини. Хто саме може звернутися по гроші, як підтвердити право на виплату, що робити, якщо заяви подали кілька осіб, та чи є строк для звернення до роботодавця – розбираємо на практичних прикладах
У разі оптової торгівлі спиртом етиловим, спиртовими дистилятами, біоетанолом, оптової або роздрібної торгівлі алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах без наявності ліцензій передбачені штрафи на платника податків та його посадових осіб
Питання виключення платника ПДВ із переліку ризикових розглядається комісією регіонального рівня за наявності обґрунтованих обставин або документів, що підтверджують невідповідність критеріям ризиковості. Платник подає інформацію та копії документів в електронній формі, а комісія ДПС приймає рішення протягом 7 робочих днів після їх отримання
При розрахунку відпускних у розрахунковому періоді є нарахування попередньої відпустки, які виплачені у 20-х числах грудня за період з 26 грудня по 19 січня. Чи буде правильним у розрахунку нинішньої відпустки брати 31 день за грудень і всю суму зарплати+відпускні, а за січень 31 день і нараховану зарплату? Чи розподіляти відпускні пропорційно дням відпустки за грудень і січень?
ФОП на загальній системі, платник ПДВ (роздрібна торгівля), згідно з даними Z-звіту сума ПДВ 71 751,60 грн. Бухгалтер зареєстрував ПН (де сума ПДВ 71 752,28 грн) та фактично завищив собі податкові зобов'язання на 0,68 грн. Чи виправляти? Чи буде штраф?
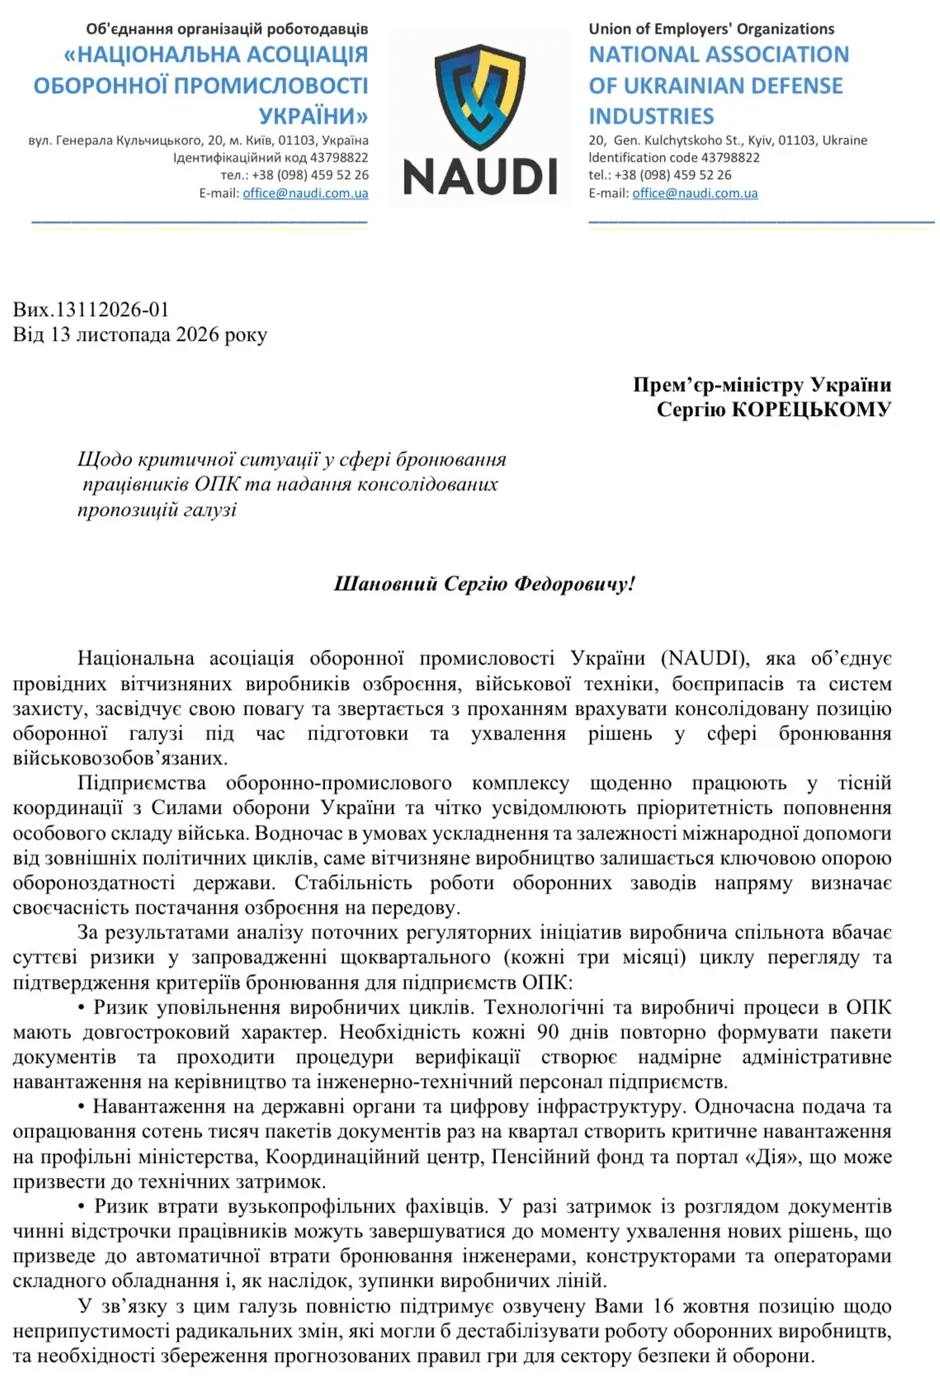
Після набрання чинності постановою КМУ №1328 оборонна галузь зіткнулася з ризиками втрати бронювання працівниками та зриву виробничих процесів. Національна асоціація оборонної промисловості України (NAUDI) звернулася до Прем’єр-міністра з пропозиціями терміново змінити правила. Зокрема, асоціація вимагає автоматично продовжити критичність підприємств і чинні відстрочки до 1 лютого 2027 року, а для критичних підприємств ОПК запровадити 100% бронювання. Також пропонується встановити строк дії критичності та відстрочок щонайменше на 12 місяців, щоб уникнути квартального переоформлення документів і ризику втрати ключових фахівців
Працівники написали заяви в яких просять здійснити утримання із заробітної плати за жовтень 2026 в розмірі одноденного заробітку та перерахувати суму утримання як добровільну благодійну допомогу на потреби ЗСУ. Як правильно розрахувати в данному випадку одноденний заробіток? Враховуючи, що на підприємстві працюють працівники з 5-денним робочим тижнем та працівники в яких змінний графік роботи
Рівненська ОДА оприлюднила проєкт оновлених критеріїв для визначення підприємств, які мають важливе значення для галузей національної економіки або потреб територіальних громад. Документ передбачає низку вимог до бізнесу: від обсягів доходу, кількості працівників і рівня зарплати до сплати податків, експорту та виконання оборонних замовлень. Окремі критерії встановили для аграрних, медичних, промислових підприємств і постачальників товарів та послуг для критично важливого бізнесу й військових. Розглянемо, хто зможе отримати відповідний статус і які показники потрібно виконати
Доплати і надбавки є одним із напрямків матеріального стимулювання працівників і їх можна визначити як законодавчо гарантовані або нормативно передбачені виплати понад основну заробітну плату, пов'язані з особливостями та умовами праці, а також із особистими якостями працівників (Методрекомендації №23)

Підприємство має юридичну адресу в Києві, а фактично працює в Харкові. Всі приміщення орендовані і подавались в формі 20-ОПП. Але ПДФО з робітників сплачується на рахунки в Києві. Як правильно виправити, з якого періоду перейти на сплату на Харків, які штрафні наслідки для підприємства?