Які підстави для відмови від РНОКПП та як це зробити – розповідаємо у картках.



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
РНОКПП (реєстраційний номер облікової картки платника податків) або, як кажуть, ідентифікаційний код – унікальний код платника податків. Проте, за певних обставин, людина може відмовитись від нього
Які підстави для відмови від РНОКПП та як це зробити – розповідаємо у картках.


Джерело: Безоплатна правнича допомога
Читайте більше:
Як отримати відмітку в паспорт-книжечку замість ІПН: покрокова інструкція
Лише раз на рік, до Дня бухгалтера й аудитора: спеціальні ціни та грандіозні розіграші! Дізнатись більше

Якщо на вебпорталі Пенсійного фонду України не відображаються окремі періоди роботи, це не обов’язково означає втрату страхового стажу. Спосіб підтвердження залежить від того, коли людина працювала: до 1 січня 2004 року чи після цієї дати. У першому випадку основним доказом є трудова книжка та інші документи, у другому – дані Реєстру застрахованих осіб і сплата ЄСВ. Розглянемо, як перевірити стаж, виправити неточності та відновити відсутні відомості
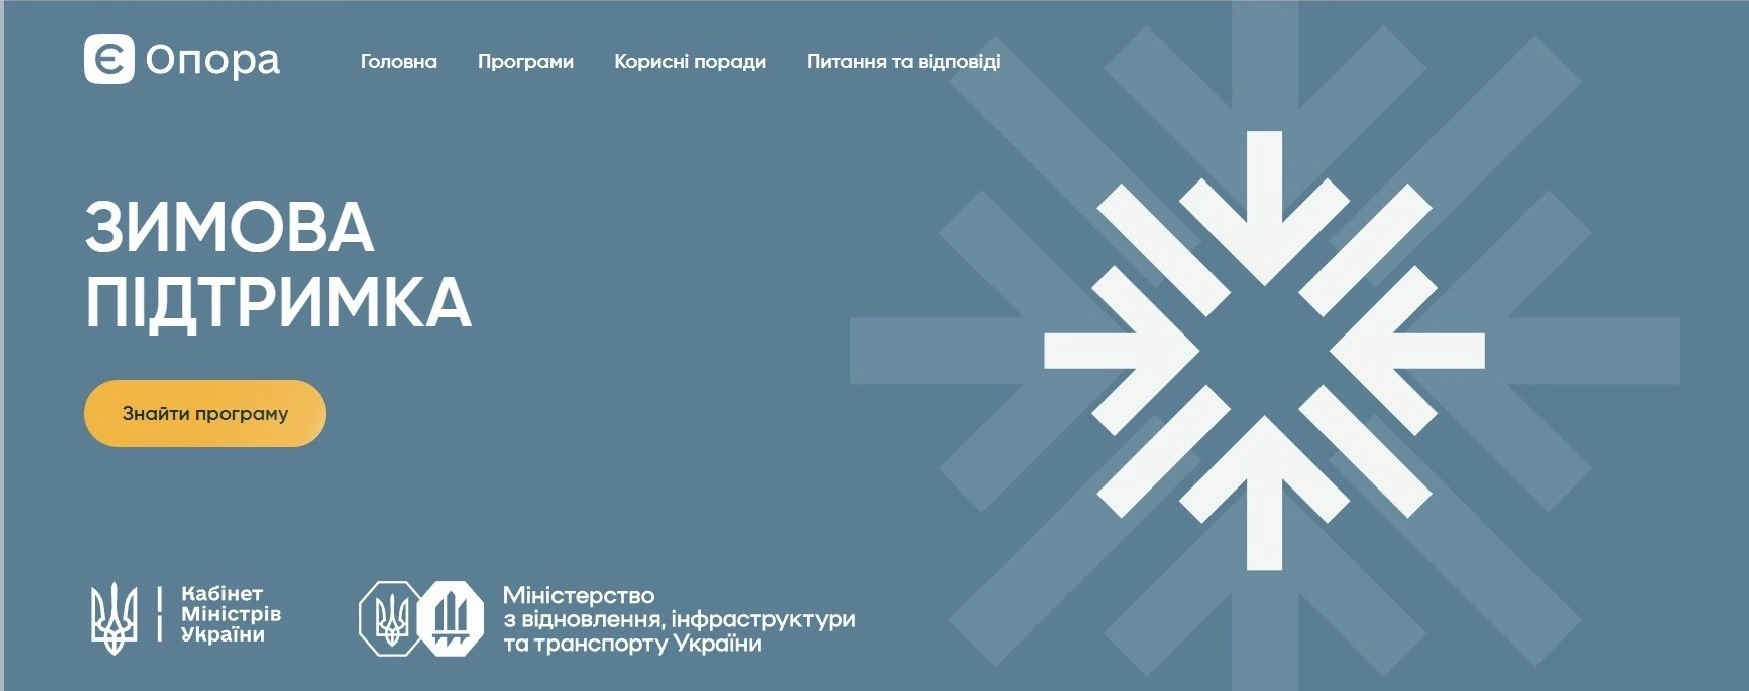
Уряд запустив сайт «єОпора», де на одному майданчику зібрано державні та регіональні програми підтримки, практичні поради й контакти для підготовки до зими 2026/27. На сайті можна знайти, зокрема, виплату 19 400 грн для вразливих домогосподарств на прифронтових територіях, кредити на енергообладнання до 600 тис. грн для приватних будинків та до 250 млн грн для бізнесу на когенерацію
ДПС пояснила, у якому звітному періоді покупець може включити ПДВ до податкового кредиту, якщо за умовами EXW товар відвантажили перевізнику раніше, ніж покупець його отримав. За своєчасної реєстрації податкової накладної кредит можна відобразити в періоді її складання або в одному з наступних періодів у межах 365 календарних днів; умови поставки на це не впливають
Контролюючий орган письмово повідомляє платника про анулювання реєстрації платника ПДВ протягом трьох робочих днів та відображає відповідну інформацію в електронному кабінеті. Крім того, дані про анулювання, підстави та дату такого рішення оприлюднюються ДПС у Реєстрі платників ПДВ та на офіційному вебсайті
Касаційний адміністративний суд у складі Верховного Суду оновив тематичний огляд судової практики у справах з питань праці, доповнивши його правовими позиціями за період із травня 2022 року до червня 2026 року. Документ охоплює спори щодо оформлення трудових відносин, трудової діяльності й оплати праці, дозвільних документів, державного нагляду Держпраці, відповідальності за порушення трудового законодавства та процесуальних питань
Якщо розрахунок коригування на зменшення обсягу звільненої від ПДВ операції зареєстровано в ЄРПН своєчасно, його відображають у декларації за період складання. Якщо реєстрацію проведено з порушенням установлених строків, коригування включають до декларації за період реєстрації РК
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer
Податківці роз'яснили, коли ФОП – платник єдиного податку третьої групи, призваний на військову службу або залучений до виконання мобілізаційних обов'язків за контрактом, повинен подати додаток 1 до декларації. Якщо служба тривала лише частину року й до мобілізації ФОП не був найманим працівником, додаток 1 подають протягом 150 календарних днів після демобілізації або закінчення лікування (реабілітації) без штрафів і пені
Податківці пояснили, як самостійно виправити помилки в декларації з податку на прибуток за минулі звітні періоди: через додаток ВП у поточній декларації або шляхом подання уточнюючої декларації. До уточнюючої декларації потрібно додати всі передбачені для її заповнення додатки, навіть якщо їхні показники не виправляються, тоді як фінансову звітність за період, що уточнюється, подають лише за умови виправлення її показників
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень