
Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Які податки потрібно сплачувати ФОП-початківцям у місяці реєстрації? Як правильно подавати звітність, особливо якщо протягом року доведеться працювати на різних системах оподаткування? Розповідаємо, що потрібно знати підприємцям кожної з груп, які стартували у 2026 році
У ФОП 3-ї групи все просто. Якщо ви обрали 3-тю групу, то починаєте працювати на єдиному податку вже з дня державної реєстрації.
Що це означає?
З моменту реєстрації ви маєте платити:
Незалежно від дати реєстрації підприємницької діяльності, ЄСВ за цей місяць потрібно сплатити у повній сумі, пропорційної сплати не передбачено законодавством (ч. 3 п. 1 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»; далі – Закон №2464)
Нагадаємо, що є пільгові категорії підприємців, які звільняються від сплати ЄСВ «за себе». Це:
Якщо ФОП не належить до пільгових категорій, то доведеться платити ЄСВ самостійно.
Багатьох ФОП хвилює питання:
Чи потрібно ФОП 3 групи після закінчення звітного року подавати майнову декларацію?
Одразу заспокоїмо всіх ФОП – не потрібно. Оскільки ФОП 3 групи з дати державної реєстрації є платником єдиного податку, відповідно він жодного дня не був на загальній системі оподаткування, а значить подавати декларацію про майновий стан як ФОП не потрібно.
Обов'язок подання декларації про майновий стан виникає лише у випадку, якщо ФОП перебував на загальній системі оподаткування хоча б частину року. Оскільки у такому випадку ФОП з моменту створення застосовував спрощену систему оподаткування (3 група), подання майнової декларації як ФОП не вимагається.
Однак, як громадянин, обов'язок подання декларації про майновий стан може виникнути залежно від доходів, отриманих протягом 2025 року. Наприклад, якщо були отримані інші доходи, які підлягають декларуванню згідно з чинним законодавством, то подання такої декларації є обов’язковим.
Тому ФОП 3 групи єдиного податку одразу звітує як платник ЄП і подає декларації з єдиного податку. Щодо звітності – то вона квартальна. Звітним періодом для ФОП 3 групи є квартал (п. 294.1 Податкового кодексу України, далі – ПКУ). Декларація складається наростаючим підсумком з початку року за періоди: 1 квартал, півріччя, 9 місяців та рік. Додатки 1 та 2 подаються один раз на рік у складі річної декларації.
Виключення: перехід на загальну систему оподаткування та припинення ФОП.
Декларація подається протягом 40 календарних днів після завершення звітного кварталу. Єдиний податок та військовий збір слід сплатити протягом 10 календарних днів після граничної дати подання декларації (п. 295.3 ПКУ).
ЄСВ «за себе» ФОП сплачують поквартально, до 20 числа місяця, що настає за звітним кварталом. До 20 числа означає, що 19 число буде останнім днем сплати. У разі якщо останній день строків сплати єдиного внеску припадає на вихідний, святковий або неробочий день, то останнім днем сплати вважається перший робочий день, що настає за вихідним, святковим або неробочим днем (ЗІР, категорія 201.04.02)
З ФОП 1 та 2-ї групи трохи складніше.
У місяці реєстрації ви автоматично потрапляєте на загальну систему оподаткування. Тобто якщо відкрили ФОП в травні, то весь травень працюєте як «загальник», а на єдиний податок переходите тільки з 1 червня.
Всіх підприємців, які у періоді перебування на загальній системі оподаткування не працювали та не отримували доходи, хвилює питання:
Чи треба щось платити?
Відповідь проста: ні, не треба. Але є нюанси.
Щодо сплати ПДФО та військового збору, то тут все просто: немає доходу – немає податків до сплати.
На загальній системі оподатковується чистий дохід – це сума отриманого доходу за мінусом витрат, які мають бути підтверджені документально. З суми чистого доходу сплачується 5% військового збору, 18% ПДФО, та 22% ЄСВ. Відповідно, якщо ФОП не вів діяльності та не отримував доходу, то об’єкт оподаткування відсутній, а значить ПДФО та військовий збір сплачувати не потрібно.
По ЄСВ: його можна платити, а можна й ні. З 2021 року діє правило:
Якщо ФОП на загальній системі оподаткування не отримував дохід у звітному періоді або окремому місяці звітного періоду, то він має право самостійно визначити базу нарахування ЄСВ, але не вище максимальної величини, встановленої законодавством. При цьому сума ЄСВ не може бути меншою за мінімальний страховий внесок, якщо підприємець вирішить здійснити сплату за такий місяць ( п. 2 ч. 1 ст. 7 Закону №2464).
Ключова фраза в цій нормі «має право», тобто така сплата – це право, а не обов'язок. Якщо ФОП хоче, щоб цей місяць зарахувався до страхового стажу, то потрібно сплати ЄСВ у мінімальному розмірі. Не плануєте платити – ваш вибір, просто цей місяць не зарахується до стажу.
Якщо ж ФОП буде працювати у місяці реєстрації, то з суми чистого доходу потрібно буде сплатити 18% ПДФО, 5% військовий збір та 22% ЄСВ.
По ЄСВ є кілька важливих моментів:
Авансові внески по ПДФО та військовому збору за 1, 2 та 3 квартали ФОП розраховує самостійно та сплачує до 20 числа місяця, наступного за кожним календарним кварталом. За четвертий квартал аванс не платиться, сума податків визначається вже в річній декларації. ЄСВ також сплачується щоквартально, до 20 числа місяця, наступного за календарним кварталом.
Після набуття статусу платника єдиного податку сплата єдиного податку, військового збору та ЄСВ для ФОП стає обов'язковою. Незалежно від того, працює він чи ні, має дохід чи ні. ФОП 1- 2 групи сплачують ЄП та ВЗ у фіксованих сумах не пізніше 20 числа (включно) поточного місяця за поточний місяць.
А як звітувати?
Новостворені ФОП 1 та 2 групи після закінчення звітного року подають дві декларації.
За період перебування на загальній системі оподаткування потрібно буде подати декларацію про майновий стан та доходи. Вона подається до 1 травня року, що настає за звітним, тобто у нашому випадку майнова декларація подається до 01 травня 2027 року.
Зауважимо, що квартальну майнову декларацію подавати не потрібно, ця звітність подається виключно за результатами звітного року. У складі декларації подається Додаток Ф2 та Додаток ЄСВ 1. Якщо у місяці реєстрації ФОП не отримував доходи, то Ф2 подається пустим. Додаток ЄСВ 1 заповнюється тільки за період перебування на загальній системі оподаткування
Навіть за відсутності доходів майнова декларація не може бути порожньою.
Згідно з роз'ясненнями ДПС, у декларації необхідно відобразити дохід, отриманий на спрощеній системі – це рядок 11.1, інші доходи з українських та іноземних джерел, відомості про рухоме та нерухоме майно, яке знаходиться у власності станом на 31 грудня звітного року та суму нарахованого ЄСВ.
За період перебування на спрощеній системі оподаткування ФОП 1 та 2 групи подають річну декларацію по єдиному податку. Вона подається протягом 60 календарних днів після закінчення звітного року (п. 296.2 ПКУ), тобто декларацію за 2026 рік потрібно буде подати до 1 березня 2027 року.
У складі декларації подаються два додатки: Додаток 1 та Додаток 2.
В Додатку 1 ФОП показує нарахування ЄСВ виключно за місяці перебування на спрощеній системі оподаткування. Таким чином у ФОП до кожної декларації буде подаватись свій Додаток по ЄСВ, в яких єдиний внесок нараховується за різні періоди.
Як правильно заповнити Додаток 1, ми детально розібрали у статті – у ній також наведені зразки заповнення.
Додаток 2 подається тільки за наявності показників для заповнення.
Подання двох декларацій є обов'язковим, оскільки протягом року ФОП перебував на двох системах оподаткування. Недотримання цієї вимоги може призвести до штрафних санкцій.
Читайте більше:
ЄСВ-правила для ФОП на загальній системі оподаткування
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
ТОП-важливі питання ФОП: КВЕДи, ліміти, перевірки ДПС, фінмоніторинг банків
Декларація про майновий стан і доходи для ФОП на загальній системі оподаткування
Розрахунок податків для ФОП 1-3 групи – зручний інструмент для підприємців, які працюють на спрощеній системі. Допоможемо легко розрахувати податкове навантаження у 2025 році, враховуючи очікуваний дохід
Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

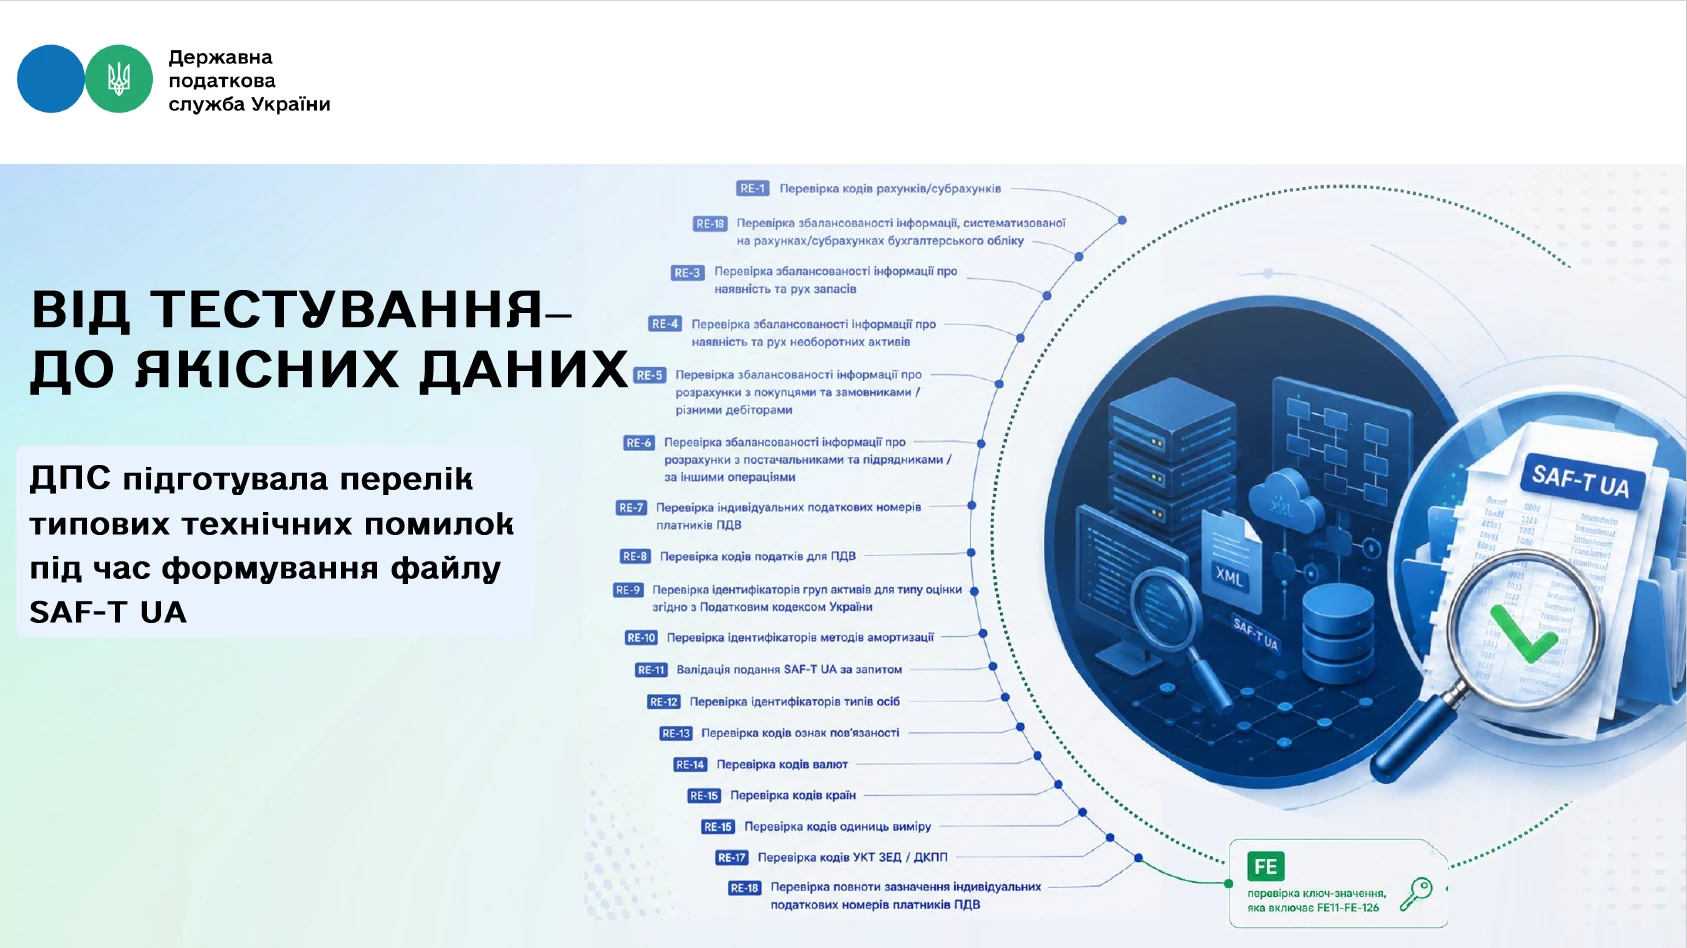
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення






