
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Податкова та фінзвітність
30.06.2025
Як при звільненні у 4ДФ показати повернення надміру виплаченого доходу: коментар до роз’яснення ДПС
Роз’яснення ДПС стосується ситуації, коли звільнений працівник повертає до каси підприємства частину або всю раніше отриману зарплату. Це може статися через переплату, помилку в розрахунку або інші причини. Але як правильно відобразити таке повернення у Податковому розрахунку, зокрема – в додатку 4ДФ?
- Що каже ДПС
- Яка ж позиція бухгалтерів на практиці
- Чому не сторнуються податки (ПДФО, ВЗ)
- Чи допоможе уточнюючий розрахунок
- Як бути з поверненням надміру сплаченого ПДФО або ВЗ
- Висновки
Що каже ДПС
На думку податківців, якщо працівник повертає надміру отримані кошти, які були раніше відображені в додатку 4ДФ, то роботодавець має:
- у графі «3а» (нарахований дохід) – зазначити «0,00»;
- у графі «3» (виплачений дохід) – суму повернення зі знаком «–»;
- у графах «4», «4а» (ПДФО) та «5», «5а» (військовий збір) – нічого не заповнювати.
Тобто, у 4ДФ відображається лише фактичне повернення коштів працівником – «на руки», без коригування нарахованих або вже сплачених податків.
Розглянемо ситуацію на прикладі:
- Нарахована заробітна плата – 20 000 грн.
- ПДФО (18%) – 3 600 грн.
- Військовий збір (5%) – 1 000 грн.
- Виплачено працівнику «на руки» – 15 400 грн.
Якщо згодом працівник повертає цю суму (наприклад, через те, що не мав її отримати або договір був розірваний), то: у 4ДФ за місяць повернення:
- у графі «3а» – «0,00»;
- у графі «3» – «15 400»;
- у графах «4», «4а» (ПДФО) – не заповнюються;
- у графах «5», «5а» (військовий збір) – не заповнюються.
Таким чином, бухгалтер законно і коректно фіксує повернення «чистої» суми, без нарахування нових зобов’язань.
Яка ж позиція бухгалтерів на практиці
На практиці бухгалтери зазвичай дотримуються принципу: «якщо помилка або переплата виникла в попередньому періоді – то й виправляти її слід у тому ж періоді через уточнюючий розрахунок».
Такий підхід вважається логічним і бухгалтерськи обґрунтованим – адже саме тоді виникла помилка у звітності, і саме той період має бути виправлений, щоб не створювати спотворену картину у наступних періодах.
Однак, ДПС у роз’ясненні фактично не підтримує таку практику, а рекомендує відображати повернення доходу в періоді фактичного повернення, незалежно від того, коли була здійснена виплата.
Такий підхід, хоч і зручний технічно, але розходиться з бухобліковою логікою – бо по суті повернення зарплати впливає саме на період її нарахування. Водночас це дозволяє уникнути перехресних уточнень та штрафних санкцій.
Чому не сторнуються податки (ПДФО, ВЗ)
У цьому і полягає ключовий практичний конфлікт. Податкова вважає, що:
- форма 4ДФ не передбачає від’ємних значень у податкових графах («4», «4а», «5», «5а»);
- ПДФО і військовий збір вже були перераховані до бюджету, і їх не можна зменшити або «відмінити» через поточну звітність;
- відповідно, переплата залишається в системі, а сторнування технічно неможливе.
Чи допоможе уточнюючий розрахунок
На жаль, ні.
Уточнюючий розрахунок дозволяє змінити: суму доходу; ІПН працівника; технічні помилки. Але не дає можливості відкоригувати суми ПДФО або військового збору в мінус, оскільки форма 4ДФ взагалі не дозволяє вводити від’ємні значення у податкові графи.
Тобто навіть через уточнюючий розрахунок переплата не зникає – вона залишається на обліку в системі ДПС по ІПН працівника.
Як бути з поверненням надміру сплаченого ПДФО або ВЗ
Виникає логічне питання: чи можна повернути переплату, яка виникла через повернення зарплати? Так. І тут варто звернутися до ст. 43.3 Податкового кодексу України, яка говорить, що:
Обов’язковою умовою для здійснення повернення сум грошового зобов’язання є подання платником податків заяви…(крім випадків, коли повернення ПДФО здійснюється на підставі декларації фізособи).
У нашому випадку:
- повернення здійснив працівник, але платником податку у звітності був роботодавець;
- декларацію працівник не подає, отже, виняток у дужках не застосовується;
- тому роботодавець має право подати заяву на повернення надміру сплаченого ПДФО або ВЗ у межах 1095 днів із дати платежу.
Висновки
- Позиція ДПС у цьому роз’ясненні відповідає поточній логіці заповнення 4ДФ, але створює системну проблему – зависання переплати податку.
- Коригувати помилки попередніх періодів шляхом уточнюючих 4ДФ – можна лише щодо доходу, а не податків (ПДФО і ВЗ – не сторнуються).
- Єдиний шлях повернення податків – подати письмову заяву до ДПС (в електронній або паперовій формі), посилаючись на ст. 43.3 ПКУ.
- Документи, що підтверджують повернення доходу працівником (заява, касовий ордер, наказ) – мають зберігатися разом зі звітністю як підстава для повернення.
- Для запобігання спотворенню даних в ІПН працівника та особовому рахунку підприємства – доцільно оперативно подавати 4ДФ із від’ємним значенням доходу, а не відкладати на кінець року.
Костянтин ЛИТВИНОВ, експерт-аналітик
Матеріали на тему:
Приклади заповнення 4ДФ щомісячного Податкового розрахунку
Помилки у Додатку 4ДФ: за виправлення яких граф не штрафують
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
Прихована пастка при звільненні: чому ПФУ вимагає ЄСВ з лікарняних після звільнення
Самостійне виправлення помилки в 4ДФ: чи правомірно ДПС нарахувала штрафні санкції
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ІТ, Дія Сіті, Дефенс Сіті
19.11.2026
Ноутбук для гіг-спеціаліста: чи виникає додаткове благо та які податки сплачувати – ІПК від ДПС та коментар експерта
Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Перевірки, штрафи
19.11.2026
Коли податкова надсилає письмове повідомлення перед початком перевірки
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

Заробітна плата
19.11.2026
Доплата за заміщення працівника у 2026 році: коли роботодавець зобов’язаний платити
За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Судова практика
19.11.2026
Зберігання первинних документів: чи діє строк 1095 днів під час війни та чому формальне повідомлення про знищення не працює
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
Військовий облік
19.11.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Відпустка, відпускні
19.11.2026
Право на відпустку: коли відмова роботодавця є законною
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Відстрочки, ВЛК
19.11.2026
Студенти старше 25 років можуть втратити відстрочку – у МОН обговорюють ймовірні зміни
Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Акцизний податок
19.11.2026
Пошкодження акцизного складу: чи звільняє це підприємство від податкових обов’язків
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Пільги
19.11.2026
ПСП учаснику бойових дій – 150% чи 200%: як впливає інвалідність III групи
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме


Бронювання, критичність
19.11.2026
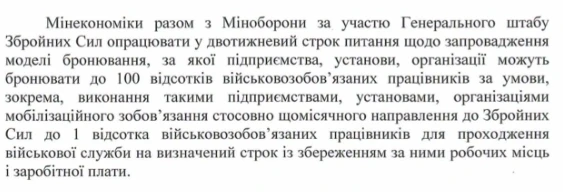
100% бронювання працівників: підприємства мають направляти до ЗСУ до 1% персоналу щомісяця, – проєкт постанови
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
Е-сервіс
19.11.2026
З 22:00 19 листопада по 8 ранку 20 листопада 2026 року державні реєстри і Дія не працюватимуть
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Перевірки, штрафи
19.11.2026
Штраф за несвоєчасну реєстрацію акцизної накладної: коли його не застосовують
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення

Кадрова робота
19.11.2026
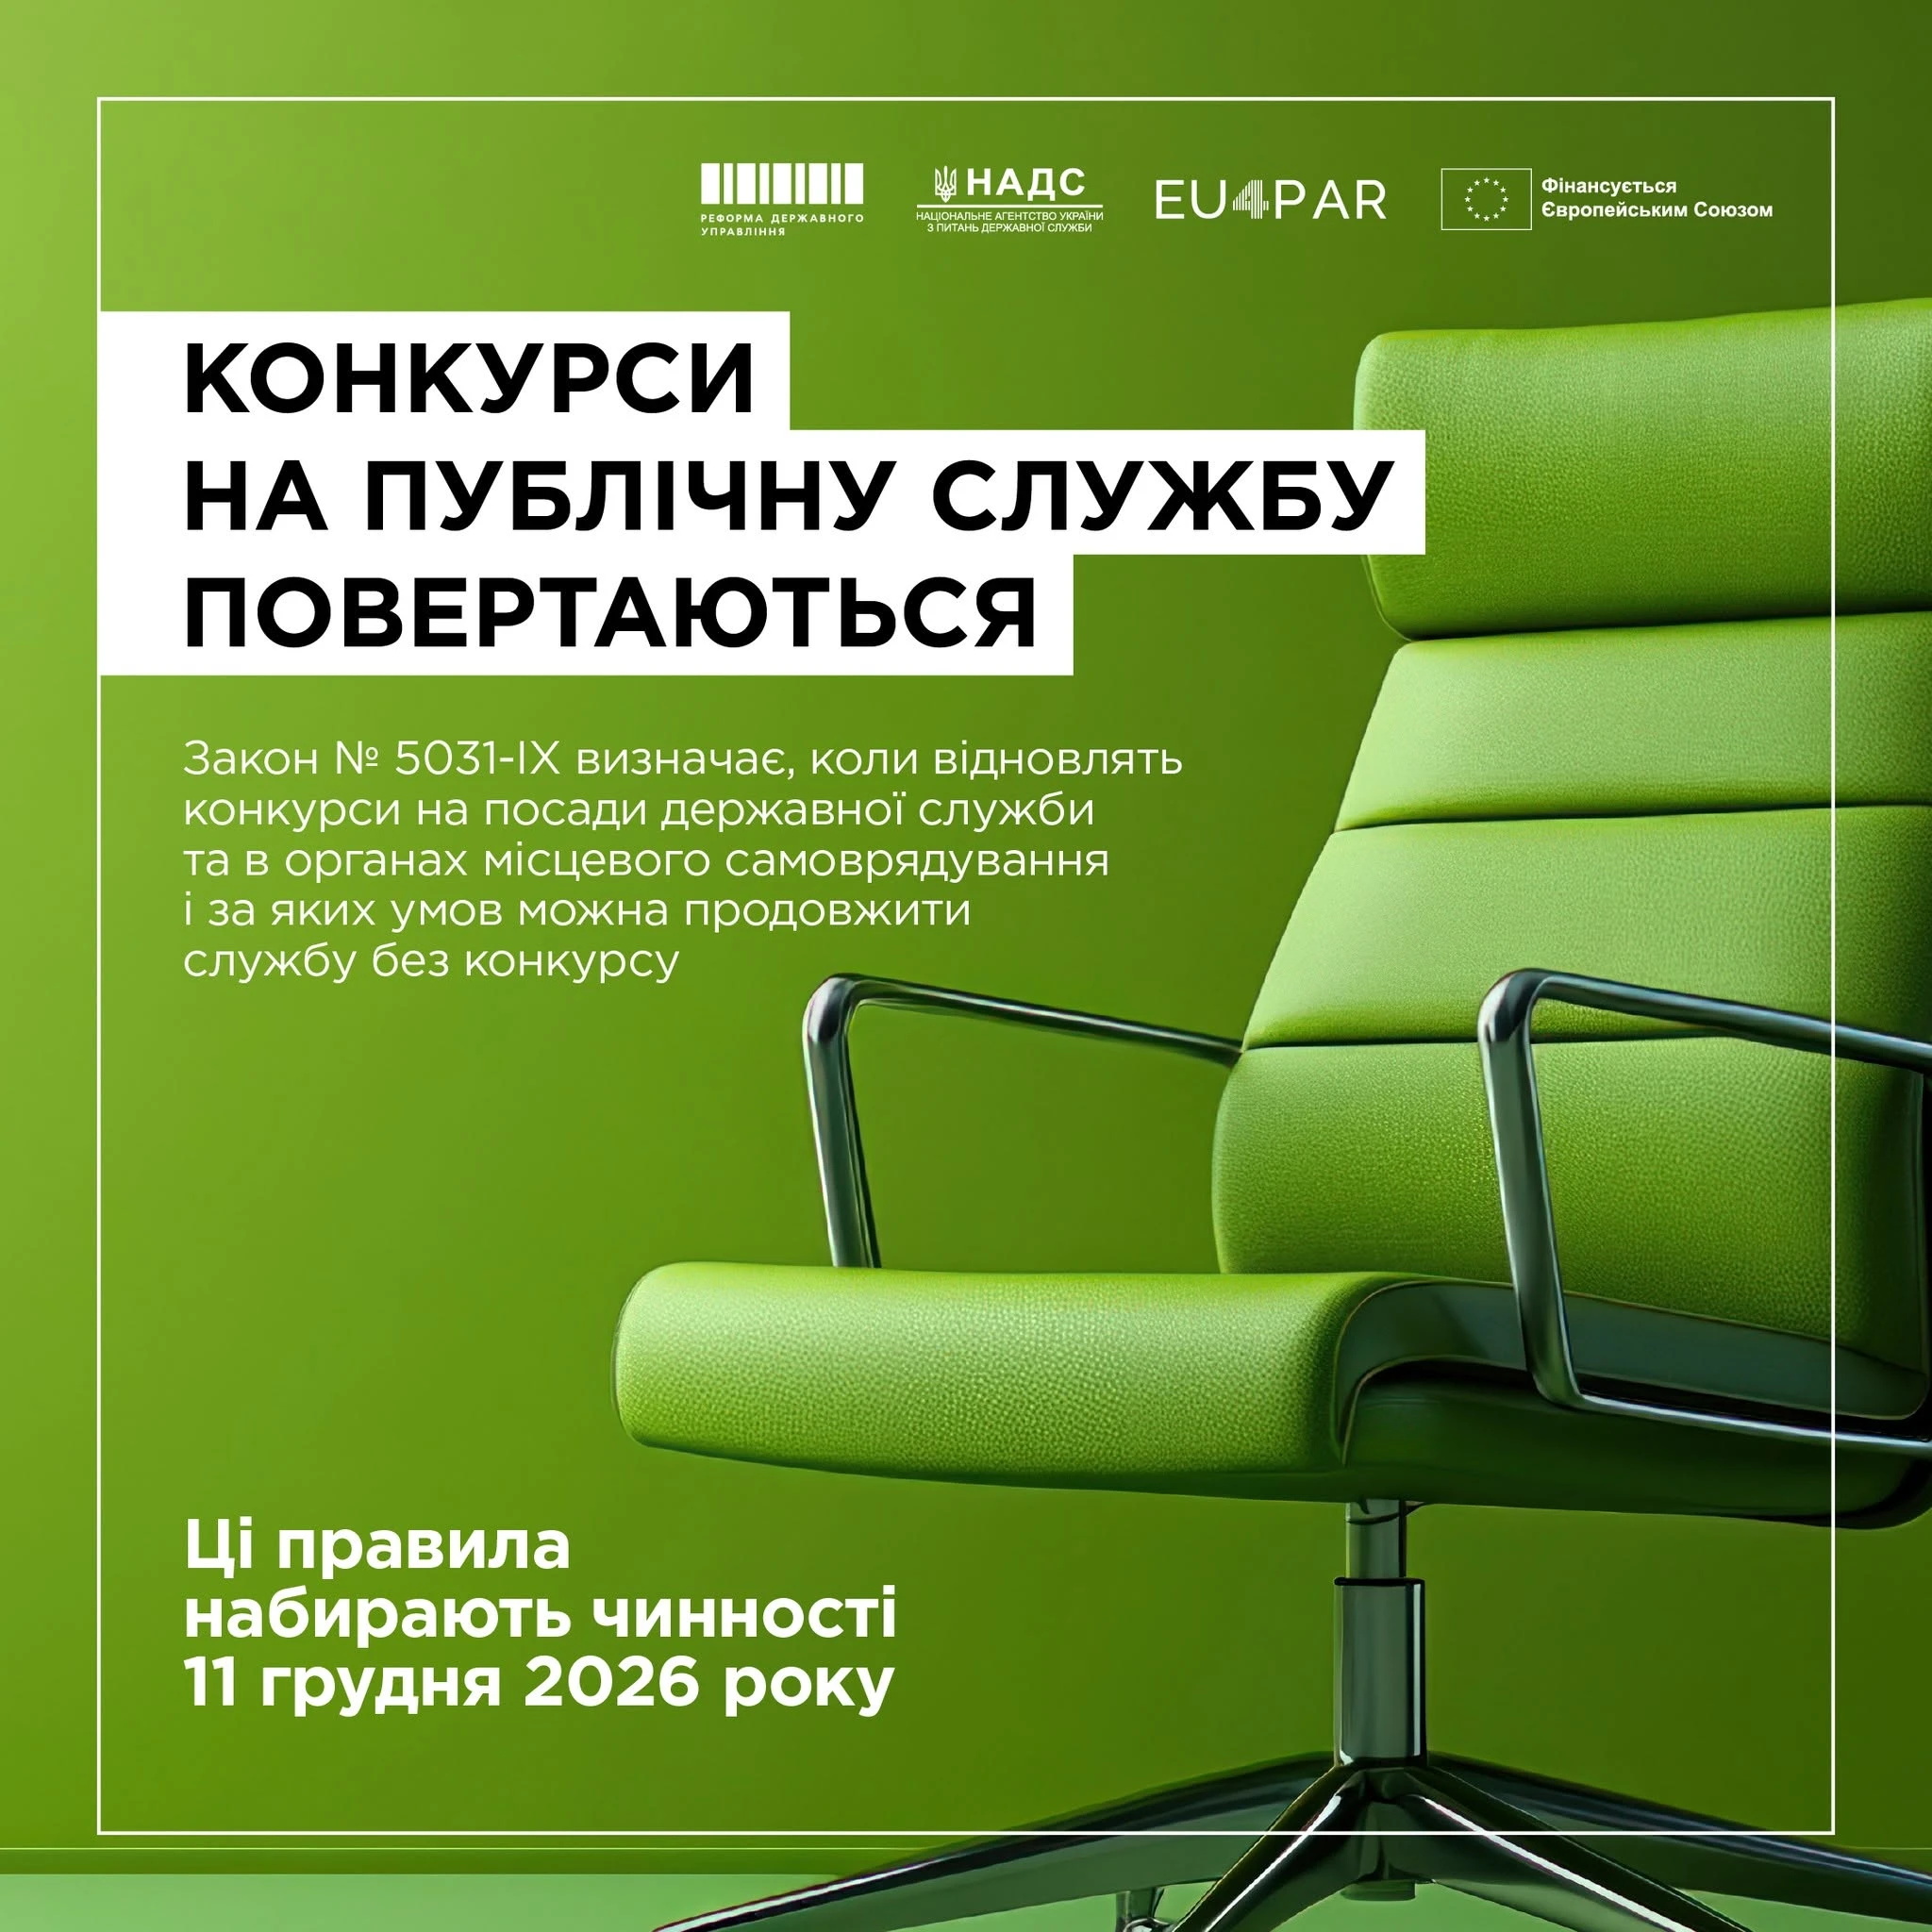
Конкурси на посади в ОМС та держслужбу повертаються: перехідний період і правила добору
З 11 грудня 2026 року в органах місцевого самоврядування (ОМС) відновлюється конкурсний відбір на вакантні посади. Водночас працівників, яких призначили без конкурсу під час воєнного стану, не звільнятимуть автоматично: Закон №5031 передбачає спеціальний перехідний механізм і можливість продовження служби за визначених умов. Керівникам громад і кадровим службам потрібно врахувати строки ухвалення кадрових рішень, вимоги до працівників та порядок проведення конкурсів. Розбираємо, хто зможе залишитися на посаді без конкурсу, коли потрібно оголосити відбір і як він проходитиме
Перевірки, штрафи
19.11.2026
З 15 листопада ТЦК штрафуватимуть на 170 тис. грн за незаконну постановку на військовий облік: Закон вже діє!
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
Єдиний податок
19.11.2026
ФОП зареєстровано в останні дні місяця: коли подати заяву на єдиний податок
Новостворені ФОП, які планують працювати на єдиному податку 1 або 2 групи, повинні встигнути подати заяву на застосування спрощеної системи до закінчення місяця державної реєстрації. При цьому Податковий кодекс не передбачає жодних винятків чи продовження строку навіть у випадку, якщо підприємця зареєстровано в останній день місяця