

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як правильно розрахувати роздрібну ціну на сигарети, бо з 1 липня 2025 запроваджують штрафні санкції. Як бути з сигаретами, які виготовлені до 1 квітня, взагалі як їх продавати? Якщо можна на цифрах
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Що саме відбудеться з 1 липня?
25 березня 2025 року набув чинності Закон України від 04.12.2024 № 4115-ІХ (далі – Закон №4115) «Про внесення змін до Податкового кодексу України та інших законів України щодо перегляду ставок акцизного податку на тютюнові вироби». Змінами до Податкового кодексу України (далі ПКУ) передбачено таке регулювання роздрібної ціни підакцизних товарів:
Зауважте, нові роздрібні ціни вже застосовуються з 25.03.2025 року.
Відповідно до пп. 220.7 ПКУ, установлені виробником або імпортером максимальні роздрібні ціни (МРЦ) на перелічені у декларації товари (продукцію) не пізніше ніж 10 числа запроваджуються з 15 числа місяця, в якому подається декларація, а установлені не пізніше ніж 25 числа – з 1 числа місяця, що настає за місяцем, у якому декларацію подано центральному органу виконавчої влади, що реалізує державну податкову політику, і діють до їх зміни у порядку, встановленому цим Кодексом.
МРЦ наноситься на споживчу упаковку таких товарів разом з датою їх виробництва (пп. 220.11 ПКУ).
Відповідно до пп. 221.3 ПКУ, за наявності у місці торгівлі тютюновими виробами таких виробів одного найменування, на пачках, коробках та сувенірних коробках яких зазначені різні МРЦ, продаж таких тютюнових виробів здійснюється за цінами, не вищими ніж ті, що зазначені на відповідних пачках, коробках та сувенірних коробках, збільшеними на суму акцизного податку з реалізованих суб’єктами господарювання роздрібної торгівлі тютюнових виробів, тютюну та промислових замінників тютюну.
Ця норма залишається, але з поправкою: якщо виявиться, що розрахована для цієї партії мінімальна роздрібна ціна буде вищою, ніж зазначена на пачці МРЦ – то продавати слід за мінімальною допустимою роздрібною ціною.
Для переходу був наданий період, протягом якого штрафи не накладатимуться: він триватиме до 1 липня 2025 року. Після цього моменту штрафи за продаж нижче мінімальної ціни будуть застосовуватися (згідно зі статтею 73 Закону України від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» (далі – Закон №3817) (з урахуванням норм, які наберуть чинності відповідно до Закону №4115).
Який штраф?
Стаття 73 Закону №3817 доповнена пунктом такого змісту:
47) роздрібна торгівля підакцизними товарами за цінами, нижчими за рівень роздрібної ціни продажу підакцизних товарів, визначений відповідно до підпункту 14.1.106 пункту 14.1 статті 14 ПКУ, – 100 відсотків вартості реалізованих таких підакцизних товарів, але не менше 2 розмірів мінімальної заробітної плати, встановленої законом на 1 січня звітного (податкового) року.
Це і є той штраф, який буде застосовано з 1 липня.
Які дії мав би зробити протягом цього перехідного періоду роздрібний торговець, у якого є складські залишки?
Роздрібний торговець, який придбав у оптовика сигарети, на пачках яких зазначено стару МРЦ, має перерахувати мінімальну роздрібну ціну, та порівняти її із зазначеною на пачці. І якщо вона виявиться вищою, ніж зазначена на пачці «стара» МРЦ – то він повинен не зважати на цю МРЦ, а продавати товар не нижче, ніж мінімальна (розрахована) ціна.
Якщо ж зазначена на пачці МРЦ виявиться вище, ніж розрахована мінімальна роздрібна ціна – роздрібний торговець повинен дотримуватися цінового «коридору»: не нижче, ніж розрахована ним мінімальна роздрібна ціна і не вище, ніж МРЦ, збільшена на 5%.
Поступово виробники та імпортери мають привести ціни у відповідність із МРЦ, що встановлюються ними у відповідних деклараціях, тобто встановити МРЦ не нижче мінімальних роздрібних цін.
Які дані необхідні роздрібному торговцю для розрахунку при перегляді цін?
1. Загальна формула (наведена, наприклад, у роз'ясненні ДПС, яка для сигарет за кодами згідно з УКТ ЗЕД 2402 20 90 10 (сигарети без фільтра) та 2402 20 90 20 (сигарети з фільтром) – є результатом множення мінімального акцизного податкового зобов’язання зі сплати акцизного податку на такі сигарети на коефіцієнт 1,1 (у період з 01 квітня 2025 року по 31 грудня 2025 року) та множення результату на коефіцієнт 1,45.
Зауважимо, що мінімальне податкове зобов'язання встановлене на 1000 сигарет, отже, слід застосувати ще коефіцієнт кількості сигарет у пачці (тобто, розділити результат на 1000, щоб дізнатися ціну на 1 штуку, та помножити на 20, або 25 (залежно від кількості в пачці).
Таким чином, для сигарет без фільтру та сигарет із фільтром, що вироблені з 1 квітня по 31 грудня 2025 року, застосовується коефіцієнт 1,1.
Увага! Для сигарет, що будуть вироблені після 1 січня 2026 року формула зміниться – пропаде коефіцієнт 1,1. Для сигарет, вироблених до 1 квітня 2025 року, також не застосовується коефіцієнт 1,1
2. Мінімальне податкове зобов'язання
Сума мінімального ПЗ зазначена в ПКУ, пп. 215.3.3, але там наведена загальна норма, а є ще пункт у Перехідних положеннях ПКУ, розділ 5 підрозділу ХХ, де є пункт 17, в якому Законом №4115 внесено такі зміни.
Мінімальне акцизне податкове зобов’язання зі сплати акцизного податку з тютюнових виробів:
Код товару 2402 20 90 10 – сигарети без фільтра, цигарки – одиниця виміру: євро за 1000 штук:
Код товару 2402 20 90 20 – сигарети з фільтром – одиниця виміру: євро за 1000 штук:
Увага! З 1 січня 2026 року змінюється мінімальне податкове зобов’язання (82 замість 78)
3. Курс євро
Згідно із новою редакцією ст. 39¹ ПКУ при визначенні мінімального акцизного податкового зобов’язання із сплати акцизного податку з тютюнових виробів для цілей визначення роздрібної ціни підакцизних товарів відповідно до підпункту 14.1.106 ПКУ застосовується офіційний курс валюти України до іноземної валюти, встановлений Національним банком України, що діяв на 0 годин першого дня календарного півріччя, що передує півріччю, в якому вироблено відповідні тютюнові вироби.
Отже, з 25.03.2025 застосовується офіційний курс гривні до євро, встановлений Національним банком України, що діяв станом на 01.07.2024, який становив 43,2658 грн. Але, вже скоро, для сигарет вироблених з 1 липня, для розрахунку буде застосовуватися курс «на перше число попереднього півріччя» – а саме на 1 січня 2025 року. Він складає 43,6855.
Увага! Слід переглядати ціни сигарет вироблених в 1-му півріччі 2025 року, застосовуючи курс на 0 годин 1 липня 2024 року. Для товару, дата виробництва якого після 1 липня – застосовується курс на 1 січня 2025 року
Практичний приклад
Умова: У роздрібного продавця на складі є сигарети, код 2402 20 90 20, у пачці 25 штук. На пачці зазначена МРЦ – 115 грн. Вироблені в квітні 2025 року.
Маємо розрахувати мінімальну ціну й порівняти, чи можна застосовувати для визначення роздрібної ціни правило МРЦ + 5% (тобто 115 × 1,05), або потрібно застосовувати мінімальну розраховану ціну?
Рахуємо: ((43,2658 × 78) / 1000) × 25 × 1,1 × 1,45 = 134,57 ~ 134,60.
Виходить, що мінімальна ціна вища за зазначену на пачці МРЦ. Отже, роздрібна ціна не може бути меншою за 134,60 грн. І тепер продавати слід не нижче цієї ціни, бо в іншому разі з 1 липня вже застосовуватиметься штраф.
Якщо товар вироблений раніше 1 квітня, але все одно в першому півріччі 2025 року – відповідно не застосовується коефіцієнт 1,1, і результат формули буде 122,40 грн.
Отже, такий товар не можна продавати нижче ніж 122,40 грн. Оскільки зазначена на пачці МРЦ виявляється нижчою за мінімально допустиму ціну, продавати слід саме за мінімально допустимою ціною.
Перегляд роздрібних цін слід затвердити розпорядчим документом і внести зміни до програмування РРО, і таким чином підготуватися до можливих перевірок.
З метою забезпечення виконання платниками (виробниками, імпортерами та роздрібної торгівлі) вимог, передбачених пп.14.1.106 ПКУ, щодо продажу тютюнових виробів за цінами, які мають одночасно бути не меншими мінімального розміру роздрібної ціни продажу та не більшими максимальної роздрібної ціни, виробникам та імпортерам тютюнових виробів необхідно привести розмір максимальних роздрібних цін у відповідність до законодавства шляхом подання Декларацій про МРЦ з дотриманням таких вимог (за даними ДПС)
Зверніть увагу, що при придбанні тютюнового товару в оптовика, зокрема після 1 липня, слід бути обережними з МРЦ на пачці, оскільки оптовик, який не є виробником чи імпортером, не несе відповідальності за це і може продавати товар за будь-якою ціною.
Він може не дотримуватись жодної з вищезазначених вимог. Але ви, як роздрібний продавець, зобов’язані контролювати мінімальну роздрібну ціну, МРЦ та при роботі з оптовиком – економічну доцільність придбання і власну вигоду.
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум».
Джерело: 7еminar
Статті на тему:
Ліцензії на підакцизні товари та їх вартість у 2025 році
Звіт про використання марок акцизного податку: інструкція заповнення
Декларація з акцизного податку: інструкція із заповнення за новою формою
Фактичні перевірки на АЗС: акциз, СЕА РП, ліцензії та нові штрафи у 2025 році
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
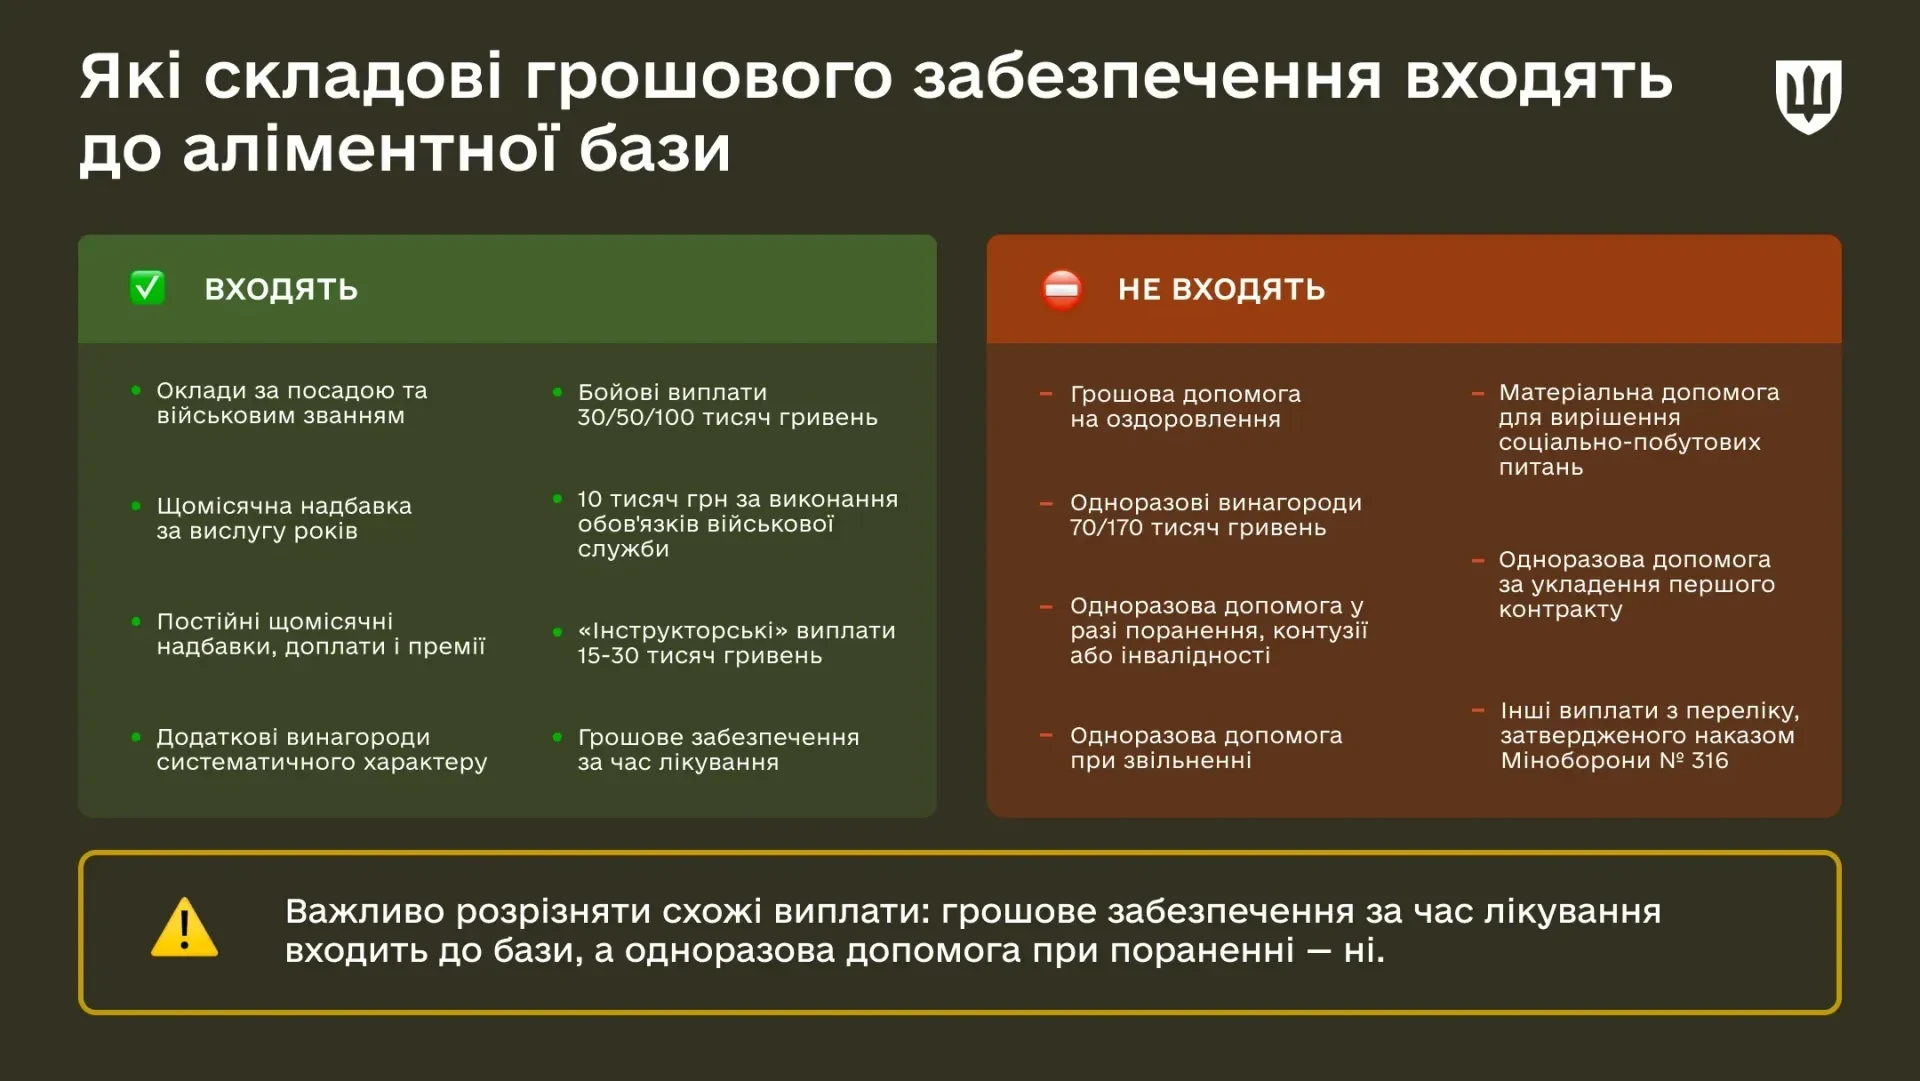
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

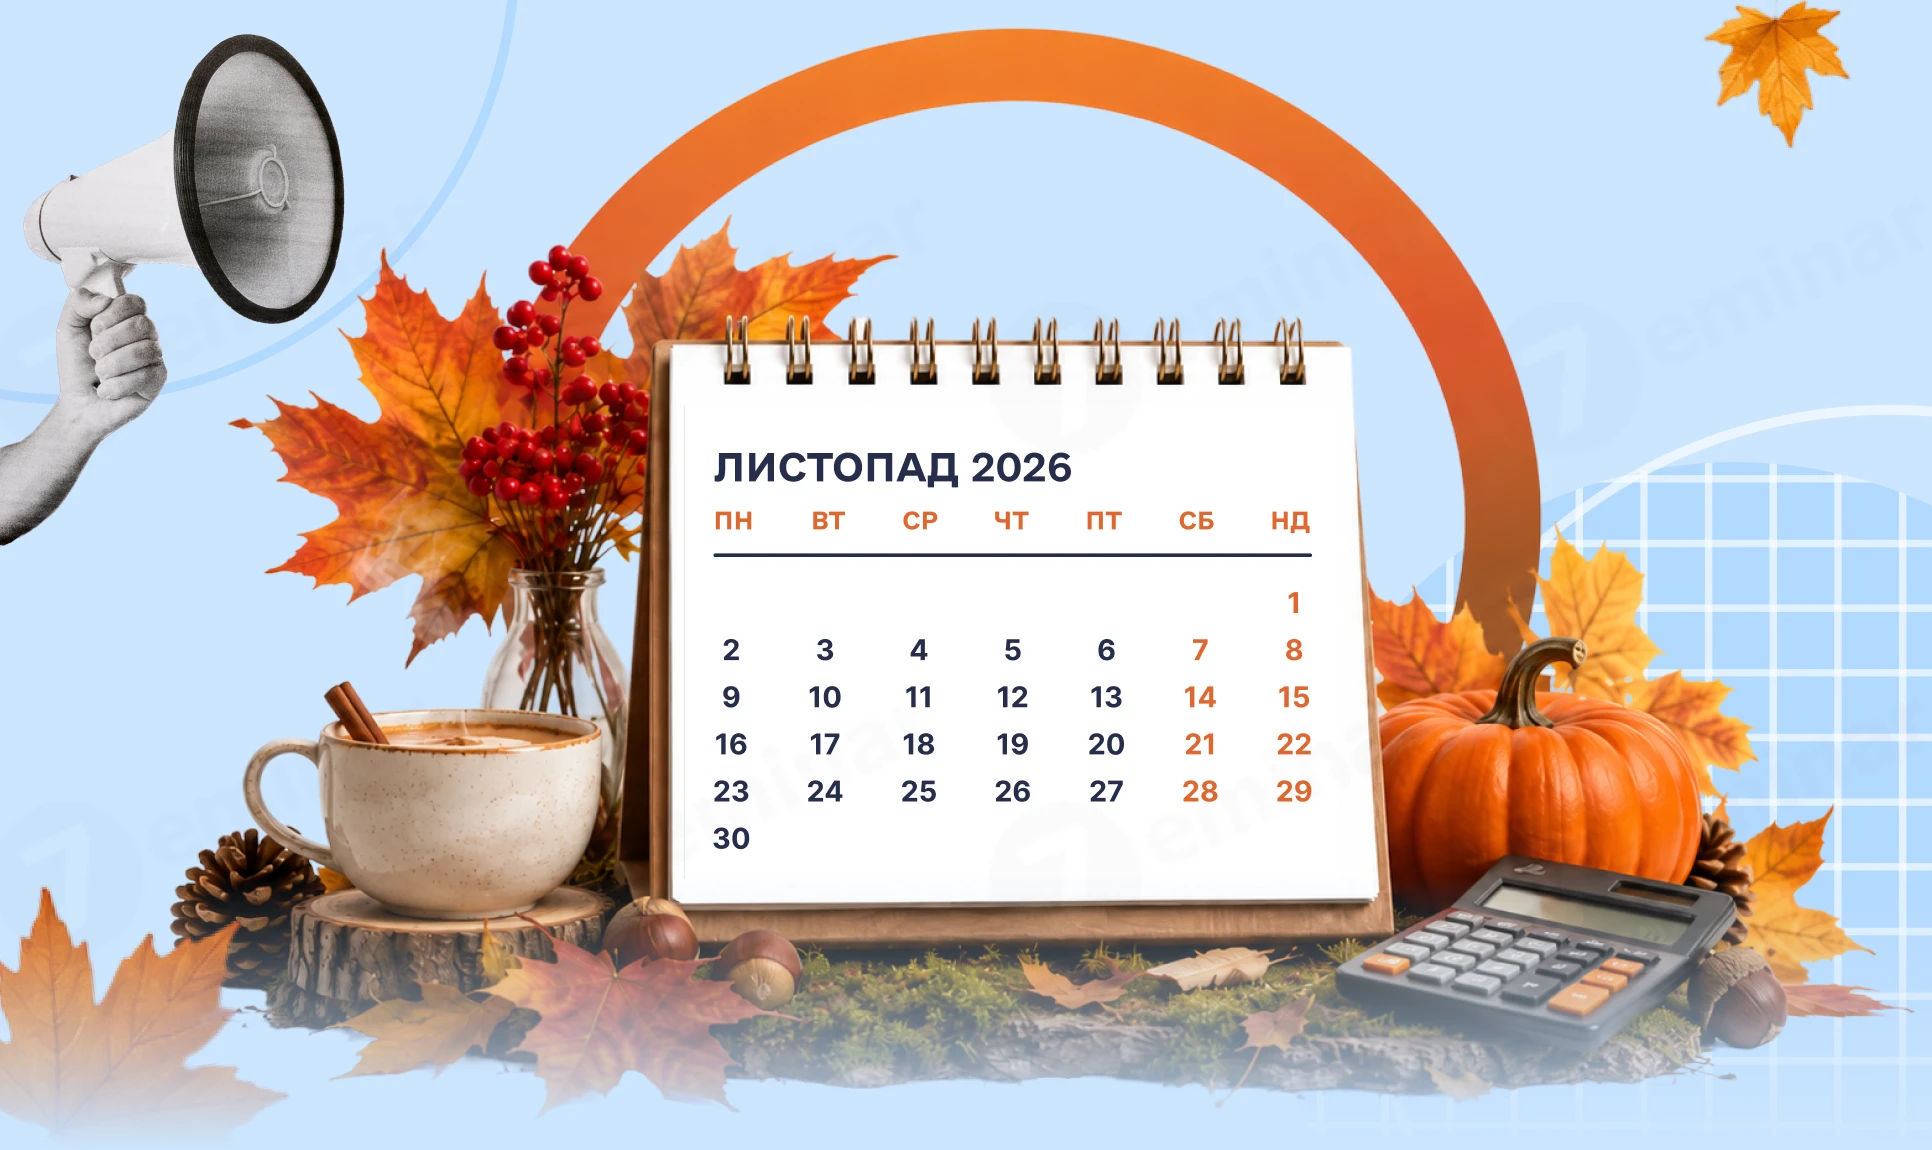
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня