☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
13.06.2025
Старт індексації зарплат у липні. 75 років для ЄСВ-звітності на папері і в цифрі. Підсумки тижня 09.06-13.06.2025
Сьогодні дізнаєтесь про відновлення індексації зарплат у липні та як обійти додаткові витрати через підвищення окладів. Зорієнтуємо, чому критичні підприємства під загрозою втрати статусу через жорсткі вимоги до звітності. Зберігайте ЄСВ-звітність 75 років – папір чи цифра, вибір за вами, але наслідки ігнорування суворі. Також дізнаєтесь про останні судові рішення, які захищають від неправомірних штрафів, та отримаєте поради для уникнення ризиків із реєстрацією ПН. Крім того, маємо зміни в оплаті праці держслужбовців уже з 10 червня
- Індексація зарплат у липні: новий старт чи формальність
- Критичні підприємства: зарплатні звіти до 16 червня або на виліт!
- 75 років для ЄСВ-звітності: як на папері, так і в цифрі
- 50%-й штраф за повторну несплату податку: погляд ВС на користь платників
- Обмеження післяплати: Укрпошта vs тіньовий бізнес з липня
- Штраф у майже мільйон: відсутність ліміту не звільняє від реєстрації ПН
- Заплутана фіскалізація: чи потрібні чеки за онлайн-торгівлю з післяплатою
- Премії до 90%: Кабмін переглянув зарплати держслужбовців
- Оплати однією карткою з усіх рахунків у різних банках – уже з серпня
Індексація зарплат у липні: новий старт чи формальність
Після офіційного «обнулення» індексації із січня 2025 року підприємства та працівники очікували повернення цього механізму. Відповідно до Закону України від 19.11.2024 №4059-IX «Про Державний бюджет України на 2025 рік», базовим місяцем встановлено січень 2025 року. Це означає, що всі розрахунки індексу споживчих цін почалися лише з лютого, а збереження попередньо визначених сум більше не передбачене (лист Мінсоцполітики від 02.12.2024 №7381/0/290-24/51).
У першому півріччі 2025 року індексації не було через недостатній приріст ІСЦ. Проте ситуація зміниться у липні, коли вперше з’явиться потреба у проведенні індексації. Причиною стало досягнення інфляційним індексом 101,3% за травень, що у поєднанні з базовим місяцем січнем 2025 року дало результат у 133,23 грн.
Для розрахунків індексації можна скористатися нашим зручним калькулятором, який допоможе оперативно отримати точний результат. Однак, для тих, хто хоче уникнути індексаційних нарахувань, є вихід – підвищення посадових окладів. Якщо це зробити у червні, новий базовий місяць «обнулить» необхідність індексації, і сума підвищення не матиме значення. У разі підвищення окладів у липні, сума має перевищити 133,23 грн, щоб уникнути додаткових нарахувань.
Зміни в механізмі індексації стають викликом для роботодавців, тому важливо заздалегідь планувати свої дії, щоб уникнути непередбачених витрат.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Критичні підприємства: зарплатні звіти до 16 червня або на виліт!
Усе більше підприємств із критичним статусом від Мінекономіки отримують офіційні запити про звітність – тепер іще суворіше. Не просто перевіряють, а вимагають: до 16 червня надіслати податкові розрахунки ПДФО та ЄСВ за січень-травень 2025 року, з відмітками ДПС і КЕП, інакше критичність може анулюватися. Додайте сюди обов’язкову середню зарплату не менше 20 000 грн і ризик перевірки з боку місцевої влади – і картина виглядає серйозно.
Мінекономіки розсилає листи тільки тим, хто має критичний статус від міністерства, – перевіряють навіть у спамі. Без підписаних файлами з дійсним КЕПом – не приймуть.
А ще місцеві ОВА приєднуються до перевірок – втратили статус вже 6 підприємств через невиконання критеріїв.
Підприємствам, які отримали такі запити, треба не зволікати: перевірити пошту, особливо папку «Спам», встановити КЕП, сформувати довідки ДПС про відсутність боргів, звіти ПДФО/ЄСВ з печатками ДПС за кожний місяць і відправити усе це на адресу meconomy@me.gov.ua до 16 червня. Інакше ризикуєте втратити бронювання працівників і критичний статус, що може мати далекосяжні наслідки для роботи підприємства.
75 років для ЄСВ-звітності: як на папері, так і в цифрі
Строк зберігання звітності, що стосується застрахованих осіб, які підлягають обов’язковому державному соціальному страхуванню, є вкрай важливим питанням для роботодавців. Дані про нараховану заробітну плату працівників, суми сплаченого ЄСВ та іншої персоніфікованої звітності слід зберігати протягом 75 років.
Ці вимоги регламентовані Переліком типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших юридичних осіб, із зазначенням строків зберігання документів, затвердженим наказом Мін’юсту від 12.04.2012 №578/5 та стосуються всіх підприємств. Такий довгий строк зберігання пояснюється важливістю цих даних для обліку стажу працівників, визначення пенсійних прав та вирішення інших соціальних питань.
Причому строки зберігання електронних документів на цифрових носіях мають відповідати строкам, встановленим для паперових документів. Це правило закріплено в Законі України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг». Тобто, якщо паперова звітність має зберігатися 75 років, то і цифрові копії повинні залишатися доступними не менше цього строку.
Нехтування цією нормою може призвести до серйозних наслідків. Якщо інформація буде втрачена або недоступна, працівники можуть мати труднощі з підтвердженням свого стажу, а підприємство ризикує отримати штрафи.
Важливо регулярно перевіряти цілісність електронних носіїв, на яких зберігаєте звітність, а також забезпечити їх відповідність вимогам законодавства. Своєчасно оновлюйте техніку та створюйте резервні копії документів, щоб уникнути ризику втрати даних.
Не пропустіть етер 16 червня «Відображення змін у зарплаті, відпустках і лікарняних у звітності & Ставка ЄСВ 8,41%: нові правила та ризики»
50%-й штраф за повторну несплату податку: погляд ВС на користь платників
Верховний Суд (далі – ВС) роз’яснив умови застосування 50%-вих штрафів за повторні податкові правопорушення відповідно до ст. 124 Податкового кодексу України (далі – ПКУ). У постанові від 03.04.2025 у справі №280/3447/23 суд звернув увагу на необхідність доведення умислу в діяннях платника податків.
Сам факт притягнення до відповідальності за несвоєчасну сплату податків у минулому не є підставою для накладення підвищених штрафів у майбутньому. Для цього необхідно встановити наявність умислу як у попередньому порушенні, так і в діянні, що визначається як повторне.
Зокрема, для застосування 50% штрафу за повторне порушення (п. 124.3 ПКУ) потрібне документальне підтвердження попереднього притягнення платника до відповідальності на підставі п. 124.2 ПКУ за умисні протиправні діяння, яке відбулося протягом останніх 1095 днів.
У розглянутій справі податкове повідомлення-рішення, видане у грудні 2021 року, посилалося на несвоєчасну сплату земельного податку, але не підтверджувало умисного характеру порушення. Відсутність притягнення до відповідальності за умисне порушення за п. 124.2 ПКУ унеможливлювала застосування п. 124.3 ПКУ щодо повторності.
На основі цих обставин Верховний Суд скасував частину податкового повідомлення-рішення, що стосувалося повторного порушення.
Таке рішення ВС створює прецедент для більш чіткого трактування податкового законодавства, захищаючи платників від неправомірних санкцій. Однак воно також наголошує на необхідності ретельного дотримання податкових правил і умов, передбачених ПКУ.
Запрошуємо вас 20 червня на безкоштовний вебінар «Виїзні податкові перевірки та оптимізація податкового навантаження 2025 & Суперздібності ШІ для бухгалтера»
Обмеження післяплати: Укрпошта vs тіньовий бізнес з липня
З липня Укрпошта вводить нові ліміти на післяплату, які вплинуть на користувачів поштових послуг.
Максимальна сума виплат готівкою у відділеннях фізичним особам упродовж місяця становитиме 100 тисяч гривень, а кількість операцій – не більше 10. Для тих, хто отримує виплати на банківську картку, залишаються незмінними правила: максимальна сума операцій за день – 29 999 гривень, за місяць – 250 тисяч гривень, а кількість операцій – до 50 на день або 500 на місяць. Обмеження також передбачають, що сумарний ліміт виплат післяплати за квартал не перевищуватиме 300 тисяч гривень.
Такі рішення пов’язані із посиленням державного контролю за обігом коштів. Регулятори, зокрема НБУ, Мінфін і ДПС, прагнуть зменшити тіньовий обіг грошей і викрити незареєстровану підприємницьку діяльність.
Нагадаємо, що схожі обмеження вже ввела Нова пошта: з 1 червня фізичним особам дозволено відправляти не більше п’яти посилок накладеним платежем на місяць, а їхня загальна сума не має перевищувати 30 тисяч гривень (див. Підсумки тижня 02.06-06.06.2025).
Штраф у майже мільйон: відсутність ліміту не звільняє від реєстрації ПН
Відсутність реєстраційного ліміту не є поважною причиною для звільнення платників ПДВ від відповідальності за несвоєчасну реєстрацію податкових накладних (ПН). Такого висновку 15.05.2025 дійшов апеляційний суд у справі №440/13782/24, підтвердивши правомірність накладення податківцями штрафу на суму 980,5 тисяч гривень за порушення строків реєстрації ПН.
Аналогічна правова позиція викладена в постановах ВС від 24.04.2018 у справі №808/2289/17, від 29.09.2022 у справі №440/5579/18, Другого апеляційного адміністративного суду від 29.01.2025 у справі №440/9494/24.
Як підкреслюють суди, відсутність реєстраційного ліміту – це результат дій самого платника та його контрагентів. Тож обов’язок планування фінансових ризиків, у тому числі реєстраційних сум, покладається безпосередньо на платника.
Суд також звернув увагу: звільнення від відповідальності можливе лише за умови документального підтвердження форс-мажорних обставин. У цьому випадку платник не скористався можливістю подати заяву із підтверджуючими документами. Пасивність у вирішенні питання не виправдовує порушення.
Підставою для звільнення від відповідальності також може бути неспроможність держави створити умови для виконання обов’язків платником, як неодноразово наголошує Верховний Суд у своїх постановах (постанови ВС від 01.07.2020 у справі №520/3640/19, від 25.04.2023 у справі №820/2513/17, від 21.03.2024 у справі №280/7271/21). Проте в цій справі таких доказів не надано.
Рішення судів є черговим нагадуванням для бізнесу: своєчасна реєстрація податкових накладних – це не лише обов’язок, а й спосіб уникнути судових тяганин та значних фінансових втрат.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Заплутана фіскалізація: чи потрібні чеки за онлайн-торгівлю з післяплатою
Українські підприємці, що працюють в інтернет-торгівлі постали перед проблемою видачі фіскальних чеків при продажах із післяплатою через логістичні компанії, зокрема «Нову пошту». Причина – різні трактування законодавства податковою службою, судами та бізнесом.
У своїх консультаціях ДПС наполягає, що фіскальний чек має бути сформований продавцем до передачі товару перевізнику. Натомість підприємці, яких підтримують і суди, наголошують, що при таких продажах розрахункова операція відсутня, адже кошти отримує не продавець безпосередньо, а фінансова компанія, така як NovaPay.
Так, Одеський окружний адміністративний суд у справі №420/19624/24 (рішення від 12.03.2025) став на бік підприємця, визнавши штраф протиправним. Суд дійшов висновку: якщо товар продається через інтернет і клієнт оплачує його при отриманні у відділенні кур’єрської служби, то застосовувати РРО та, відповідно, формувати фіскальні чеки, має саме служба доставки, яка отримує оплату від покупця. Продавець повинен додати до посилки видаткову накладну, що підтверджує походження товару. Головний аргумент – якщо продавець продає товари лише з післяплатою через кур’єрські служби або пошту, це не є розрахунковою операцією. Оплата у таких випадках вважається безготівковою, оскільки продавець отримує кошти від фінансової установи, а не від клієнта.
Попри це офіційна позиція податкової залишається незмінною: фіскальний чек від продавця обов’язковий.
Одним із найбільш резонансних випадків став штраф у розмірі 16 млн грн, який отримав підприємець через відсутність фіскальних чеків при продажах із післяплатою. Хоча після затвердження нової форми фіскального чеку для приймання коштів для подальшого переказу податкова вже бачить усі чеки від фінкомпаній, де чітко визначений і продавець, і отримана ним сума коштів.
Бізнес побоюється, що подібні дії ДПС можуть призвести до подвоєння оборотів продавця, бо на один продаж (товар) буде два незалежних фіскальних чеки.
Згадане нами судове рішення може стати поштовхом до зміни підходу до фіскалізації інтернет-продажів. Утім, для формування сталої практики необхідно ще десяток подібних справ, а підприємцям варто готуватися до нової хвилі перевірок. Юридична невизначеність продовжує створювати ризики для бізнесу, водночас сигналізуючи про нагальну потребу у вдосконаленні законодавства. Вирішити проблему щодо цього питання могла б узагальнююча податкова консультація. Але Мінфін щось не поспішає з нею…
Премії до 90%: Кабмін переглянув зарплати держслужбовців
10 червня набрала чинності постанова КМУ від 06.06.2025 №667, яка встановлює нові надбавки за ранги державних службовців та порядок преміювання для посад категорії «А» (зміни внесено до постанови КМУ від 29.12.2023 №1409 про питання оплати праці державних службовців на основі класифікації посад у 2025 році).
Залежно від рангу, надбавки варіюються від 200 до 1000 гривень на місяць. Так, держслужбовці з 1-м рангом отримуватимуть 1000 грн, а з 9-м – 200 грн.
Крім цього, Кабмін затвердив порядок преміювання, за яким максимальний розмір місячної премії становить 30% посадового окладу, а квартальної – 90%. Нововведення стосуються лише тих державних органів, які вже провели класифікацію посад відповідно до нових правил.
Зміни передбачені в рамках реформи оплати праці держслужбовців, затвердженої Законом України від 11.03.2025 №4282-ІХ. Вона впроваджує класифікацію посад на постійній основі. Мета – більш прозора і справедлива система нарахування зарплат та підвищення мотивації працівників держслужби.
Якщо задіяні в медицині, корисним для вас стане захід 17 червня «Послуги в медичних закладах від ціноутворення до оплати»
Оплати однією карткою з усіх рахунків у різних банках – уже з серпня
З 1 серпня в Україні впроваджують принцип відкритого банкінгу, що може суттєво спростити користування платіжними картками для багатьох українців. Нововведення дозволить умовно «зв’язати» всі платіжні картки, щоб під час розрахунків використовувати одну, навіть якщо гроші на оплату зберігаються на різних рахунках у різних банках.
Наприклад, якщо на одній картці недостатньо коштів для оплати покупки, система автоматично «підтягне» необхідну суму з іншої картки. Так покупець зможе розрахуватися одним платіжним засобом, уникнувши необхідності переказів між картками або поділу покупок.
Олена Коробкова, директорка Незалежної асоціації банків України, наголосила, що це відкриває нові можливості для користувачів. За її словами, одна картка зможе працювати з різними рахунками, створюючи новий рівень зручності.
Серед ключових переваг відкритого банкінгу – свобода у виборі фінансових послуг, можливість уникати зайвих переказів коштів між картками, прозорість комісій банків і зростання конкуренції серед фінансових установ. Водночас процес впровадження буде поступовим, оскільки стандартизація потребує часу.
До того ж нововведення відбувається на тлі посилення обмежень на перекази між банківськими картками, які діють з червня. А це може вплинути на окремі аспекти використання карток до повноцінного запуску відкритого банкінгу.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!

Ліцензії та дозволи
04.11.2026
Продаж пива через інтернет-магазин: чи потрібна ліцензія та РРО/ПРРО
Законодавство дозволяє таку торгівлю за умови дотримання вимог до місця роздрібної торгівлі та наявності чинної ліцензії. Навіть якщо замовлення приймають онлайн, а покупці оплачують товар переказом на рахунок IBAN, продавець повинен зазначити місце торгівлі та ідентифікатор об’єкта оподаткування в ліцензії. Крім того, під час продажу пива обов’язково застосовувати РРО/ПРРО та видавати або надсилати покупцям розрахункові документи незалежно від способу оплати
Лікарняні та декретні
04.11.2026
Лікарняний нового працівника після 154 днів хвороби за попереднім місцем роботи: чи подавати заяву-розрахунок у ПФУ
Працівник працював в іншій компанії й протягом 2026 року перебував на лікарняному, разом 154 дні, за рахунок ПФУ – 59. Оформили на роботу до нас в компанію з жовтня. Пару днів був на роботі і відкрив лікарняний на 28 днів з 21.10–17.11. Які дії має зробити компанія, в якій він зараз оформлений: подати даний лікарняний заявкою в ПФУ, після того, як буде готовий до сплати? Запитала у працівника – його не направляли на встановлення групи інвалідності
Судова практика
04.11.2026
Банківська таємниця для податкової перевірки: коли суд дозволить розкрити інформацію про рахунки
Верховний Суд роз’яснив, за яких умов податкова може отримати доступ до банківської таємниці для проведення документальної планової перевірки платника податків. Самої необхідності перевірки або відсутності платника за податковою адресою недостатньо для розкриття банківської інформації. Контролюючий орган повинен довести об’єктивну потребу в отриманні відомостей про рух коштів на рахунках і підтвердити, що вжив усіх передбачених законом заходів для вручення наказу про перевірку. Якщо податкова не обґрунтує таку необхідність, суд може відмовити в розкритті банківської таємниці
ПДФО
04.11.2026
Продаж паркомісця фізособою: ДПС роз’яснила порядок оподаткування ПДФО та військовим збором
ДПС надала індивідуальну податкову консультацію щодо оподаткування доходу фізичної особи від продажу нежитлової нерухомості (машиномісця/паркомісця у підземному паркінгу), придбаного у 2017 році. У роз’ясненні податківці відповіли на питання щодо ставок податків, строку перебування майна у власності та можливості врахування витрат на його придбання при продажу у 2026 році
Бронювання, критичність
04.11.2026
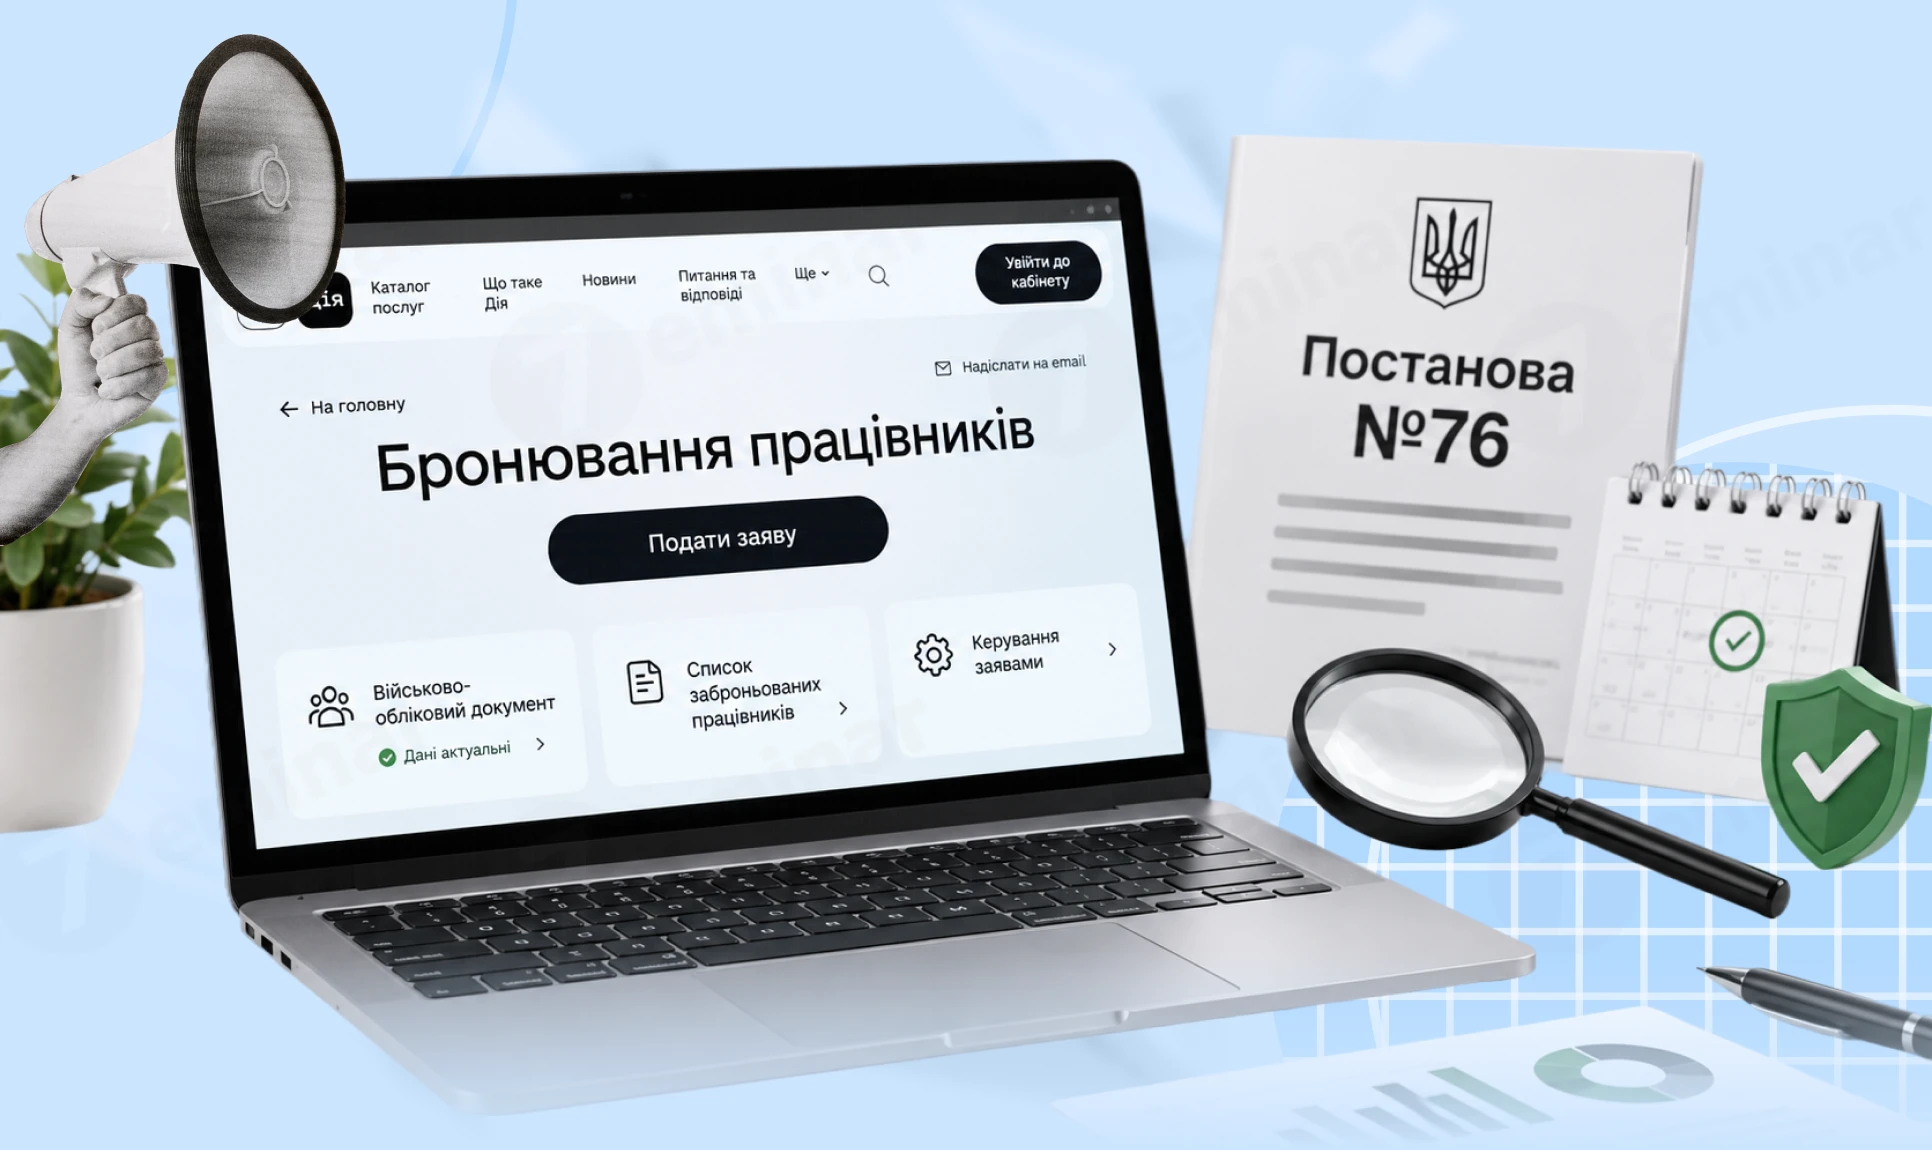
Продовження критичності, контроль за лімітом та прискорена бронь: ключові правила бронювання
Правила бронювання військовозобов’язаних працівників постійно змінюються, тому важливо не лише стежити за новими вимогами, а й пам’ятати про норми, які продовжують діяти. У цьому матеріалі нагадаємо ключові правила бронювання та підтвердження статусу критично важливого підприємства, зокрема вимоги до документів, строків і дотримання лімітів. Також розберемо нововведення, передбачені останніми урядовими рішеннями: нову процедуру збільшення квоти збільшення через Координаційний центр
Особи з інвалідністю
04.11.2026
Інвалідність і лікарняні: які зміни за чинною постановою №1359 важливі для бухгалтера
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ

Особи з інвалідністю
04.11.2026
Хто не сплачує внесок за працевлаштування осіб з інвалідністю: пояснення ДПС
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
ПДВ
04.11.2026
Як новоствореним підприємствам зареєструватися платником ПДВ: правила та поради у 2026 році
Податківці пояснюють, що реєстрація платником ПДВ може бути обов'язковою або добровільною. Навіть якщо бізнес працює менше року, для подання заяви за формою №1-ПДВ потрібно вказати обсяг оподатковуваних операцій з дати держреєстрації
Військовий облік
04.11.2026
Не лише Відомість про транспорт, а і статут, накази, свідоцтво про реєстрацію ТЗ: подаємо пакет документів до ТЦК до 20 грудня
До 20 грудня підприємства зобов’язані подавати до ТЦК та СП відомості про наявність та стан транспортних засобів і техніки, навіть якщо змін у обліку не відбулося або техніка тимчасово відсутня. Такий обов’язок стосується виключно юридичних осіб і є частиною військово-транспортного обліку. Разом із відомістю подається пакет підтвердних документів, який включає накази, витяги з реєстрів та копії технічної документації

Е-сервіс
04.11.2026
Бухгалтерський АІ-Консультант від 7eminar: що вміє і як з ним працювати
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
ПДВ
04.11.2026
Реєстрація компенсуючої податкової накладної після відмови через ліміт та відображення в декларації з ПДВ у 2026 році
Відправили о 16:00 20 жовтня 2026 року ПН з ПДВ на компенсуючий ПДВ (розподіл оподаткованих і неоподаткованих операцій). ПДВ-ліміту вистачало на момент подання ПН на реєстрацію. О 18:00 того ж дня (20 жовтня 2026 року) відправили декларацію з ПДВ, де суму за цією компенсуючою ПН відобразили і в рядку 4.1 декларації, і в додатку 1 як не зареєстровану на момент подання декларації з ПДВ. 21 жовтня 2026 року прийшла відмова в реєстрації ПН через перевищення ліміту. Як бути в такій ситуації?
Судова практика
04.11.2026
Застосування податкових конвенцій і санкцій до платників ПДВ: про що говорили судді ВС
Судді Верховного Суду у Касаційному адміністративному суді Ігор Олендер і В’ячеслав Хохуляк розглянули актуальні питання міжнародного оподаткування та застосування санкцій до платників ПДВ. Зокрема, йшлося про тлумачення міжнародних конвенцій, підтвердження податкового резидентства, визначення фактичного отримувача доходу, ознаки постійного представництва нерезидента, а також часові межі законодавчих обмежень бюджетного відшкодування ПДВ
ПДВ
04.11.2026
Постачання товарів оборонного призначення на умовах товарного кредиту: чи діє звільнення від ПДВ
ДПС роз’яснила, чи звільняється від ПДВ постачання товарів оборонного призначення на умовах товарного кредиту, зокрема з нарахуванням процентів за користування ним. Податківці зазначили, що пільга за пп. 5 п. 32 підрозд. 2 розд. XX ПКУ застосовується за умови відповідності товарів визначеним кодам УКТ ЗЕД та якщо кінцевим отримувачем за сертифікатом кінцевого споживача або умовами договору (у тому числі товарного кредиту) є суб’єкт, зазначений у цій нормі ПКУ
Дивіденди
04.11.2026
Резидент Дія Сіті вперше виплатить дивіденди у 2027 році: чи можна не утримувати ПДФО
ДПС роз’яснила умови застосування пільги з ПДФО під час виплати дивідендів фізичним особам резидентом Дія Сіті – платником податку на особливих умовах. Якщо товариство перейшло на цей режим 1 липня 2024 року та не виплачувало дивіденди після переходу, виплата у січні 2027 року не включатиметься до оподатковуваного доходу фізичної особи. Водночас щодо майбутніх виплат податківці зазначили, що вони оподатковуватимуться за правилами ПКУ, чинними на момент нарахування доходу
Особи з інвалідністю
04.11.2026
14 філій – один звіт: ДПС пояснила хто подає звітність щодо внеску за працевлаштування осіб з інвалідністю
ДПС роз’яснила, хто має подавати звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо підприємство має відокремлені підрозділи. Податківці зазначили, що платником внеску є юридична особа, а обов’язки та відповідальність, пов’язані з діяльністю філій, покладаються на неї
Політика, економіка
04.11.2026
Чому гривня слабшала на початку листопада: НБУ пояснив ситуацію на валютному ринку
На початку листопада попит на іноземну валюту зріс через збільшення бюджетних видатків і активізацію купівлі валюти населенням, тоді як її пропозиція скоротилася через менші обсяги експорту. НБУ пояснив причини коливань курсу гривні та повідомив, що проблем із наявністю готівкової валюти в банківській системі немає
Рентна плата
04.11.2026
Рентна плата за радіочастоти: порядок подання декларації в 2026 році
Підприємства, що користуються радіочастотним ресурсом, зобов’язані щомісяця подавати декларацію з рентної плати відповідно до Податкового кодексу України. Звітність подається протягом 20 календарних днів після завершення місяця, а сума зобов’язань розраховується за чіткою формулою