

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо ФОП одночасно здійснює підприємницьку діяльність на загальній системі оподаткування та провадить незалежну професійну діяльність, вона зобов'язана вести облік доходів і витрат за типовою формою для обох видів діяльності та подати річну податкову декларацію, в якій відображаються всі доходи, а ПДФО сплачується самостійно
Яким чином нараховується та сплачується ПДФО з доходів, що одночасно отримуються ФОП від діяльності на загальній системі оподаткування та від провадження незалежної професійної діяльності?
Відповідно до норм Податкового кодексу України (далі – ПКУ) фізична особа, яка здійснює незалежну професійну діяльність, не може бути підприємцем у межах такої незалежної діяльності. При цьому, чинним законодавством не заборонено фізичній особі, яка здійснює незалежну професійну діяльність, бути підприємцем та здійснювати іншу (відмінну від незалежної) підприємницьку діяльність, не заборонену законом.
Так, порядок оподаткування доходів, отриманих фізичною особою – підприємцем від провадження господарської діяльності, крім осіб, що обрали спрощену систему оподаткування, визначено ст. 177 ПКУ.
Доходи фізичних осіб – підприємців, отримані протягом календарного року від провадження господарської діяльності, оподатковуються за ставкою, визначеною в п. 167.1 ПКУ (18 відсотків) (п. 177.1 ПКУ).
Відповідно до п. 177.2 ПКУ, об’єктом оподаткування фізичної особи – підприємця на загальній системі оподаткування є чистий оподаткований дохід, тобто різниця між загальним оподаткованим доходом (виручка у грошовій та не грошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю такої фізичної особи – підприємця
Згідно з п. 177.5 ПКУ, фізичні особи – підприємці подають до контролюючого органу податкову декларацію про майновий стан і доходи (далі – податкова декларація) за місцем своєї податкової адреси за результатами календарного року у строки, встановлені ПКУ для річного звітного податкового періоду, в якій також зазначаються авансові платежі з податку на доходи.
Пунктом 177.10 ПКУ визначено, що фізичні особи – підприємці зобов’язані вести облік доходів і витрат та мати підтверджуючі документи щодо походження товару. Облік доходів і витрат може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет.
Фізичні особи – підприємці подають річну податкову декларацію у строк, визначений пп. 49.18.4 ПКУ, в якій поряд з доходами від підприємницької діяльності мають зазначатися інші доходи з джерел їх походження з України та іноземні доходи, а також відомості про суми єдиного внеску, нарахованого на доходи від підприємницької діяльності в розмірах, визначених відповідно до закону (п. 177.11 ПКУ).
Щодо фізичних осіб, які провадять незалежну професійну діяльність, то порядок оподаткування їх доходів визначено у ст. 178 ПКУ.
Так, відповідно до п. 178.2 ПКУ доходи громадян, отримані протягом календарного року від провадження незалежної професійної діяльності, оподатковуються за ставкою, визначеною в п. 167.1 ПКУ (18 відсотків).
Оподатковуваним доходом вважається сукупний чистий дохід, тобто різниця між доходом і документально підтвердженими витратами, необхідними для провадження певного виду незалежної професійної діяльності (п. 178.3 ПКУ).
Фізичні особи, які провадять незалежну професійну діяльність, а також іноземці та особи без громадянства, які стали на облік у контролюючих органах як самозайняті особи та є резидентами, подають податкову декларацію за результатами звітного року відповідно до розділу IV ПКУ у строки, передбачені для платників податку на доходи фізичних осіб, в якій поряд з доходами від провадження незалежної професійної діяльності мають зазначати інші доходи з джерел їх походження з України та іноземні доходи (п. 178.4 ПКУ).
Пунктом 178.6 ПКУ визначено, що фізичні особи, які провадять незалежну професійну діяльність, зобов’язані вести облік доходів і витрат від такої діяльності. Облік доходів і витрат може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет.
Типова форма, за якою здійснюється облік доходів і витрат фізичними особами – підприємцями і фізичними особами, які провадять незалежну професійну діяльність (далі – Типова форма) та Порядок ведення типової форми, за якою здійснюється облік доходів і витрат, фізичними особами – підприємцями і фізичними особами, які провадять незалежну професійну, затверджені наказом Міністерства фінансів України від 13.05.2021 №261
Отже, з огляду на викладене, якщо фізична особа, яка провадить незалежну професійну діяльність одночасно здійснює підприємницьку діяльність на загальній системі оподаткування, така особа зобов’язана вести облік доходів і витрат за Типовою формою, у якій відображати отримані доходи та понесені протягом року витрати від здійснення обох видів діяльності.
За результатами звітного року зазначена особа подає одну податкову декларацію у строки, передбачені для фізичних осіб – підприємців (до 01 травня року, що настає за звітним) за формою, затвердженою наказом Міністерства фінансів України від 02.10.2015 №859 «Про затвердження форми податкової декларації про майновий стан і доходи та Інструкції щодо заповнення податкової декларації про майновий стан і доходи».
При заповненні податкової декларації поряд з доходами від незалежної та підприємницької діяльності відображаються інші доходи з джерел їх походження з України та іноземні доходи.
При цьому, фізична особа самостійно розраховує податок на доходи фізичних осіб та сплачує його до бюджету в строки, передбачені п. 57. ПКУ, тобто протягом 10 календарних днів, що настають за останнім днем відповідного граничного строку подачі податкової декларації
Джерело: ЗІР, Категорія: 104.04
Читайте більше:
ДПС нагадує адвокатам про перелік дозволених витрат
Виплати ФОПам у 4ДФ: позиція Верховного Суду та ДПС
ФОП отримує оплати на картку фізособи: можливості та наслідки
Як поповнити рахунок ФОП власними коштами без питань від банку
Як податкова виявляє приховані доходи ФОП: реальна історія від адвокатів
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Уряд пропонує змінити правила виплати пенсій і страхових виплат українцям, які виїхали з тимчасово окупованих територій та проживають на підконтрольній Україні території. Проєкт постанови передбачає скасування обов’язку повідомляти Пенсійний фонд України про неодержання пенсії від органів пенсійного забезпечення РФ. Наразі це лише проєкт документа, тож зміни ще не набрали чинності
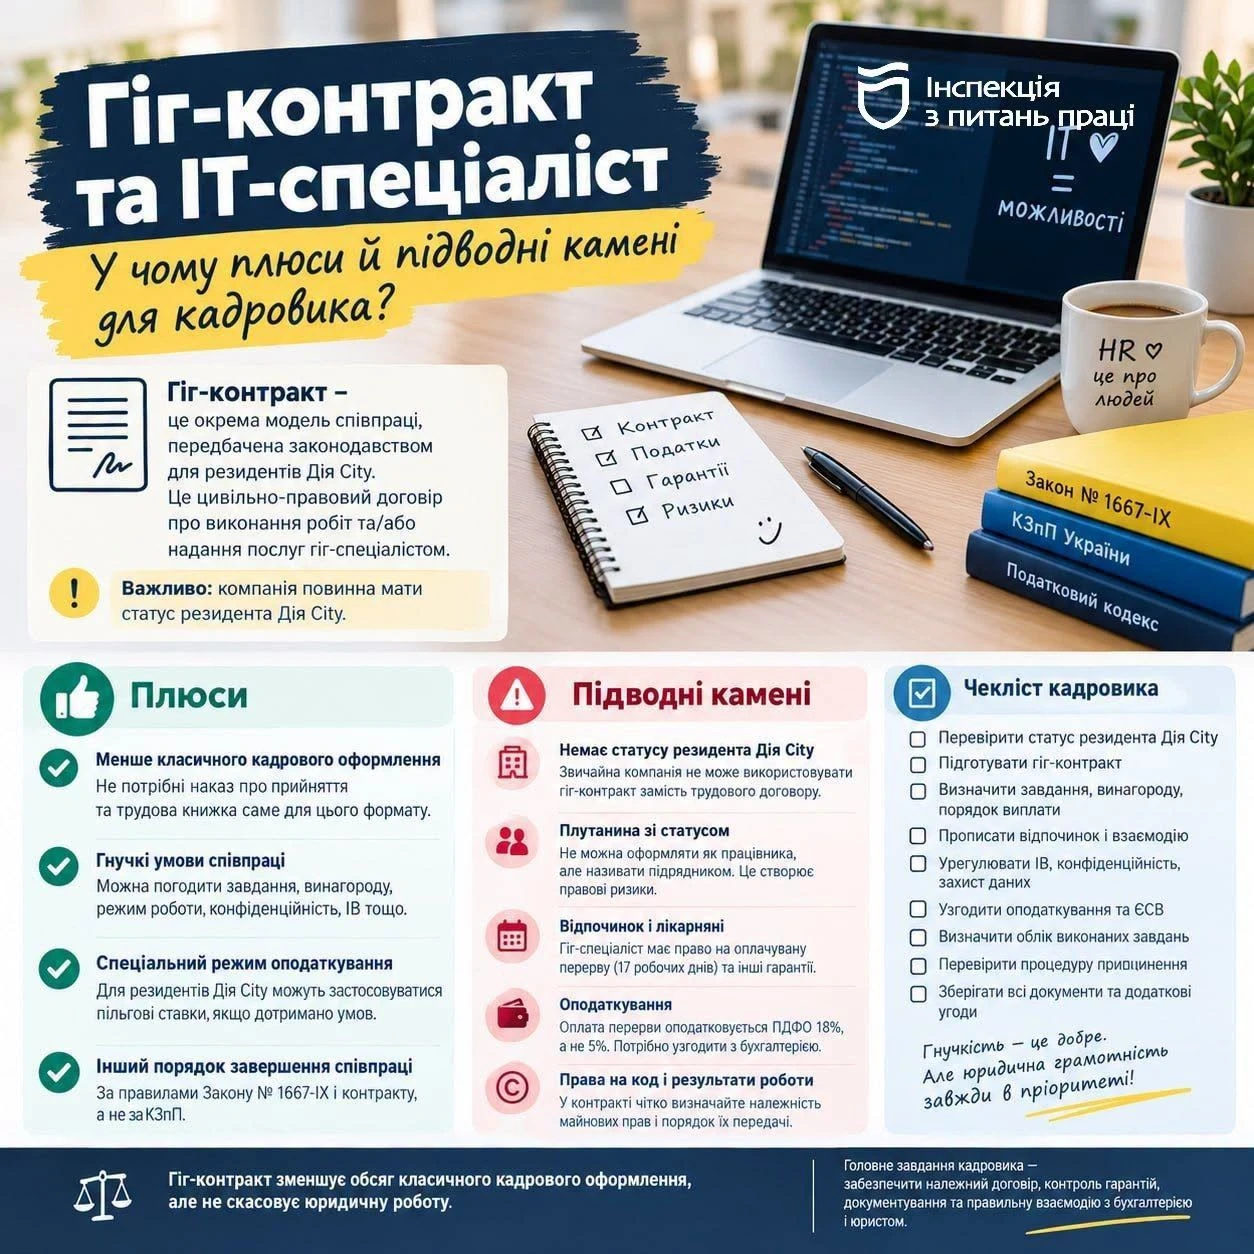
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
ДПС оновила Державний реєстр реєстраторів розрахункових операцій (РРО): наказом від 16.10.2026 № 702 затверджено нову редакцію реєстру, яка містить 203 моделі РРО. Із них 61 модель дозволена до первинної реєстрації, а для 142 моделей первинну реєстрацію заборонено. Під час вибору касового апарата підприємцям і підприємствам важливо перевірити, чи є модель у Держреєстрі та який строк її експлуатації зазначено в реєстрі. Розповідаємо, де завантажити оновлений перелік РРО та на які обмеження щодо строку використання звернути увагу
Підприємство, що ліквідується, має подати останню (ліквідаційну) декларацію з податку на прибуток за період від початку року до дати ліквідації. Таку декларацію можна подати особисто, поштою або в електронній формі, а для великих і середніх підприємств електронна форма є обов’язковою. Важливо також правильно заповнити поле 10 декларації – у ньому зазначається спеціальна позначка про подання декларації за останній звітний період
Чи можна зазначати діаметр товару в податковій накладній як «D», «d» або словом «діаметр» замість символу «Ø» із первинних документів? В ІПК від 20.10.2026 № 6153/ІПК/99-00-21-03-02 ДПС роз’яснила, що таке позначення допустиме, якщо характеристики товару збережені та дають змогу його ідентифікувати. Відмінність у позначенні діаметра сама по собі не позбавляє покупця права на податковий кредит з ПДВ, якщо податкова накладна зареєстрована в ЄРПН та дотримано інших вимог законодавства
ДПС пояснила порядок формування квитанцій №1 та №2 за результатами обробки повідомлення про прийняття працівника, домашнього працівника, укладення гіг-контракту або припинення трудового договору. Квитанцію №1 надсилає контролюючий орган після автоматизованої перевірки, а квитанція №2 формується за результатами обробки ПФУ та також надсилається через ДПС
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
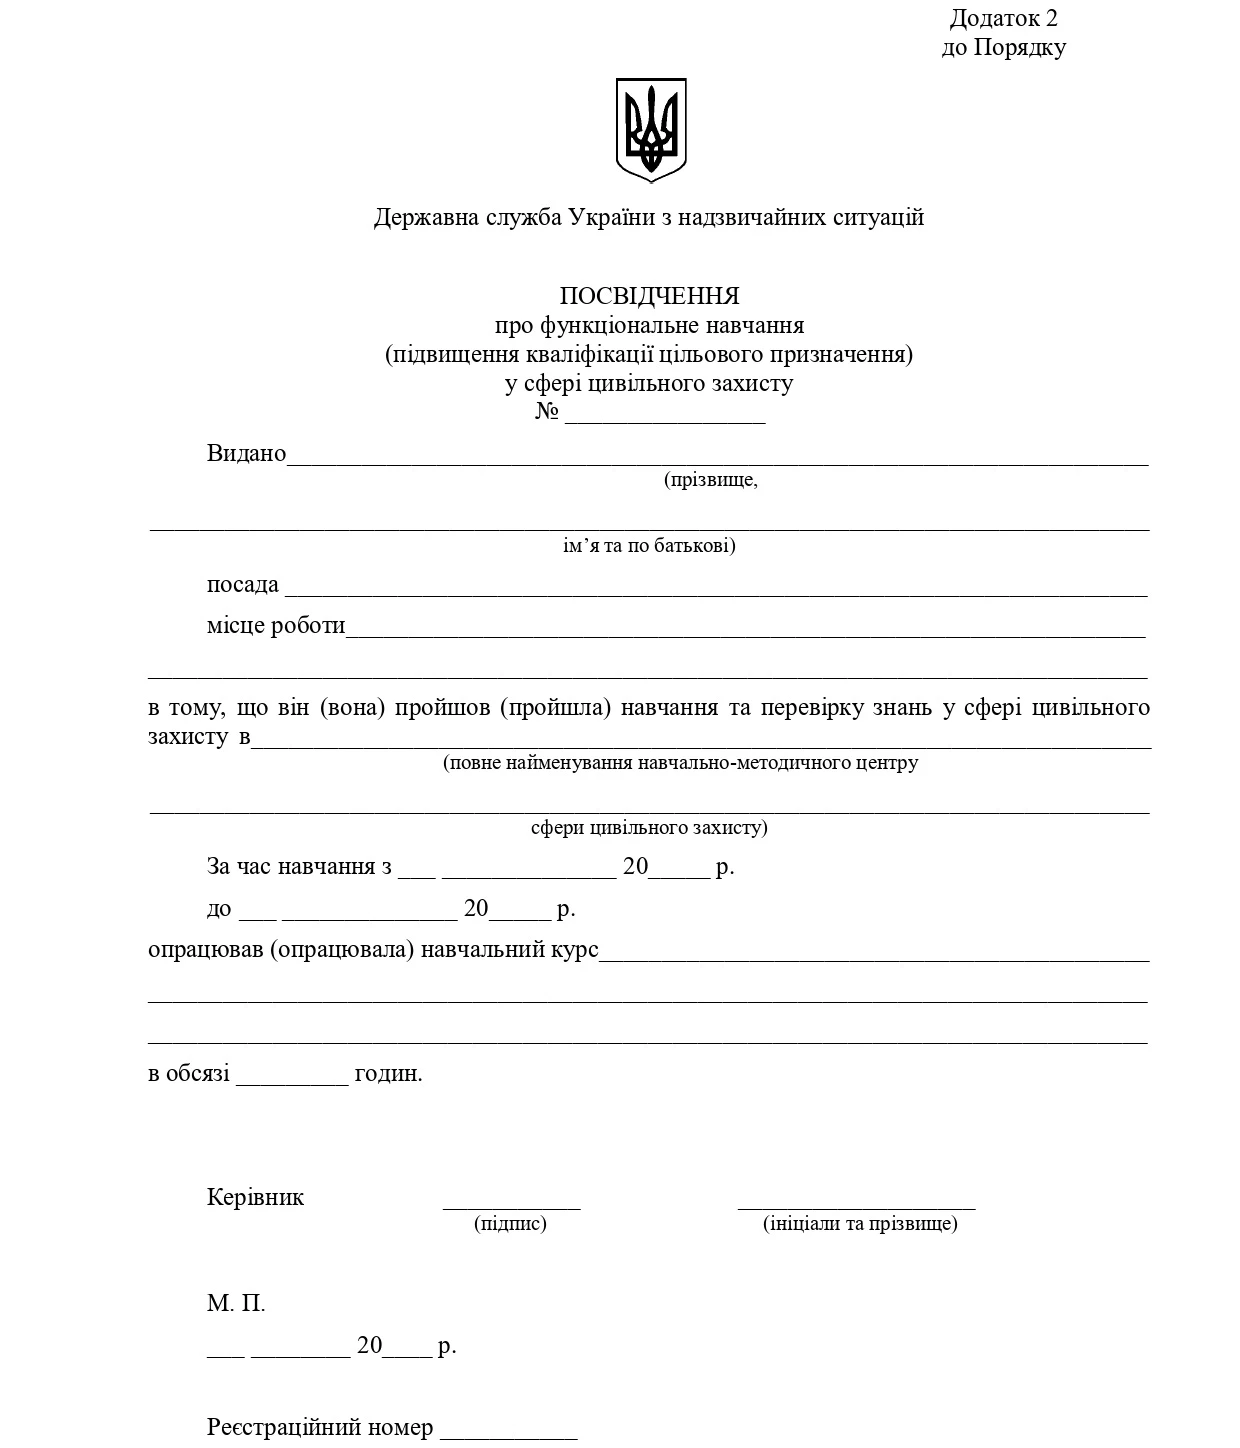
Кабмін запустив експериментальний проєкт зі швидкого зведення посилених мобільних укриттів. Постанова №1286 спрощує процедуру їх облаштування, однак для підприємств важливо не лише встановити укриття, а й забезпечити його належне утримання та готовність до використання. Розглянемо, хто відповідає за мобільне укриття на підприємстві та кому потрібно пройти навчання з питань цивільного захисту
Працівник був прийнятий на роботу з 14.09.2026, на посаду з окладом 9500, а 30.10.2026 він звільняється. Як розрахувати середню заробітну плату для оплати трьох днів невикористаної відпустки?
До 4 грудня 2026 року підприємствам, які працюють без власного укриття, потрібно визначитися, як забезпечити безпеку працівників і відвідувачів під час повітряних загроз. Але облаштування захисного простору в орендованому приміщенні може спричинити юридичні спори, а відсутність укриття не дає автоматичного права припинити сплату оренди. Судова практика показує, коли орендар може вимагати зменшення або скасування орендної плати, чому для переобладнання приміщення потрібна письмова згода власника та хто відповідає за утримання аварійного укриття
Як комітенту відкоригувати податкові зобов’язання з ПДВ, якщо товар, переданий комісіонеру, було знищено внаслідок дії обставин непереборної сили? Розглянемо, як діяти в такій ситуації та чому коригування ПДВ не передбачене
Порядок звільнення матеріально відповідальної особи (МВО) в цілому не відрізняється від звільнення будь-якого іншого працівника, але передбачає додаткові дії, пов’язані з передачею матеріальних цінностей і перевіркою стану збереження майна
Працівнику надано бронювання на 45 днів (порушення) до 23.11.2026 року. Він вже сплатив штраф, пройшов ВЛК, Резерв+ без порушень. Які подальші дії? Потрібно у Дії оформлювати продовження бронювання? Чи інші дії? І вже можна це оформлювати зараз чи чекати закінчення строку броні 23.11.2026?