

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Платник податків зобов’язаний стати на облік у відповідних органах ДПС за основним та неосновним місцем обліку. А також повідомляти про всі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням
В якому контролюючому органі має перебувати на обліку юрособа, якщо її місцезнаходження зареєстровано в одному адміністративному районі, а офіс і виробництво розташовані в інших районах?
Податківці повідомляють, що відповідно до п. 63.3 Податкового кодексу України (далі – ПКУ), з метою проведення податкового контролю, платники податків підлягають реєстрації або взяттю на облік у контролюючих органах за місцезнаходженням юридичних осіб, відокремлених підрозділів юридичних осіб, місцем проживання особи (основне місце обліку), а також за місцем розташування (реєстрації) їх підрозділів, рухомого та нерухомого майна, об’єктів оподаткування або об’єктів, які пов’язані з оподаткуванням або через які провадиться діяльність (неосновне місце обліку).
Податковою адресою юридичної особи (відокремленого підрозділу юридичної особи) є місцезнаходження такої юридичної особи, відомості про що містяться у Єдиному державному реєстрі юридичних осіб, фізичних осіб - підприємців та громадських формувань (п. 45.2 ПКУ).
Об’єктами оподаткування і об’єктами, пов’язаними з оподаткуванням, є майно та дії, у зв’язку з якими у платника податків виникають обов’язки щодо сплати податків та зборів. Такі об’єкти за кожним видом податку та збору визначаються згідно з відповідним розділом ПКУ.
Платник податків зобов’язаний стати на облік у відповідних контролюючих органах за основним та неосновним місцем обліку, повідомляти про всі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням, контролюючі органи за основним місцем обліку згідно з порядком обліку платників податків
Джерело: ДПС
Читайте більше:
ФОП працює вдома: чи подавати ф. №20-ОПП
Форма № 20-ОПП: алгоритм заповнення та зразки
Заява за ф. №20-ОПП: 10 ситуацій, які виникають у кожного платника податків
Перейменування вулиці в юридичній адресі: коли необхідно повідомляти державні органи
Чи подавати форму №20-ОПП при встановленні сонячної електростанції для власних потреб
🎂Святкуємо 7EMINAR DAY разом! Даруємо найвигідніші ціни року та сюрпризи – лише раз на рік, не пропустіть
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
Верховний Суд у постанові від 09.11.2026 у справі №212/10526/24 підтвердив: якщо для надання відпустки потрібна згода роботодавця, сама заява не дає права самовільно припинити роботу. У розглянутій справі працівницю «Укрпошти» звільнили за прогул, а суди всіх інстанцій підтримали роботодавця. Розбираємо, коли відмова у відпустці законна, які винятки передбачає законодавство та що мають врахувати працівники й роботодавці перед звільненням за прогул
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу
Із 1 січня 2027 року в Україні почне діяти нова Статистична класифікація продукції CPA 2.2-UA, затверджена Держстатом наказом №279. Вона замінить Основну номенклатуру продукції (ОНП) та гармонізує українську статистичну класифікацію з європейською CPA версії 2.2. Класифікацію використовуватимуть для збирання й поширення офіційної статистики виробництва, торгівлі, споживання та транспорту. Водночас її запровадження не означає, що всі підприємства та ФОП повинні обов’язково перекодовувати товари й послуги
Військовий збір сплачується з доходів фізичних осіб, але не всі виплати підлягають такому оподаткуванню. Базою для його нарахування є загальний оподатковуваний дохід, визначений Податковим кодексом України, однак законодавство передбачає і винятки. Зокрема, окремі соціальні виплати не включаються до складу такого доходу. Розглянемо, чи підпадає під оподаткування військовим збором допомога по вагітності та пологах

Чи буде порушенням подання до ДПС Повідомлення про прийняття на роботу/укладення гіг-контракту з підписом лише директора та печаткою, без підпису головного бухгалтера?
Втрата первинних документів під час повітряної тривоги не завжди дає платнику право скористатися спеціальними правилами воєнного часу або перенести податкову перевірку. Верховний Суд роз’яснив: якщо документи загублено за обставин, не пов’язаних безпосередньо з бойовими діями, застосовуються загальні вимоги п. 44.5 ПКУ. Платник має протягом п’яти днів повідомити ДПС про втрату, надати підтвердні документи та відновити первинку у встановлений строк. Розглянемо, чому звернення до поліції не замінює повідомлення податкової та чи можна зупинити перевірку через втрату документів
ГУ ДСНС України у Київській області роз’яснило, хто має визначати показник максимального надлишкового тиску вибуху, необхідний для оцінки захисних властивостей приміщень та облаштування безпечного простору. Підприємство звернулося до ДСНС із проханням надати такий показник для конкретної торговельно-логістичної будівлі у Київській області та роз’яснити можливість облаштування в ній безпечного простору. У відповіді від 19 листопада 2026 року ГУ ДСНС зазначило, що відповідно до постанови КМУ від 04.09.2026 №1092 суб’єкти господарювання у визначених випадках мають облаштовувати безпечні простори у приміщеннях, будівлях або спорудах, які не належать до споруд подвійного призначення або у складі яких немає безпечного простору
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

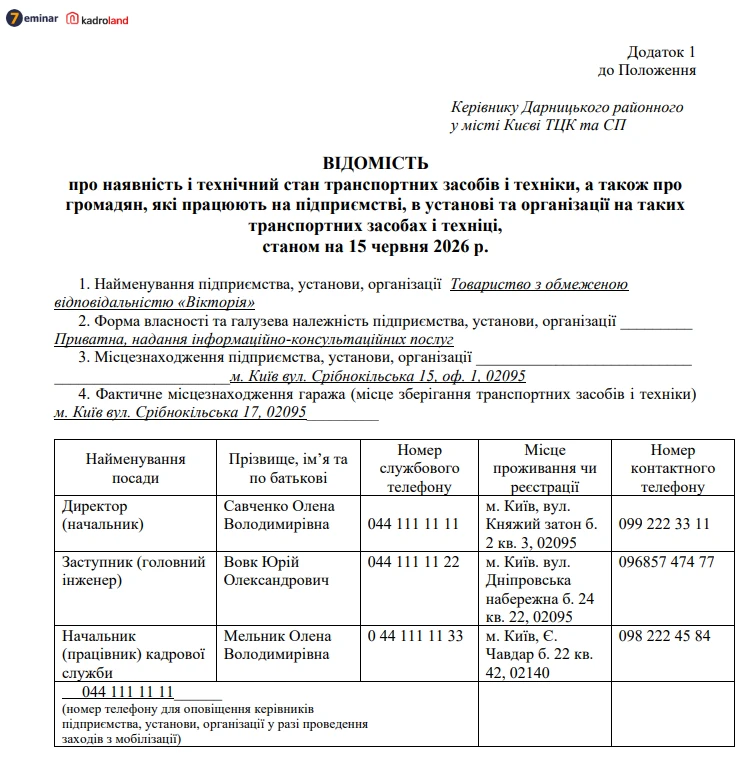
До 20 грудня юрособи повинні подати до ТЦК «Відомості про наявність і технічний стан транспортних засобів і техніки, а також про громадян, які працюють на підприємстві, в установі та організації на таких транспортних засобах і техніці». Інструкція з відео від редакції 7eminar.ua допоможе швидко та без помилок заповнити Звіт про транспорт до ТЦК
ДПС оприлюднила проєкт постанови КМУ, який має спростити реєстрацію платниками акцизного податку з реалізації пального для окремих суб’єктів господарювання. Зокрема, пропонується дозволити подавати відповідну заяву в електронному вигляді підприємствам, які зберігають пальне для власного споживання або промислової переробки. Це стосуватиметься як суб’єктів із чинними ліцензіями, так і тих, хто зберігає пальне у споживчій тарі об’ємом до 60 літрів включно без отримання ліцензії. Розглянемо, кого торкнуться зміни та за яких умов ДПС зможе відмовити в реєстрації платником акцизу
Після змін, внесених постановою КМУ №692, з 1 вересня 2026 року ключовим орієнтиром став показник у три мінімальні зарплати. У 2027 році для збереження статусу критично важливого підприємства та бронювання працівників доведеться забезпечити зарплату на рівні 28 638 грн. Саме цей показник може стати новим мінімальним стандартом для підприємств, які користуються механізмом бронювання
Не надали додаткові документи на вимогу ДПС – суд може визнати відмову в реєстрації податкової накладної правомірною. Судова практика підтверджує: якщо після зупинення реєстрації платник отримав повідомлення з конкретним переліком додаткових документів, але не подав їх у встановлений строк, це може стати підставою для відмови в реєстрації ПН
Уряд схвалив законопроєкт про перехід на обов’язкове використання електронних товарно-транспортних накладних (е-ТТН) для внутрішніх вантажних перевезень. Орієнтовна дата запуску нових правил – 1 червня 2027 року. Електронна накладна стане основним документом, а паперову дозволять використовувати лише за технічної неможливості оформити е-ТТН із подальшим внесенням даних до системи