☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Бронювання, критичність
05.03.2025
Нові правила розрахунку зарплати для бронювання з 1 березня 2025 р.
Кабінет Міністрів 28 лютого ухвалив зміни до порядку бронювання військовозобов’язаних, щоб спростити процедуру для підприємств і державних органів. Як розрахувати середню зарплату та не втратити право на бронювання – далі в публікації
- Середня зарплата як критерій критичності підприємства та умова для бронювання працівника
- Розрахунок середньої зарплати по підприємству
- Зарплата конкретного заброньованого працівника
- Наслідки невиконання вимог
Середня зарплата як критерій критичності підприємства та умова для бронювання працівника
Підприємства, які можуть бути визнані критично важливими для економіки, повинні виконати дві різні умови, пов’язані з рівнем зарплати:
- Середня зарплата по підприємству в 2025 році має становити 20 000 грн (за умови, що протягом року не зросте мінімальна зарплата). Це критерій «критично важливого» статусу.
- Зарплата кожного заброньованого працівника щомісяця, починаючи з місяця його бронювання, також має бути не нижче 20 000 грн.
Хоча обидва показники виглядають схоже, вони різні за призначенням.
Невиконання будь-якого з зарплатних показників призводить до таких наслідків:
- втрата статусу критично важливого для економіки підприємства;
- анулювання відстрочки всім заброньованим ним військовозобов’язаним;
- неможливість повернути свій критично важливий для економіки статус протягом 6 місяців після його скасування.
Згідно п. 6-1 Критеріїв та Порядку бронювання військовозобов’язаних на період мобілізації та на воєнний час, затвердженого постановою КМУ від 27.01.2023 №76 (далі – Порядок №76) орган, який прийняв рішення про визначення підприємства, установи, організації критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період, здійснює моніторинг діяльності таких підприємств, установ, організацій за звітний податковий період, зокрема щодо виконання вимог, визначених в абз. 3 п. 8 Порядку №76 (тобто контроль за зарплатними критеріями).
Постанова КМУ від 28.02.2025 №233 «Деякі питання бронювання військовозобов’язаних на період мобілізації та на воєнний час» опублікована в газеті «Урядовий кур'єр» від 05.03.2025 №47
Розрахунок середньої зарплати по підприємству
Замість квартальної звітності тепер подається місячна. Через перехід на щомісячну звітність середню зарплату підприємства тепер розраховуватимуть за останній календарний місяць, а не за квартал. А Пенсійний фонд та Мінцифри мають протягом місяця налагодити електронний обмін даними для автоматичної перевірки відповідності зарплати працівників (від 20 000 грн) вимогам бронювання (Роз'яснення Мінекономіки від 28.02.2025).
Щоб обчислити середню зарплату по підприємству за місяць, Сумуємо значення рядків 1.1 (суми нарахованої зарплати), рядки 1.3 та 1.4 (лікарняні).
В рядок 1.1 потрапляє уся сума нарахованої («грязної») зарплати:
- за всіма видами виплат, які включають основну та додаткову зарплату, інші заохочувальні та компенсаційні виплати, склад яких визначений Інструкцією №5;
- без обмеження максимальною величиною бази нарахування ЄСВ;
- по усіх застрахованих працівниках, а не лише військовозобов’язаних або тих, кого планують бронювати.
До цього підсумку не входять:
- винагороди за ЦПД;
- допомога по вагітності й пологах;
- низка інших виплат, які не класифікуються як зарплата.
Перехідні виплати (лікарняні, відпускні) у розділі І Податкового розрахунку враховуються в місяці їх нарахування. Тому відпускні, нараховані у місяці їх виплати, наприклад, в лютому 2025 року за березень 2025 року, потраплять до рядка 1.1 за лютий 2025 року. А отже, сума зарплати за березень 2025 року може трохи «не дотягнути» до бажаного рівня. Те саме стосується й перехідних лікарняних, які нараховуються в наступному місяці за поточний місяць.
Далі суму ділять на показник у рядку 103 («кількість застрахованих осіб, яким нараховано зарплату»). Цей рядок заповнюється на підставі Додатку Д1 і включає лише працівників, які мають трудові відносини (договір або контракт) і їм нарахована зарплата за звітний період. Якщо особа весь місяць була в неоплачуваній відпустці, на лікарняному, оплаченому лише в наступному місяці, або мобілізована без збереження виплат, вона не потрапляє до рядка 103. Особи, відносини з якими оформлені на підставі ЦПД та гіг-контрактів, також не входять (якщо відсутні трудові відносини).
Зовнішній сумісник у рядку 103 враховується як одна особа, навіть якщо працює неповний робочий час. Така часткова зайнятість може «тягнути» середню зарплату донизу, адже сума заробітку в нього, можливо, нижча.
Порівнюючи отриману цифру після ділення (1.1 + 1.3 + 1.4) / 103 із сумою 20 000 грн, визначають, чи виконується критерій середньої зарплати для підприємства.
Зарплата конкретного заброньованого працівника
Окремо контролюється виплата 20 000 грн щомісяця для кожного заброньованого. Під це підпадають усі виплати, що належать до фонду оплати праці (основна, додаткова, компенсаційні), а також лікарняні (адже на них нараховують ЄСВ). Важливо, що ця вимога 20 000 грн на місяць діє незалежно від зайнятості (1 ставка чи 0,25). Якщо працівник займає на 0,25 штатної одиниці, йому все одно потрібно нарахувати за місяць не менше 20 000 грн. Для внутрішнього сумісника суму беруть сукупно по всіх посадах.
Перехідні виплати на кшталт відпускних чи лікарняних, які нараховуються «запізненням» або в попередньому місяці за наступний, можуть призвести до того, що в певному місяці сума виявиться нижчою за 20 000 грн.
Наслідки невиконання вимог
Якщо середня зарплата підприємства, тобто критерій «критичності», падає нижче 20 000 грн, воно втрачає статус «критично важливого», і бронювання можуть анулювати для всіх працівників. Аналогічно, коли в конкретного заброньованого не виконується поріг у 20 000 грн, йому скасовують відстрочку. Крім того, підприємству може бути заборонено повертатися до цього статусу протягом наступних 6 місяців.
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Працевлаштування, переведення
29.10.2026
Встановлення випробувального терміну для працівника ВПО у 2026 році: правові підстави та алгоритм оформлення
Приймаємо на роботу працівника ВПО. Згідно з законом таким працівникам не можна встановлювати випробувальний термін. Як правильно оформити, щоб встановлювати випробувальний термін?
Дозвілля
29.10.2026
Що почитати бухгалтеру у листопаді 2026: добірка актуальних матеріалів
Листопад обіцяє бути насиченим для бухгалтерів і кадровиків: змінюються правила бронювання, наближається строк подання звіту щодо працевлаштування осіб з інвалідністю, а підприємствам потрібно готуватися до нових вимог безпеки з 4 грудня. Паралельно час перевірити відпустки, підготуватися до річної інвентаризації та розібратися з податковими новаціями. Зібрали актуальні матеріали, які допоможуть нічого не пропустити й завчасно підготуватися до завершення року
Судова практика
29.10.2026
КГС ВС узагальнив судову практику за вересень 2026 року: основні висновки для бізнесу
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за вересень 2026 року. У ньому узагальнено правові позиції щодо банкрутства, оскарження рішень АМКУ, корпоративних спорів, звільнення керівників, членства в кооперативах і стягнення коштів за користування комунальною землею без договору оренди
Податок на майно
29.10.2026
Оренда нерухомості фізичною особою: чи впливають обмеження площі на спрощену систему ФОП
За позицією податківців, обмеження підпункту 291.5.3 ПКУ стосуються ФОП – платників єдиного податку, які здають нерухомість у межах господарської діяльності, та не застосовуються до об’єктів, що здаються виключно фізичною особою поза межами підприємницької діяльності
Оренда
29.10.2026
Оренда під 5% замість 18%: яку ставку застосувати за жовтень і хто отримає пільгу на землю
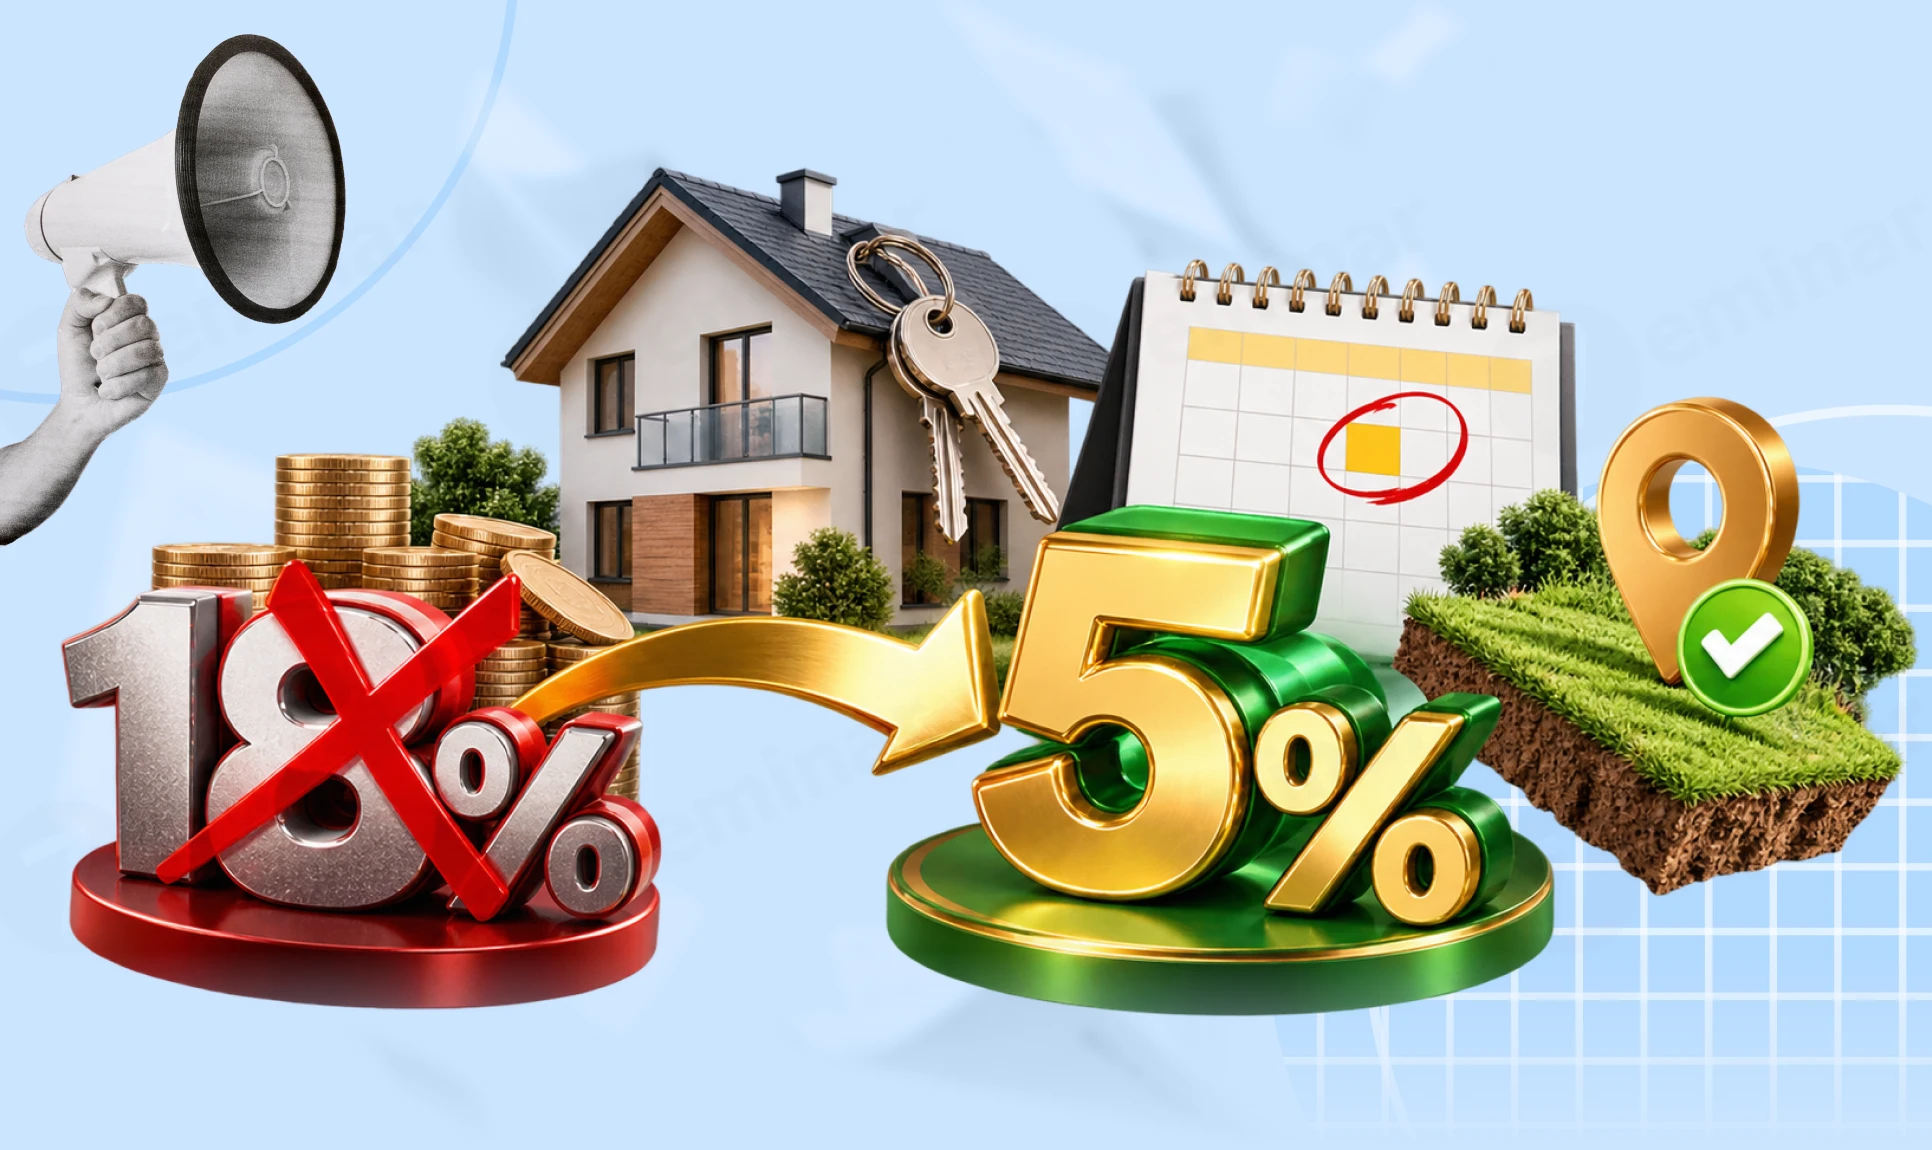
З 23 жовтня 2026 року запрацювали важливі податкові зміни, які стосуються орендодавців і власників нерухомості, знищеної через російську агресію. ПДФО з доходів фізосіб від оренди житлової та нежитлової нерухомості знизили з 18% до 5%. Військовий збір залишається 5%. Водночас власники земельних ділянок, на яких була знищена нерухомість, за визначених законом умов отримали звільнення від плати за землю – ця пільга поширюється на період із 1 січня 2026 року. Розберімо у відео що це означає на практиці для бухгалтерів і орендодавців? Яку ставку ПДФО застосовувати до оренди за жовтень, якщо акт підписали наприкінці місяця або орендну плату перерахували авансом? І що потрібно перевірити, щоб скористатися земельною пільгою?
Судова практика
29.10.2026
Немає лікарняного – не означає прогул: Верховний Суд про звільнення під час лікування
Верховний Суд у постанові від 14 жовтня 2026 року у справі №753/24208/21 залишив без задоволення касаційну скаргу роботодавця у спорі про звільнення працівника за прогул під час лікування. Суди визнали звільнення незаконним, поновили працівника на роботі та присудили йому 906541,44 грн середнього заробітку за час вимушеного прогулу і 10 000 грн моральної шкоди. Справа нагадує: відсутність лікарняного в реєстрі сама по собі не звільняє роботодавця від обов’язку з’ясувати причини відсутності й оцінити всі надані докази
Податок на майно
29.10.2026
Землю передали іншій установі, але рішення ще немає: хто сплачує земельний податок
ДПС роз’яснила порядок сплати земельного податку в разі передачі державного майна разом із земельними ділянками іншій установі, якщо право постійного користування попереднього землекористувача ще не припинено. За позицією податківців, сам акт приймання-передачі не припиняє обов’язку зі сплати податку: його потрібно сплачувати до дати державної реєстрації припинення права постійного користування та внесення до Державного земельного кадастру відомостей про зміну землекористувача
Зміни у законодавстві
29.10.2026
OLX, оренда, фриланс: Закон №4903-IX – хто платитиме 10% або 23% податку з 2027 року
Продаєте речі на OLX, здаєте квартиру через онлайн-платформу або заробляєте на фрилансі? Із 1 січня 2027 року такі доходи можуть потрапити в поле зору податкової за новими правилами. Оператори цифрових платформ передаватимуть інформацію про доходи користувачів, а для окремих операцій запрацюють спеціальні правила оподаткування. Але це не означає, що тепер податок доведеться платити з кожного переказу чи продажу старої куртки. Хто потрапить під нові правила, коли можна буде не платити податок, а коли доведеться віддати 10% або навіть 23%? Розберімося, що передбачає Закон №4903-IX і до чого варто підготуватися вже зараз
ПДВ
29.10.2026
ПН зареєстрували із запізненням: у якому періоді створювати її в Електронному кабінеті
ДПС пояснила, у якому звітному періоді створювати податкову накладну або розрахунок коригування в Електронному кабінеті, якщо документ реєструється в ЄРПН із порушенням установленого строку. Податкову накладну створюють у періоді виникнення податкових зобов’язань, а розрахунок коригування – у періоді виникнення події, визначеної пунктом 192.1 ПКУ, незалежно від дати направлення документа на реєстрацію
ЗЕД
29.10.2026
Постанова КМУ №1327: які зміни запроваджено в митній сфері під час воєнного стану
Набрала чинності постанова КМУ від 21 жовтня 2026 року №1327, яка змінює окремі правила митної справи під час воєнного стану. Документ передбачає можливість збереження митних спрощень для підприємств, постраждалих від російських атак, узгодження часу окремих контрольних процедур протягом однієї робочої години та механізм ввезення певних складових для виробництва озброєння без сплати ввізного мита й ПДВ
Медицина
29.10.2026
Медичне страхування працівників: облік та оподаткування
Добровільне медичне страхування працівників стає дедалі популярнішим інструментом турботи роботодавця про своїх співробітників. Така практика не лише забезпечує медичний захист, а й потребує правильного оформлення договорів та врахування податкових нюансів. Ми зібрали основні положення, щоб допомогти вам зрозуміти, як організувати страхування відповідно до законодавства та уникнути поширених помилок
Бронювання, критичність
29.10.2026
Кількість військовозобов’язаних на критичному підприємстві: кого враховувати
Правильне визначення кількості військовозобов’язаних працівників стало одним із ключових питань для підприємств, які отримують або підтверджують статус критично важливих. Від цього показника залежить не лише можливість бронювання працівників, а й дотримання встановлених державою лімітів. Додаткової актуальності тема набула після змін, внесених постановою КМУ №692, яка уточнила порядок врахування працівників із відстрочкою та сумісників. З 3 липня 2026 року такі працівники враховуються лише за одним місцем роботи, незалежно від кількості роботодавців. Розглянемо, кого включати до загальної кількості військовозобов’язаних, а кого – ні, та як нові правила вплинуть на квоти бронювання
Судова практика
29.10.2026
Звільнення за допис у Facebook: Верховний Суд пояснив, що має довести роботодавець
Верховний Суд у справі № 128/2223/24 залишив без задоволення касаційну скаргу університету, у якому доцентку звільнили за аморальний проступок через публікації в соціальній мережі. Справа нагадує роботодавцям і кадровикам про необхідність довести конкретні обставини проступку, його несумісність із продовженням роботи та дотримання встановленої законом процедури звільнення
ЗЕД
29.10.2026
Звіт про контрольовані операції та Повідомлення про участь у МГК: куди подавати після зміни місцезнаходження
Податківці роз’яснили, до якого контролюючого органу подавати Звіт про контрольовані операції та Повідомлення про участь у міжнародній групі компаній у разі зміни місцезнаходження платника. Звичайні платники податку на прибуток подають ці документи за попереднім місцезнаходженням до завершення поточного бюджетного періоду, а платники-нерезиденти – за новим місцезнаходженням після взяття на облік у відповідному контролюючому органі
ЗЕД
29.10.2026
Митний контроль зі скануючими системами: Мінфін оприлюднив проєкт змін до Порядку №552
Мінфін оприлюднив проєкт наказу про внесення змін до Порядку виконання митних формальностей із застосуванням скануючих систем, затвердженого наказом від 18 жовтня 2021 року №552. Документ передбачає оновлення вимог до підготовки операторів, мінімальної чисельності працівників для проведення сканування, умов застосування ВСКС та заходів Держмитслужби з моніторингу використання цих систем
Заробітна плата
29.10.2026
Відключення світла на підприємстві: чи можна оголосити простій в 2026 році
Якщо через відключення електроенергії підприємство не може організувати роботу, а працівники не мають змоги виконувати свої обов’язки, роботодавець може оголосити простій. Його необхідно належно оформити, а за період простою не з вини працівника виплачувати заробітну плату в розмірі не менше ніж дві третини встановленого посадового окладу або тарифної ставки
Цільове фінансування
29.10.2026
Гранти для переробних підприємств у 2026 році: що змінилося в умовах програми
Умови грантової програми для переробних підприємств оновили: вимогу щодо створення робочих місць можна буде замінити показником заробітної плати, розширено коло потенційних учасників і змінено правила підтвердження виконання зобов’язань за раніше отриманими грантами. Заявки приймають через портал «Дія» до 30 жовтня 2026 року включно, а наступну хвилю програми заплановано на 2027 рік
Освіта
29.10.2026
Робота дитсадків під час повітряних тривог: МОН надало роз’яснення
МОН надало роз’яснення щодо організації роботи закладів дошкільної освіти під час повітряних тривог, зокрема тривалих. Керівники дитсадків мають забезпечувати безпеку дітей і працівників та можуть затверджувати власні плани реагування на надзвичайні ситуації з урахуванням розташування закладу, характеристик укриття й особливостей освітнього процесу
Звільнення, скорочення
29.10.2026
Звільнення за п. 1 ст. 36 КЗпП: чому односторонньої згоди недостатньо
Звільнення за угодою сторін відповідно до п. 1 ч. 1 ст. 36 КЗпП можливе лише за наявності взаємної згоди працівника та роботодавця щодо припинення трудового договору й дати звільнення. Односторонньо скасувати досягнуту домовленість не можна – для цього також потрібна згода обох сторін