Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Не бюджетні підприємства використовують тарифну систему оплати праці, що включає такі поняття як тарифні розрядки та тарифні коефіцієнти. Саме від них залежить розмір тарифної ставки чи посадового окладу. То ж як встановити такі розряди, коли та як їх підвищувати працівникам? Розповідаємо детально у статті
Відповідно до ст. 96 Кодексу законів про працю (далі – КЗпП) :
Системами оплати праці є тарифна та інші системи, що формуються на оцінках складності виконуваних робіт і кваліфікації працівників.
Тарифна система оплати праці складається з:
Тарифна система оплати праці використовується при розподілі робіт залежно від їх складності, а працівників – залежно від кваліфікації та за розрядами тарифної сітки. Вона є основою для формування та диференціації розмірів заробітної плати.
Це означає, що на підприємстві не може бути однаковий оклад за всіма посадами на підприємстві. Наприклад, оклад директора, не може дорівнювати окладу прибиральниці чи водія.
І при встановленні розміру оплати праці за різними посадами потрібно дотримуватися норм ст. 96 КЗпП щодо міжкваліфікаційних співвідношень (див. постанову ВС від 04.06.2021 у справі №816/1889/16). За недотримання цієї вимоги роботодавцю може загрожувати фінансовий штраф (листи Держпраці від 15.09.2014 №32-21/01-1715, від 31.03.2017 №3766/4.3/4.3-дп-17).
Отже, при визначенні розміру окладів (тарифних ставок) потрібно дотримуватись міжкваліфікаційних співвідношень. І встановлення тарифної системи оплати праці вирішує це питання.
Тарифна сітка (схема посадових окладів) формується на основі тарифної ставки робітника першого розряду та міжкваліфікаційних (міжпосадових) співвідношень розмірів тарифних ставок (посадових окладів) (ст. 96 КЗпП)
Схема посадових окладів – це перелік посад і посадових окладів, що відповідають їм, в абсолютному (гривні) або відносному (посадові коефіцієнти) розмірі.
Тарифна сітка є засобом визначення співвідношення в оплаті праці робітників, які виконують роботи різної складності. Вона складається з певної кількості розрядів і відповідних їм тарифних коефіцієнтів.
Розміри заробітної плати працівників визначаються за допомогою тарифних сіток та схем тарифних розрядів. Ці інструменти забезпечують диференціацію оплати праці, встановлюючи відповідність між рівнем кваліфікації та розміром винагороди.
Де знайти інформацію про тарифні сітки та коефіцієнти?
Якщо це бюджетна установа, то орієнтиром слугує постанова КМУ «Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери» від 30.08.2002 № 1298.
Кожне комерційне підприємство зобов'язане самостійно розробити та затвердити тарифну сітку або схему посадових окладів та коефіцієнти співвідношення. Ці елементи оплати праці мають бути зафіксовані у додатках до колективного договору або у положенні про оплату праці.
Тож тарифна сітка – це сукупність кваліфікаційних тарифних розрядів і тарифних (посадових) коефіцієнтів, що відповідають їм, за якими визначають розмір тарифних ставок (окладів) оплати праці працівників залежно від складності виконуваних робіт і кваліфікації працівників. Тобто, тарифна сітка є шкалою, де кожному тарифному розряду присвоєний свій тарифний коефіцієнт. З огляду ж на ці показники визначають розмір окладу (тарифної ставки).
Формула розрахунку може бути такою:
Розмір окладу = мінімальний розмір окладу х тарифний коефіцієнт
Зверніть увагу, що мінімальний посадовий оклад (тарифна ставка) встановлюється у розмірі, не меншому за прожитковий мінімум, встановлений для працездатних осіб на 1 січня календарного року (ст. 96 КЗпП). У 2025 році такий мінімум на 1 січня становить 3028 грн (ст. 7 Закону України від 19.11.2024 №4059-IX «Про Державний бюджет України на 2025 рік»). Проте роботодавець має право встановити мінімальний розмір окладу на рівні мінзарплати
(станом на 2025 рік – 8000 грн), або на більшому рівні.
Наприклад, мінімальний оклад на підприємстві встановлений в розмірі МЗП – 8000 грн. За посадою інспектор з кадрів встановлено тарифний коефіцієнт 2,5. Відповідно і оклад за такою посадою: 8000 грн х 2,5 = 20 000 грн.
Як видно з прикладу, на розмір посадового окладу (тарифної ставки) впливає тарифний коефіцієнт, який, своєю чергою, залежить від тарифного розряду.
Для окреслення розміру тарифної ставки (окладу) працівника, що обіймає певну посаду, потрібно мати відомості, який тарифний (посадовий) розряд встановлений для такої посади. Тобто, роботодавець зобовязаний сформувати схему тарифних (посадових) розрядів.
Тарифний розряд показує рівень кваліфікації робітника. Таким чином, у працівника вищої кваліфікації – вищий розряд тарифної сітки. Приписувати виконувані роботи до певних тарифних розрядів та присвоювати кваліфікаційні розряди робітникам повинен роботодавець згідно з професійними стандартами (кваліфікаційними характеристиками) за погодженням із профспілкою (профспілковим представником). За відсутності професійних стандартів таке віднесення може здійснюватися згідно з кваліфікаційними характеристиками (ч. 7 ст. 96 КЗпП).
Отже, саме роботодавець разом з профспілкою на підставі професійних стандартів або кваліфікаційних характеристик професій:
Для коректного встановлення тарифного розряду необхідно враховувати складність виконуваних робіт, а також кваліфікацію, яка вимагається від працівника для їх виконання. Щоб зробити це вірно та без помилок, краще звернутися до Класифікатор професій ДК 003:2010, затверджений наказом Держспоживстандарту України від 28.07.2010 №327 (далі – Класифікатор професій)
Класифікатор професій складається з 9 розділів. Один розділ, як правило, відповідає одній кваліфікації / складності професій, що входять до нього. Наприклад, посадові оклади керівників (розділ 1) мають бути вищі, ніж у професіоналів і фахівців (відповідно – розділи 2 і 3), а в останніх – більші, ніж у робітників найпростіших професій (розділ 9).
Так, для найпростіших робіт, таких як гардеробник, кур’єр, прибиральник службового приміщення, які визначені в розділі 9 класифікатора професій, можна встановити 1-2 тарифні розряди. Для професій, що наведені в розділі 8 – вищі тарифні розряд (3-6), а для службовців, професіоналів та керівників – ще вищі тарифні розряди.
Таким чином, тарифні коефіцієнти, а потім і розміри окладів за такими посадами будуть вищими. Це означає, що перша цифра в Класифікаторі професій прямо вказує на рівень кваліфікації: чим вона вища, тим нижчі вимоги до працівника, простіші роботи вона виконує, і відповідно буде мати менший тарифний розряд.
Іноді самого Класифікатора професій недостатньо для встановлення тарифного розряду. Професії, коди яких починаються з однакової цифри, об'єднують різні види діяльності, пов’язані зі здійсненням різноманітних функцій, що значно відрізняються за рівнем складності, відповідальності, обов'язків і кваліфікаційних вимог.
Наприклад, для посад директор (код КП 1210.1) та менеджер зі збуту (код КП 1475.4) код КП починається на однакову цифру. Проте обов’язки та кваліфікація за такими посадами відрізняються. Тому встановлення для цих посад однаковий тарифний розряд та однаковий оклад є неправильним.
Недоцільно встановлювати однаковий тарифний розряд та розмір окладу й за посадами, які були створені за допомогою додавання до професійних найменувань робіт похідних слів (додаток В до Класифікатора професій), що вказують на вищу /нижчу кваліфікацію особи, яка обіймає її, або з різною розрядністю / категорійністю.
Наприклад, бухгалтер I кат. (код КП 3433) ≠ бухгалтер II кат. (код КП 3433) ≠ бухгалтер (код КП 3433). Для таких посад також слід встановити різні тарифні розряди.
Отже, Тому під час визначення тарифного розряду для певної посади необхідно враховувати професійні стандарти або кваліфікаційні характеристики.
Тарифно-кваліфікаційні довідники – це нормативні документи, в яких усі види робіт, що виконуються на тому чи іншому виробництві, розподіляються на групи залежно від їхньої складності. Вони служать для тарифікації робіт і встановлення кваліфікаційних розрядів робітником.
Тарифно-кваліфікаційний довідник охоплює інформацію щодо кожного розряду будь-якої професії, яка подана в таких трьох розділах: «Характеристика робіт», «Повинен знати», «Приклади робіт».
Кваліфікаційний довідник посад керівників, спеціалістів і службовців є нормативним документом, де викладено загальногалузеві кваліфікаційні вимоги. Він містить інформацію, яка допоможе окреслити коло виконуваних обов’язків кожним керівником, спеціалістом і службовцем, правильно встановити розподіл праці між керівниками і спеціалістами, забезпечити єдність у визначені їхніх посадових обов’язків і вимог, які до них висуваються. Довідник містить інформацію про кваліфікаційні характеристики кожної посади, які розміщені в наступних розділах: «Посадові обов’язки»; «Повинен знати»; «Кваліфікаційні вимоги».
Довідник №336 – є одним з найвідоміших довідників. Він містить перелік основних робіт, які притаманні тій чи іншій посаді. В Довіднику забезпечується узгодженість у встановленні кваліфікаційних вимог до різних посад. Він використовується як основа для організації оплати праці разом зі схемами посадових окладів, коефіцієнтами тощо, які утворюють тарифну систему оплати праці.
Тарифікаційні процедури встановлюються та регулюються законодавством України, генеральною, галузевими, регіональними угодами, колективними та трудовими договорами.
Відповідно до вищевикладеного, віднесення виконуваних робіт до певних тарифних розрядів і присвоєння кваліфікаційних розрядів робітникам реалізується роботодавцем відповідно до тарифно-кваліфікаційного довідника спільно з профспілкою. Отже, на підприємстві необхідно підготувати тарифну сітку чи схему посадових окладів.
Зазвичай, відповідність фактично виконуваних робіт і кваліфікації працівника вимогам посадових кваліфікаційних характеристик довідника визначається атестаційною комісією, яка створюється безпосередньо на підприємстві. Саме комісія оцінює діяльність працівника: чи відповідає він займаній посаді. На підставі результатів атестації власник або уповноважений орган має право коригувати посадові оклади працівників у межах встановлених мінімальних і максимальних окладів для відповідної посади. Крім того, можуть бути надані рекомендації щодо кар’єрного зростання окремих працівників, зважаючи на їхню активну і творчу діяльність, просування по службі, переведення на іншу посаду чи звільнення з поточної. (див. листи Мінсоцполітики від 07.09.2012 №197/10/137-12, від 17.03.2017 №741/0/101-17/282).
Відповідно до положень Довідника №336:
Працівники повинні підвищувати професійну кваліфікацію відповідно до вимог чинного законодавства.
Підвищення кваліфікаційних розрядів надається передусім працівникам, які успішно виконують встановлені норми праці, відповідально ставляться до своїх обов’язків і дотримуються вимог посадових інструкцій. Працівники, які не мають необхідної освіти чи стажу, визначених кваліфікаційними вимогами, але набули достатнього практичного досвіду й успішно виконують покладені на них завдання, можуть бути залишені на своїй посаді або призначені на відповідні посади за рекомендацією атестаційної комісії як виняток.
Присвоєння та підвищення кваліфікаційних категорій працівникам здійснюють комісії з проведення кваліфікаційної атестації.
Категорії працівників, які підлягають атестації, та періодичність проведення атестації визначаються колдоговором, а на підприємствах, на яких колдоговори не укладають – за погодженням із виборним органом первинної профспілкової організації (ч. 2 ст. 11 Закону України від 12.01.2012 №4312-VI «Про професійний розвиток працівника»). Атестацію проводять за рішенням роботодавця, який за погодженням із профспілкою затверджує:
Атестація проводиться для оцінки відповідності працівника кваліфікаційним вимогам, а також для можливого підвищення кваліфікаційної категорії, тарифного розряду (класу) відповідно до встановлених кваліфікаційних характеристик.
Якщо комісія приймає рішення про відповідність працівника займаній посаді або виконуваній роботі, то вона може рекомендувати роботодавцю:
Залежно від посади, передбаченої штатним розписом, і наявного фонду оплати праці, керівник може прийняти остаточне рішення про внесення змін до штатного розпису. Це рішення базується на висновку комісії з кваліфікаційної атестації щодо підвищення кваліфікаційної категорії працівника.
Шаблони та зразки документів:
Положення про проведення атестації працівників
Наказ про проведення атестації керівників і фахівців
Витяг з протоколу засідання атестаційної комісії щодо розгляду апеляційної заяви
Наказ про встановлення доплати за результатами атестації робочих місць
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

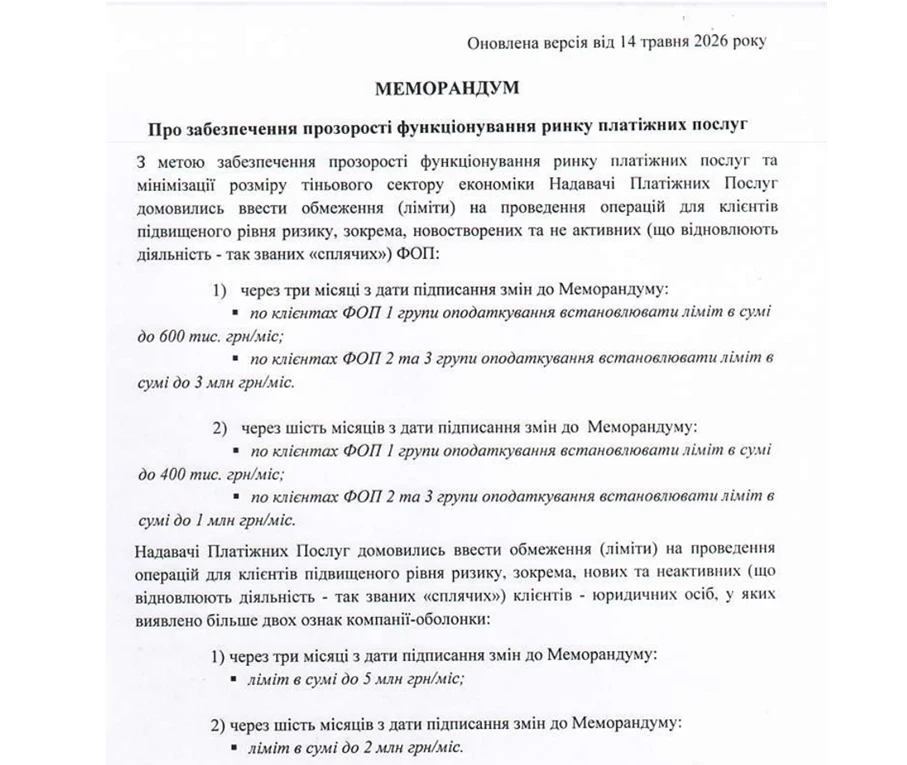
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Встановлення ціни товарів або послуг на внутрішньому ринку з прив’язкою до іноземної валюти є поширеною практикою для мінімізації ризиків девальвації національної валюти. Проте для бухгалтерів такі правочини створюють додаткові завдання: правильність оформлення первинних документів, порядок коригування податкових зобов’язань та податкового кредиту з ПДВ, а також відображення різниць, що виникають при розрахунках
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за жовтень 2026 року. В ньому зібрано правові висновки у справах про банкрутство, корпоративні та земельні спори, зокрема щодо солідарної відповідальності, відчуження часток у ТОВ, виключення учасників товариства, поновлення земельного сервітуту та затвердження мирових угод
ДПС роз’яснила, як визначати дату виникнення податкових зобов’язань з ПДВ за договором поставки на умовах DDP, якщо покупець не здійснював попередньої оплати. За позицією податківців, такою датою є початок передачі товару постачальником для доставки покупцеві, а не дата його фактичного отримання та вивантаження на складі покупця. На цю дату постачальник має скласти податкову накладну та зареєструвати її в ЄРПН
ДПС роз’яснила порядок оподаткування вартості квартири, яку роботодавець орендує для тимчасового проживання працівника під час відрядження. На думку податківців, така оплата не підпадає під виняток, передбачений пп. «а» пп. 164.2.17 ПКУ, тому вартість проживання включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором
Пошкодження товару, обладнання чи іншого майна підприємства не означає, що працівник автоматично повинен відшкодувати його вартість. Для притягнення до матеріальної відповідальності роботодавець має довести пряму дійсну шкоду, протиправність поведінки, вину працівника та причинний зв’язок. Розглянемо, скільки можна стягнути із працівника, коли допускаються відрахування із зарплати та які висновки щодо таких спорів зробив Верховний Суд
МОЗ, Державний експертний центр та представники фармацевтичного бізнесу обговорили запуск Укрфармагентства, Бізнес наголосив на необхідності своєчасного ухвалення нормативних актів і зрозумілих перехідних механізмів, щоб забезпечити безперервне постачання лікарських засобів на початку 2027 року
ФОП перевищив граничний обсяг доходу у 2026 році – чи зможе він залишитися на спрощеній системі оподаткування у 2027 році? Це залежить від групи єдиного податку та суми отриманого доходу. Пояснюємо, за яких умов підприємець збереже право на спрощену систему та коли перевищення ліміту може вплинути на податковий статус наступного року
10 листопада 2026 року НБУ видав АТ «Укрпошта» нову ліцензію на здійснення валютних операцій, яка охоплює переказ коштів без відкриття рахунку та еквайринг платіжних інструментів. Попередню ліцензію, що передбачала лише переказ коштів без відкриття рахунку, регулятор відкликав у зв’язку з розширенням переліку операцій
Анулювання реєстрації платником ПДВ може відбутися як за бажанням самого платника, так і без його ініціативи – за рішенням контролюючого органу. Причому втрата ПДВ-статусу тягне за собою низку податкових наслідків: потрібно перевірити залишки товарів та основних засобів, незакриті аванси, зареєструвати ПН/РК, подати останню декларацію та визначитися з від’ємним значенням ПДВ. У статті розглянемо, за яких підстав анулюють ПДВ-реєстрацію, як відмовитися від статусу платника добровільно та що слід зробити до дати анулювання
ДПС роз’яснила, як діяти платнику ПДВ, якщо через реєстрацію помилкової податкової накладної та розрахунку коригування до неї в СЕА ПДВ виник показник ∑Перевищ. Податківці наголосили, що помилкові ПН і РК до них не відображаються в декларації з ПДВ, а тому подавати уточнюючі розрахунки виключно для усунення розбіжностей між даними ЄРПН і звітності не потрібно
Кабмін ухвалив зміни до ліцензійних вимог щодо обігу лікарських засобів, зокрема препаратів на основі медичного канабісу. Пацієнти зможуть отримувати виготовлені в аптеці ліки в інших аптеках та аптечних пунктах того самого ліцензіата, а заклади, які надають замісну підтримувальну терапію, повинні будуть дотримуватися посилених вимог до обліку препаратів і приміщень
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування в ЄРПН передбачені штрафи. Водночас відповідальність не застосовується, якщо технічну або методологічну помилку чи збій у роботі Електронного кабінету належним чином підтверджено технічним адміністратором, методологом, повідомленням на вебпорталі ДПС або рішенням суду
Упродовж 2026 року податківці провели понад 2,2 тис. фактичних перевірок місць продажу побутової техніки та електроніки, за результатами яких застосували штрафи на понад 157 млн грн. Серед найпоширеніших порушень — незастосування РРО/ПРРО, невидача фіскальних чеків, неналежний облік товарних запасів і порушення обмежень щодо готівкових розрахунків
Зміна керівника підприємства під час бронювання працівників може ускладнити доступ до раніше поданих заяв і сформованих витягів на порталі «Дія». За поясненням служби підтримки, документи відображаються з урахуванням електронного підпису особи, яка їх формувала та підписувала, тому новий директор може не побачити історію попередника. Розповідаємо, де шукати сповіщення та копії документів і що варто зберегти до зміни керівника