🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Податкова та фінзвітність
22.01.2025
Щомісячний Податковий розрахунок: (не)нові показники, увага на кількість застрахованих осіб!
Починаючи з 1 січня 2025 року, відповідно до змін у Податковому кодексі України, податкові агенти та платники єдиного внеску повинні щомісяця подавати об’єднану звітність щодо доходів фізичних осіб, утриманих податків та нарахованого ЄСВ. Ці нововведення встановлюють чіткі вимоги до форм податкового розрахунку, його термінів подання та особливостей заповнення. У цьому матеріалі детально розглянемо основні аспекти нової щомісячної звітності, її типи, структуру та правила складання
- Щомісячна об’єднана звітність, її типи та термін подання
- Загальні вимоги до заповнення Податкового розрахунку
- Кількісні показники (середньооблікова та облікова кількість штатних працівників, рядки 101 та 102)
- Кількість застрахованих осіб у звітному періоді, рядок 103
Щомісячна об’єднана звітність, її типи та термін подання
1 січня 25 року згідно п. 51.1 ПКУ платники податків, у тому числі податкові агенти, платники єдиного внеску, зобов’язані подавати контролюючим органам у строки, встановлені цим Кодексом для податкового місяця, податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску. Тобто, починаючи з січня місяця звітувати з ПДФО, військового збору та ЄСВ необхідно щомісячно.
Податкові декларації за податковий період, що дорівнює місяцю, подаються протягом 20 календарних днів, що настають за останнім календарним днем звітного податкового місяця (пп. 49.18.1 ПКУ).
Починаючи з січня 2025 року, податковий розрахунок може мати лише три типи: «Звітний», «Звітний новий» та «Уточнюючий». Тобто, типу «Довідковий» вже не буде, оскільки потреби в них немає, тому що звітність буде щомісячна.
Загальні вимоги до заповнення Податкового розрахунку
В рядку 02 вказується звітний (податковий) період (календарний рік) та місяць (цифрове значення від 1 до 12), за який подається Розрахунок, а також обов’язково зазначається номер Розрахунку (у хронологічному порядку незалежно від типу Розрахунку) (п. 1 розд. ІІІ Порядку №4).
Нумерувати потрібно Розрахунки у межах одного звітного місяця й не продовжувати у наступних. Тобто, якщо підприємство подаватиме лише Податкові розрахунки з типом «Звітний», вони всі матимуть номер 1.
Але якщо, наприклад, за січень подано «Звітний», а потім за січень треба подати «Звітний новий», в нього вже буде номер 2.
Якщо ж виникає потреба за січень подати «Уточнюючий», в нього вже буде номер 3. Тобто, вся нумерація буде здійснюватись в межах окремого конкретного місяця.
Роботодавці, як і раніше, подаватимуть Податковий розрахунок з такими Додатками:
- Д1 (щодо ЄСВ);
- 4ДФ (щодо ПДФО та ВЗ);
- Д5 (щодо трудових відносин);
- Д6 (щодо працівників зі спецстажем)
Кількісні показники (середньооблікова та облікова кількість штатних працівників, рядки 101 та 102)
Для відображення кількісних показників щодо працівників використовуються наступні рядки:
- рядок 101 – середньооблікова кількість штатних працівників за звітний період, у тому числі:
- рядок 101.1 – працівників, яким відповідно до чинного закону встановлено інвалідність, осіб; рядок
- 101.2 – працівників, що мають додаткові гарантії в сприянні працевлаштуванню; рядок
- 102 – облікова кількість штатних працівників;
Варто звернути увагу, що в рядках 101 та 102 не враховуються зовнішні сумісники та виконавці за договорами ЦПХ. Якщо працівник за основними роботи працює за внутрішнім сумісництвом, він обліковується, як один працівник
При обчисленні середньооблікової кількості штатних працівників облікового складу враховуються всі категорії працівників облікового складу, зазначені у пунктах 2.4, 2.5 Інструкції №286, крім працівників, які перебувають у відпустках у зв’язку з вагітністю та пологами або для догляду за дитиною до досягнення нею віку, передбаченого чинним законодавством. Облік цих категорій працівників ведеться окремо.
Таким чином, до середньооблікової кількості штатних працівників включають:
- мобілізованих;
- працівників, які перебувають у відпустках за власний рахунок (у т. ч. на період воєнного стану) або у простої;
- працівників щодо яких у табелі обліку використання робочого часу проставлено «НЗ» – неявки з нез’ясованих причин чи «І» – інші причини неявок;
- осіб, із якими призупинено ТД.
Тобто, до середньооблікової кількості штатних працівників включають працівників, які перебувають у відпустках за власний рахунок, в тому числі на період воєнного стану або простої, працівників, щодо яких в табелі обліку використання робочого часу проставлено позначку про неявку з нез'ясованих причин, чи і інші причини неявки.
Важливо! Якщо на місце тимчасово відсутнього прийняли нового працівника на основне місце роботи, враховувати у розрахунку показника СКШП треба й відсутнього, й новоприйнятого.
В середньооблікову кількість штатних працівників не входять лише 3 категорії працівників, а саме: працівниці, які перебувають у відпустках по вагітності, пологах по догляду за дитиною до 3 років і по догляду за дитиною до 6 років.
Облікова кількість штатних працівників визначається на певну дату звітного періоду, наприклад, на перше або останнє число місяця, включаючи прийнятих працівників і виключаючи тих, які вибули в цей день (п. 2.2 Інструкції №286). В Податковому розрахунку вказуються дані на останнє число місяця.
Кількість застрахованих осіб у звітному періоді, рядок 103
Рядок 103 – кількість застрахованих осіб у звітному періоді, яким нараховано заробітну плату (крім осіб, яким у звітному періоді нараховано грошове забезпечення) заповнюється на підставі інформації, відображеної в додатку 1, а саме – включає виключно працівників, з якими укладено трудові договори (контракти) та яким нараховано заробітну плату у звітному періоді.
При цьому до рядка не включаються працівники стосовно яких у додатку 1 до Розрахунку зазначено тільки кількість днів перебування у трудових відносинах, проте ним не здійснювалося нарахування заробітної плати у звітному періоді, зокрема, у зв’язку із:
- відпусткою без збереження заробітної плати (якщо така відпустка тривала протягом всього звітного періоду);
- перебуванням протягом всього звітного періоду на лікарняному, який фактично буде оплачений тільки в наступному звітному періоді;
- відсутністю нарахованої заробітної плати (оскільки відпускні були нараховані в попередньому звітному періоді).
Таким чином, якщо нараховано хоч одну копійку, то працівник відображається в рядку 103. А якщо, наприклад з працівником є трудові відносини, але при цьому він мобілізований, то в рядку 103 він не відображається.
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.

Бронювання, критичність
27.10.2026
Критичність підприємств переглянуть до 7 листопада: що робити роботодавцям
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

Бронювання, критичність
27.10.2026
Нові правила бронювання з 27 жовтня 2026 року: що потрібно знати роботодавцям
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі

Цільове фінансування
27.10.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

Відпустка, відпускні
27.10.2026
Немає роботи на підприємстві: чи можна відправити працівників у відпустку за власний рахунок
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

Бронювання, критичність
27.10.2026
ДАР призупинив прийом заявок на визначення агропідприємств критично важливими
У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог

Оренда
27.10.2026
Оренда нерухомості у фізособи у жовтні 2026 року: застосовувати ставку ПДФО 5% чи 18%
ФОП орендує приміщення у фізособи. Акт по оренді підписується останнім днем місяця, тобто акт за жовтень буде підписуватись 31.10.2026. Чи можна застосовувати ставку ПДФО 5% до всієї суми оренди за жовтень? А якщо оренду за жовтень сплатили на початку місяця та утримали ПДФО 18% – чи потрібно робити перерахунок?
Пільги
27.10.2026
Допомога на енергонезалежність для ФОП: з 27 жовтня діють нові правила
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Акцизний податок
27.10.2026
Мінфін підготував зміни до постанов КМУ через перенесення запуску е-Акцизу на 1 липня 2027 року
Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. Також Мінфін оприлюднив проєкт постанови КМУ для узгодження підзаконних актів із новими строками
Бронювання, критичність
27.10.2026
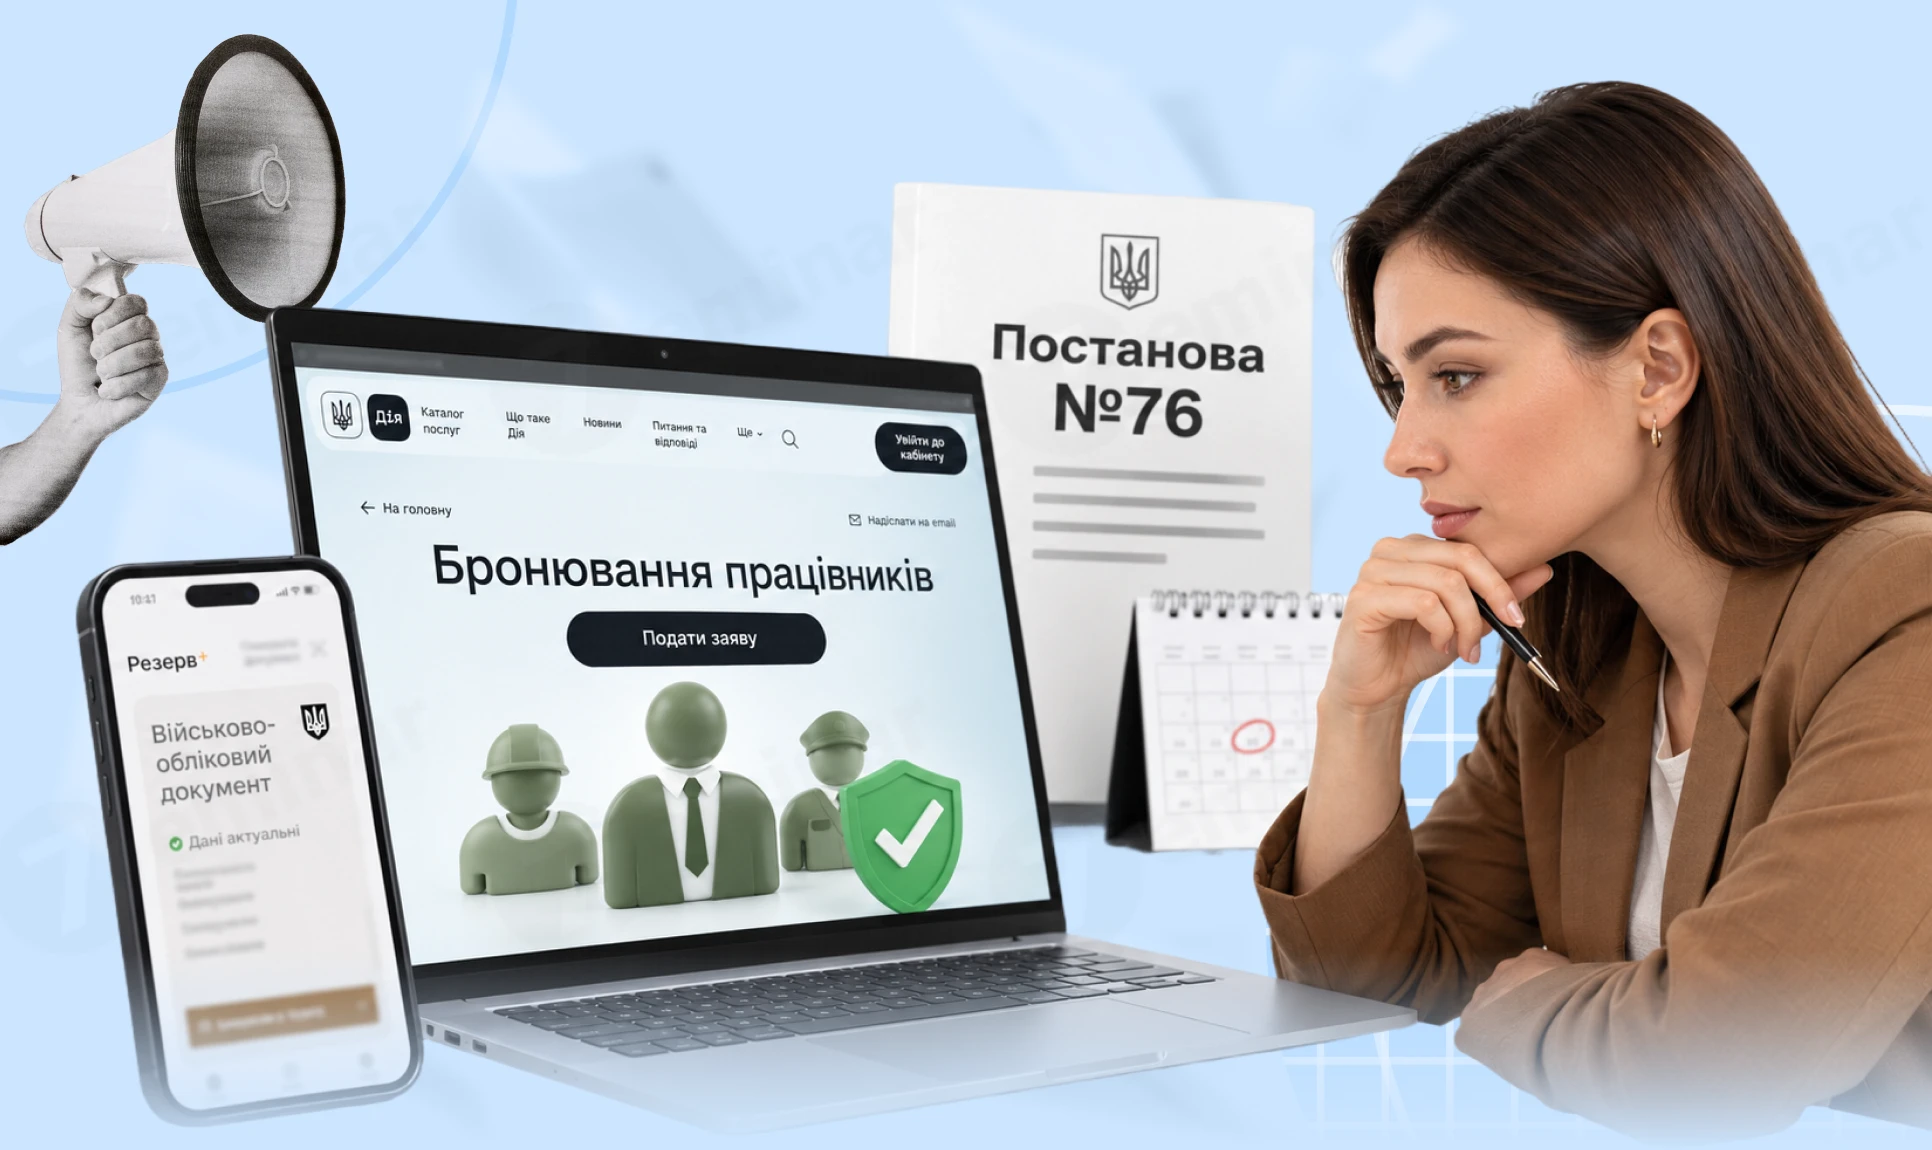
Новий механізм бронювання ухвалено: постанова КМУ від 23.10.2026 № 1328 вже чинна
Кабмін постановою №1328 від 23 жовтня 2026 року змінив правила бронювання військовозобов’язаних. Серед ключових нововведень – перегляд критеріїв критичності підприємств, можливе скасування статусу для тих, хто більше не відповідатиме оновленим вимогам, та обмеження максимального рівня бронювання, зокрема для ОПК і енергетики. Водночас створено Координаційний центр, який розглядатиме питання критичності та погоджуватиме збільшення квоти бронювання понад 50%. Розповідаємо, що буде з чинними рішеннями про критичність, дозволами на збільшення квоти та які зміни варто врахувати роботодавцям
Податок на прибуток
27.10.2026
Податок на прибуток банків у 50% продовжать на 2027 рік: законопроєкт прийнято у І читанні
Верховна Рада підтримала в першому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Пенсія, соцпільги
27.10.2026
60 років у листопаді 2026 року: чи можна подати заяву на пенсію вже у жовтні
У листопаді 2026 року виповнюється 60 років? Щоб не втрачати час на оформлення пенсії, звернутися до Пенсійного фонду можна заздалегідь – не раніше ніж за місяць до досягнення пенсійного віку. Розповідаємо, який страховий стаж потрібен у 2026 році, коли подавати заяву та як оформити пенсію онлайн
ЄСВ
27.10.2026
Подарунок працівнику до Дня бухгалтера: чи потрібно нараховувати ЄСВ
Базою нарахування ЄСВ є сума нарахованої заробітної плати, яка включає основну, додаткову зарплату та інші виплати. Подарунки працівникам (грошові або натуральні) є базою для нарахування ЄСВ, якщо працівники перебувають у трудових відносинах із роботодавцем
Особи з інвалідністю
27.10.2026
ФОП мав працівників не весь 2026 рік: скільки звітів про внесок подавати та як їх нумерувати
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?