Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
В цій статті оговоримо про особливості нарахування зарплати працівникам-сумісникам, про її оподаткування та відображення в об’єднаній зарплатній звітності
Працівники можуть працювати не тільки в одного роботодавця. Стаття 21 Кодексу законів про працю України (далі – КЗпП) дозволяє працівникам реалізувати свої здібності до продуктивної і творчої праці шляхом укладення трудового договору на одному або одночасно на декількох підприємствах, в установах, організаціях, якщо інше не передбачено законодавством, колективним договором або угодою сторін. Тож на практиці зустрічається, коли один і той самий працівник працює за декількома трудовими договорами. При чому укладати один або навіть декілька трудових договорів він може як на одному підприємстві, так і на іншому.
Увага! Працювати за сумісництвом працівник повинен у вільний від основної роботи час на тому самому або іншому підприємстві, в установі, організації або у роботодавця – фізичної особи (ст. 102-1 КЗпП)
Тобто години роботи за основним місцем роботи та за сумісництвом не повинні перетинатися.
Сумісництво умовно поділяється на:
Детальніше про трудові відносини із сумісником можна почитати тут. В цій статті приділимо увагу саме на оплатні моменти сумісників.
Роботодавець має вести облік робочого часу по кожному працівнику, з яким укладено трудовий договір. Із сумісниками також укладається трудовий договір, тому таких працівників також потрібно зазначати в табелі обліку використання робочого часу. Крім того, табель – це один із основних документів, на підставі якого проводиться нарахування заробітної плати.
В табелі відображають фактичне використання робочого часу. Облік використання робочого часу здійснюється за кожний робочий день і відображають кількість відпрацьованих годин. Також табель містить інформацію про невідпрацьований час.
Для відображення використаного робочого часу за кожний день у табелі відведені два рядки:
Умовні позначення відпрацьованого і невідпрацьованого часу (буквений і цифровий коди) наведені на титульному аркуші табеля обліку робочого часу за типовою формою №П-5, затвердженою наказом Держстату від 05.12.2008 №489 «Про затвердження типових форм первинної облікової документації зі статистики праці».
Окремого коду для позначення (не)відпрацьованих днів для сумісників типовою формою табелю П-5 не передбачено. Тому використовують ті ж самі коди, які застосовують для основних працівників.
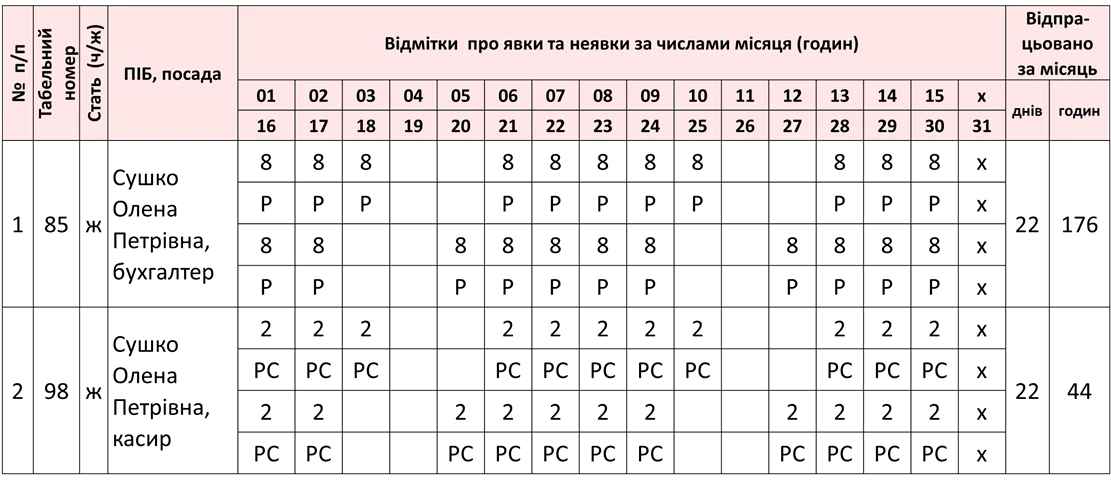
Кожного працівника включають до табеля, як правило, один раз. Виняток є для внутрішніх сумісників. Їх зазначають у табелі двічі:
Приклад 1. Сушко Олена Петрівна працює на підприємстві на посаді бухгалтера по повну зайнятість. Також на цьому підприємстві вона працює ще за одним трудовим договором на посаді касира по 2 години щодня.
Зразок табеля обліку робочого часу за квітень 2026 року
Працівники, які працюють за сумісництвом, одержують заробітну плату за фактично виконану роботу (ст. 102-1 КЗпП). Пiд фактично виконаною роботою слiд вважати роботу, виконання якої вiдображено у вiдрядному нарядi, або роботу, виконання якої зафiксовано в табелi облiку робочого часу (постанова Донецького апеляційного суду від 12.01.2022 у справі №263/5434/17).
Якщо суміснику встановлено відрядну оплату праці, то сума його зарплати буде визначатись як добуток кількості виробленої продукції та розцінки.
Якщо працівнику-суміснику встановлено годинну або денну ставку, то основну зарплату визначають множенням денної (годинної) ставки на кількість відпрацьованих днів (годин).
Якщо суміснику встановлено оклад чи місячну тарифну ставку, то основну зарплату будуть визначати з урахуванням відпрацьованих днів / годин.
Так, якщо сумісник працює на повну зайнятість, то при відпрацюванні всіх днів за нормою робочого часу йому буде нараховано повний оклад (місячна тарифна ставка). Якщо ж суміснику встановлено неповний робочий час, то його основна зарплата буде визначатись пропорційно відпрацьованому часу.
Приклад 2. Працівник-сумісник працює на повну зайнятість. В квітні 2026 року він відпрацював усі дні / години, передбачені графіком роботи (22 днів або 176 годин). Оклад – 15 000 грн.
За квітень такому працівнику буде нараховано повний оклад 15000 грн.
Приклад 3. Працівника прийнято за сумісництвом з режимом неповного робочого дня (4 години на день, на підприємстві встановлено 5-денний робочий тиждень із вихідними днями у суботу та неділю). Згідно зі штатним розписом оклад складає 15000 грн. У квітні 2026 року працівник відпрацював усі дні згідно з графіком виходу на роботу, тобто 22 дні або 88 годин.
За квітень 2026 року суміснику буде нараховано зарплату: 15000 : 176 х 88 = 7500 грн.
Зарплата працівників за виконану норму праці має бути не менше розміру мінімальної зарплати. Якщо нарахована зарплата працівника, який виконав місячну норму праці, є нижчою за мінімалку, то роботодавець проводить доплату до рівня мінзарплати Це передбачено ст. 3-1 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці».
Сумісників це правило також стосується! При чому якщо це внутрішній сумісник, то доплата до МЗП визначається окремо за основним місцем роботи та сумісництвом.
Крім того, якщо сумісник працює на умовах неповної зайнятості (неповного робочого часу), то рівень мінзарплати, з яким порівнюємо нараховану за відпрацьований час зарплату, визначають пропорційно до виконаної норми праці.
Приклад 4. Зовнішній сумісник має оклад 6800 грн. Інших доплат, надбавок, премій не встановлено. Він працює на умовах неповного робочого часу (6 годин щодня). У квітні 2026 ним відпрацьовано 132 години.
Нарахована зарплата за відпрацьований час складає: 6800 : 176 х 132 = 5100 грн.
Визначимо рівень МЗП з урахуванням відпрацьованих годин: 8647 : 176 х 132 = 6485,25 грн
Доплата до МЗП: 6485,25 – 5100 = 1385,25 (грн)
Всього в квітні буде нараховано: 5100 оклад + 1385,25 доплата до МЗП = 6485,25 (грн).
Приклад 5. Працівник працює за основним місцем роботи (повна зайнятість), оклад 7500 грн, та за внутрішнім сумісництвом по 2 години щодня, оклад 6000 грн. В квітні відпрацьовано за основним місяцем роботи всі 22 дні (або 176 годин), за сумісництвом 22 дні або 44 години.
Доплату до МЗП визначаємо окремо за основним місцем роботи та внутрішнім сумісництвом.
Основне місце роботи. Доплата до МЗП складає 8647 – 7500 = 1147 грн.
Внутрішнє сумісництво. Нарахована зарплата за квітень: 6000 : 176 х 44 = 1500 грн.
Рівень МЗП: 8647 : 176 х 44 = 2161,75 грн.
Доплата до МЗП: 2161,75 – 1500 = 661,75 грн.
За квітень такому працівнику буде нараховано:
Зарплата сумісників також підлягає індексації, але з урахуванням певних правил. Так, відповідно до п. 7 Порядку проведення індексації грошових доходів населення, затвердженого постановою Кабміну від 17.07.2003 №1078
особі, яка працює за сумісництвом, видається на її вимогу довідка з основного місця роботи про розмір доходу, що підлягає індексації, та проіндексованого доходу. На підставі цієї довідки провадиться індексація доходів від роботи за сумісництвом у межах суми, що не перевищує прожиткового мінімуму, встановленого для працездатних осіб, з урахуванням отриманої заробітної плати за основним місцем роботи.
Тобто якщо сумісник працює за основним місцем роботи на повну зайнятість, то індексація буде нарахована тільки за основним місцем роботи. Якщо ж за основним місцем роботи працівник працює із неповним робочим часом, то за сумісництвом може бути проіндексована зарплата. Але враховуйте що «базовий» місяць за кожним місцем роботи (посадою) визначається окремо. Тому коефіцієнти індексації можуть бути різним. А саму суму індексації визначають з урахуванням зайнятості / відпрацьованого часу.
ПДФО та ВЗ. Із заробітку сумісника утримуйте ПДФО та військовий збір за ставкою 18% та 5% відповідно. Тобто оподаткування буде таким самим, як і за основним місцем роботи.
Проте є нюанси, якщо працівник хоче скористатися податковою соціальною пільгою (далі – ПСП).
Податкова соціальна пільга надається тільки за одним місцем нарахування заробітної плати. Працівник має право самостійно обрати місце отримання ПСП за основним місцем роботи чи за сумісництвом (п. 169.2.2 Податкового кодексу України). Для цього він має надати відповідну заяву.
Отже, де заява була надана, на тому місяці роботи і буде застосовуватись ПСП. Застосовувати ПСП за основним місцем роботи чи сумісництвом – працівник вирішує самостійно. Надання додаткових довідок про незастосування ПСП на іншому місці роботи не потрібно. Також не потрібно підсумовувати зарплату за основним місцем роботи і за зовнішнім сумісництвом.
Інша річ, якщо це внутрішнє сумісництво. При визначенні права на ПСП внутрішнього сумісника, користуємось правилом, що пільга надається за одним місцем нарахування заробітної плати, тобто від одного роботодавця. Тому потрібно визначити сукупний розмір зарплати за основним місцем роботи та внутрішнім сумісництвом. Якщо отриманий результат в 2026 році менше ніж 4660 грн – застосовуємо пільгу.
ЄСВ. На зарплату працівника – зовнішнього сумісника нараховуємо ЄСВ за тими ж ставками, що і для основних працівників. Так, якщо сумісник є особою з інвалідністю, то застосовуємо ставку 8,41%, якщо це звичайна особа без інвалідності – 22%.
Вимога щодо ЄСВ з МЗП до зарплати зовнішніх сумісників не застосовується. Це прямо передбачено ч. 5 ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування».
Якщо це внутрішній сумісник, то для цілей ЄСВ з МЗП потрібно підсумувати загальний нарахований дохід за основним місцем роботи та внутрішнім сумісництвом. Якщо він буде менше розміру МЗП, потрібно донарахувати ЄСВ до МЗП. Про це роз’яснювали податківці.
Додаток 5. У разі прийняття, звільнення, переведення на іншу посаду / роботу працівника-сумісника, в графі 7 додатку 5 потрібно зазначати категорію застрахованої особи «2». При чому цю категорію зазначають як у разі прийняття на роботу за зовнішнім сумісництвом, так і за внутрішнім сумісництвом.
Крім того, для сумісників заповнюють графу 11. Для зовнішнього сумісництва в графі 11 слід проставити ознаку «0», для внутрішнього сумісника – «1». Інші графи заповнюйте в звичайному порядку.
Приклад 6. Працівника Марченко Василя Петровича з 15.04.2026 прийнято на роботу на посаду бухгалтера на умовах зовнішнього сумісництва.
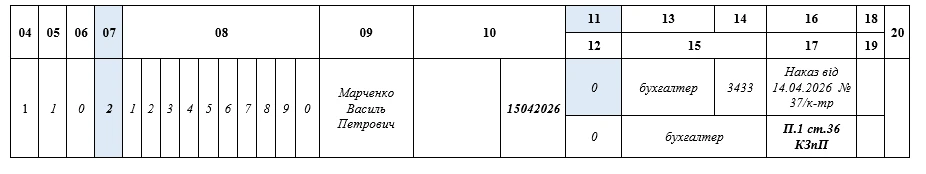
Додаток 4ДФ. Нарахована / виплачена зарплата працівника-сумісника відображається з ознакою доходу «101». У разі якщо працівник працює на підприємстві за внутрішнім сумісництвом, то нараховану зарплату за основним місцем роботи і внутрішнім сумісництвом показуйте в додатку 4ДФ в одному рядку загальною сумою із ознакою доходу «101».
У разі прийняття / звільнення зовнішнього сумісника в графі 7, 8 потрібно зазначити дату прийняття та звільнення відповідно.
Але зверніть увагу! Якщо ви приймаєте на роботу внутрішнього сумісника або звільняєте його з роботи, при цьому за основним місцем роботи він продовжує працювати, то графі 7 / 8 заповнювати не потрібно
Приклад 7. Працівника прийнято на роботу за зовнішнім сумісництвом з 15.04.2026. За квітень 2026 нараховано зарплату 9800 грн.

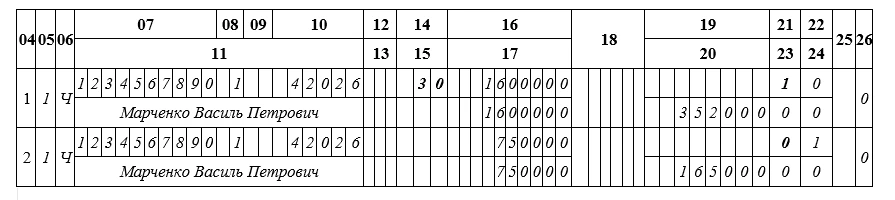
Додаток 1. Інформацію про доходи, нараховані працівнику-суміснику відображаємо в додатку 1. В графі 8 зазначаємо звичайну зарплатну категорію, якщо нарахована зарплата.
Якщо це працівник особа без інвалідності – використовуйте код категорії «01», якщо це працівник – особа з інвалідністю, до зарплати якої застосовується пільгова ставка 8,41%, то зазначайте категорію «02».
Обов’язково для сумісників в графі 21 «Ознака наявності трудової книжки (1 – так, 0 – ні)» зазначайте ознаку «0». Якщо суміснику встановлено неповний робочий час, то в графі 22 буде ознака «1», якщо повна зайнятість – ознака «0».
Якщо у вас працює внутрішній сумісник, то його зарплату показуйте в окремому рядку від доходів за основним місцем роботи. Але тут будьте уважні, заповнюючи графу 14. Вона буде заповнюватись тільки один раз, у рядку із зарплатою за основним місцем роботи.
Приклад 8. Марченко Василь Петрович працює у роботодавця за основним місцем роботи (повна зайнятість) та за внутрішнім сумісництвом (неповний робочий час). Зарплата за основним місцем роботи склала 16000 грн, за сумісництвом – 7500 грн.
Читайте більше:
Лікарняні сумісникам: приклади розрахунку
Сумісництво: оформлення та нюанси працевлаштування
З сумісництва на основне місце роботи чи навпаки: як заповнити Податковий розрахунок
Довідка про зарплату – обов’язкова умова для лікарняних за сумісництвом!
Суміщення посад: зразки заяви та наказу
Наказ про прийняття на роботу директора за сумісництвом на умовах неповного робочого дня
Заява про прийняття на роботу на умовах сумісництва директора
Працівник-сумісник у відрядженні за основним місцем роботи: що робити роботодавцю за сумісництвом
Повідомлення працівнику-суміснику про надання довідки про середню зарплату
Сумісництво та суміщення: відмінні риси
Шаблони та зразки документів:
Табель обліку використання робочого часу
Заява про прийняття на роботу на умовах сумісництва
Наказ про прийняття на роботу на умовах сумісництва (П-1)
Наказ про прийняття на роботу на умовах сумісництва
Заява про встановлення неповного робочого часу суміснику
Наказ про встановлення суміснику неповного робочого часу за заявою працівника
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки

Чи обов’язково складати графік відпусток, якщо на підприємстві працюють лише троє людей? Хто має право обирати зручний час для відпочинку та чи можна змінити вже затверджений графік? Про всі нюанси складання графіку відпусток на 2027 рік розповідає Мін'юст
ДПС роз’яснює, як платник податків може повідомити про технічні чи методологічні помилки в Електронному кабінеті. Звернення подається через меню «Листування з ДПС» із додаванням опису помилки та скріншота

Працівник, який планує здати кров або її компоненти, має право на увільнення від роботи у день медичного обстеження та донації, а також на додатковий день відпочинку зі збереженням середнього заробітку. Щоб правильно оформити таку відсутність, працівник подає письмову заяву, а роботодавець видає відповідний наказ. Розглянемо порядок оформлення та документи, які потрібні роботодавцю
Плануємо прийняти на роботу працівника на декретне місце (основна працівниця ось-ось має відкрити лікарняний). Як правильно все зробити? Чи потрібно укладати письмовий трудовий договір? Чи треба буде потім продовжувати наказ про прийняття на декретне місце, якщо основна працівниця після відпустки по вагітності та пологах візьме відпустку до 3-х років? Чи достатньо буде одного первинного наказу? Якщо потім треба буде звільняти цю працівницю, бо вийде основна, як це правильно зробити?
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи – платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Основні засоби, що перебувають на тимчасово окупованих територіях або в районах бойових дій, продовжують обліковуватися підприємством навіть за відсутності доступу до них. Сам факт неможливості доступу чи інформація про можливе знищення активу не означають його документально підтвердженої ліквідації. Розглянемо, як відображати такі основні засоби в бухгалтерському та податковому обліку, а також за яких умов можна нараховувати амортизацію
У ФОП відбувся ребрендинг: змінилося найменування господарської одиниці, але адреса та інші реєстраційні дані залишилися без змін. Які заяви та повідомлення необхідно подати до? Які позначки та дані потрібно зазначити у відповідних формах? Як після прийняття документів ДПС оновити найменування господарської одиниці у сервісі «Вчасно.Каса», щоб нова назва відображалася у фіскальних чеках?
Податківці пояснили, що в Електронному кабінеті можна шукати ПН/РК за заданими параметрами та вивантажувати результати у форматі XLS. Підсумкові результати за вибраним переліком операцій можна визначити, зокрема, за допомогою Microsoft Excel
Яка відповідальність передбачена за несплату або несвоєчасну сплату внеску на підтримку працевлаштування осіб з інвалідністю? Розмір штрафів, пені та санкції за неподання звітності – у роз’ясненні ДПС