🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Статистичні звіти
11.02.2026
Звіт про промислову продукцію за формою №1П-НПП (річна): інструкція заповнення
З’ясуємо кому, в які строки та спосіб звітувати за формою №1П-НПП (річна). Також підкажемо, як заповнити звіт про виробництво та реалізацію промислової продукції і що буде за його неподання
Хто подає звіт про промислову продукцію за формою №1П-НПП (річна)
Річний звіт про виробництво та реалізацію промислової продукції, за формою №1П-НПП (далі – Звіт) подають юридичні особи, відокремлені підрозділи юридичних осіб, які займаються промисловою діяльністю.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
В які строки подає звіт про промислову продукцію за формою №1П-НПП (річна)
Звіт подають щороку не пізніше 28 лютого.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати звіт про промислову продукцію за формою №1П-НПП (річна)
Підприємства подають форму №1П-НПП (річна) до:
- територіального органу Держстату;
- Держстату стосовно промпродукції, відомості щодо якої мають обмежений режим доступу.
Яка відповідальність за неподання форми №1П-НПП (річна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Форма, за якою звітують про виробництво та реалізацію промислової продукції
Із 1 січня 2026 року про виробництво та реалізацію промислової продукції звітуйте за формою, затвердженою наказом Держстату від 24.03.2025 №50.
Завантажити бланк: Звіт про виробництво та реалізацію промислової продукції. Форма №1П-НПП (річна).
Який порядок заповнення звіту про промислову продукцію за формою №1П-НПП (річна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 24.06.2025 №19.1.2-12/18-25.
У формі показуйте:
- кількість виробленої промислової продукції (товарів, робіт, послуг; на власних або орендованих потужностях; із власної сировини та/або сировини замовника) (валове виробництво);
- вартість робіт із перероблення сировини замовника;
- вартість промислових послуг (оброблення продукції, ремонт та технічне обслуговування, установлення та монтаж);
- кількість і вартість реалізованої промислової продукції, виробленої із власної сировини.
У межах договору про спільну діяльність показники форми мають містити дані сторони договору, на потужностях якої (власних чи орендованих) вироблено продукцію, і охоплюють загальний обсяг її виробництва.
Дані замовників, які вступають у договірні відносини з підрядниками щодо виконання частини виробничого процесу або навіть повного виробничого процесу виробництва промислової продукції, форма не вміщує. Показники форми не містять інформацію про промислову продукцію (товари, роботи, послуги), вироблену за межами території України.
Показники за видами промислової продукції щодо назви виду продукції, одиниці вимірювання та коду продукції ідентифіковані у Звіті відповідно до Номенклатури продукції промисловості (далі – НПП) за позиціями, які мають річну періодичність (позначки «м, р» або «р» у графі 4 НПП).
На замітку! Показники форми містять дані за звітний рік у цілому по підприємству (юридичній особі, відокремленому підрозділу)
Звіт заповнюйте на підставі даних первинних документів, які фіксують факт здійснення господарської операції. Форма має відображати показники, сформовані з використанням регістрів бухгалтерського обліку, Плану рахунків бухгалтерського обліку, затвердженого наказом Мінфіну від 30.11.1999 №291, або спрощеного Плану рахунків, затвердженого наказом Мінфіну від 19.04.2001 №186, національних положень (стандартів) бухгалтерського обліку, міжнародних стандартів бухгалтерського обліку й фінансової звітності.
При цьому зазначайте показники форми:
- «Вартість робіт із перероблення сировини замовника», «Вартість промислових послуг», «Вартість реалізованої продукції, виробленої із власної сировини» – у тисячах гривень (з одним десятковим знаком після коми);
- «Кількість виробленої продукції (товарів, робіт, послуг)», «Кількість виробленої продукції із сировини замовника», «Кількість реалізованої продукції, виробленої із власної сировини» залежно від зазначеної у графі 3 НПП одиниці вимірювання продукції:
- за одиницями вимірювання «елемент», «пара», «штука» у цілих числах;
- за іншими одиницями вимірювання в числах з одним десятковим знаком після коми.
Рядки для пояснення можуть містити інформацію за попередні роки щодо показників форми у випадку неправильного відображення продукції за позиціями НПП та інших викривлень і уточнень. Якщо відображаєте пояснення щодо уточнення (виправлення) даних за попередній звітному рік (роки), то зазначайте рік, назву показника, код продукції за НПП, одиницю вимірювання продукції за НПП, назву регіону (область, місто Київ) та дані (уточненні, виправлені) щодо яких надаєте ці пояснення та навпаки.
Інформацію щодо промислової продукції, відомості про яку мають обмежений режим доступу, який визначено і проставлено відповідно до вимог чинного законодавства, підприємство надає окремим бланком в електронній формі на оптичних дисках CD/DVD R/RW із дотриманням вимог нормативно-правових актів щодо охорони державної таємниці та службової інформації.

На замітку! У випадку відсутності даних зазначайте будь-яку з наведених на бланку причин
Показники форми №1П-НПП (річна) включають дані в розрізі регіонів про виробництво та реалізацію промислової продукції за видами за НПП. Ідеться, зокрема, про інформацію щодо виробленої та реалізованої промислової продукції при здійсненні підприємством виробничої діяльності як у межах регіону місцезнаходження (юридична адреса), так і в іншому регіоні (регіонах), ніж його місцезнаходження.
Дані про виробництво та реалізацію промислової продукції за видами за НПП зазначають окремо за кожним регіоном, у якому підприємство здійснює виробничу діяльність, із зазначенням його назви (область, місто Київ) та коду території за Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад (далі – КАТОТТГ) (перший рівень кодифікації). Код території за КАТОТТГ визначається автоматично (вибір із довідника).
Якщо відобразили вид промислової продукції за НПП (назва, одиниця вимірювання та код), то відображають назву регіону (область, місто Київ) і відповідний код території (КАТОТТГ) та навпаки.
Увага! За видами промислової продукції, які мають однакову назву та різні одиниці вимірювання, показники форми мають містити дані окремо по кожному коду НПП у розрізі регіонів. Якщо за показниками Звіту за видами промислової продукції, які мають однакову назву та різні одиниці вимірювання, відображено дані по одній одиниці вимірювання, то можна відобразити дані по іншій одиниці вимірювання
Зважте, що показники форми містять інформацію за видами промислової продукції за НПП (назва, одиниця вимірювання та код), які можуть повторюватися в разі виробництва та/або реалізації продукції на території різних регіонів і не повторюються при виробництві та/або реалізації продукції в межах одного регіону.

Охарактеризуємо вміст кожної з граф Звіту.
Графа 1 «Кількість виробленої продукції (товарів, робіт, послуг)» за позиціями НПП, які відображені в натуральному вираженні, містить дані про кількість виробленої продукції (валове виробництво) (у т. ч. супутньої, побічної), уключаючи продукцію, призначену для подальшого перероблення на власному підприємстві (внутрішньозаводський оборот), та продукцію, вироблену для власних потреб підприємства. Показник уміщує дані щодо кількості виробленої продукції із сировини замовника.
Графа 1 за позиціями НПП, які відображені у вартісному вираженні:
- у разі виробництва продукції із власної сировини (власного виробництва, купованої: вітчизняної, імпортної) містить вартість валового виробництва за ціною продажу франко-завод, за якою її було реалізовано у звітному періоді, про що зазначено в оформлених як підстава для розрахунків з покупцями (замовниками) документах (без ПДВ, акцизу, інших непрямих податків, знижок з ціни продажу), уключаючи витрати на пакування продукції, які можуть сплачуватись окремо (у тому числі вартість тари власного виробництва та/або купованої, крім вартості зворотної тари), без окремо сплачених витрат на транспортування продукції. За продукцією, виробленою для власних потреб підприємства або призначеною для подальшого перероблення на підприємстві, а також нереалізованою продукцією, уміщують дані за ціною, за якою її можна було б реалізувати у звітному періоді (або за ціною її останньої реалізації, але не нижчою фактичної собівартості);
- у разі виробництва продукції із сировини замовника та/або виконанні послуг з оброблення продукції (купованої, наданої замовником) містить вартість виконаних робіт з перероблення та/або оброблення, уключаючи вартість витрачених допоміжних матеріалів підприємства-виробника, які необхідні йому для виконання цих робіт, без вартості сировини замовника та/або вартості продукції купованої, наданої замовником для оброблення;
- у разі виконання послуг з ремонту й технічного обслуговування містить вартість виконаних робіт з ремонту й технічного обслуговування без вартості запасних частин (власного виробництва, купованих, наданих замовником) та вартості витрачених допоміжних матеріалів, без вартості ремонту власного виробничого обладнання, який здійснює відповідний підрозділ підприємства;
- у разі виконання послуг з установлення та монтажу купованих та/або наданих замовником складових частин (компонентів) містить вартість виконаних робіт з установлення та монтажу, уключаючи вартість витрачених допоміжних матеріалів (зокрема елементів кріплення), без вартості складових частин (компонентів).
Графа 2 «Кількість виробленої продукції із сировини замовника» за позиціями НПП, які відображені в натуральному вираженні, включає дані щодо кількості промислової продукції, виробленої із сировини замовника. Показник не містить інформацію за позиціями НПП, які відображені у вартісному вираженні.
За позиціями НПП, які відображені в натуральному вираженні, дані за показником щодо кількості виробленої продукції із сировини замовника можуть бути меншими або дорівнювати даним за показником щодо кількості виробленої продукції (товарів, робіт, послуг). Якщо відображено дані за видами промислової продукції за показником щодо кількості виробленої продукції із сировини замовника, то відображено дані за відповідними позиціями НПП за показником щодо вартості робіт із перероблення сировини замовника.
Графа 3 «Вартість робіт із перероблення сировини замовника» вміщує дані щодо вартості виконаних робіт із виробництва продукції із сировини, наданої замовником, за ціною продажу, зазначеною в оформлених як підстава для розрахунку із замовником документах (без ПДВ, акцизу, інших непрямих податків, знижок з ціни продажу). Показник містить дані щодо вартості витрачених допоміжних матеріалів підприємства-виробника, які необхідні йому для виконання робіт з перероблення сировини замовника, та не включає вартість сировини, наданої замовником для перероблення. Показник не містить вартість виконаних робіт з оброблення продукції (купованої, наданої замовником), ремонту й технічного обслуговування, установлення та монтажу купованих та/або наданих замовником складових частин (компонентів).
У випадку виробництва основної і супутньої та/або побічної продукції із сировини замовника показник може містити за відповідними позиціями НПП розподілену загальну вартість виконаних робіт з перероблення (обумовлену в договорі щодо перероблення сировини) залежно від співвідношення цін, за якими ці види продукції можна було б реалізувати при їх виробництві із власної сировини (власного виробництва, купованої).
За видами промислової продукції, які мають однакову назву та різні одиниці вимірювання, дані за показником щодо вартості робіт із перероблення сировини замовника за однією одиницею вимірювання дорівнюють даним за цим показником за іншою одиницею вимірювання. Якщо відображено дані за видами промислової продукції за показником щодо вартості робіт із перероблення сировини замовника, то за відповідними позиціями НПП, які відображені в натуральному вираженні, відображено дані за показником щодо кількості виробленої продукції із сировини замовника. За позиціями НПП, які відображені в вартісному вираженні, дані за показником щодо вартості робіт із перероблення сировини замовника можуть бути меншими або дорівнювати даним за показником щодо кількості виробленої продукції (товарів, робіт, послуг).

Графа 4 «Вартість промислових послуг» включає дані щодо вартості виконаних робіт за ціною продажу, зазначеною в оформлених як підстава для розрахунку із замовником документах (без ПДВ, акцизу, інших непрямих податків, знижок з ціни продажу):
- у разі виконання послуг з оброблення продукції (купованої, наданої замовником) містить вартість виконаних робіт з оброблення, уключаючи вартість витрачених допоміжних матеріалів підприємства-виробника, які необхідні йому для виконання цих робіт, без вартості продукції купованої, наданої замовником для оброблення;
- у разі виконання послуг з ремонту й технічного обслуговування містить вартість виконаних робіт з ремонту й технічного обслуговування без вартості запасних частин (власного виробництва, купованих, наданих замовником) та вартості витрачених допоміжних матеріалів, без вартості ремонту власного виробничого обладнання, який здійснює відповідний підрозділ підприємства;
- у разі виконання послуг з установлення та монтажу купованих та/або наданих замовником складових частин (компонентів) містить вартість виконаних робіт з установлення та монтажу, уключаючи вартість витрачених допоміжних матеріалів (зокрема елементів кріплення), без вартості складових частин (компонентів).
Якщо відображено дані за позиціями НПП за показником щодо вартості промислових послуг, то відображено дані за відповідними позиціями НПП за показником щодо кількості виробленої продукції (товарів, робіт, послуг). Дані за показником щодо вартості промислових послуг можуть дорівнювати даним за показником щодо кількості виробленої продукції (товарів, робіт, послуг).

Графа 5 «Кількість реалізованої продукції, виробленої із власної сировини» за позиціями НПП, які відображені в натуральному вираженні, уміщує дані щодо кількості реалізованої продукції, виробленої (незалежно від періоду виробництва) із власної сировини (власного виробництва, купованої: вітчизняної, імпортної), відповідно до оформлених як підстава для розрахунків з покупцями (замовниками) документів. Показник не містить інформацію за позиціями НПП, які відображені у вартісному вираженні.
Якщо відображено дані за видами промислової продукції за показником щодо кількості реалізованої продукції, виробленої із власної сировини, то відображено дані за відповідними позиціями НПП за показником щодо вартості реалізованої продукції, виробленої із власної сировини.
Графа 6 «Вартість реалізованої продукції, виробленої із власної сировини» уміщує дані про вартість реалізованої у звітному році продукції, виробленої (незалежно від періоду виробництва) із власної сировини (власного виробництва, купованої: вітчизняної, імпортної), за ціною продажу франко-завод, про що зазначено в оформлених як підстава для розрахунків з покупцями (замовниками) документах (без ПДВ, акцизу, інших непрямих податків, знижок з ціни продажу), уключаючи витрати на пакування продукції, які можуть сплачуватися окремо (у тому числі вартість тари власного виробництва та/або купованої, крім вартості зворотної тари), без окремо сплачених витрат на транспортування продукції. Показник не містить вартість виконаних робіт із перероблення сировини замовника, оброблення продукції (купованої, наданої замовником), ремонту й технічного обслуговування, установлення та монтажу купованих та/або наданих замовником складових частин (компонентів).
За видами промислової продукції, які мають однакову назву та різні одиниці вимірювання, дані за показником щодо вартості реалізованої продукції, виробленої із власної сировини, за однією одиницею вимірювання дорівнюють даним за цим показником за іншою одиницею вимірювання. Якщо відображено дані за видами промислової продукції за показником щодо вартості реалізованої продукції, виробленої із власної сировини, то за відповідними позиціями НПП, які відображені в натуральному вираженні, відображено дані за показником щодо кількості реалізованої продукції, виробленої із власної сировини.
Важливо! Показники у графах «Кількість виробленої продукції (товарів, робіт, послуг)», «Кількість виробленої продукції із сировини замовника», «Кількість реалізованої продукції, виробленої із власної сировини» за позиціями НПП, які відображені в кілограмах, тоннах тощо, мають містити дані про чисту вагу продукції без ваги пакувального матеріалу
Форма містить також інформацію про послуги з оброблення продукції, зокрема фарбування, вибілювання, оздоблення, сушіння, просочування, нанесення покриттів, поліграфічні роботи тощо, які не передбачають перетворення продукції в інший вид. Тож відображайте у разі виконання:
- робіт з оброблення та нанесення покриттів на метали – дані щодо оброблення купованої та/або наданої замовником продукції;
- робіт з оброблення продукції власного виробництва (частина виробничого процесу) – дані за відповідними позиціями НПП щодо виробництва готової продукції та її реалізації, уключаючи вартість такого оброблення;
- робіт із друкування на папері та/або картоні – дані як і при виробництві продукції (продукція віддрукована).
За позиціями НПП, у яких відображені деталі із пластмас для машин, устатковання, транспортних засобів, апаратури й приладів тощо, та деталі, отримані способом лиття, кування, об’ємного штампування, листового штампування, порошкової металургії, механічного (у тому числі токарного) оброблення, у Звіті зазначайте інформацію про напівфабрикати (виливки, заготовки та ін.), тобто продукцію, яка підлягає подальшій обробці або використовується як складова частина іншого складнішого виду продукції. За такими позиціями показники форми щодо виробництва (зокрема для власних потреб, на замовлення тощо) і реалізації уміщують дані як і при виробництві готової продукції залежно від одиниці вимірювання продукції відповідно до НПП та від використаної сировини.
На замітку! Для готових литих виробів та напівфабрикатів, які були піддані подальшій обробці, передбачені відповідні позиції НПП
У Звіті також вказуйте дані про обсяги виробництва та реалізації запасних частин власного виробництва, на які виставлено рахунки в акті виконаних робіт з ремонту й технічного обслуговування, за відповідними позиціями НПП.
При установленні та монтажу складових частин (компонентів) власного виробництва за відповідними позиціями НПП показники форми мають містити дані про виробництво цих складових частин (компонентів) та їх реалізацію, яка включає вартість установлення, монтажу, витрачених допоміжних матеріалів (зокрема елементів кріплення).
Щодо обсягів виробництва та реалізації готової продукції звітуйте:
- у разі виробництва продукції із тривалим циклом виробництва;
- у випадку здійснення підприємством складання продукції з купованих комплектуючих.
До Звіту не включайте інформацію щодо видів економічної діяльності, які не належать до промисловості, та яка, зокрема, не охоплює:
- закупівлю, очищення, охолодження та теплове оброблення молока для подальшої його реалізації молокопереробним підприємствам;
- перепродаж матеріалів, напівфабрикатів, виробів (у тому числі запасних частин, лікарських засобів «in bulk»), які закуплені підприємством (навіть при здійсненні перевірки їх якості, розливі у пляшки, розфасуванні, пакуванні, маркуванні та інших подібних операціях);
- ремонт автотранспортних засобів, крім відновлення протектора шин, і капітальний ремонт шин;
- ремонт комп’ютерів, побутових виробів (у тому числі електронної апаратури побутового призначення для приймання, записування, відтворювання звуку й зображення) і предметів особистого вжитку.
Як виправляти помилки у Звіті за формою №1П-НПП (річна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» (п. 4 ч. 1 ст. 17) (далі – Закон №2524);
- Положення про Державну службу статистики України, затвердженого постановою КМУ від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати звіт про промислову продукцію за формою №1П-НПП (річна)
Починаючи з 1 січня 2023 року статзвіти подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №1П-НПП (річна) передбачений код шаблону S0403517, чинний зі звіту за 2025 рік.
Довідник за темою:
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Звіт про виробництво та реалізацію промислової продукції. Форма №1П-НПП (річна)
Е-сервіс
28.09.2026
Власник і орендар перевіряють одне одного: як Дія.Підпис змінює оренду житла
Сервіс оренди MYFREEDOM Rent запровадив взаємну верифікацію власників житла та орендарів через Дія.Підпис. Після підтвердження особи повторно проходити верифікацію для наступних бронювань не потрібно протягом 90 днів
Державний нагляд
28.09.2026
Майже 9 із 10 перевірок тарифів на ЖКП – із порушеннями: споживачам повернуть 92,67 млн грн
За 8 місяців 2026 року Держпродспоживслужба провела 140 позапланових перевірок правильності формування, встановлення та застосування тарифів на житлово-комунальні послуги. Порушення виявили у 88,6% випадків, за результатами перевірок надавачів послуг зобов’язали провести перерахунки та повернути споживачам 92,67 млн грн
Документообіг, первинні документи
28.09.2026
Знищення первинних та інших документів на підприємстві
Збереження документів – важлива складова управління підприємствами та організаціями. Проте рано чи пізно виникає необхідність знищити первинні документи, терміни зберігання яких спливли. У статті розглянемо, як правильно організувати цей процес із врахуванням законодавчих вимог. Адже дотримання встановленого порядку знищення документів забезпечить правову безпеку підприємства та уникнення ризиків під час перевірок
Е-сервіс
28.09.2026
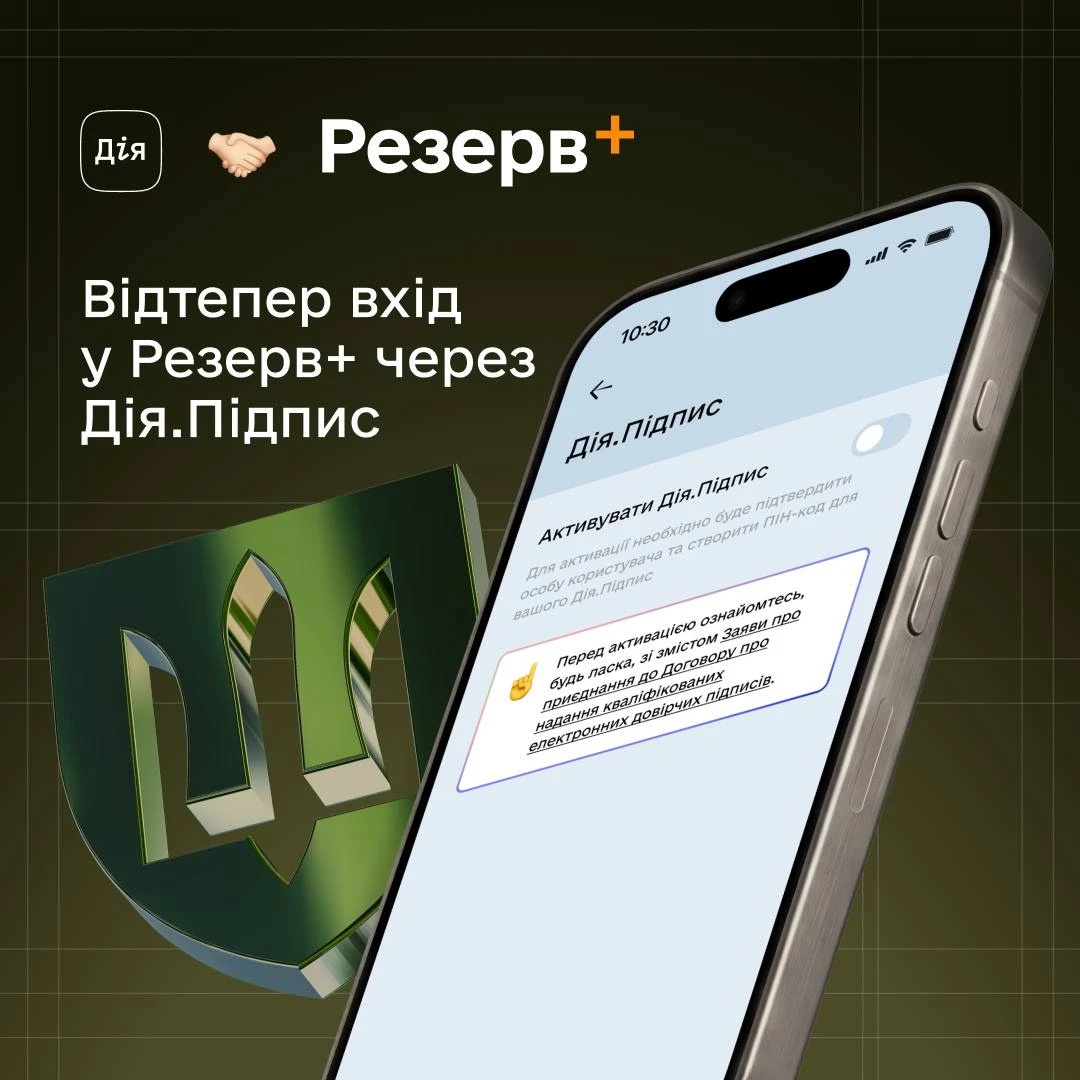
Резерв+ додав авторизацію через Дія.Підпис: як увійти в застосунок з 25 вересня
У Резерв+ з’явилася можливість авторизації через Дія.Підпис – на екрані входу потрібно обрати «Увійти через Дію», підтвердити авторизацію в застосунку Дія та повернутися до Резерв+. Водночас вхід через BankID залишається доступним, а для авторизації через Дію необхідний активний Дія.Підпис
ПДВ
27.09.2026
Облік паперу, папок, ручок та інших ТМЦ як «Канцтовари»: чи буде проблема при перевірці
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Перевірки, штрафи
27.09.2026
Позаплановий контроль за захистом прав споживачів: які умови діють під час воєнного стану
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
Документообіг, первинні документи
27.09.2026
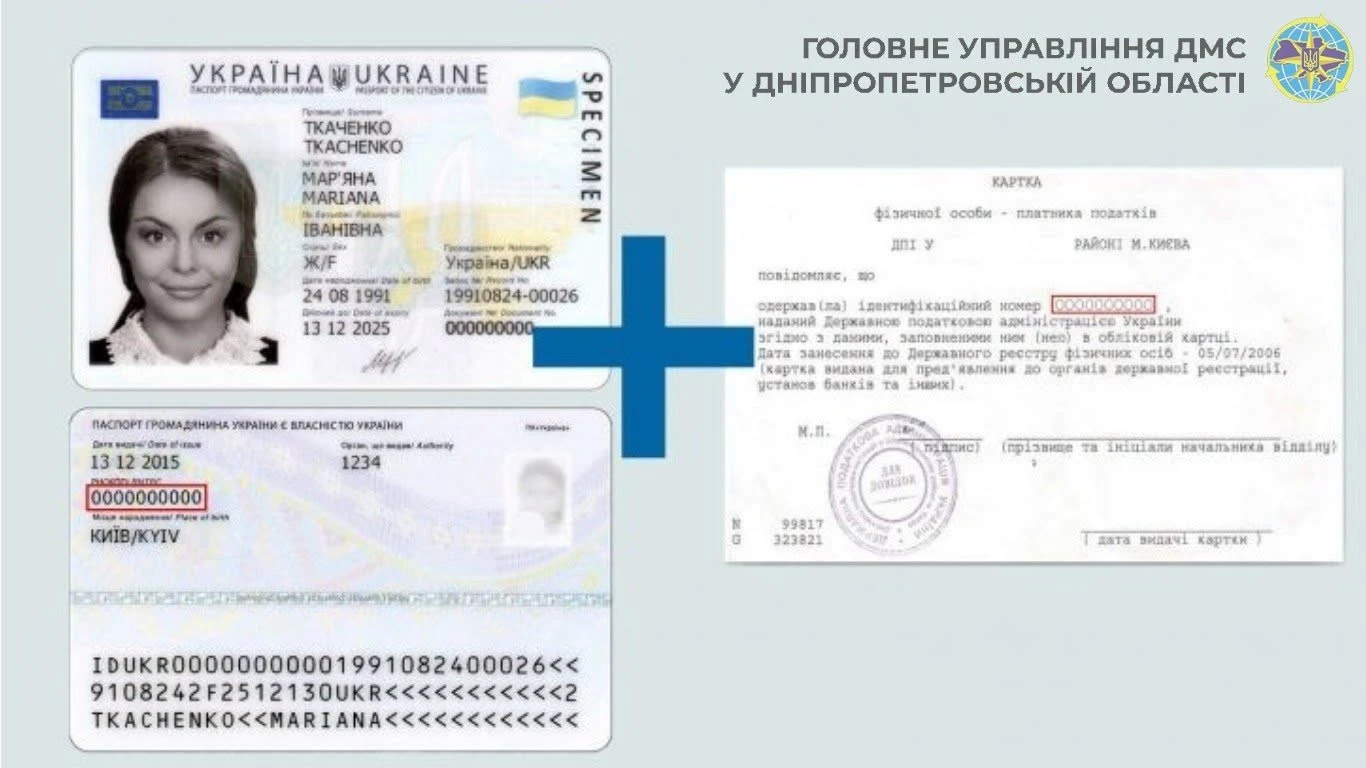
Ідентифікаційний код у паспорті-ID: де його зазначають та чи потрібна довідка
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Медицина
27.09.2026
Інсульт: як пройти реабілітацію безоплатно та де отримати допомогу
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Цільове фінансування
27.09.2026
7 запитань про «Власну справу 2.0»: хто може отримати до 2,5 млн грн
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
Судова практика
27.09.2026
Подарував депозит перед смертю: чи перейдуть гроші дочці, пояснив Верховний Суд
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Трудові книжки, ЕТК
26.09.2026
У трудовій книжці немає попереднього запису: чи можна внести запис про прийняття на роботу
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?
Перевірки, штрафи
26.09.2026
Планова перевірка починається у вересні 2026: чи правомірно перевіряти 2020–2022 роки
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?
Будівництво
26.09.2026
6 відмов у видачі МУО визнано необґрунтованими: ДІАМ про перші результати оскарження
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа
Працевлаштування, переведення
26.09.2026
10 поширених помилок під час пошуку роботи: поради Державної служби зайнятості
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці
Судова практика
26.09.2026
Як ділять майно подружжя: ВС зібрав актуальну судову практику в одному огляді
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності
Е-сервіс
26.09.2026
«Шлюб онлайн»: вдови та вдівці тепер можуть одружитися дистанційно
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС
Освіта
26.09.2026
Як організувати харчування учнів у 2026–2027 навчальному році: документи, закупівлі та вимоги до їдалень
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів