Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Статистичні звіти
22.10.2026
Звіт про обсяги реалізованих послуг за формою №1-послуги (квартальна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-послуги (квартальна). Також підкажемо, як заповнити Звіт про обсяги реалізованих послуг і що буде за його неподання
Хто подає Звіт про обсяги реалізованих послуг за формою №1-послуги (квартальна)
Квартальний звіт про обсяги реалізованих послуг за формою №1-послуги (далі – Звіт) заповнюють та подають юридичні особи, відокремлені підрозділи юридичних осіб за переліком, визначеним Держстатом.
Ідеться про респондентів, що надають ринкові нефінансові послуги та за основним видом економічної діяльності за КВЕД належать до секцій:
- H «Транспорт, складське господарство, поштова та кур'єрська діяльність»;
- І «Тимчасове розміщування й організація харчування»;
- J «Інформація та телекомунікації»;
- L «Операції з нерухомим майном»;
- М «Професійна, наукова та технічна діяльність» (крім 70.1, 72, 75);
- N «Діяльність у сфері адміністративного та допоміжного обслуговування».
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Які строки подання Звіту за формою №1-послуги (квартальна)
Звіт подають не пізніше 25-го числа місяця, наступного за звітним кварталом.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про обсяги реалізованих послуг за формою №1-послуги (квартальна)
Звіт подають до територіального органу Держстату.
Яка відповідальність за неподання Звіту за формою №1-послуги (квартальна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу про адміністративні правопорушення (КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП)
Форма, за якою звітують про обсяги реалізованих послуг
Із 2026 року про обсяги реалізованих послуг звітують за формою, затвердженою наказом Держстату від 27.06.2025 №107.
Завантажити бланк:
Звіт про обсяги реалізованих послуг. Форма №1-послуги (квартальна)
Який порядок заповнення Звіту за формою №1-послуги (квартальна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 30.06.2025 №19.1.2-12/29-25.
Джерелами інформації для заповнення форми є дані первинної облікової документації:
1) для підприємств, організацій згідно з планом рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій / суб’єктів малого підприємництва рахунки бухгалтерського обліку:
- 70 «Доходи від реалізації»;
- 71 «Інший операційний дохід»;
- 74 «Інші доходи»;
2) для бюджетних установ згідно з планом рахунків бухгалтерського обліку в державному секторі рахунок бухгалтерського обліку
– 71 «Доходи від реалізації продукції (робіт, послуг)» субрахунків:
- 7111 (7121) «Дохід від реалізації продукції (робіт, послуг)»;
- 7131 «Доходи державного бюджету від наданих послуг».
До форми заносять дані за кожний квартал звітного року окремо та не включають величину коригування за попередні квартали.
На замітку! Одиницею вимірювання показників форми є тисячі гривень та мають формат представлення в числах з одним десятковим знаком після коми
Обсяг реалізованих послуг (уключаючи ПДВ) має містити інформацію про обсяг реалізованих послуг за ціною продажу виконаних і реалізованих за межі підприємства послуг, що зазначено в оформлених як підстава для розрахунків із покупцями (замовниками) документах (уключаючи послуги за бартерним контрактом), з урахуванням непрямих податків (ПДВ, збори, рентні платежі тощо).
Обсяг реалізованих послуг враховує:
- вартість робіт, що виконувалися підрядниками (субпідрядниками), з урахуванням вартості послуг, виробництво яких здійснювалось на умовах надання підряднику (субпідряднику) давальницької сировини;
- вартість послуг, реалізованих за межі підприємства або своїм працівникам (членам їх сімей) на комерційній основі;
- вартість транспортних, пакувальних та інших робіт (компенсуються за рахунок покупця);
- вартість послуг із доходів від торгових марок, патентів тощо.
Обсяг реалізованих послуг не враховує:
- вартість послуг для внутрішніх потреб підприємства;
- суму отриманих субсидій і дотацій на виробництво;
- суму попередньої оплати послуг;
- авансові платежі;
- знижки, надані покупцям;
- надходження, що належать третім особам (іншим підприємствам), тобто в разі виконання підприємством посередницьких функцій, в обсязі реалізованих послуг відображається лише маржа за посередництво.
У рядку 01 «Усім споживачам» у графі 1 відображають обсяг реалізованих послуг, уключаючи ПДВ, у графі 2 – обсяг реалізованих послуг без ПДВ.
У рядку 02 «у тому числі населенню» у графі 1 показують обсяг послуг, реалізованих населенню (уключаючи ПДВ). Не включає обсяг послуг наданих фізичним особам-підприємцям.
У рядку 01 у графі 2 «Обсяг реалізованих послуг (без ПДВ)» здійснюють розподіл обсягу реалізованих послуг усім споживачам по місяцях звітного кварталу.
У поміч вам також – інфостенди фахівців органів статистики (рис. 1–3).
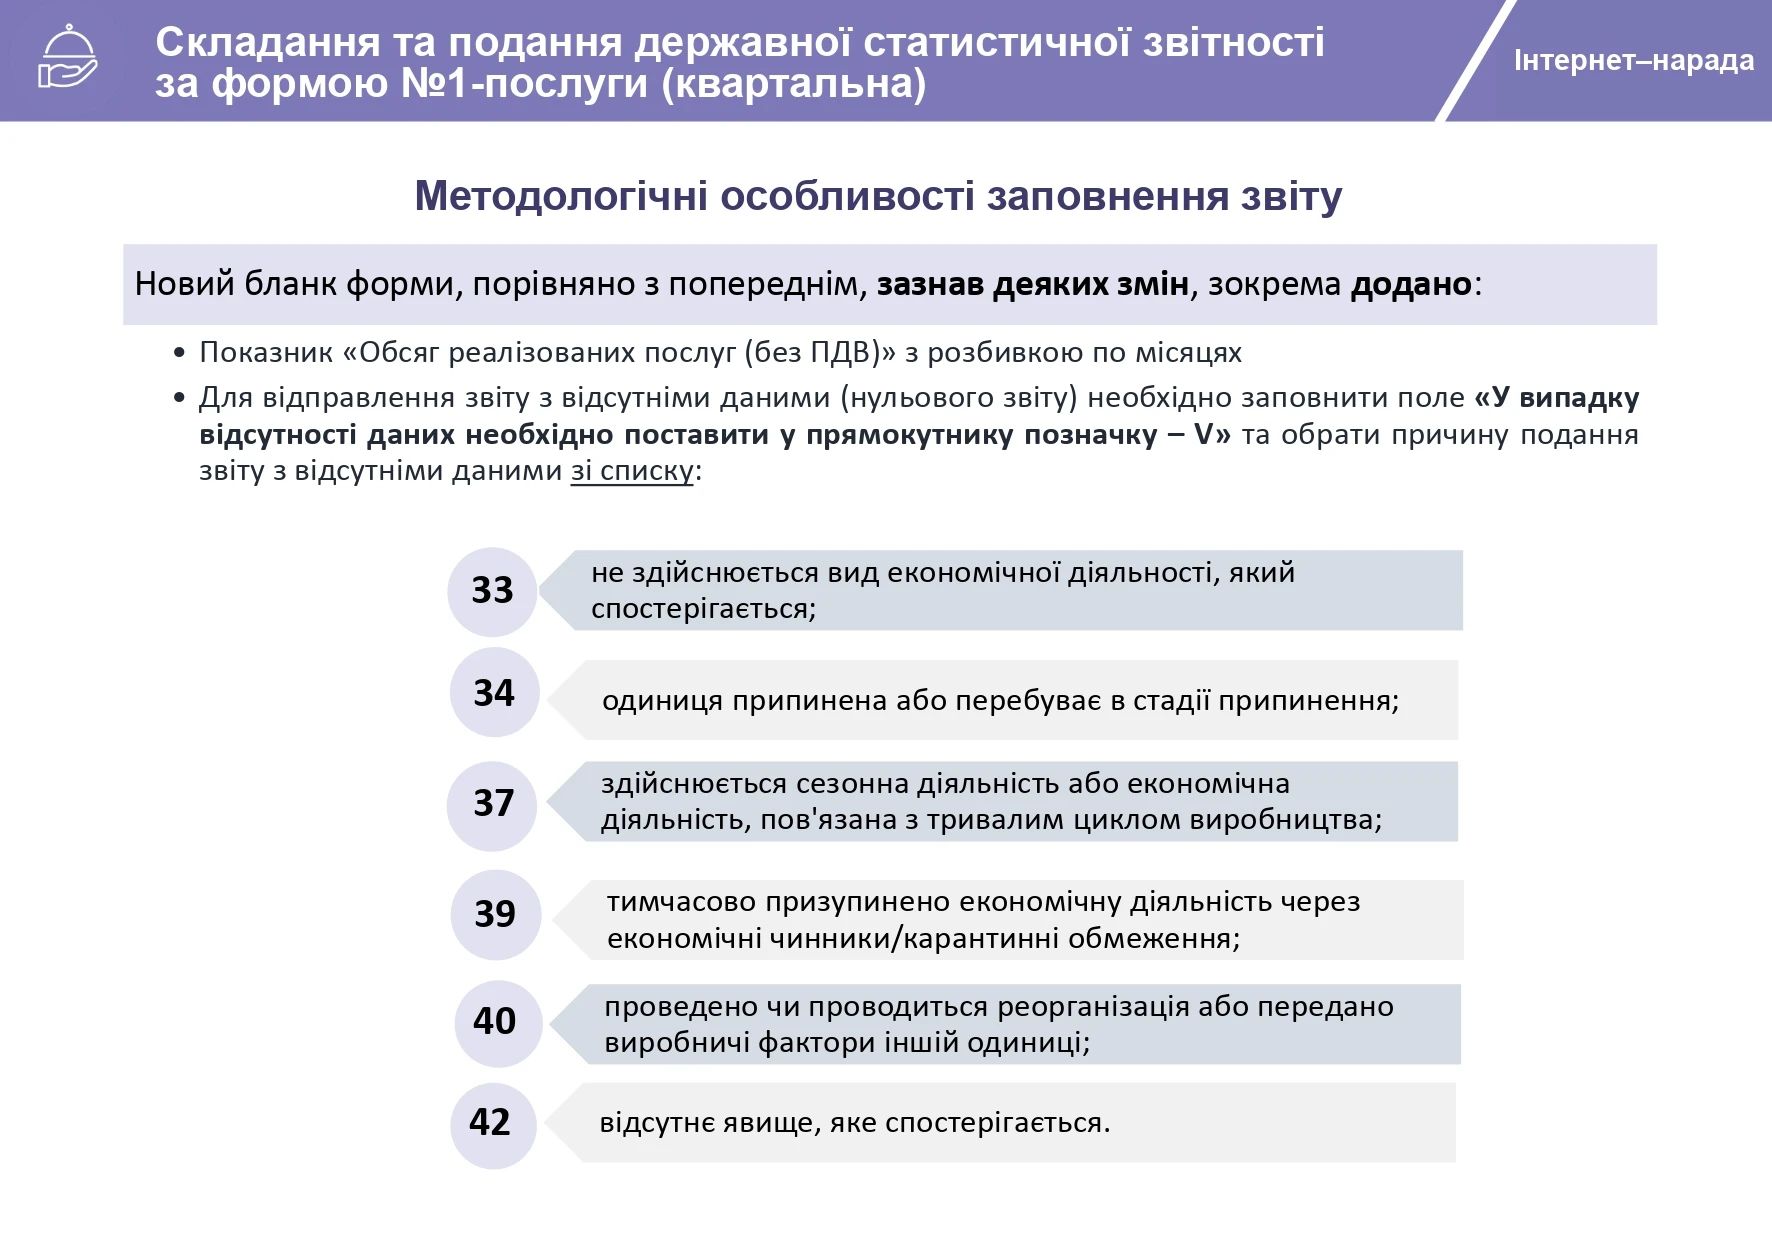
Рис. 1
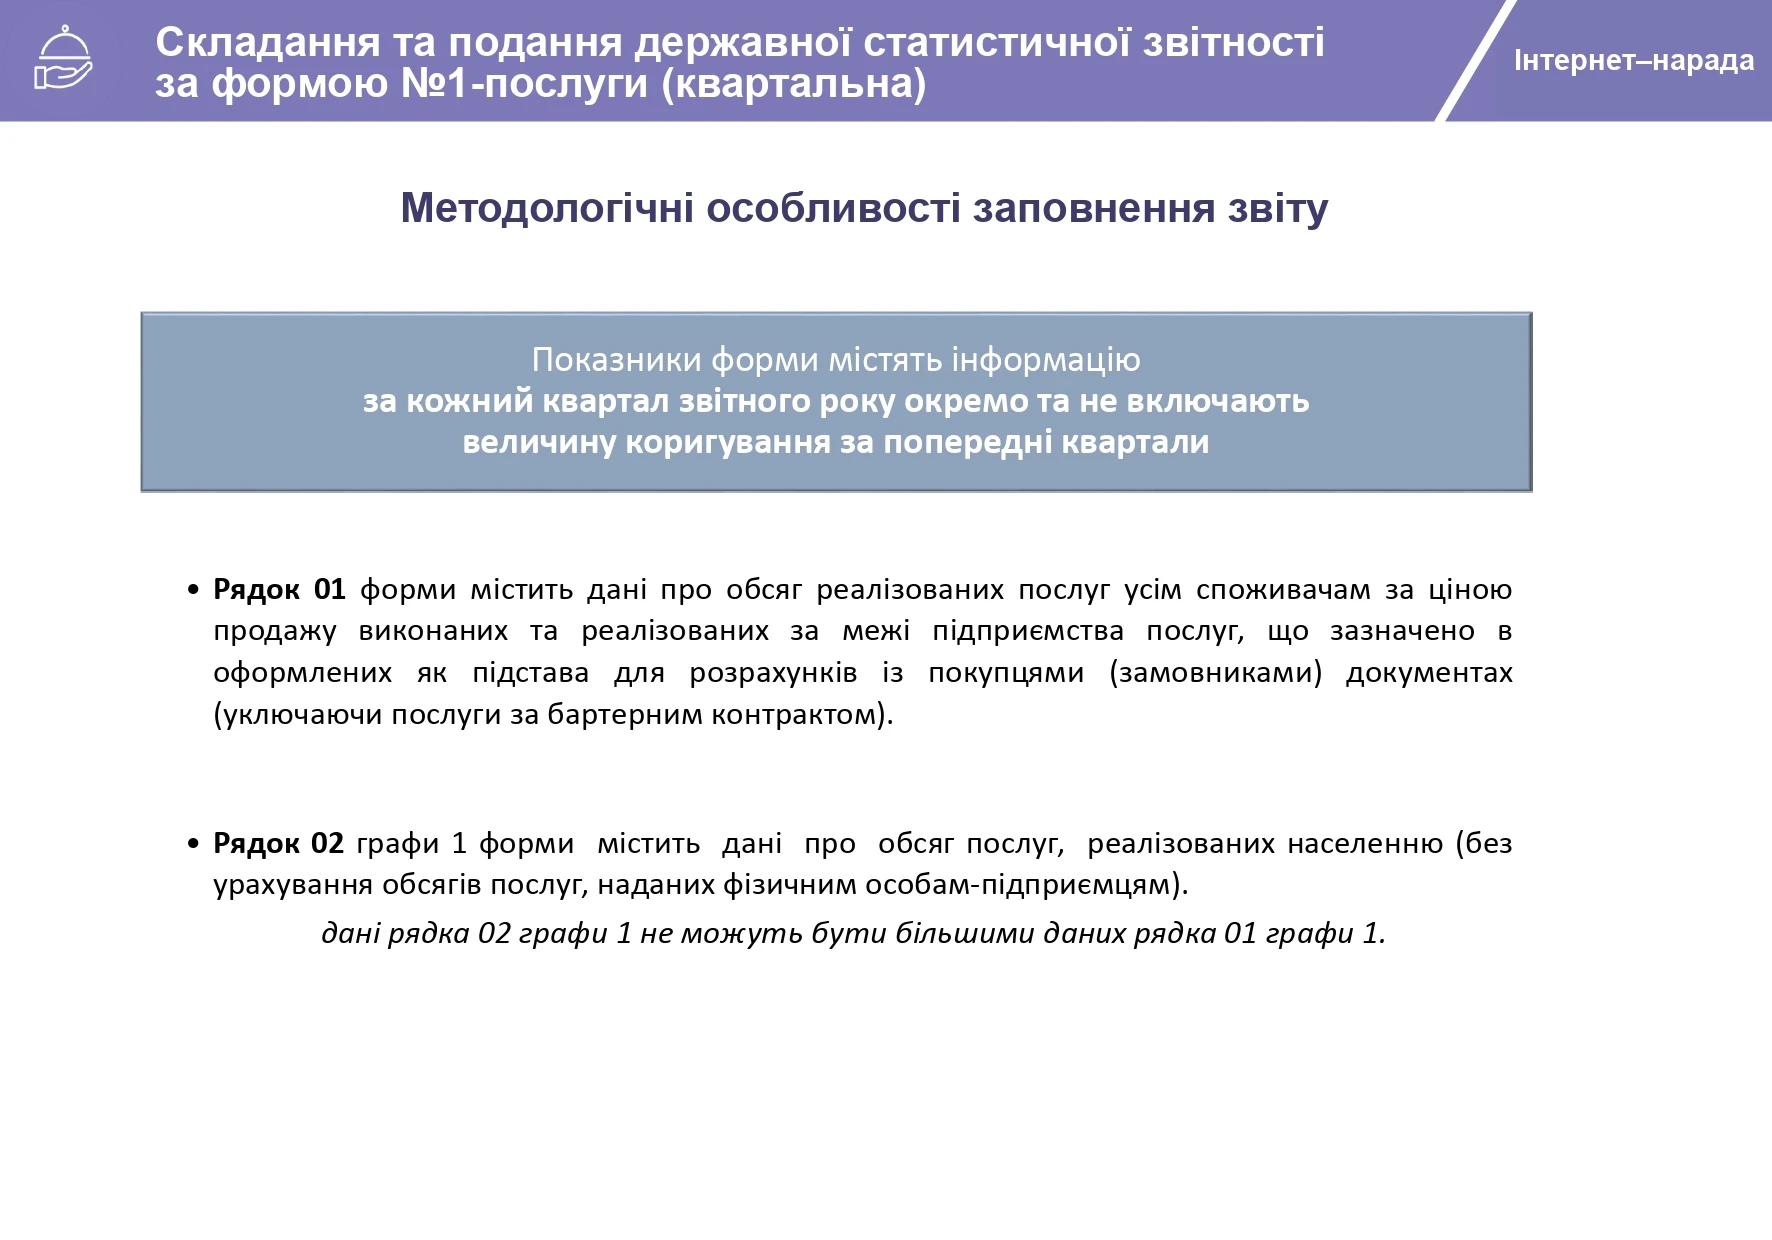
Рис. 2
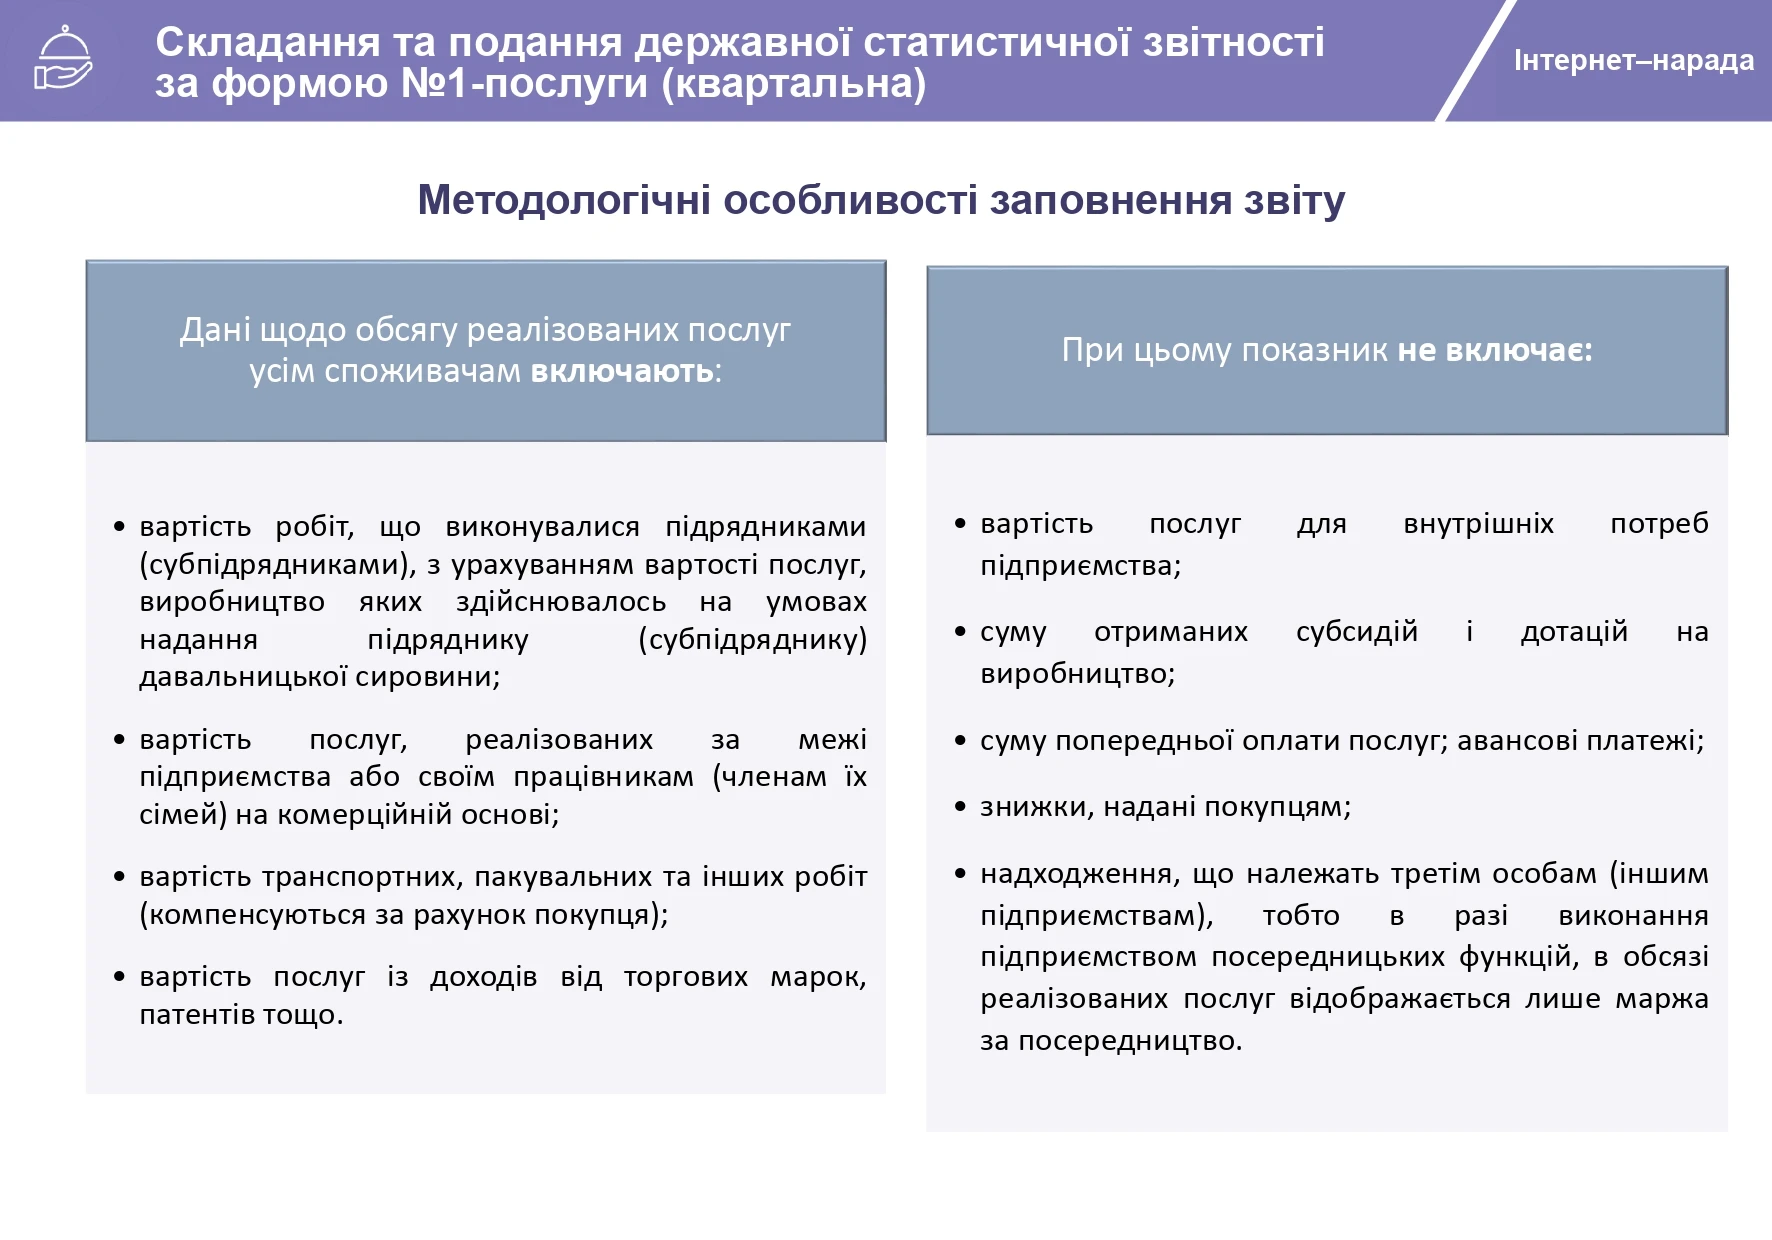
Рис. 3
Як виправляти помилки у Звіті за формою №1-послуги (квартальна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» (п. 4 ч. 1 ст. 17);
- Положення про Державну службу статистики України, затвердженого постановою КМУ від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт про обсяги реалізованих послуг за формою №1-послуги (квартальна)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Наведемо алгоритм створення електронного Звіту в інтерфейсі онлайн-сервісу «Кабінет респондента».
Крок 1. Обрати вкладку «Звітність» у верхньому меню сторінки.
Крок 2. Серед переліку форм, представлених у таблиці «Поточна звітність», або через пошук у вкладці «Подати іншу форму», обрати:
- індекс форми – 1-послуги (квартальна);
- назва форми – «Звіт про обсяги реалізованих послуг»;
- код форми – S2601008;
- рік – 2026;
- період – квартальна.
Крок 3. У лівому нижньому куті сторінки обрати напис «Створити новий звіт».
Під час формування Звіту окремі реквізити підприємства визначаються автоматично, зокрема:
- ідентифікаційний код ЄДРПОУ;
- найменування;
- місцезнаходження (юридична адреса).
Обов’язковим до заповнення є реквізит «Адреса здійснення діяльності, щодо якої подається форма звітності (фактична адреса)».
Якщо підприємство (установа, організація) має структурні підрозділи, розташовані на іншій території, під час створення Звіту необхідно змінити фактичну адресу.
У випадку відсутності даних, необхідно відмітити позначку однієї з причин у блоці «Інформація щодо відсутності даних».
За наявності даних необхідно перейти до заповнення показників Звіту (див. порядок заповнення вище).
На етапі відправлення Звіту у сервісі «Кабінет респондента» необхідно зазначити/перевірити на актуальність інформацію щодо:
- ім’я та прізвища керівника (власника) або особи, відповідальної за достовірність наданої інформації;
- контактних даних (телефон, електронна пошта).
У розділі «Дії зі звітом» необхідно:
1) перевірити контролі;
2) переглянути протокол контролю за формою, виправити помилки у звіті;
3) перевірити та відправити.
Після відправлення Звіту респондент отримує квитанції №1 – щодо одержання звіту системою електронного звітування та №2 – щодо прийняття звіту для подальшої обробки.
У випадку виявлення помилок у Звіті, респонденту направляється інформаційне повідомлення про необхідність надання уточнень. Помилковий звіт при цьому вилучається.
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №1-послуги (квартальна) передбачений код шаблону S2601008, чинний зі звіту за І квартал 2026 року.
Матеріал за темою:
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Звіт про обсяги реалізованих послуг. Форма №1-послуги (квартальна)

Е-сервіс
23.10.2026
ДПС попереджає про технічні роботи 24–26 жовтня: які сервіси можуть не працювати
Із 00:00 24 жовтня до ранку 26 жовтня 2026 року ДПС проводитиме технічні роботи, через які можливі тимчасові обмеження в роботі окремих податкових сервісів. Тому платникам варто заздалегідь спланувати подання звітності та виконання інших податкових обов’язків. Якщо через технічні збої в Електронному кабінеті виникнуть проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ

Е-сервіс
23.10.2026
З 22:00 23 до 08:00 26 жовтня року державні реєстри і Дія не працюватимуть
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працюватимуть через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також буде недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням

Особи з інвалідністю
23.10.2026
Зміна адреси роботодавця: куди подавати Звіт про внесок на працевлаштування осіб з інвалідністю
У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

ЄСВ
23.10.2026
Чи зобов’язані ФОП – єдинники, сплачувати ЄСВ за себе у подвійному розмірі
Сплата єдиного внеску за себе фізичними особами – підприємцями (без найманих працівників), які проводять господарську діяльність з продажу підакцизних товарів, здійснюється з 01 жовтня 2025 року без змін – у межах від мінімального страхового внеску до страхового внеску, обчисленого з максимальної величини бази нарахування єдиного внеску

Зміни у законодавстві
23.10.2026
Опубліковано Закон про оподаткування доходів з цифрових платформ: коли набувають чинності норми
Закон №4903 запроваджує в Україні правила DAC7 та новий порядок оподаткування доходів із цифрових платформ. У ДПС повідомили, що змінилося вже з 23 жовтня 2026 року, які правила запрацюють з 1 січня 2027 року, як оподатковуватимуть доходи від оренди, продажів на маркетплейсах і надання послуг, які обов’язки матимуть цифрові платформи та як працюватиме автоматичний обмін податковою інформацією

Державний нагляд
23.10.2026
Корпоративне управління держпідприємствами змінять: законопроєкт рекомендовано Комітетом
Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 комітет Верховної Ради 23 жовтня 2026 року рекомендував прийняти за основу. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю

РРО / ПРРО, фіскальні чеки
23.10.2026
Втрата або викрадення КОРО: як скасувати реєстрацію та в які строки повідомити ДПС
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Цільове фінансування
23.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Сільгоспдіяльність
23.10.2026
Член фермерського господарства уклав трудовий договір: чи потрібно зніматися з обліку платника ЄСВ
Якщо член фермерського господарства уклав трудовий договір і роботодавець сплачує за нього ЄСВ, він втрачає статус платника ЄСВ. У такому разі потрібно подати заяву за формою №7-ЄСВ та знятися з обліку відповідно до Порядку №1162

ПДФО
23.10.2026
ПДФО з оренди житла знизять із 18% до 5%: Закони опубліковано!
Законопроєкт №16051-1 про оподаткування міжнародних посилок був опублікований в «Голос України». Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5% і вона увійшла у фінальний текст закону. Водночас військовий збір у розмірі 5% зберігається
Заборгованість
23.10.2026
З 23 жовтня зняття арешту з рахунків автоматично: що змінює Закон №4833-IX
Із 23 жовтня 2026 року набирає чинності Закон №4833-IX, який змінює правила виконавчого провадження та передбачає цифровізацію окремих процедур. Зокрема, після повного погашення боргу за визначених законом умов арешт коштів на рахунках зможуть знімати автоматично, без окремого звернення боржника до виконавця. Закон також змінює правила стягнення на єдине житло, передбачає додаткові гарантії для військовослужбовців і боржників за комунальні послуги на територіях активних бойових дій та ТОТ
Охорона праці
23.10.2026
Чи потрібен позаплановий інструктаж з охорони праці після переведення годинника
Перехід на зимовий час – не лише зміна стрілок годинника, а й випробування для організму працівників. Зміна світлового дня може впливати на працездатність, уважність і безпеку, тому роботодавцям варто заздалегідь подбати про адаптацію трудового процесу до нових умов
Індексація, компенсація
23.10.2026
ДПС видала Інформаційний лист № 4/2026: як оподатковувати знищене та пошкоджене майно
ДПС оприлюднила Інформаційний лист № 4/2026 із практичними роз’ясненнями щодо оподаткування майна та активів, знищених, пошкоджених або втрачених унаслідок бойових дій. У документі розглянуто нарахування ПДВ, списання основних засобів і товарів, підтвердження форс-мажорних обставин, сплату майнових податків та акцизу. Також наведено роз’яснення щодо обліку дебіторської й кредиторської заборгованості та відстрочення податкових зобов’язань
Податкова та фінзвітність
23.10.2026
Як відобразити списану заборгованість у 4ДФ: коли застосовувати ознаку доходу «107», а коли – «194»
Під час списання заборгованості фізичної особи, за якою минув строк позовної давності, юридичні особи та ФОП мають правильно відобразити суму в додатку 4ДФ або ФІЗ-4ДФ. Ознака доходу залежить від розміру списаної заборгованості: якщо вона перевищує встановлений поріг, застосовують ознаку «107», а якщо не перевищує – «194». Розглянемо, як заповнити звітність і хто сплачує ПДФО з такого доходу
Військовий облік
23.10.2026
Нові правила для ТЦК і навчальних центрів: що відомо про наказ №423
6 жовтня 2026 року, за оприлюдненою інформацією, Головнокомандувач ЗСУ видав наказ №423, яким затверджено інструкцію щодо організації перебування мобілізованих осіб у ТЦК та навчальних центрах. Документ охоплює порядок приймання людей, забезпечення їхніх потреб і дотримання прав
Особи з інвалідністю
23.10.2026
Як нумерувати Звіт про внесок на підтримку працевлаштування осіб з інвалідністю, – ЗІР від ДПС
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Охорона праці
23.10.2026
Кабмін обмежив доступ до укриттів у школах і дитсадках: що змінилося
Кабмін змінив правила доступу до укриттів у закладах освіти: постанова від 15.10.2026 № 1288 обмежує перебування сторонніх осіб у захисних спорудах дитсадків і шкіл. У дитсадках укриття призначені виключно для дітей та працівників, а під час очного навчання в школах – для учнів і вчителів. Водночас доступ інших громадян до шкільних укриттів можливий за окремим рішенням місцевої влади, за умови наявності вільної площі, розмежування приміщень і гарантування безпеки дітей. Розглянемо, хто може користуватися укриттями в закладах освіти та за яких умов допускають сторонніх осіб