☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Форма №20-ОПП
27.08.2025
Форма № 20-ОПП: алгоритм заповнення та зразки
Платники зобов’язаний повідомляти про всі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням, податкову за основним місцем обліку. Для цього подають Заяву за ф. № 20-ОПП. У статті розповідаємо хто подає дану форму, наводимо зразки заповнення
- Форма № 20-ОПП: хто подає
- Форма № 20-ОПП: про які об’єкти повідомляти
- Що таке «принцип укрупнення інформації» у формі № 20-ОПП
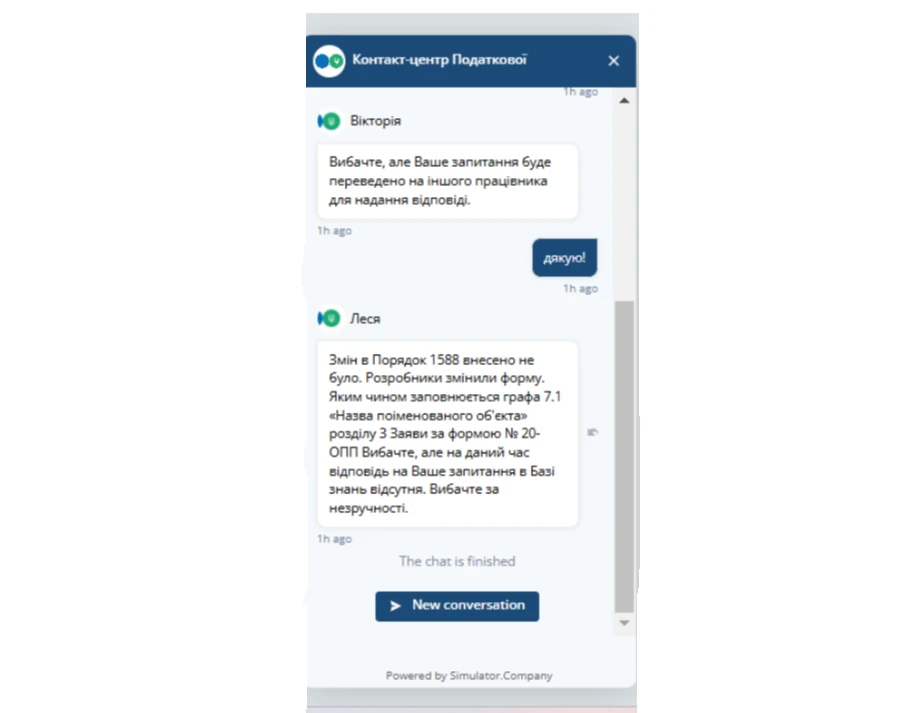
Увага! У форму 20-ОПП додано нову колонку 7.1 Назва поіменованого об'єкта. Зазначена колонка заповнюється за наявності у правовстановлюючих документах суб'єкта господарювання відповідних даних.
В Електронному кабінеті ф. 20-ОПП з колонкою 7.1 розміщена з ідентифікатором форми J/F1312007.
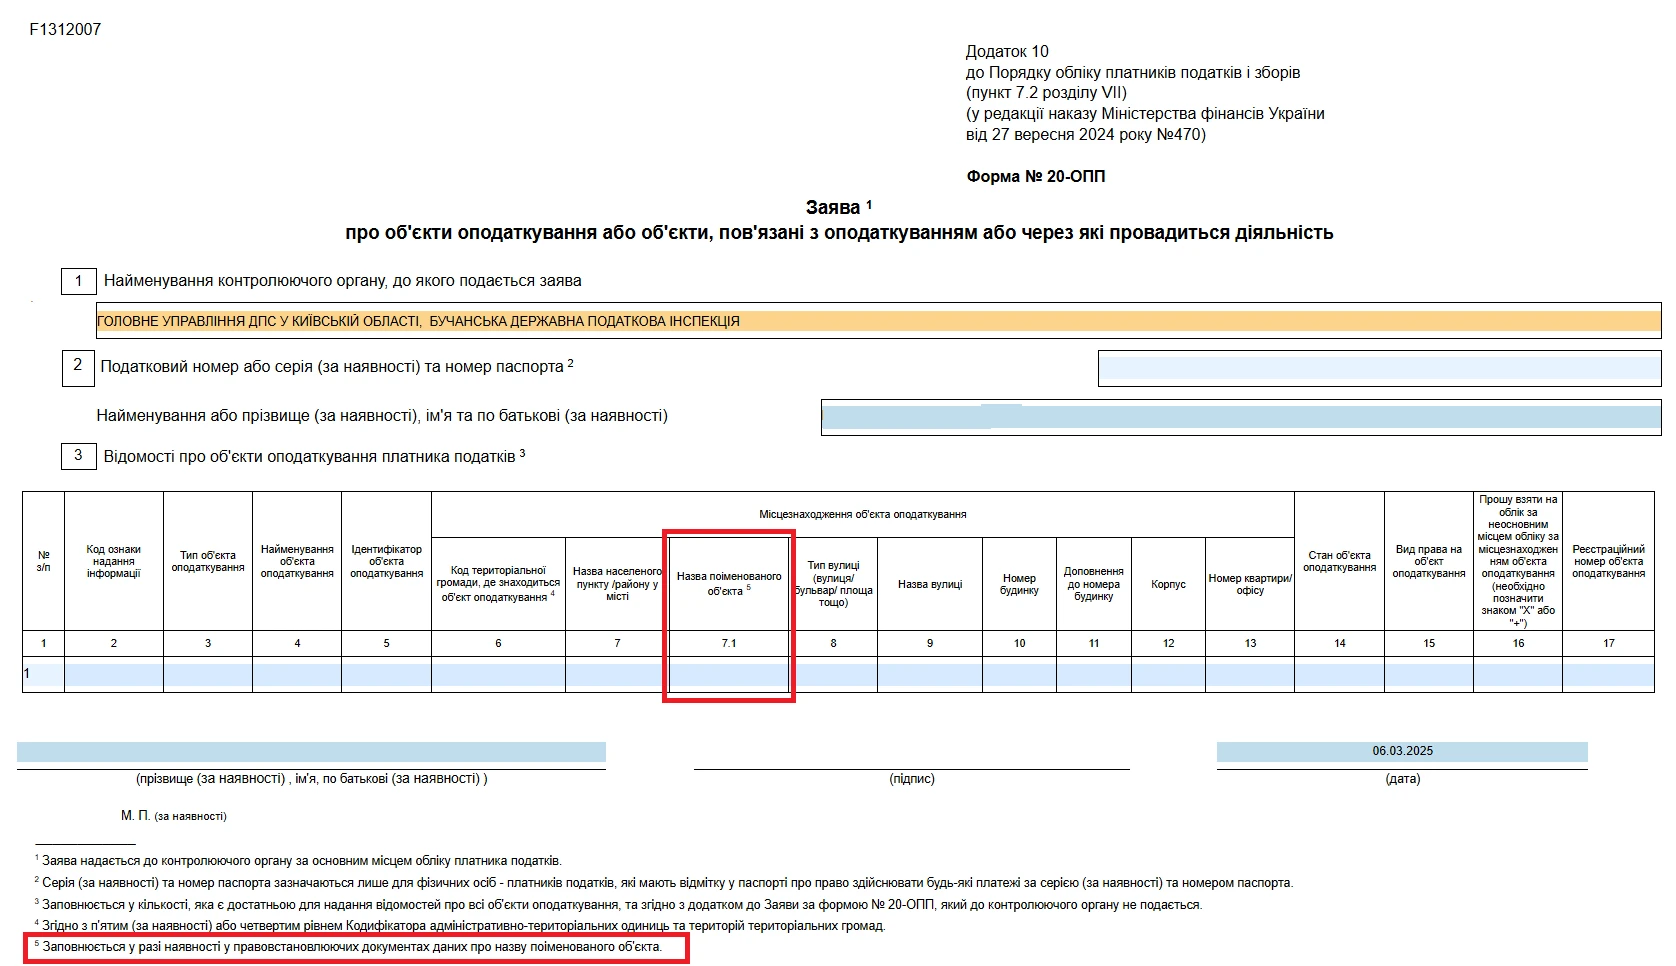
Як повідомили в ДПС, жодних змін у форму №20-ОПП не вносилось на законодавчому рівні. Проте у ДПС також підтвердили, що зміни внесені розробником. І в Електронному кабінеті тепер тільки форма з цим рядком за ідентифікатором форми J/F1312007.
Форма № 20-ОПП: хто подає
Форма № 20-ОПП подається платниками податків до податкових органів відповідно до пункту 63.3 Податкового кодексу України від 02.12.2010 р. № 2755-VI (далі – ПКУ) та Порядку обліку платників податків і зборів, затверджений наказом МФУ від 09.12.2011 р. № 1588 (далі – Порядок № 1588).
У абзаці 4 п.63.3 ПКУ передбачено, що
з метою проведення податкового контролю платники податків підлягають реєстрації або взяттю на облік у контролюючих органах за місцезнаходженням юридичних осіб, відокремлених підрозділів юридичних осіб, місцем проживання особи (основне місце обліку), а також за місцем розташування (реєстрації) їх підрозділів, рухомого та нерухомого майна, об'єктів оподаткування або об'єктів, які пов'язані з оподаткуванням або через які провадиться діяльність (неосновне місце обліку).
Саме цією нормою ПКУ визначено такі обов’язки платників податків:
- стати на облік в ДПІ за основним та неосновним місцем обліку;
- повідомляти про всі об'єкти оподаткування і об'єкти, пов'язані з оподаткуванням, контролюючі органи за основним місцем обліку згідно з порядком обліку платників податків.
Юридична особа не повідомляє про об’єкти, які знаходяться на балансі відокремлених підрозділів. За нею залишається обов’язок повідомляти про всі інші об’єкти, у тому числі ті, якими користуються підрозділи, які не мають статус відокремлених (ЗІР, категорія 116.11).
Зверніть увагу! Відповідно до п.8.4 Порядку № 1588 форма № 20-ОПП подається протягом 10 робочих днів після їх реєстрації, створення чи відкриття до контролюючого органу за основним місцем обліку платника податків
Мінфін наказом від 27.09.2024 №470 оновив Порядок №1588 та виклав у новій редакції форму №20-ОПП. Нова форма діє з 25.11.2024.
В «Єдиному вікні» вже доступна заява за новою формою. F/J 1312006 – Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (форма № 20-ОПП).
Отже змінили назву форми на «Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою № 20-ОПП». Оскільки форма за № 20-ОПП є документом, яким платник податків повідомляє контролюючий орган про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (далі – об’єкти оподаткування), а також на підставі якого здійснюється взяття на облік в контролюючому органі за місцезнаходженням таких об’єктів.
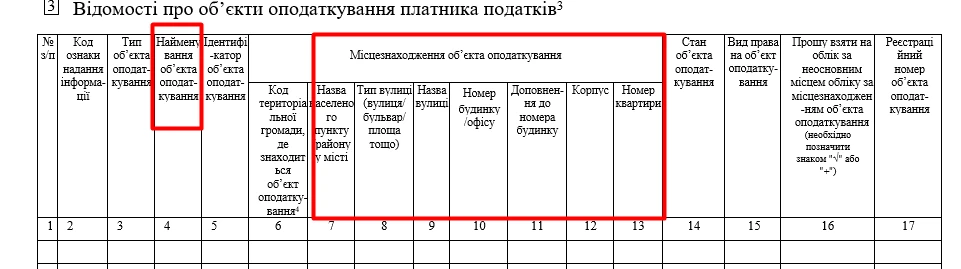
Крім того, форма № 20-ОПП містить, зокрема, відомості щодо місцезнаходження об’єктів оподаткування.
Тому для удосконалення алгоритму автоматизованої обробки даних щодо об’єктів оподаткування змінами до форми №20-ОПП зробили розмежування в частині адресних даних щодо місцезнаходження об’єктів оподаткування. Це дозволить їх структурувати в інформаційно-комунікаційній системі ДПС та забезпечувати повноту їх обліку.
Форма № 20-ОПП: про які об’єкти повідомляти
У формі № 20-ОПП надається інформація про всі об'єкти оподаткування, що є власними, орендованими або переданими в оренду (п. 8.4 Порядку № 1588).
Платникам слід орієнтуватися на Рекомендований довідник типів об'єктів оподаткування.
Довідник Типи об'єктів для форми №20-ОПП
Що таке «принцип укрупнення інформації» у формі № 20-ОПП
У п. 8.4 Порядку № 1588 вказано, що під час надання повідомлень за формою № 20-ОПП застосовується принцип укрупнення інформації, яка надається про об'єкт оподаткування.
Наприклад, якщо подається інформація про об'єкти оподаткування - офіс, склад, склад-магазин, розташовані в одному офісному центрі за одною адресою, достатньо надати інформацію за одним із типів об'єктів оподаткування, зазначивши у найменуванні: офіс, склад, склад-магазин. Тож достатньо вказувати об’єкти їх за типом приміщення, де вони будуть використовуватися у господарській діяльності. Тобто «148 – цех», «587 – виробнича ділянка», «325» – майстерня тощо.
Але якщо про такі виробничі приміщення платник вже повідомляв раніше, то, на думку ДПС, повторно повідомляти не потрібно.
Ситуація 1. Оренда офісного приміщення.
Підприємство уклало договір оренди офісного приміщення. Як це відобразити у формі № 20-ОПП?
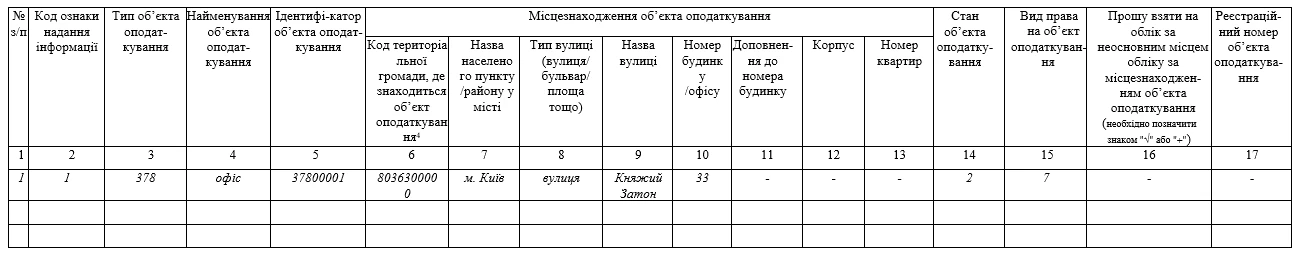
У зразку 1 наведено приклад заповнення ф. № 20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 «Код ознаки надання інформації» вказуємо причину подання інформації – код «1» (первинне надання інформації). Відповідні коди вказані у п. 2 Пам’ятки для заповнення розділу 3.
Повідомлення про об'єкти оподаткування або об'єкти, пов'язані з оподаткуванням або через які провадиться діяльність (див. додаток до форми №20-ОПП):
1 – первинне надання інформації про об'єкти оподаткування;
3 – зміна відомостей про об'єкт оподаткування (тобто зміна типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування);
6 – закриття об'єкта оподаткування;
- у графі 3 «Тип об'єкта оподаткування» – дані про тип об’єкта оподаткування відповідно до Рекомендованого довідника типів об'єктів оподаткування – «378»;
- у графі 4 «Найменування об'єкта оподаткування» вказуємо найменування відповідно до Рекомендованого довідника типів об'єктів оподаткування («офіс»).
Зверніть увагу! Якщо необхідно подати до ДПІ заяву за формою № 1-РРО або за формою № 1-ПРРО, то при заповненні поля «Назва господарської одиниці» у розділі 3 цих заяв переноситься інформація саме із графи 4 форми 20-ОПП
- у графі 5 «Ідентифікатор об'єкта оподаткування» – числове значення (37800001), яке складається із 8 цифр, у тому числі:
-- з коду типу об'єкта оподаткування, який було вказано у графі 3 та
-- внутрішнього ідентифікатора, прийнятого платником податку, що складається з 5-ти знаків.
Зверніть увагу! У разі подання заяв за формою № 1-РРО чи 1-ПРРО у графі «ідентифікатор об’єкта оподаткування» розділу 3 цієї заяви вказується таке ж числове значення, яке було вказане у графі у графі 5 «Ідентифікатор об'єкта оподаткування» форми 20-ОПП
- у графах 6 та 7 – код за Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад та назва населеного пункту / району у місті, де знаходиться об'єкт оподаткування.
Для цього варто скористатися Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад на вебсайті Державної податкової служби;
- у графі 8 – тип вулиці (вулиця / бульвар / площа тощо);
- у графі 9 – назва вулиці;
- у графі 10 – номер будинку / офісу;
- у графі 11 – доповнення до номера будинку;
- у графі 12 – корпус;
- у графі 13 – номер квартири;
- у графі 14 «Стан об'єкта оподаткування» – «2» (об’єкт експлуатується).
Цей код обирають відповідно до п. 6 Пам’ятки, наведеної у додатку до ф. № 20-ОПП:
1 – будується / готується до введення в експлуатацію;
2 – експлуатується;
3 – тимчасово не експлуатується;
5 – непридатний до експлуатації;
6 – об'єкт відчужений / повернутий власнику;
7 – зміна призначення / перепрофілювання;
8 – орендується;
9 – здається в оренду;
- у графі 15 «Вид права на об'єкт оподаткування» – «7» (тобто право оренди щодо складу) відповідно до пункту 7 Пам’ятки:
1 – право власності;
2 – право володіння;
3 – право користування (сервітут, емфітевзис, суперфіцій);
4 – право господарського відання;
5 – право оперативного управління;
6 – право постійного користування;
7 – право довгострокового користування або оренди;
8 – право короткострокового користування, оренди або найму;
9 – іпотека;
10 – довірче управління майном;
- у графі 16 проставляється відмітка, якщо платнику слід стати на облік за неосновним місцем обліку.
У нашому випадку ставимо прочерк, оскільки офісне приміщення орендується за місце обліку платника податків.
Зверніть увагу! Якщо ви помилково поставили позначку у графі 16 форми 20-ОПП, то надішліть до ДПІ, де ви помилково стали на облік, лист щодо зняття з обліку за неосновним місцем обліку. На підставі документів, наданих платником, контролюючим органом будуть проведені відповідні заходи щодо зняття з обліку. Саме такі рекомендації надала ДПС у роз’ясненні в ЗІР, категорія 116.11
- у графі 17 – реєстраційний номер об'єкта оподаткування, якщо такий номер було присвоєно об’єкту під час його реєстрації у відповідному державному органі.
Наприклад: для земельної ділянки - кадастровий номер; для іншого нерухомого майна – його реєстраційний номер; для легкового автомобіля – номер кузова транспортного засобу.
Якщо у офісного приміщення немає окремого номеру з Держреєстру речових прав, то графу 17 не заповнюємо.
Зразок 1. Подання ф. 20-ОПП щодо орендованого офісу
Ситуація 2. Змінилася назва вулиці чи населеного пункту, де знаходиться об’єкт оподаткування
У разі зміни (перейменування) назви населеного пункту, вулиці тощо, де розміщені об’єкти оподаткування, платник податків має подати до податкового органу за основним місцем обліку форму № 20-ОПП з оновленою інформацією про об’єкт оподаткування.
Це слід зробити задля уникнення розбіжностей між відомостями щодо місцезнаходження об’єкту оподаткування, зокрема у разі, якщо йдеться про господарську одиницю, де використовується РРО чи ПРРО, або де розміщено акцизний склад.
Припустимо, що змінилася назва вулиці, де знаходиться наше орендоване приміщення (див. ситуацію 1).
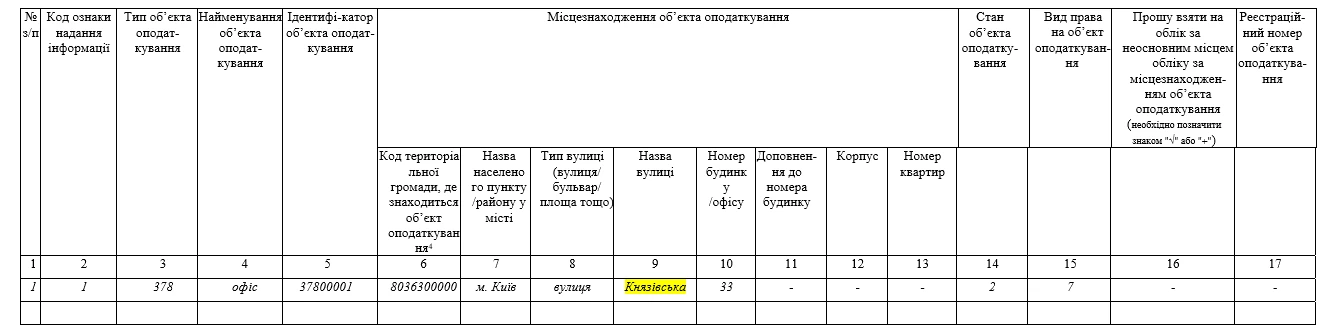
У такому разі потрібно подати форму № 20-ОПП (див. зразок 2), у якій слід вказати:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 вказуємо причину подання інформації – код «3» - зміна відомостей про об'єкт оподаткування (тобто зміна типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування);
- у графах 3, 4 та 5 дублюємо дані про тип об’єкта оподаткування, його назву та ідентифікатор із раніше поданого повідомлення, адже ця інформація не змінилася;
- у графах 6, 7, 8 та 10 – повторюємо без змін;
- у графі 9 оновлюємо дані, тобто вказуємо нову назву вулиці;
- графи з 10 по 17 заповнюємо так, як вони були заповнені при первинному поданні інформації.
Зразок 2. Подання ф. 20-ОПП у разі зміни назви вулиці
Ситуація 3. Закриття складського приміщення.
Підприємство вирішило закрити складське приміщення. Як це відобразити у ф. 20-ОПП?
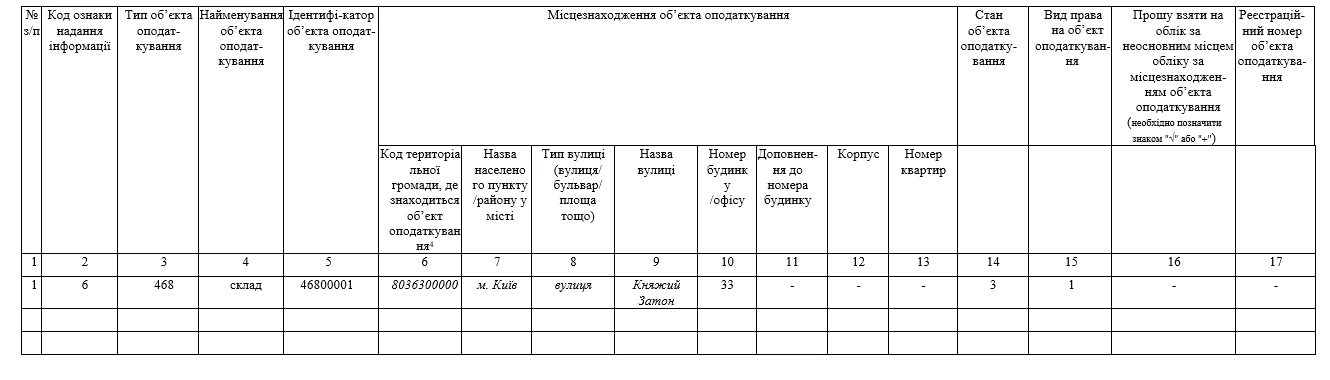
У зразку 3 наведено приклад заповнення ф. 20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 – причину подання інформації: «6» - закриття об'єкта оподаткування;
- у графах 3, 4 та 5 – тип, найменування та ідентифікатор об’єкта, які дублюємо із форми № 20- ОПП, поданої раніше щодо цього об’єкта;
- у графах з 6 по 13 – інформацію із раніше поданої ф. 20-ОПП;
- у графі 14 – стан об'єкта оподаткування, тобто «3» (тимчасово не експлуатується);
- у графі 15 – вид права на об'єкт, тобто право власності – «1».
- графи 16 та 17 не заповнюємо.
Зразок 3. Подання ф. 20-ОПП у разі закриття складського приміщення
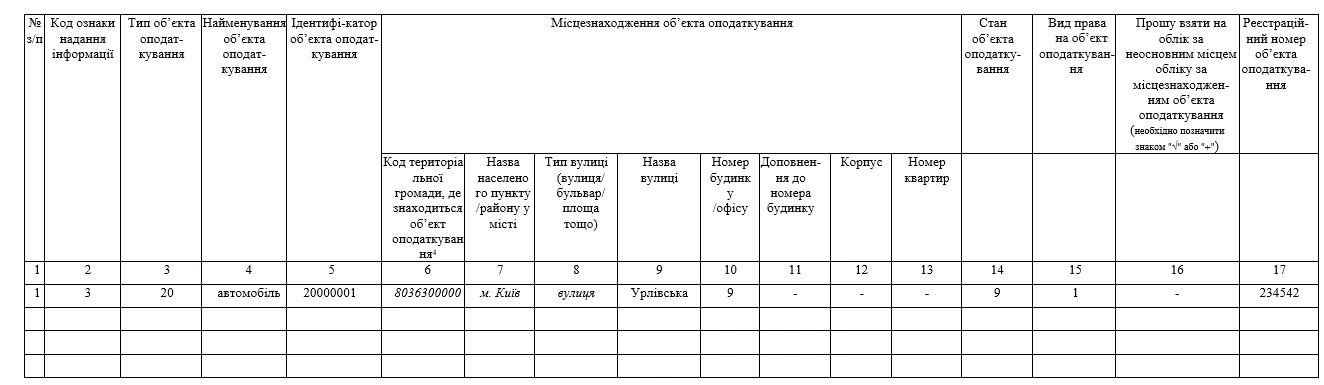
Ситуація 4. Передання автомобіля в оренду.
Як заповнити форму №20-ОПП у разі передання автомобіля в короткострокову оренду?
У зразку 4 наведено приклад заповнення ф. №20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер;
- у графі 2 – причину подання інформації «3» (зміна відомостей про об'єкт оподаткування);
- у графах 3 та 4 – тип об’єкта – «20», найменування – «автомобіль»;
- у графі 5 – ідентифікатор – 2000001;
- у графах з 6 по 13 – інформація про місцезнаходження об’єкта. ДПС вважає, що у разі передання об’єкта рухомого майна, вказується місцезнаходження транспортного засобу, тобто адреса орендаря, а не орендодавця;
- у графі 14 – «9» (здається в оренду);
- у графі 15 – «1» (право власності);
- графу 16 не заповнюємо;
- у графі 17 – реєстраційний номер автомобіля.
Зразок 4. Подання ф. 20-ОПП у разі передання автомобіля в короткострокову оренду
Шаблони та зразки документів:
Довідник Типи об’єктів для форми №20‑ОПП
Пенсія, соцпільги
15.10.2026
10 пенсій при виході на пенсію: ПФУ пояснив, чи зарахують стаж із перервами
Для призначення одноразової грошової допомоги в розмірі 10 місячних пенсій безперервність стажу не має значення, пояснили в Пенсійному фонді України. Важливо, щоб людина виконала всі встановлені умови, зокрема мала необхідний страховий стаж на відповідних посадах у закладах державної або комунальної форми власності: 30 років для жінок і 35 років для чоловіків
Звільнення, скорочення
15.10.2026
Не виплатили зарплату перед звільненням: які 8 документів має отримати працівник
Якщо роботодавець не нарахував або не виплатив зарплату, працівнику варто перевірити накази про прийняття та звільнення, табель обліку робочого часу, розрахунковий листок і довідку про нараховані та виплачені суми. Звільнення в майбутньому саме по собі не є підставою для невиплати зарплати за попередній місяць, якщо працівник мав право на таку оплату. Якщо роботодавець не пояснює причин або не усуває порушення, можна подати письмову заяву підприємству, а за наявності підстав – звернутися до Держпраці
Працевлаштування, переведення
15.10.2026
Як оформити мобілізацію працівника: наказ, документи та гарантії
Як оформити увільнення працівника від роботи у зв’язку з мобілізацією? Розглянемо зразок наказу, підтвердні документи, дії роботодавця за відсутності зв’язку з працівником, правила табелювання, гарантії та компенсації мобілізованим працівникам, а також відображення в Податковому розрахунку
Зміни у законодавстві
15.10.2026
Законопроєкт №15400: 100% плати за дозволи на оборонний експорт хочуть спрямувати на потреби ЗСУ
Верховна Рада ухвалила за основу законопроєкт № 15400, який передбачає зарахування 100% плати за оформлення та видачу документів у сфері державного експортного контролю до спеціального фонду держбюджету. За запропонованою моделлю 50% надходжень спрямовуватимуть на закупівлю, модернізацію та ремонт озброєння і військової техніки, а ще 50% – на грошове забезпечення військовослужбовців ЗСУ
Місцеві збори
15.10.2026
Чи може профспілка сплатити туристичний збір за працівника: роз’яснення ДПС
Профспілкова організація може сплатити туристичний збір за працівника — члена профспілки, якщо така витрата передбачена її статутом, кошторисом доходів і видатків або колективним договором. Водночас профспілка зі статусом неприбуткової організації повинна використовувати кошти відповідно до мети та напрямів статутної діяльності й дотримуватися вимог п. 133.4 ПКУ
Звільнення, скорочення
15.10.2026
Не поспішайте звільняти за прогул: які помилки роботодавцю можуть коштувати судового спору
Звільнення за прогул є дисциплінарним стягненням, тому роботодавець має дотриматися вимог КЗпП: зафіксувати відсутність працівника, з’ясувати її причини, запросити письмові пояснення та не пропустити встановлені законом строки. Важливо також розрізняти відсутність на робочому місці й відсутність на підприємстві, адже ці обставини не є тотожними
Працевлаштування, переведення
15.10.2026
10 причин невдалого найму: на що варто звернути увагу рекрутерам
Успішний підбір персоналу залежить не лише від досвіду та навичок кандидатів, а й від того, як компанія організовує процес найму. Серед 10 типових помилок рекрутерів – нечіткі вимоги до претендентів, завищені очікування, неструктуровані співбесіди, відсутність зворотного зв’язку та затягування відбору
Заробітна плата
15.10.2026
Надурочні роботи: оформлення та облік
Чи можна залучити вагітну працівницю до надурочних робіт? Чи потрібен дозвіл профспілки під час воєнного стану? Як правильно оплатити надурочні при підсумованому обліку? Розбираємо всі ключові аспекти: від підстав для надурочних до покрокового алгоритму оформлення
Податок на майно
15.10.2026
Податок на нерухомість у 2026 році: які пільги мають одинокі матері та батьки
Самостійне виховання дитини або статус малозабезпеченої сім’ї не дає автоматичного звільнення від податку на нерухомість. Водночас власники житла можуть скористатися загальним зменшенням оподатковуваної площі – на 60 м² для квартир, 120 м² для будинків або 180 м² за наявності квартири й будинку, а також додатковими пільгами, якщо їх установила місцева рада
Політика, економіка
15.10.2026
Публічні закупівлі у 2027–2030 роках: Южаніна коментує Стратегію розвитку від уряду
Уряд затвердив Стратегію розвитку публічних закупівель на 2027–2030 роки. Як зазначає Ніна Южаніна, серед ключових напрямів – перехід від орієнтації на найнижчу ціну до принципу найкращого співвідношення ціни та якості, а також удосконалення локалізації виробництва й розвиток конкуренції. Практичний ефект залежатиме від того, як ці підходи закріплять у законодавстві та визначатимуть критерії оцінювання пропозицій
Бронювання, критичність
15.10.2026
Нові правила бронювання: бізнес вимагає консультацій і збереження 100% броні для ОПК
Бізнес-об’єднання виступили проти запропонованих змін до правил бронювання військовозобов’язаних і закликали уряд доопрацювати проєкт до його ухвалення. Серед ключових вимог – збереження можливості бронювати до 100% працівників для підприємств ОПК, енергетики та критичної інфраструктури, прозорі критерії й попередні консультації з бізнесом. За повідомленням народного депутата Ярослава Железняка, частину положень щодо відстрочок уже прибрали, а питання відсотків бронювання та координаційного центру ще доопрацьовують
Медицина
15.10.2026
Уряд спростив контроль імпортних ліків для пришвидшення постачання до аптек і лікарень
Уряд спростив процедури контролю імпортних ліків, щоб пришвидшити їх постачання до аптек і лікарень на тлі російських атак на склади. Уповноважені особи компаній-імпортерів зможуть перевіряти відповідність вантажу документам і візуально оглядати упаковки з обов’язковою фотофіксацією, передаючи результати Держлікслужбі

Особи з інвалідністю
14.10.2026
Немає основних працівників, але є сумісники: чи потрібно подавати Звіт про осіб з інвалідністю
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Судова практика
14.10.2026
407 об’єктів – 407 порушень: Верховний Суд визначив правила штрафування за №20-ОПП
Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

ЄСВ
14.10.2026
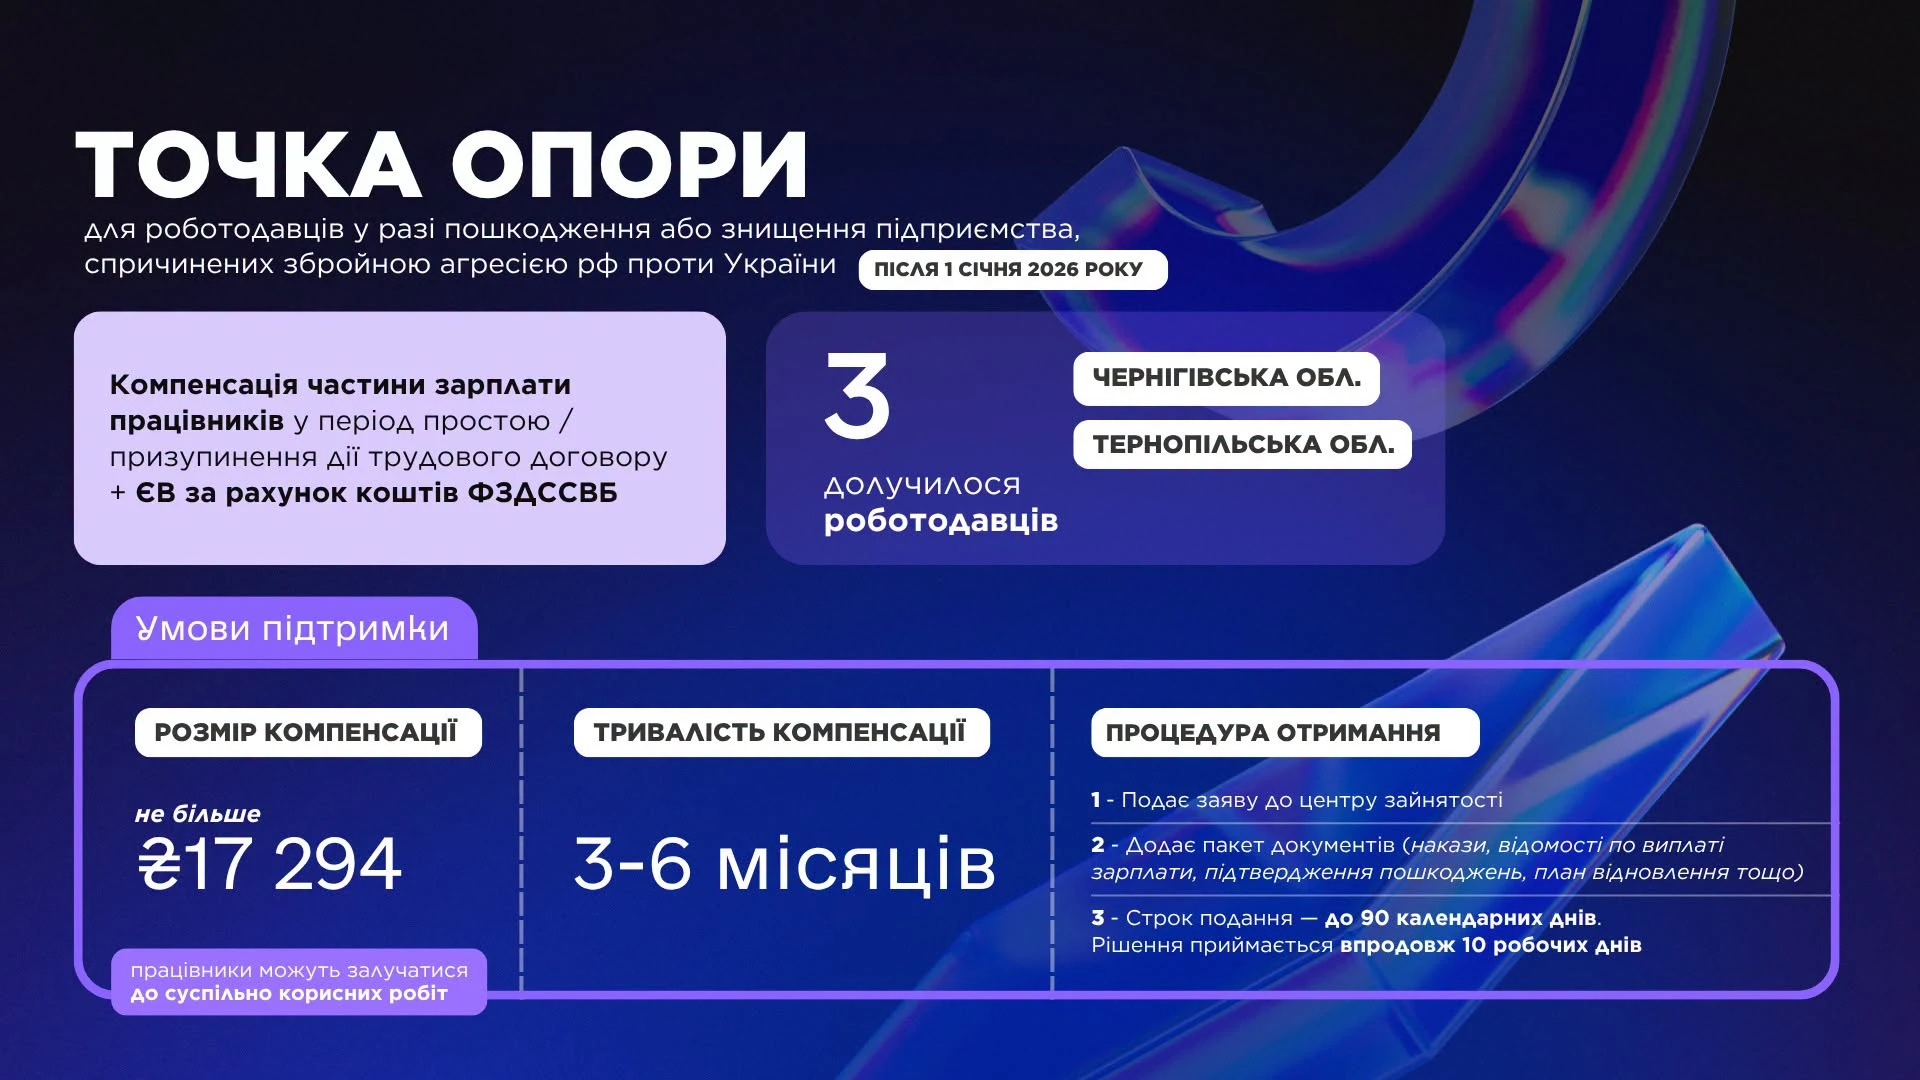
Компенсація постраждалому бізнесу: виплати до 17,3 тис. грн на працівника та ЄСВ
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Особи з інвалідністю
14.10.2026
Від'ємний рядок 5 таблиці 1 Звіту про внесок: як заповнити, якщо норматив перевиконано
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?