☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
17.12.2024
Як оподатковувати доходи отримані на інтернет-платформах
Контентмейкери, моделі та їх менеджери отримують доходи від розміщення, публікації, доступу до відео, зображень та спілкування на іноземних online-платформах таких як OnlyFans, Adobe Stock, YouTube Creators TikTok Creator Fund та ін. Про порядок оподаткування таких доходів, за якими податковий орган розпочав здійснювати контроль, – далі в публікації
- Листи-запити від ДПС про обов’язок декларування та оподаткування доходів, отриманих на OnlyFans
- Порядок оподаткування доходів, отриманих на іноземних online-платформах
- Порядок подання звітності при отриманні доходів на іноземних online-платформах
- Здійснення діяльності на іноземних online-платформах в якості ФОП
- Рекомендований перелік КВЕД для здійснення діяльності на іноземних online-платформах
Листи-запити від ДПС про обов’язок декларування та оподаткування доходів, отриманих на OnlyFans
OnlyFans – компанія, що базується в Лондоні, Англія. Творці контенту запускають на ресурсі послугу платної підписки, що дозволяє налагоджувати стосунки та надавати ексклюзивний контент своїм підписникам або фанам.
Фізичні особи – українці, які отримують доходи на OnlyFans, отримали листи – запити від податкової з питаннями чому такі доходи не задекларовані, ну і відповідно не оподатковані, ну і звісно з пропозицією самостійно це зробити.
Про надання інформації:
ГУ ДПС у Вінницькій області отримано інформацію від Державної податкової служби України, надану відповідно до підпункту 72.1.4 пункту 72.1 статті 72 компетентним органом Сполученого Королівства Великої Британії та Північної Ірландії у порядку, передбаченому Конвенцією між Урядом України і Урядом Королівства Великої Британії та Північної Ірландії про усунення подвійного оподаткування та запобігання податковим ухиленням стосовно податків на доход і на приріст вартості майна, яка набула чинності 11.08.1993 (далі – Конвенція) стосовно одержання доходів фізичними особами-резидентами України від британського суб'єкта господарювання «Fenix International Ltd» за створення контенту на платформі OnlyFans за 2020-2022 роки. Згідно отриманої інформації. Вами, впродовж 2020-2023 років було одержано дохід через вищезгаданий контент в загальній сумі 85 171,00 доларів США, за який декларацій та сплати усіх відповідних податків та зборів до податкових органів не надходило.
Податкові органи здійснюють обмін інформації з іноземними державами, в результаті якої отримали відповідні відомості про нараховані та сплачені доходи резидентам України. Обмін такою інформацією здійснюється в межах Порядку обміну податковою інформацією з компетентними органами іноземних країн, затвердженому наказом МФУ від 16.04.2022 №118.
Порядок оподаткування доходів, отриманих на іноземних online-платформах
Незалежно від того, де тимчасово проживає громадянин України, доходи отримані такою особою, підлягають оподаткуванню відповідно вимог ПКУ. Слід звернути увагу, що якщо податки вже були сплачені на території іншої країни, то громадянин України має право на звільнення від повторної сплати податків і щоб скористатися цим правом, платник податку має надати податковій службі підтверджувальні документи про сплату податків за кордоном.
Відповідно вимог п. 163.1 ПКУ об'єктом оподаткування резидента є:
- загальний місячний (річний) оподатковуваний дохід;
- доходи з джерела їх походження в Україні, які остаточно оподатковуються під час їх нарахування (виплати, надання);
- іноземні доходи – доходи (прибуток), отримані з джерел за межами України.
Підпунктом 1 п. 11 ст. 170 ПКУ визначено, що у разі, якщо джерело виплат будь-яких оподатковуваних доходів є іноземним, сума такого доходу включається до загального річного оподатковуваного доходу платника податку – отримувача, який зобов’язаний подати річну податкову декларацію, та оподатковується за ставкою, визначеною п. 167.1 ПКУ.
Оподаткування таких доходів здійснюється на загальних підставах відповідно до вимог ст. 167 ПКУ. Це 18% ПДФО та 5% ВЗ.
Порядок подання звітності при отриманні доходів на іноземних online-платформах
Доходи, отримані на іноземних online-платформах, відображаються в декларації про майновий стан за результатами річного декларування в рядку в рядку 10.10 декларації «Доходи, отримані з джерел за межами України». Крім того, необхідно вказати країну, яка є джерелом виплати доходу.
Сума доходів в декларації зазначається в гривнях, і для цього в ПКУ передбачено правило, за яким відбувається така конвертація валюти, а саме – валюта перераховується у гривню за курсом НБУ, що діяв на дату зарахування доходу на карту фізичної особи (п. 164.4 ПКУ).
Фізична особа зобов’язана за місцем реєстрації подати декларацію про майновий стан до 1 травня року, що настає за звітним, а сплатити задекларовані суми податків до 1 серпня.
Здійснення діяльності на іноземних online-платформах в якості ФОП
Для багатьох фізосіб, що працюють на платформі OnlyFans та інших подібних платформах, така діяльність є регулярною та постійно приносить дохід. Як відомо, регулярність є однією з основних ознак здійснення підприємницької діяльності. Тобто, в такому разі діяльність треба «легалізувати» шляхом реєстрації фізособи підприємцем. У випадку реєстрації ФОП, доцільно обрати 3 групу єдиного податку, де податок буде становити 5% від суми коштів, що отримані на розрахунковий рахунок ФОП у вигляді доходу та 1% військового збору від цієї ж суми.
Загальну систему обирати недоцільно, оскільки при такій діяльності витрати, які можуть бути враховані при обрахунку об’єкту оподаткування, будуть зовсім незначні.
Рекомендований перелік КВЕД для здійснення діяльності на іноземних online-платформах
Оскільки ФОПи – платники єдиного податку мають здійснювати свою діяльність лише в межах зареєстрованих КВЕД, до їх підбору треба підійти дуже відповідально.
Рекомендовані КВЕД:
- 63.99 – Надання інших інформаційних послуг, н.в.і.у;
- 70.21 – Діяльність у сфері зв'язків з громадськістю;
- 63.12 – Веб-портали;
- 73.12 – Посередництво в розміщенні реклами в засобах масової інформації;
- 59.11 – Виробництво кіно- та відеофільмів, телевізійних програм;
- 74.20 – Діяльність у сфері фотографії;
- 90.03 – Індивідуальна мистецька діяльність;
- 93.29 – Організування інших видів відпочинку та розваг.
На даний час офіційних роз’яснень та рекомендацій, щодо діяльності на іноземних онлайн платформах, податкова служба не надає, але ретельно вивчає отриману інформацію про доходи громадян, отримані на OnlyFans.
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Інвентаризація
19.11.2026
Знищення товарів на відповідальному зберіганні: як оформити документи
Якщо товари знищено або пошкоджено під час їх перебування на відповідальному зберіганні в іншої особи, важливо правильно документально підтвердити цей факт. Розглянемо, хто має складати документи, як зафіксувати знищення товарів і які докази потрібні для підтвердження втрат
Особи з інвалідністю
19.11.2026
Звітність щодо працевлаштування осіб з інвалідністю: як заповнювати рядки 1–5, якщо СКШП дробове число
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ІТ, Дія Сіті, Дефенс Сіті
19.11.2026
Ноутбук для гіг-спеціаліста: чи виникає додаткове благо та які податки сплачувати – ІПК від ДПС та коментар експерта
Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Перевірки, штрафи
19.11.2026
Коли податкова надсилає письмове повідомлення перед початком перевірки
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

Заробітна плата
19.11.2026
Доплата за заміщення працівника у 2026 році: коли роботодавець зобов’язаний платити
За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Судова практика
19.11.2026
Зберігання первинних документів: чи діє строк 1095 днів під час війни та чому формальне повідомлення про знищення не працює
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
Військовий облік
19.11.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Відпустка, відпускні
19.11.2026
Право на відпустку: коли відмова роботодавця є законною
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Відстрочки, ВЛК
19.11.2026
Студенти старше 25 років можуть втратити відстрочку – у МОН обговорюють ймовірні зміни
Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Акцизний податок
19.11.2026
Пошкодження акцизного складу: чи звільняє це підприємство від податкових обов’язків
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Пільги
19.11.2026
ПСП учаснику бойових дій – 150% чи 200%: як впливає інвалідність III групи
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме


Бронювання, критичність
19.11.2026
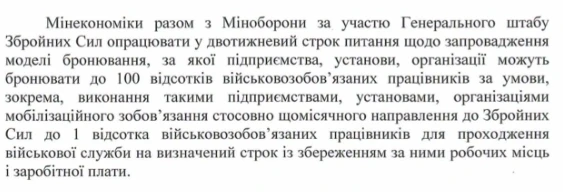
100% бронювання працівників: підприємства мають направляти до ЗСУ до 1% персоналу щомісяця, – проєкт постанови
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
Е-сервіс
19.11.2026
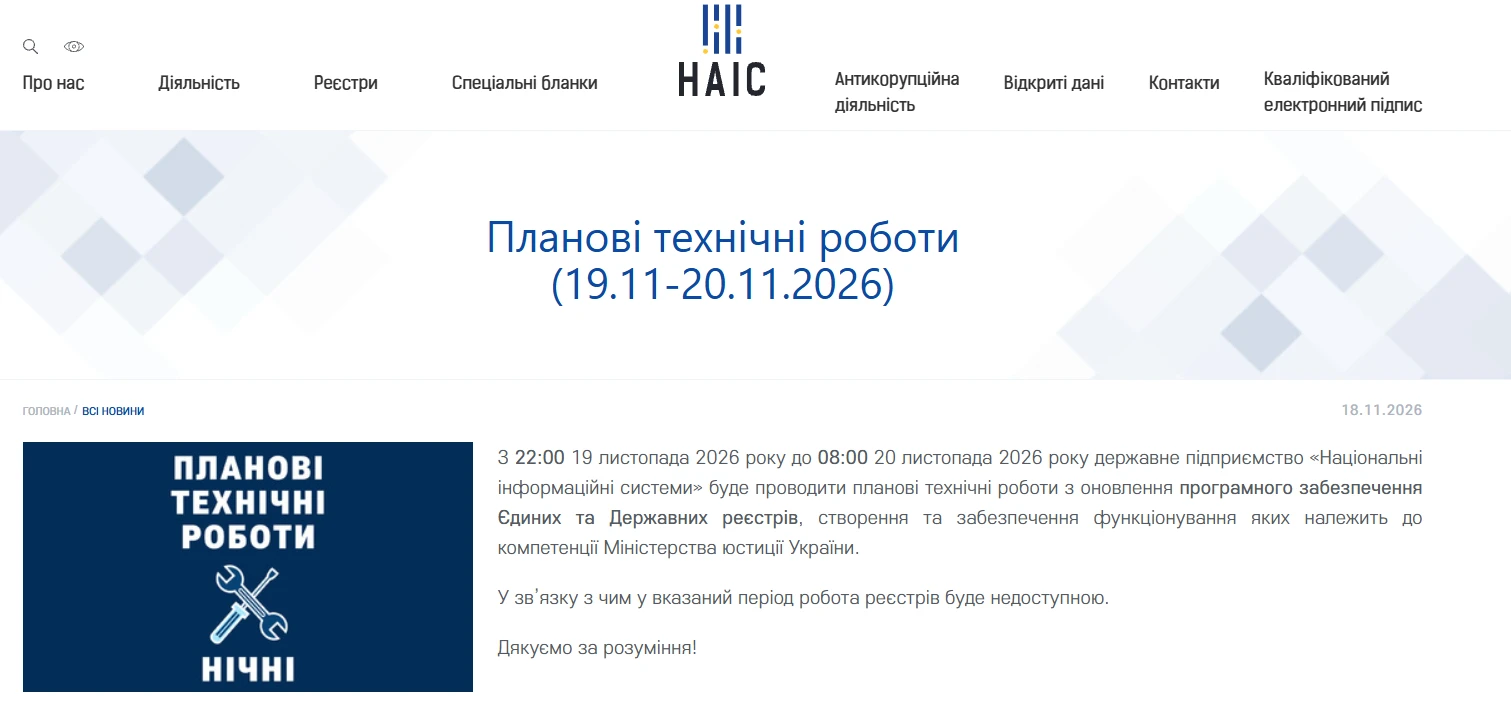
З 22:00 19 листопада по 8 ранку 20 листопада 2026 року державні реєстри і Дія не працюватимуть
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Перевірки, штрафи
19.11.2026
Штраф за несвоєчасну реєстрацію акцизної накладної: коли його не застосовують
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення