


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Платники податку на прибуток, які надають безоплатну допомогу неприбутковим організаціям, повинні відобразити такі операції у додатку БД із урахуванням установлених лімітів 4% та 8%. Податкова служба пояснила, як розраховуються показники таблиць 2 і 3 та які суми впливають на коригування фінансового результату
Як заповнюються показники таблиці 2 та 3 додатка БД до Податкової декларації з податку на прибуток підприємств, та на підставі яких документів?
Додаток БД до Податкової декларації з податку на прибуток підприємств (рядки 3.1.9 БД, 3.1.13 БД, 4.1.25 БД додатка РІ до рядка 03 РІ, рядки 20 БД, 21 БД додатка ДІЯ (рядок 06.3 ДІЯ)) (далі – Додаток БД) заповнюють платники податку, які:
Для заповнення показників таблиць 2 та 3 Додатка БД (далі – Таблиця 2, Таблиця 3) попередньо здійснюється розрахунок показників у таблиці 1 Додатка БД (далі – Таблиця 1).
Так, показники Таблиці 1 «Розрахунок суми встановленого обмеження для безоплатного перерахування (передання) коштів, товарів, виконання робіт, надання послуг протягом звітного (податкового) року неприбутковим організаціям, внесеним до Реєстру, у разі перевищення якого застосовуються коригування фінансового результату до оподаткування відповідно до підпунктів 140.5.9, 140.5.14 та п. 72 підрозд. 4 розд. ХХ Податкового кодексу України (далі – ПКУ)», а саме :
У Таблиці 2 «Безоплатне перерахування (передання) коштів, товарів, виконання робіт, надання послуг неприбутковим організаціям, щодо якого визначено обмеження відповідно до пп. 140.5.9 п. 140.5 ст. 140 розд. III або п. 72 підрозд. 4 розд. XX ПКУ» відображаються:
При цьому, якщо дотримано показник питомої ваги (понад 4%) наданої допомоги благодійним організаціям, а загальна вартість всієї допомоги не перевищує 8% від оподатковуваного прибутку попереднього звітного року (показник рядка 1.3 графи 3 Таблиці 1), коригування щодо збільшення фінансового результату до оподаткування не застосовують.
Показники рядків 2.3 та 2.4 графи 7 Таблиці 2 переносяться в рядки 3.1.9 БД та 4.1.25 БД додатка РІ до рядка 03 РІ Податкової декларації з податку на прибуток підприємств (далі – Додаток РІ) відповідно. Одночасне перенесення показників до рядків 2.3 та 2.4 Додатка РІ не допускається.
Тобто, платник податку застосовує одну з різниць, визначену:
У Таблиці 3 « Безоплатне перерахування (передання) коштів, товарів, виконання робіт, надання послуг неприбутковим організаціям, щодо якого визначено обмеження відповідно до пп. 140.5.14 п. 140.5 ст. 140 розд. III ПКУ» відображаються:
Показник рядка 3.2 переноситься у рядок 3.1.13 БД Додатка РІ.
Разом із тим, для обрахунку об’єкта оподаткування платник податку на прибуток, як встановлено абзацом першим п. 44.2 ПКУ, використовує дані бухгалтерського обліку та фінансової звітності щодо доходів, витрат та фінансового результату до оподаткування
Питання порядку відображення у бухгалтерському обліку та документального підтвердження господарських операцій платника податків з безоплатного перерахування (передання) коштів, товарів, виконання робіт, надання послуг неприбутковим організаціям належать до компетенції Мінфіну.
Джерело: ЗІР, Категорія: 102.20.02
Читайте більше:
Дохід до 40 млн грн: чи потрібно подавати додаток БД
Чи заповнюється додаток БД за відсутності перевищення лімітів
Неподання звітності через блекаут: алгоритм захисту без штрафів
До 2 березня подайте декларацію з податку на прибуток за 2025 рік
Оновлена декларація з податку на прибуток із додатками: інструкція зі складання
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 16 жовтня наказ вже чинний
ДПС пояснила, як формується показник рядка 3 розділу І Розрахунку ЮО або Розрахунку ФОП / НПД, якщо через округлення підсумкові значення не збігаються. Показник формується автоматично на підставі підсумкових значень графи 20 відповідного додатка Д1, а сума ЄСВ до сплати має відповідати показнику рядка 7
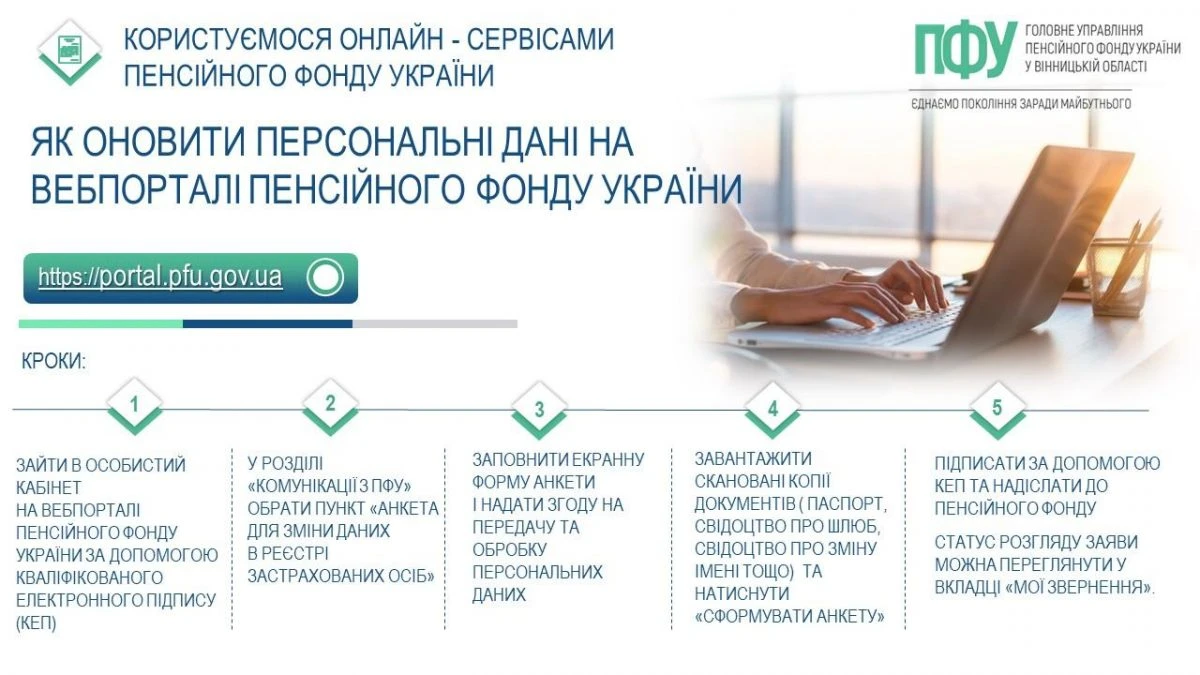
Пенсійний фонд України надає можливість оновити свої персональні дані в Реєстрі застрахованих осіб як особисто, так і дистанційно – через вебпортал ПФУ. Це зручно, особливо коли потрібно змінити прізвище, адресу чи інші відомості без відвідування сервісного центру. Для цього достатньо заповнити анкету, прикріпити сканкопії документів і підписати її КЕП
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
З 16 жовтня діє оновлений Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання
Якщо немає сертифіката ТПП, платник має нарахувати податкові зобов’язання за п. 198.5 ПКУ та зареєструвати зведену податкову накладну. Якщо сертифікат отримано пізніше, можна скласти розрахунок коригування та звести показники накладної до нуля. Як відобразити коригування в декларації з ПДВ – роз’яснила ДПС у листі від 09.10.2026 № 8353/К/99-00-24-03-03-09
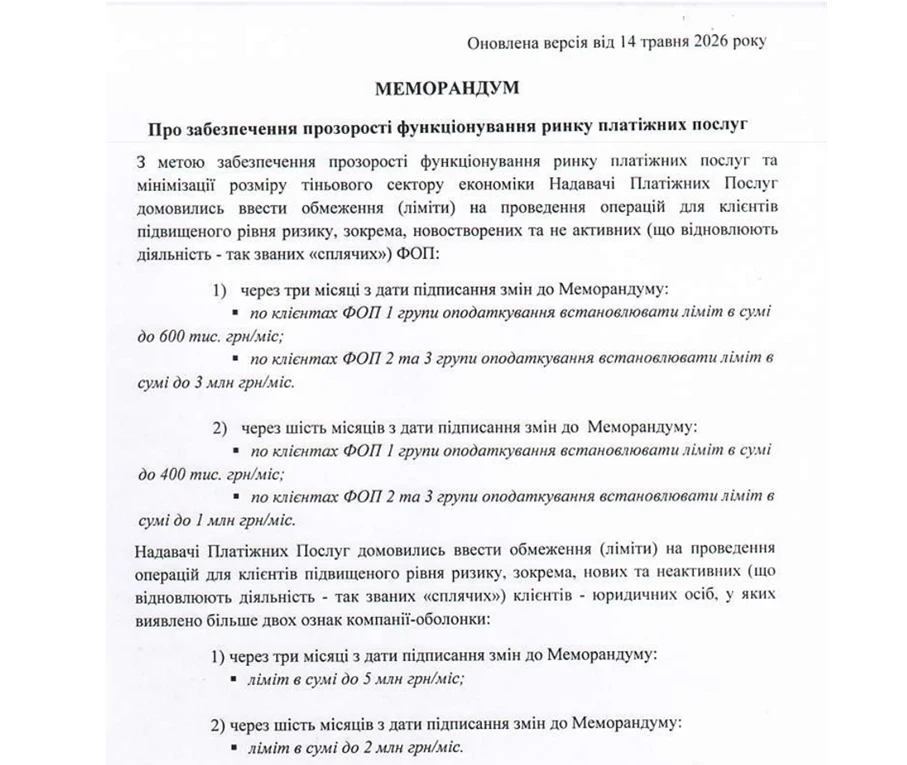
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Державна податкова служба України надала детальну індивідуальну податкову консультацію щодо оподаткування ПДВ операцій з утворення та реалізації виробничого металобрухту підприємствами, які виготовляють готову продукцію (зокрема, кабельно-провідникову)
Померла працівниця отримувала пенсію по інвалідності. До кого звертатися доньці із заявою про допомогу на поховання – до роботодавця, який оформлює заяву-розрахунок до ПФУ, чи безпосередньо до ПФУ?
Заяву на відстрочку через ЦНАП можуть зупинити лише з визначених законодавством підстав. Однак на практиці виникла проблема з військовозобов’язаними, які перебувають на обліку в релокованих ТЦК, що юридично обслуговують непідконтрольні території. Харківський окружний адміністративний суд розглянув цю ситуацію та визнав зупинення руху заяви правомірним
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня
Для вчителів затверджено нові схеми посадових окладів, які збільшують гарантовану частку зарплати та впливають на її загальний розмір. Також збережено щомісячну доплату 2600 грн для педагогів на прифронтових територіях. Нагадаємо, у 2026 році зарплати освітян підвищували двічі: на 30% із січня та ще на 20% із вересня