
Експерт
Ірина ГубінаНезалежний експерт, консультант з питань бухобліку та оподаткування, CAP, DipIFR ACCA

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Зима для автомобіля – це нові умови експлуатації. Для підприємства – додаткові витрати. А для бухгалтера, як завжди, ще й ціла низка запитань: коли міняти шини, як відобразити їхню вартість, чи можна збільшити норму пального, що робити з перевитратою та як не сплутати ремонт із поліпшенням основного засобу? Здавалося б, усе звично: шини придбали, омивач залили, автомобіль відправили на СТО. Але варто подивитися на ці операції очима податківців, і з’являються додаткові «чому?»: навіщо придбали, кому передали, на яке авто встановили, чи справді використали у господарській діяльності. Отже, поговоримо про зимову експлуатацію не лише як про технічне питання, а насамперед як про організацію обліку та контролю витрат
Почнемо з документа, якого бухгалтери нерідко недооцінюють, – Правил експлуатації колісних транспортних засобів, затверджених наказом Мінінфраструктури від 26.07.2013 №550 (далі – Правила №550). Йдеться не тільки про професійних перевізників. У сфері дії цих Правил названі також підприємства, установи й організації, що експлуатують власні або орендовані колісні транспортні засоби відповідних категорій. Тобто службова автівка – не причина ігнорувати документ.
Правила №550 містять власне визначення зимового сезону. Його початок пов’язано із сімома добами, протягом яких температура навколишнього середовища утримується нижче +5 °С, а завершення – із сімома добами з температурою вище +5 °С. Водночас установлено граничні календарні дати: початок – «не пізніше 31 листопада», завершення – не пізніше 31 березня (пп. 11 п. 6 розд. І).
Так, у нормативному тексті справді написано «31 листопада». Зрозуміло, що такої дати в календарі немає. Тому копіювати її до внутрішнього наказу не варто: визначте зрозумілий порядок початку зимової експлуатації, орієнтуючись на температурні умови та реальну останню дату листопада.
А чи потрібен взагалі наказ?
Для обліку – дуже бажаний. Адже він пояснює не тільки, коли підприємство переходить на зимову експлуатацію, а й чому саме зараз виникли додаткові витрати на шини, рідини, обслуговування та пальне. Проте наказ не повинен бути папером «для галочки». У ньому мають бути виконавці, строки та спосіб підтвердження виконаного.
Таблиця 1
Як організувати сезонну підготовку автомобілів
Етап | Дія та підтвердні документи |
Рішення керівника | Наказ про порядок визначення сезону, перелік автомобілів, відповідальних осіб і строки робіт. |
Огляд і планування | Технічний огляд, перелік необхідних робіт, потреба в шинах, рідинах, запчастинах. |
Закупівля та передача | Документи постачальника, відпуск зі складу, передання матеріалів для конкретного автомобіля. |
Виконання робіт | Акт сезонної заміни шин, документи СТО, картки пробігу шин, підтвердження використання рідин. |
Контроль пального | Наказ про правила нормування або фактичного контролю, температурні дані, пробіг, заправки. |
Завершення заходів | Звіт чи службова записка відповідальної особи: що виконано, які є зауваження і додаткові потреби. |
Підприємству з однією-двома автівками не потрібен документообіг автогосподарства на сотню машин. Але принцип залишається однаковим: від рішення керівника – до підтвердження, що матеріали використані за призначенням. Інакше куплена «для зими» рідина може так і залишитися просто покупкою у чеку.
Таблиця 2
Нормативні документи, які варто мати під рукою
Документ | Для чого потрібен |
Організація експлуатації транспорту, сезонні заходи, технічне обслуговування та відповідальні особи. | |
Наказ Мінінфраструктури від 26.07.2013 №549 «Про затвердження Правил технічної експлуатації коліс та пневматичних шин колісних транспортних засобів категорій L, M, N, O та спеціальних машин, виконаних на їх шасі» (далі – Правила №549) Наказ Мінтрансзв'язку України від 20.05.2006 №488 «Про затвердження Експлуатаційних норм середнього ресурсу пневматичних шин колісних транспортних засобів і спеціальних машин, виконаних на колісних шасі» (далі – Норми №488) | Технічний стан коліс і шин, контроль пробігу (наробітку), середній ресурс шин. |
Наказ Мінтрансу України від 30.03.1998 №102 «Про затвердження «Положення про технічне обслуговування і ремонт дорожніх транспортних засобів автомобільного транспорту»» (далі – Положення №102) Наказ Мінінфраструктури від 28.11.2014 №615 «Про затвердження Правил надання послуг з технічного обслуговування і ремонту колісних транспортних засобів» (далі – Правила №615) | Система ТО і ремонтів, порядок виконання та документування послуг СТО. |
Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затверджена наказом Мінфіну від 30.11.1999 №291 (далі – Інструкція №291); НП(С)БО 7 «Основні засоби», НП(С)БО 9 «Запаси», НП(С)БО 16 «Витрати» | Облікові правила: рахунки обліку шин і запчастин, критерії поліпшень, визнання витрат. |
Податковий кодекс України (далі – ПКУ) | Оцінка ПДВ-наслідків, податку на прибуток, оподаткування доходу працівника. |
Щодо шин усе, здавалося б, просто: восени знімаємо літні та встановлюємо зимові, навесні – навпаки. Але бухгалтерові слід розрізняти щонайменше три події:
Це зовсім не одне й те саме.
Технічні питання регулюють Правила №549, а орієнтири середнього ресурсу шин – Норми №488. Під час сезонної заміни важливо не лише порахувати пробіг, а й оцінити стан протектора, пошкодження, можливість подальшого використання.
Доречі, дуже часто податківці мають претензії до підприємств щодо доцільності списання шин, які, начебто, придатні для експлуатації та можуть бути відремонтовані, адже не «пробігали» свій запланований термін. Для аргументації та пояснень дій, які стосуються списання чи доцільності ремонту радимо посилатися, зокрема, на технічні харектеристики, неведені у додатках до Правил №549:
Також важливим аргументом щодо подальшої долі знятої шини може бути і посилання на додаток 6 Норм №488, в яких наведено граничні значення висоти рисунка протектора шин, встановлені для різних країн. Тому, якщо підприємство здійснює міжнародні перевезення до зазначених країн, може скластися ситуація, що цілком робоча та справна шина не може далі використовуватися для здійснення основної діяльності. Це також може стати підставою для списання, як зазначено у п.7.3 Норм №488:
рішення про вилучення з експлуатації пневматичних шин КТЗ, які застосовують для міжнародних перевезень, приймають залежно від граничної висоти рисунка протектора, установленої законодавством країни (країн), де їх експлуатують.
Тож, при сезонній заміні та оцінці стану шин, варто брати до уваги згадані правила.
Якщо знята шина при сезонній заміні визнана такою, що підлягає подальшій експлуатації та, можливо, потребує ремонту, відповідні позначки роблять у картці обліку пробігу шин, яка є додатком до Норм №488 (додаток №5). А якщо знята шина підлягає списанню, то та сама карта може стати у нагоді, набуваючи статус Акту на списання.
Звісно, для обліку руху та списання шин підприємство може використовувати і власні документальні озробки. Не використання згаданої картки – не є порушенням. Однак, наша порада – використовувати картку у своїй практичній діяльності! Саме тому картка обліку пробігу шини та акт сезонної заміни – не зайва бюрократія, а зручний зв’язок між технічною й обліковою інформацією.
Щодо облікових рахунків для відображення шин Інструкція №291 передбачає використання субрахунку 207 «Запасні частини», на якому ведеться облік шин «у запасі та обороті». Водночас шини, що були включені до первісної вартості придбаного автомобіля, окремими запасами не стають: вони вже обліковуються у складі основного засобу.
Зауважте, незалежно від того як на підприємстві з’явилися шини – у складі придбаного авто або як окремо придбані запаси, картки обліку мають бути відкриті для кожної шини. Це ж твердження актуально і для тих авто, яке підприємство орендує. Адже наявність карти = наявність ТМЦ у зоні відповідальності підприємства, а не появу додаткового балансового показника на рахунку обліку.
Тому твердження Мінфіну в Інструкції №291 щодо шин в «запасі та обороті» потребує додаткового уточнення, про що поговоримо далі.
Списати при встановленні чи залишити на балансі?
У практиці використовують два підходи до шин, придбаних окремо від автомобіля. Який обрати? Залежить від облікової політики підприємства, характеру використання та обраної організації аналітичного контролю. Але в жодному варіанті сезонне перевзування не повинно призводити до подвійного визнання одних і тих самих витрат.
Таблиця 3
Два варіанти обліку шин
Критерій | Витрати при встановленні | Облік на 207 до вибуття |
Установлення на авто | Дт відповідного рахунку витрат – Кт 207. | Дт 207 «шини на авто» – Кт 207 «шини на складі». |
Сезонне зняття придатної шини | Витрат повторно немає; зберігають оперативний контроль. | Внутрішнє переміщення з аналітики «авто» на «склад». |
Остаточне списання | Картка пробігу, акт списання; повторного проведення за вартістю немає. | Дт витрат – Кт 207 після документально підтвердженого вибуття. |
Ключовий контроль | Кількісний та технічний стан шин, уже списаних у витрати. | Рух вартості між складом, автомобілем і остаточним вибуттям. |
Облікова проблематика | Порушує логіку Мінфіну щодо обліку шини «в оброті», але повністю відповідає характеру використання шин як оборотних активів – вони не «живуть» на балансі більше 12 місяців. Є податковий «бонус» - при продажі таких б/у шин ПДВ-забов’язання нараховуються від фактичної ціни, адже «вартості придбання», не нижче якої можна продати, в обліку вже немає. Вся інформація про шину – у Картці. Фокус – на її належне ведення | Є втіленням настанови Мінфіну щодо обліку шин «в обороті». При використанні шини більше ніж 12 місяців дає методологічну проблему із порушенням правила класифікації «оборотності» активів. Може бути проблемою/питанням на аудиторській перевірці |
Зверніть увагу на одну деталь. Нормативний ресурс пробігу не є підставою автоматично визнавати шину придатною чи непридатною. Якщо вона пошкоджена раніше – потрібен висновок щодо її фактичного стану. Якщо ресурс за орієнтиром вичерпано, технічну придатність і безпечність подальшої експлуатації також слід оцінити, а не покладатися лише на цифру в картці.
Про окремі поради, щодо умов списання шин, що «недобігали», говорили вище.
Фрагмент картки обліку пробігу (наробітку) пневматичної шини
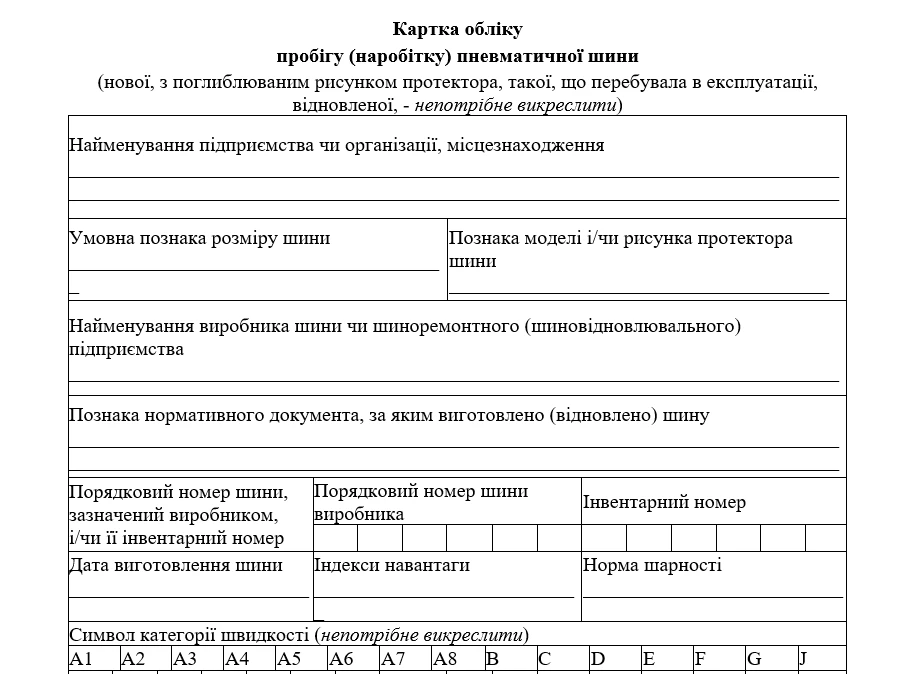
Завантажуйте зразки та шаблони документів: картка пробігу шини та акт сезонної заміни шин.
Підприємство придбало комплект зимових шин за 9 600 грн, у тому числі ПДВ – 1 600 грн. За послуги СТО із сезонної заміни сплачено 1 800 грн, у тому числі ПДВ – 300 грн. Вартість придатних літніх шин, що повертаються на склад, – 5 000 грн. Підприємство застосовує балансову модель обліку шин.
Таблиця 4. Бухгалтерські проведення за операціями із шинами
№ | Зміст господарської операції | Дт | Кт | Сума, грн |
1 | Перераховано аванс за зимові шини | 371 | 311 | 9 600 |
2 | Відображено податковий кредит за авансом* | 641 | 644 | 1 600 |
3 | Отримано шини на склад | 2071 | 631 | 8 000 |
4 | Закрито проміжний рахунок ПДВ | 644 | 631 | 1 600 |
5 | Проведено залік заборгованостей | 631 | 371 | 9 600 |
6 | Передано зимові шини зі складу на автомобіль | 2072 | 2071 | 8 000 |
7 | Відображено послуги СТО із заміни шин | 93 | 631 | 1 500 |
8 | Відображено податковий кредит за послугами СТО* | 641 | 631 | 300 |
9 | Оплачено послуги СТО | 631 | 311 | 1 800 |
10 | Повернуто придатні літні шини на склад | 2071 | 2072 | 5 000 |
* Право на податковий кредит у прикладі передбачає виконання вимог ПКУ, зокрема наявність належно зареєстрованих податкових накладних. Рахунок 93 використано для автомобіля збутового призначення. Для адміністративного чи виробничого транспорту напрям витрат буде інший.
Як бачимо, сама сезонна заміна зимових шин не створила витрат у сумі 8 000 грн: вартість лише перемістилася між аналітичними субрахунками 207. Натомість послуги СТО віднесені на витрати відповідного періоду. От чому обрана модель обліку шин має значення.
Припустимо, після сезону шина пройшла 18 тис. км, але виявлено боковий поріз.
Чи потрібно чекати, поки буде досягнуто нормативного пробігу?
Звісно, ні. Потрібні огляд, висновок про непридатність, акт списання та рішення уповноважених осіб. Якщо вартість шини зберігається на 207 – її списують; якщо вже віднесена на витрати під час установлення – повторного списання в синтетичному обліку немає.
Не забудьмо й про подальшу долю непридатних шин. Вони не зникають після складання акта списання. Якщо їх передають як відходи, потрібні документи щодо передачі належному отримувачу та виконання застосовних вимог законодавства про управління відходами. А якщо пошкодження спричинив працівник, питання відшкодування шкоди вирішують окремо – за встановленими підставами, а не автоматично за фактом списання.
На відміну від шин, для експлуатаційних рідин не існує такої розгорнутої картотеки пробігу. Але це не означає, що достатньо лише чека з магазину. Для бухгалтера важливо довести, яка саме рідина, в якій кількості та на який автомобіль була використана.
Коли матеріали передають зі складу, оформлюють їх відпуск і підтверджують фактичне застосування; якщо закупівлю здійснила підзвітна особа – додають розрахункові документи та внутрішнє підтвердження використання.
Сезонна заміна рідин зазвичай належить до технічного обслуговування, тобто до витрат відповідного напряму діяльності. А ось злиті залишки не варто просто «забувати»: їх оцінюють на придатність для повторного використання або необхідність належної утилізації.
Крім шин і рідин, до переліку зимової підготовки логічно включити перевірку акумулятора, освітлення, склоочисників, охолоджувальної системи та засобів запуску двигуна.
І ще один нюанс: якщо автомобіль орендований, спочатку зазирніть до договору:
Без цих відповідей правильне проведення саме по собі не вирішить питання, чи обґрунтовані витрати орендаря.
Зізнаймося: мало який бухгалтерський документ викликав стільки суперечок, як Норми витрат палива і мастильних матеріалів на автомобільному транспорті, затверджені наказом Мінтранс України, Укравтотрансу від 10.02.1998 №43 (далі – Норми №43). Упродовж багатьох років діяло негласне правило: списав за нормою – спокійніше; понад норму – чекай податкових запитань. І це попри те, що податкове законодавство не встановлювало загального обов’язку списувати пальне саме за Нормами №43.
Наприкінці 2023 року наказом від 02.11.2023 №1011 ці Норми визнано такими, що втратили чинність. Що змінилося для бухгалтера? З одного боку, зник звичний централізований орієнтир. З іншого – нікуди не поділися обов’язок належно вести облік і необхідність доводити господарське використання пального.
А чи потрібні норми взагалі?
Вважаємо, насамперед – як інструмент управлінського контролю. Адже навіть точне визначення кількості витрачених літрів ще не відповідає на запитання, на які саме поїздки вони пішли.
Уявімо дві однакові автівки, що за місяць подолали однакову відстань. Одна витратила 10 л на 100 км, друга – 15 л. Якщо внутрішній орієнтир становить 12 л, результат одного водія виглядає економним, іншого – потребує пояснення. А якщо внутрішня норма 8 л? Тоді варто запитати вже не тільки водіїв, а й того, хто затверджував таку норму. Отже, норма – не вирок, а контрольне значення.
За відсутності чинних Норм №43 підприємство може використати Методичні рекомендації з нормування витрат палива, електричної енергії та експлуатаційних матеріалів, розроблені ДП «ДержавтотрансНДІпроект», або встановити власні обґрунтовані орієнтири. Методрекомендації корисні тим, що враховують різні умови експлуатації, у тому числі зимові, але самі по собі вони не є податковим законом і не замінюють первинні документи.
Таблиця 5
Як працюють два підходи до обліку пального
Питання | Нормативний підхід | Контроль фактичного використання |
Що беремо за основу | Затверджену підприємством базову норму та обґрунтовані коефіцієнти. | Фактичне споживання за обліком залишків, заправок і роботи автомобіля. |
Що робимо взимку | Враховуємо температуру та інші умови, якщо вони справді були. | Аналізуємо сезонні коливання, навіть якщо норм не встановлювали. |
Головний ризик | Норма не відповідає реальності або надбавки застосовано безпідставно. | Літри пораховані, але їх господарське використання не доведене. |
Контрольна дія | Порівнюємо розрахункову величину з фактом і пояснюємо відхилення. | Порівнюємо фактичні дані за маршрутами, періодами, автомобілями, водіями. |
Зверніть увагу: будь-який метод має привести бухгалтерський облік до фактично використаного ресурсу. Норма може допомагати оцінити очікуване споживання, але вона не створює у баку залишок пального, якого вже немає. Якщо за документами підтверджено фактичне споживання понад норму, просто «залишити» ці літри в обліку на складі через нормативне обмеження було б нелогічно. Інше питання – причина перевищення та його податкові наслідки.
У Методрекомендаціях є кілька видів коригувань для холодної пори року. Їх часто сприймають як одну універсальну зимову надбавку. Насправді вони застосовуються до різних обставин:
І саме тут важливо не «намалювати» витрати, яких не було.
Таблиця 6
Приклади зимових коригувань за Методрекомендаціями
Умова | Пункт | Як застосувати на практиці |
Холод: від 0 до −5 °С – до 2%; нижче −5 до −10 °С – до 4%; далі за шкалою до 12% за температури нижче −25 °С. | 3.1.1.1 | Виходити із середньої температури обраного періоду. Грудень сам по собі не дає права на максимальну надбавку. |
Перші 2 км після перерви з вимкненим двигуном щонайменше 1 годину: додатково до 2/4/6/8/10/12% залежно від температури. | 3.1.1.2 | Застосовувати лише на відповідні перші кілометри, не на весь денний пробіг; фіксувати перерву. |
Обігрів салону та скла: залежно від температури – базово до 0,5/1/1,5/2%. | 3.1.13 | Для більшості авто (крім автобусів) ураховувати коефіцієнт робочого об’єму двигуна: 2000 / Vр. |
Автономний обігрівач: температурні надбавки до 2/4/6/8/10% або окрема погодинна норма. | 1.8; 3.1.13; 4.2 | Перевірити тип і норму обігрівача; не дублювати однакове споживання двома способами. |
Вимушений простій із двигуном для опалення салону – за відповідних умов до 5% базової норми за годину. | 3.4.3 | Потрібні причина, мета і тривалість простою. Це не універсальна надбавка за кожний ранковий прогрів. |
Важкі та надважкі зимові умови: до 20/50% поза дорогами загального користування; до 35% – на дорогах загального користування за умовами пункту. | 3.1.7; 3.1.8 | Стосуються конкретних ділянок і підтверджених умов, а не автоматично всього зимового маршруту. |
Наприклад, для автомобіля з робочим об’ємом двигуна 1 600 см³ коефіцієнт для відповідної надбавки на обігрів салону становить 2000 / 1600 = 1,25. Тож базові 1% за належних температурних умов перетворюються на 1,25%. Але це не означає, що таку надбавку можна застосовувати щодня незалежно від реальної температури та інших умов.
Окремо варто зазначити автономні обігрівачі, роботу яких можна враховувати за погодинною нормою:
Qон = Hон × 0,01 × КТ × τон, де
Якщо використовується такий окремий розрахунок, не слід одночасно подвоювати ту саму витрату загальною надбавкою.
Підприємство використовує легковий автомобіль із базовою нормою 8 л/100 км. За місяць пробіг становив 1 500 км, середня температура – −8 °С. Підприємство застосовує холодову надбавку 4%.
Таблиця 7. Порівнюємо зимовий орієнтир і фактичну витрату
Показник | Розрахунок | Результат |
Базова витрата | 1 500 км × 8 л / 100 км | 120 л |
Розрахункова зимова витрата | 120 л × 1,04 | 124,8 л |
Фактично використано | За даними обліку заправок, залишків і роботи авто | 135 л |
Перевищення | 135 л − 124,8 л | 10,2 л (≈ 8,2%) |
Отже, перевитрата – 10,2 літра. Чи означає це, що 10,2 літра використано не в господарській діяльності?
Ні, такий висновок був би передчасним. Причини можуть бути цілком об’єктивні: затори, короткі поїздки, вимушене очікування, складні погодні умови, технічний стан автомобіля або неточність затвердженої норми.
Але й ігнорувати відхилення не можна. Логічний алгоритм такий: перевірити пробіг, заправки та залишки; зіставити маршрут і температурні умови; отримати пояснення водія; за потреби провести технічний огляд або уточнити методику нормування. Лише після цього вирішувати, чи є підстави говорити про порушення, відшкодування збитків або негосподарське використання.
Якщо ж перевищення повторюється щомісяця, варто чесно відповісти на запитання: можливо, проблема не у водієві, а у невдало встановленій нормі? Нормування має допомагати керувати ресурсом, а не створювати фіктивні «залишки» пального у бухгалтерському обліку.
Коригуючі зимові коефіцієнти для витрат палива:
Зимова підготовка нерідко закінчується не тільки заміною шин, а й зверненням на СТО. А тут виникає ще одна класична бухгалтерська дилема: віднести витрати на поточний період чи збільшити первісну вартість автомобіля?
Технічні орієнтири містяться у Положенні №102, а також у Правилах №550 і Правилах №615. Але для бухгалтерської класифікації вирішальне значення має економічний зміст робіт за НП(С)БО 7: підтримання автомобіля в робочому стані чи збільшення очікуваних майбутніх економічних вигід.
Звідси й головне правило: напис «капітальний ремонт» в акті СТО ще не робить витрати капітальними інвестиціями. І навпаки, назва «заміна» сама по собі не виключає поліпшення. Дивимося на те, що підприємство отримало в результаті.
Таблиця 8
Як класифікувати витрати на автомобіль
Роботи | Обліковий підхід | Приклад проведення |
Сезонне ТО, звичайний поточний ремонт | Підтримання працездатності – витрати за напрямом використання авто. | Дт 23, 91, 92, 93 – Кт 20, 22, 63, 65, 66 |
Заміна зношених колодок, стандартного акумулятора | Зазвичай відновлення первісних характеристик; оцінити умови робіт. | Дт рахунків витрат – Кт запасів, розрахунків |
Дообладнання, яке реально розширює можливості авто | За відповідності критеріям поліпшення – капітальні інвестиції. | Дт 152 – Кт 20, 63 тощо; Дт 105 – Кт 152 |
Капітальний ремонт | Може бути витратами або поліпшенням залежно від результату. | За встановленою сутністю операції |
Для невеликого автопарку частину робіт виконує зовнішня СТО, для великого – власна технічна служба. До речі, Правила №550 передбачають особливості організації технічної служби залежно від кількості колісних транспортних засобів. Але незалежно від виконавця бухгалтерові потрібні ті самі відповіді: яка проблема була, що зроблено, які матеріали використано і який результат робіт.
Ні. Розглянемо ситуацію, в якій підприємство саме обґрунтувало поліпшення автомобіля та часткову ліквідацію його окремого компонента. Вартість нового двигуна – 50 000 грн без ПДВ, вхідний ПДВ – 10 000 грн. За документами про старий компонент його первісна вартість становить 45 000 грн, накопичений знос – 25 000 грн, залишкова вартість – 20 000 грн. Матеріали від демонтажу оцінено у 20 000 грн. Роботи СТО – 1 300 грн.
Для узгодженості наведеного прикладу припускаємо, що послуги СТО на суму 1 300 грн придбані без ПДВ (наприклад, у неплатника ПДВ). Якщо СТО є платником ПДВ та надає оподатковувані послуги, проведення щодо вхідного ПДВ потрібно відобразити окремо за фактичними документами.
Таблиця 9. Проведення за умови обґрунтованої часткової ліквідації та поліпшення
№ | Операція | Дт | Кт | Сума, грн |
1 | Оприбутковано придбаний двигун | 207 | 631 | 50 000 |
2 | Відображено податковий кредит за двигуном* | 641 | 631 | 10 000 |
3 | Оплачено постачальнику двигуна | 631 | 311 | 60 000 |
4 | Списано знос демонтованого компонента | 131 | 105 | 25 000 |
5 | Списано залишкову вартість компонента | 976 | 105 | 20 000 |
6 | Оприбутковано металобрухт від демонтажу | 209 | 719 | 20 000 |
7 | Передано новий двигун для встановлення | 152 | 207 | 50 000 |
8 | Відображено послуги СТО без ПДВ | 152 | 631 | 1 300 |
9 | Збільшено первісну вартість автомобіля | 105 | 152 | 51 300 |
10 | Оплачено послуги СТО | 631 | 311 | 1 300 |
* За умови належно зареєстрованої податкової накладної та дотримання інших вимог для податкового кредиту.
Ключовий момент цього прикладу – не сама сума 51 300 грн, а обґрунтування. Якщо підприємство не може визначити вартість старого компонента та його знос, просто перенести наведені цифри у власний облік не вийде. Потрібні рішення комісії, розрахунок часткової ліквідації, оцінка придатних залишків і підтвердження, чому саме встановлення нового двигуна в цьому випадку є поліпшенням, а не відновленням працездатності.
Повернімося до запитання, яке завжди турбує бухгалтера: що скажуть податківці? Найпоширеніша помилка – змішати кілька різних питань в одне. Господарська доцільність, документальне підтвердження, ПДВ, податок на прибуток і оподаткування доходу працівника мають різні правила. А отже, одна лише «понаднормова витрата» не може дати відповідь відразу за всіма податками.
Таблиця 10
Що саме варто перевіряти за автомобільними витратами
Практична ситуація | Питання для бухгалтера |
Пальне використано понад внутрішню норму | Чи є документи про фактичне споживання та господарську мету? Чи встановлена причина відхилення? |
Автівкою користувалися для особистих поїздок | Чи визначено обсяг приватного використання; чи виникають ПДВ-наслідки за п. 198.5 ПКУ та дохід фізособи? |
Придбано дорогі шини або запасні частини | Чи ідентифіковано автомобіль, операцію, передачу в експлуатацію, подальший рух та облікову модель? |
Виконано ремонт або дообладнання | Чи належно розмежовано витрати і капітальні інвестиції; чи є підстави для податкових різниць з прибутку? |
Роботи проведено на орендованому авто | Що передбачає договір, хто зобов’язаний оплачувати й погоджувати роботи, чи є компенсація? |
Щодо податку на прибуток витрати на обслуговування та ремонт у загальному випадку впливають на фінансовий результат за правилами бухобліку; за наявності умов для застосування податкових різниць їх аналізують окремо. Щодо ПДВ головне питання – чи використовувалися придбані товари або послуги в операціях, що потребують нарахування компенсувальних податкових зобов’язань. Щодо ПДФО та військового збору – чи отримав працівник оподатковуваний особистий дохід.
Наприклад, якщо підприємство дозволило водієві використовувати службове авто у власних цілях, це не означає, що таке використання потрібно приховувати від обліку. Навпаки: слід установити правила, розділити господарські та особисті поїздки, визначити відповідні витрати й податкові наслідки. Саме відсутність такого розмежування зазвичай створює складніші питання, ніж сам факт приватної поїздки.
Нарешті, навіть ідеальна податкова накладна не пояснює, чому підприємство списало пальне саме на цьому автомобілі. Як і бездоганний акт СТО не доводить автоматично, що роботи мали характер поліпшення. У податковій безпеці немає одного «чарівного» документа – важлива вся логіка операції.
На завершення запропоную невеликий «логічний тест» для бухгалтера та керівника. Не стільки про правильні проводки, скільки про те, чи складаються всі витрати в одну зрозумілу історію.
Отже, зимова експлуатація автомобіля – не привід створювати зайві папери, а нагода впорядкувати облік. Якщо на підприємстві зрозуміло, хто і чому прийняв рішення, що саме було придбано та використано, як сформувалися витрати й чим підтверджено їхню господарську мету, тоді й бухгалтерські записи, і податкові висновки будуть значно переконливішими.
І пам’ятайте: наявність норм пального може допомогти в контролі, але жодна норма не замінить факту; сезонна заміна шин не завжди є списанням; а назва робіт у замовленні СТО не визначає автоматично їх бухгалтерського результату. Саме ці три правила я б радила тримати перед очима протягом усього зимового сезону.
Шаблони та зразки документів:
Картка обліку пробігу (наробітку) пневматичної шини
Читайте більше:
Сезонна заміна транспортних шин: практика і облік
Бухоблік заміни автомобільних шин
Витрати пального в зимовий період на підприємстві
Пальне в баку орендованого авто: як облікувати та уникнути акцизних ризиків
Чи можна підприємству зберігати 150–200 л пального в каністрах для службових авто
Наказ про затвердження норм витрат пального
Як збільшити норму витрат пального у 2026 році: оформлення та облік
ФОП на загальній системі оподаткування може подати заяву на отримання довідки про подану декларацію про майновий стан і доходи через приватну частину Електронного кабінету. Для цього потрібно скористатися меню «Введення звітності» та надіслати заяву за формою F13096ХХ
ДПС роз’яснила, з якого періоду власник нерухомості, пошкодженої внаслідок ракетного удару, може застосовувати пільгу за пп. 69.22 підрозд. 10 розд. XX ПКУ. У наведеній ситуації право застосовувати відповідну норму виникає з дати пошкодження, за умови наявності відомостей у Реєстрі пошкодженого майна та призупинення експлуатації всього об’єкта на час капітального ремонту, реконструкції чи реставрації
У грудні 2026 року єдине державне свято – Різдво Христове, яке припадає на 25 грудня (п’ятницю). Проте через дію воєнного стану норми ст. 73 КЗпП щодо святкових і неробочих днів не застосовуються, тому ця дата буде звичайним робочим днем. Водночас приватні роботодавці можуть самостійно встановити додатковий вихідний 25 грудня, оформивши відповідний наказ
30 листопада 2026 року є граничним строком сплати низки податкових зобов’язань за жовтень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Яка відповідальність передбачена за несплату або несвоєчасну сплату внеску на підтримку працевлаштування осіб з інвалідністю? Розмір штрафів, пені та санкції за неподання звітності – у роз’ясненні ДПС
ТОВ на загальній системі оподаткування. Допущена помилка у 2025 році – до витрат включена вся сума з ПДВ (умовно 18 000 грн проведено як витрати, а повинно було бути 15 000 грн витрат і 3 000 грн ПДВ). Така ж помилка допущена у першому півріччі 2026 року (21 000 грн помилково відображено як витрати, правильно – 17 500 грн витрат і 3 500 грн ПДВ). Як правильно виправити помилки у фінансовій звітності та деклараціях з податку на прибуток за відповідні періоди?
Підготували для вас календар бухгалтера з ключовими датами подання звітності, сплати податків і важливих бухгалтерських подій на грудень 2026 року. Збережіть собі, щоб нічого не забути – нагадаємо, коли подавати декларацію з ПДВ, єдиного податку, об'єднану звітність та сплачувати податки
Касаційний адміністративний суд у складі Верховного Суду узагальнив правові позиції щодо податкових наслідків форс-мажору, спричиненого збройною агресією. В огляді розглянуто, зокрема, спори щодо знищення майна й втрати первинних документів, звільнення від штрафів за невиконання податкових обов'язків, застосування Переліку територій бойових дій
Підприємство отримало від нерезидента безоплатний товар на заміну раніше ввезеному обладнанню, яке не відповідало умовам договору. ДПС роз'яснила, що при зарахуванні на баланс товару, який був отриманий від постачальника-нерезидента безоплатно на заміну раніше поставленого бракованого товару та ввезений на митну територію України, податкові зобовʼязання з ПДВ не виникають
З 23 жовтня 2026 року доходи фізичних осіб від надання в оренду житлової та нежитлової нерухомості оподатковуються ПДФО за ставкою 5% замість 18%. ДПС пояснила, як застосовувати нову ставку до орендної плати за жовтень, якщо аванс виплачено до цієї дати або дохід нараховано після неї, а також чи потрібно розподіляти місячну орендну плату між двома ставками
Підприємство зареєструвало податкову накладну на експорт окремих видів товарів, але до оформлення митної декларації вантаж було втрачено внаслідок ДТП, а митну декларацію анульовано. ДПС роз’яснила, що реєстрація податкової накладної скасовується, якщо протягом 30 календарних днів із дати її реєстрації митну декларацію на відповідні товари не оформлено. У такому разі поновлюється реєстраційна сума в СЕА ПДВ
У ДПС України роз’яснили, що грошова допомога членам сімей загиблих військовослужбовців не включається до оподатковуваного доходу та не обкладається військовим збором. Водночас компенсація витрат на поховання і ритуальні послуги підлягає оподаткуванню на загальних підставах
Якщо підприємство нарахувало дивіденди на користь фізичних осіб, утримало та сплатило з них ПДФО і військовий збір, але фактично не виплатило дивіденди, додаток АВ до декларації з податку на прибуток за такий звітний період не подається. Обов’язок подати додаток виникає в періоді фактичної виплати дивідендів, які відображають у рядках 1 та 1.1 у нарахованій сумі – без вирахування утриманих податків
Спроба відрегулювати транспортерну стрічку без зупинки обладнання призвела до тяжкої травми руки працівника. За результатами розслідування визначено основні правила безпечного обслуговування транспортерів: від повного відключення обладнання до блокування його випадкового запуску
Законом №4903-ІХ суттєво оновлено правила електронної торгівлі алкогольними напоями та тютюновими виробами. Розглянемо ключові зміни щодо ліцензування, Реєстру вебсайтів, нових вимог до продавців та механізму обмеження доступу до сайтів, які порушують вимоги законодавства
У грудні 2026 року на бухгалтерів чекають важливі звітні дати, кадрові та військово-облікові обов’язки, зміни у правилах роботи під час повітряних тривог і завершення року. Коли подавати звітність, реєструвати податкові накладні, проводити інвентаризацію, затверджувати графік відпусток і звітувати про КІК? Які строки бронювання та переходу на спрощену систему не можна пропустити? Зібрали календар бухгалтера на грудень із ключовими датами, нагадуваннями та посиланнями на практичні роз’яснення
ДПС роз'яснила, як платникам ПДВ переглядати розрахункові показники позитивної податкової історії (ППІ) в Електронному кабінеті. Вони доступні в розділі «Моніторинг ПН/РК» у вкладці «Розрахунок ППІ» та автоматично оновлюються щомісяця станом на перше число