
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Якщо підприємство нарахувало дивіденди на користь фізичних осіб, утримало та сплатило з них ПДФО і військовий збір, але фактично не виплатило дивіденди, додаток АВ до декларації з податку на прибуток за такий звітний період не подається. Обов’язок подати додаток виникає в періоді фактичної виплати дивідендів, які відображають у рядках 1 та 1.1 у нарахованій сумі – без вирахування утриманих податків
У податківців запитали:
Чи подається додаток АВ до Податкової декларації з податку на прибуток підприємств під час нарахування виплати (доходів) у вигляді дивідендів на користь ФО та сплаті з суми нарахованих, але не виплачених дивідендів, ПДФО та військового збору?
Податківці відповіли наступне.
Відображення сум дивідендів, виплачених фізичним особам, здійснюється у Додатку АВ до рядка 20 АВ Податкової декларації з податку на прибуток підприємств, форма якої затверджена наказом Мінфіну від 20.10.2015 №897 (далі – Додаток АВ).
Форма Додатка АВ передбачає відображення суми фактично виплачених дивідендів фізичній особі за звітний (податковий) період в нарахованій сумі таких дивідендів без вирахування утриманого податку на доходи фізичних осіб та військового збору у рядках 1 «Сума виплачених у звітному (податковому) періоді дивідендів (прирівняних до них платежів), у тому числі:» та 1.1 «сума дивідендів, виплачена фізичним особам».
Враховуючи те, що у звітному (податковому) періоді фізичним особам не було здійснено виплату дивідендів, а лише сплачено податок на доходи фізичних осіб та військовий збір, які утримані з суми нарахованих дивідендів фізичній особі, то Додаток АВ не подається.
Обов’язок подання Додатка АВ виникає за звітний (податковий) період, у якому буде здійснено фактичну виплату дивідендів фізичній особі, з відображенням у рядках 1 і 1.1 суми нарахованих їй дивідендів.
Джерело: ЗІР, Категорія: 102.09
Декларація з податку на прибуток із додатками: інструкція зі складання
Ліквідаційна декларація з податку на прибуток: як і в якій формі подати, – пояснює ДПС
Помилки у фінзвітності: чи потрібно подавати уточнену декларацію з податку на прибуток
Що потрібно знати про подання фінзвітності для платників податку на прибуток у 2026 році
Спроба відрегулювати транспортерну стрічку без зупинки обладнання призвела до тяжкої травми руки працівника. За результатами розслідування визначено основні правила безпечного обслуговування транспортерів: від повного відключення обладнання до блокування його випадкового запуску
Законом №4903-ІХ суттєво оновлено правила електронної торгівлі алкогольними напоями та тютюновими виробами. Розглянемо ключові зміни щодо ліцензування, Реєстру вебсайтів, нових вимог до продавців та механізму обмеження доступу до сайтів, які порушують вимоги законодавства
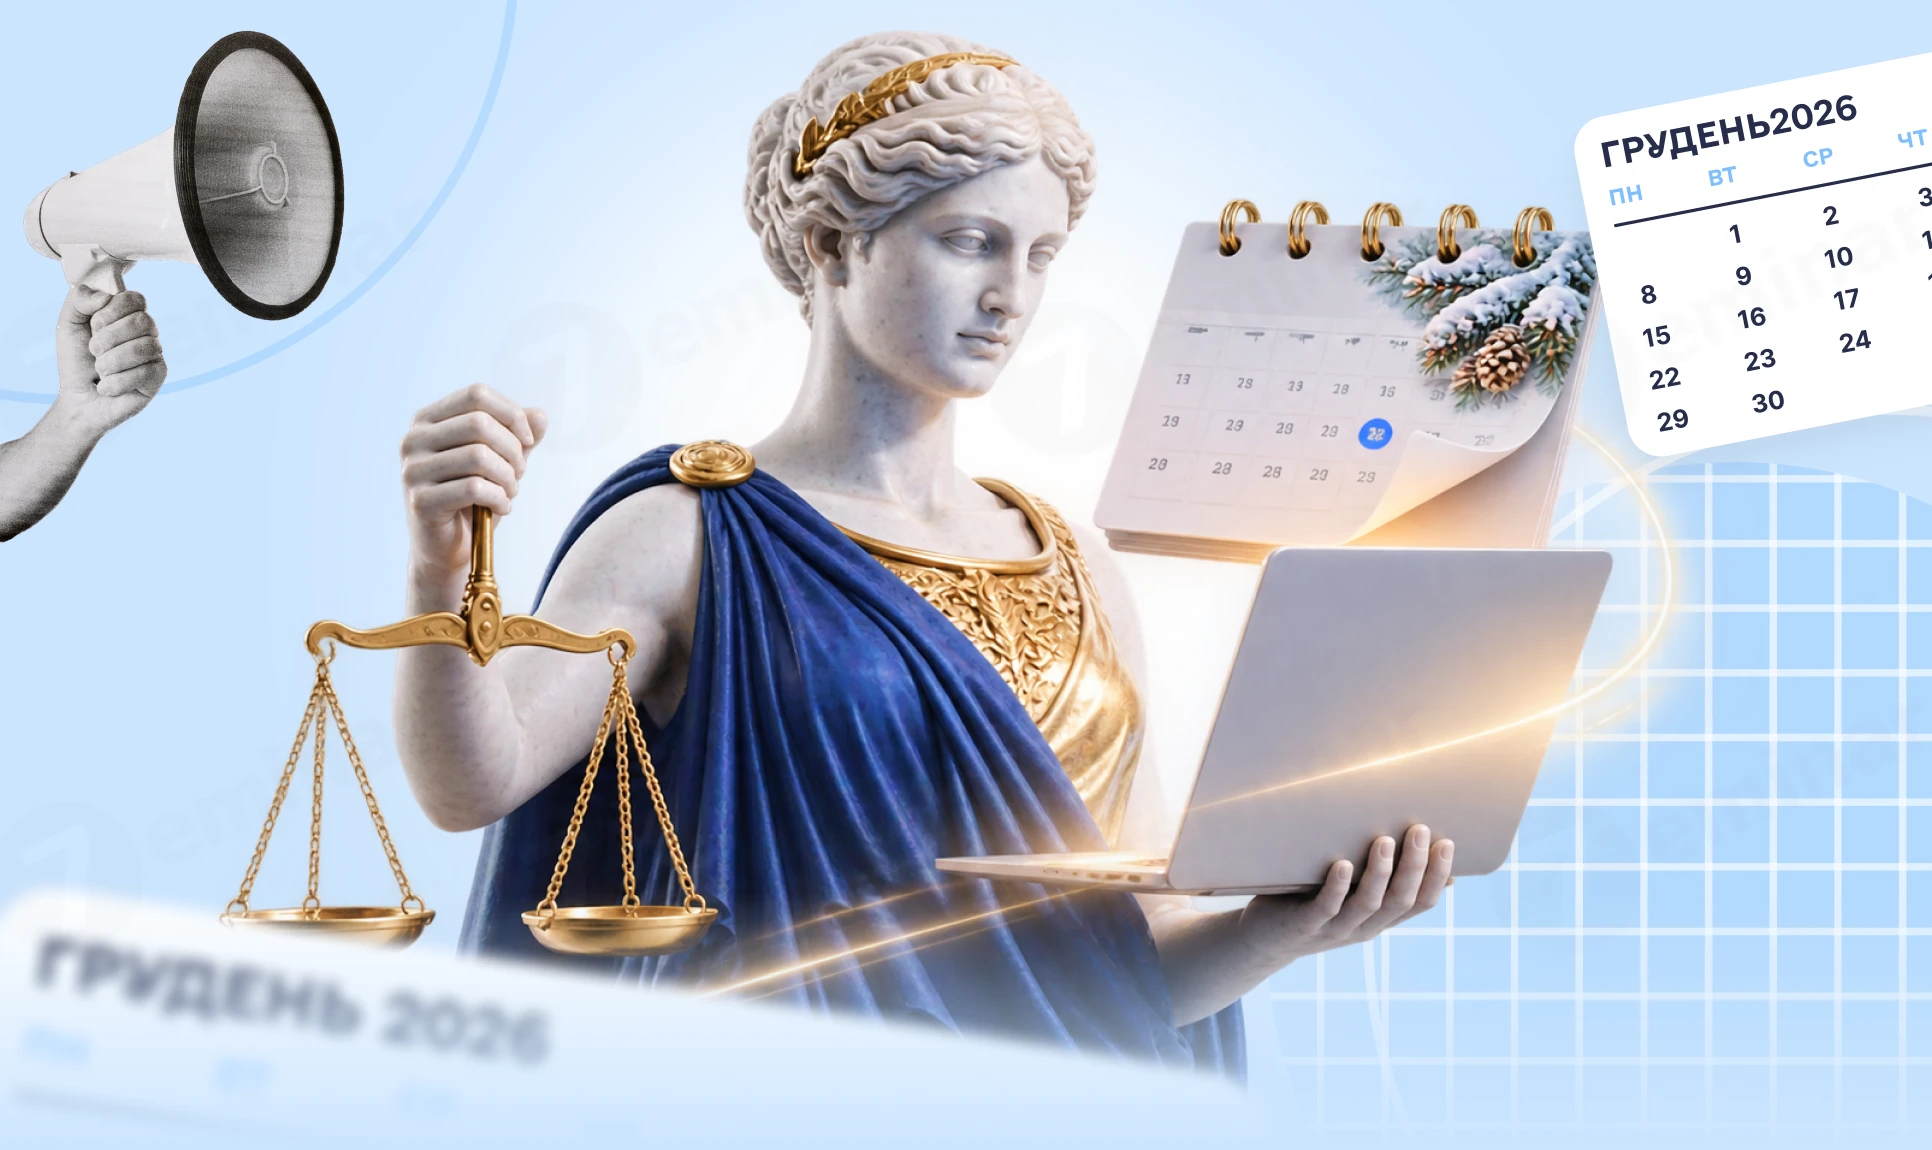
У грудні 2026 року на бухгалтерів чекають важливі звітні дати, кадрові та військово-облікові обов’язки, зміни у правилах роботи під час повітряних тривог і завершення року. Коли подавати звітність, реєструвати податкові накладні, проводити інвентаризацію, затверджувати графік відпусток і звітувати про КІК? Які строки бронювання та переходу на спрощену систему не можна пропустити? Зібрали календар бухгалтера на грудень із ключовими датами, нагадуваннями та посиланнями на практичні роз’яснення
ДПС роз'яснила, як платникам ПДВ переглядати розрахункові показники позитивної податкової історії (ППІ) в Електронному кабінеті. Вони доступні в розділі «Моніторинг ПН/РК» у вкладці «Розрахунок ППІ» та автоматично оновлюються щомісяця станом на перше число
Після заборони застосовувати спрощену систему оподаткування в охоронній діяльності надходження ПДВ зросли на 38,8%, тоді як відрахування із фонду оплати праці – лише на 6%, повідомив Данило Гетманцев. Він звернув увагу на низькі офіційні зарплати, невідповідність податкового навантаження масштабам діяльності окремих компаній і можливе дроблення бізнесу, а також закликав ДПС та БЕБ реагувати на виявлені ризики
Під час державної реєстрації юридичної особи або ФОП можна одразу заявити про бажання добровільно зареєструватися платником ПДВ. Податкова пояснила, яку дату початку ПДВ-реєстрації можна зазначити в заяві та в яких випадках окремо подавати форму №1-ПДВ не потрібно
Національний банк виніс на громадське обговорення проєкт змін до Положення про провадження депозитарної і клірингової діяльності. Документ передбачає врегулювання розрахунків за правочинами щодо цінних паперів на організованих ринках за принципом «поставка без оплати», а також узгодження правил із законодавством і рекомендаціями за результатами оцінювання депозитарію НБУ
Під час форуму за участю голови парламентського Комітету з питань фінансів, податкової та митної політики Данила Гетманцева обговорили законодавчі пріоритети та заходи з детінізації економіки. Серед порушених питань: запуск ДСОМ, створення реєстру дропів, контроль за охоронним бізнесом і посилення відповідальності за незаконний обіг рідин для електронних сигарет
Кабмін розширив програму часткової компенсації збитків бізнесу, включивши до переліку майна будівельну техніку, пошкоджену або знищену внаслідок російських обстрілів. Підприємства зможуть претендувати на компенсацію в межах загального ліміту до 30 млн грн, а також на часткове відшкодування витрат на страхування від воєнних ризиків – до 5 млн грн на рік
За працівницею, яка після закінчення відпустки для догляду за дитиною до трьох років оформлює відпустку без збереження зарплати до шести років за медичним висновком, зберігається місце роботи (посада)
Мін’юст працює над об’єднанням шести державних органів, уповноважених проставляти апостиль, в єдиній електронній системі. Наразі до реєстру підключають Державну міграційну та Державну податкову служби, а у 2027 році планують запровадити можливість подання перших заяв на апостилювання через портал «Дія»
Якщо товари знищено або пошкоджено під час їх перебування на відповідальному зберіганні в іншої особи, важливо правильно документально підтвердити цей факт. Розглянемо, хто має складати документи, як зафіксувати знищення товарів і які докази потрібні для підтвердження втрат
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів