


Доступ до всіх відеокурсів всього за 99 грн/міс. 💸
Екслюзивний доступ до пакета «Базовий» тільки для Вас!
Підприємство А здає в оренду вантажний автомобіль підприємству В. У баку автомобіля є паливо в кількості 300 л. Як відобразити в обліку паливо в баку підприємству А та підприємству В?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Передача пального в баку при оренді безпечніше оформлюється без його «зворотного» повернення або взагалі без фіксації в документах.
Фізична передача пального (навіть у баку транспортного засобу) підпадає під визначення реалізації пального, оскільки включає будь-яке відпускання або передачу незалежно від переходу права власності (пп. 14.1.212 Податкового кодексу України). Тому варіант, коли орендар зобов’язаний повернути ті ж 300 л пального, створює ризики:
оскільки така операція може розцінюватися як реалізація пального без відповідного статусу платника акцизу.
Щоб уникнути цих ризиків, застосовують безпечні варіанти.
Перший варіант – документально передати автомобіль без пального. У цьому випадку пальне не є предметом передачі, залишається на балансі орендодавця (рахунок 203) або попередньо зливається і обліковується як переміщення:
Орендар використовує виключно власне пальне і повертає автомобіль без залишків.
Другий варіант – пальне не передається, а фактично списується в момент передачі транспортного засобу через втрату контролю над цим активом. Тоді орендодавець списує його, як витрачене не в господарській діяльності:
Орендар оприбутковує як безоплатно отримане за фактом інвентаризації наявності пального в баку:
У такому випадку відсутня передача, тому немає «реалізації» пального і відповідних ризиків.
Таким чином, розповсюджений варіант із «обов’язком» повернути 300 л пального при закінченні оренди – створює податкові ризики, тоді як безпечними є:
Читайте більше:
Пальне за паливними картками: чи обов’язково зберігати фіскальні чеки
Оренда авто: чи обов'язково складати акти наданих послуг
Акт списання використаного ПММ для вантажних автомобілів
Наказ про затвердження норми витрат пального для вантажних автомобілів
ФОП зареєстровано в липні 2026 року, при реєстрації подали заяву на перехід на 2 групу єдиного податку з 01.08.2026, але в ФОП була наявна заборгованість по податках, тому ДПС відмовила у реєстрації платником ЄП. ФОП борги сплатив, як бути далі? Чи можна до 15 вересня подати Заяву про право застосування спрощеної системи оподаткування, щоб бути на єдиному податку з 01 жовтня 2026 року?
МОН затвердило п’ять примірних договорів для співпраці закладів професійної освіти з роботодавцями. Документи мають спростити оформлення партнерств та організацію дуального навчання, практичної підготовки студентів і стажування педагогів на підприємствах. Окремі договори передбачають участь бізнесу у розробленні освітніх програм та можливість використання його матеріально-технічної бази для навчання. Розповідаємо, які форми договорів затвердило МОН та як їх можна використовувати
ДПС роз’яснила, як оподатковувати ПДВ операції з продажу підприємством корпоративних прав, виражених не у формі цінних паперів. Така операція не є об’єктом оподаткування ПДВ, тому податкові зобов’язання не нараховуються, а податкова накладна не складається. Водночас обсяг продажу корпоративних прав потрібно відобразити у рядку 5 декларації з ПДВ та врахувати під час розрахунку пропорції за ст. 199 ПКУ. ДПС також наголошує, що остаточна податкова оцінка залежить від виду корпоративних прав та умов конкретного договору
ФОП має лікарняний листок по вагітності та пологах від 24.08. ЄСВ страчено по серпень включно. Припинив діяльність 31.08, відповідно, ПФУ може оформити лікарняний лише на 8 днів до дати припинення підприємницької діяльності. 1) чи може ФОП повторно зареєструвати діяльність і отримати виплату по лікарняному листу, якщо дата лікарняного буде 24.08? 2) якщо лікар змінить дату на пізнішу після повторного відкриття ФОП, чи можливе оформлення лікарняного по пологах?
Суд підтвердив правомірність штрафу 680 тис. грн за передачу пального перевізникам без відповідної ліцензії. П’ятий апеляційний адміністративний суд дійшов висновку, що заправка автомобілів, які належать стороннім ФОП, є передачею пального іншому суб’єкту господарювання та кваліфікується як його реалізація. При цьому використання пального для перевезення власного врожаю не змінює правової оцінки операції, якщо транспорт залишається у власності перевізника. Суд також визнав достатнім обґрунтування наказу про фактичну перевірку за посиланням на відповідні норми ПКУ та податкову інформацію про можливі порушення
ФОП на 3-й групі отримує валютну виручку від нерезидентів, але хоче використовувати зароблені кошти під час перебування за кордоном. Чи можна переказати валюту з підприємницького рахунку на власний особистий валютний рахунок?
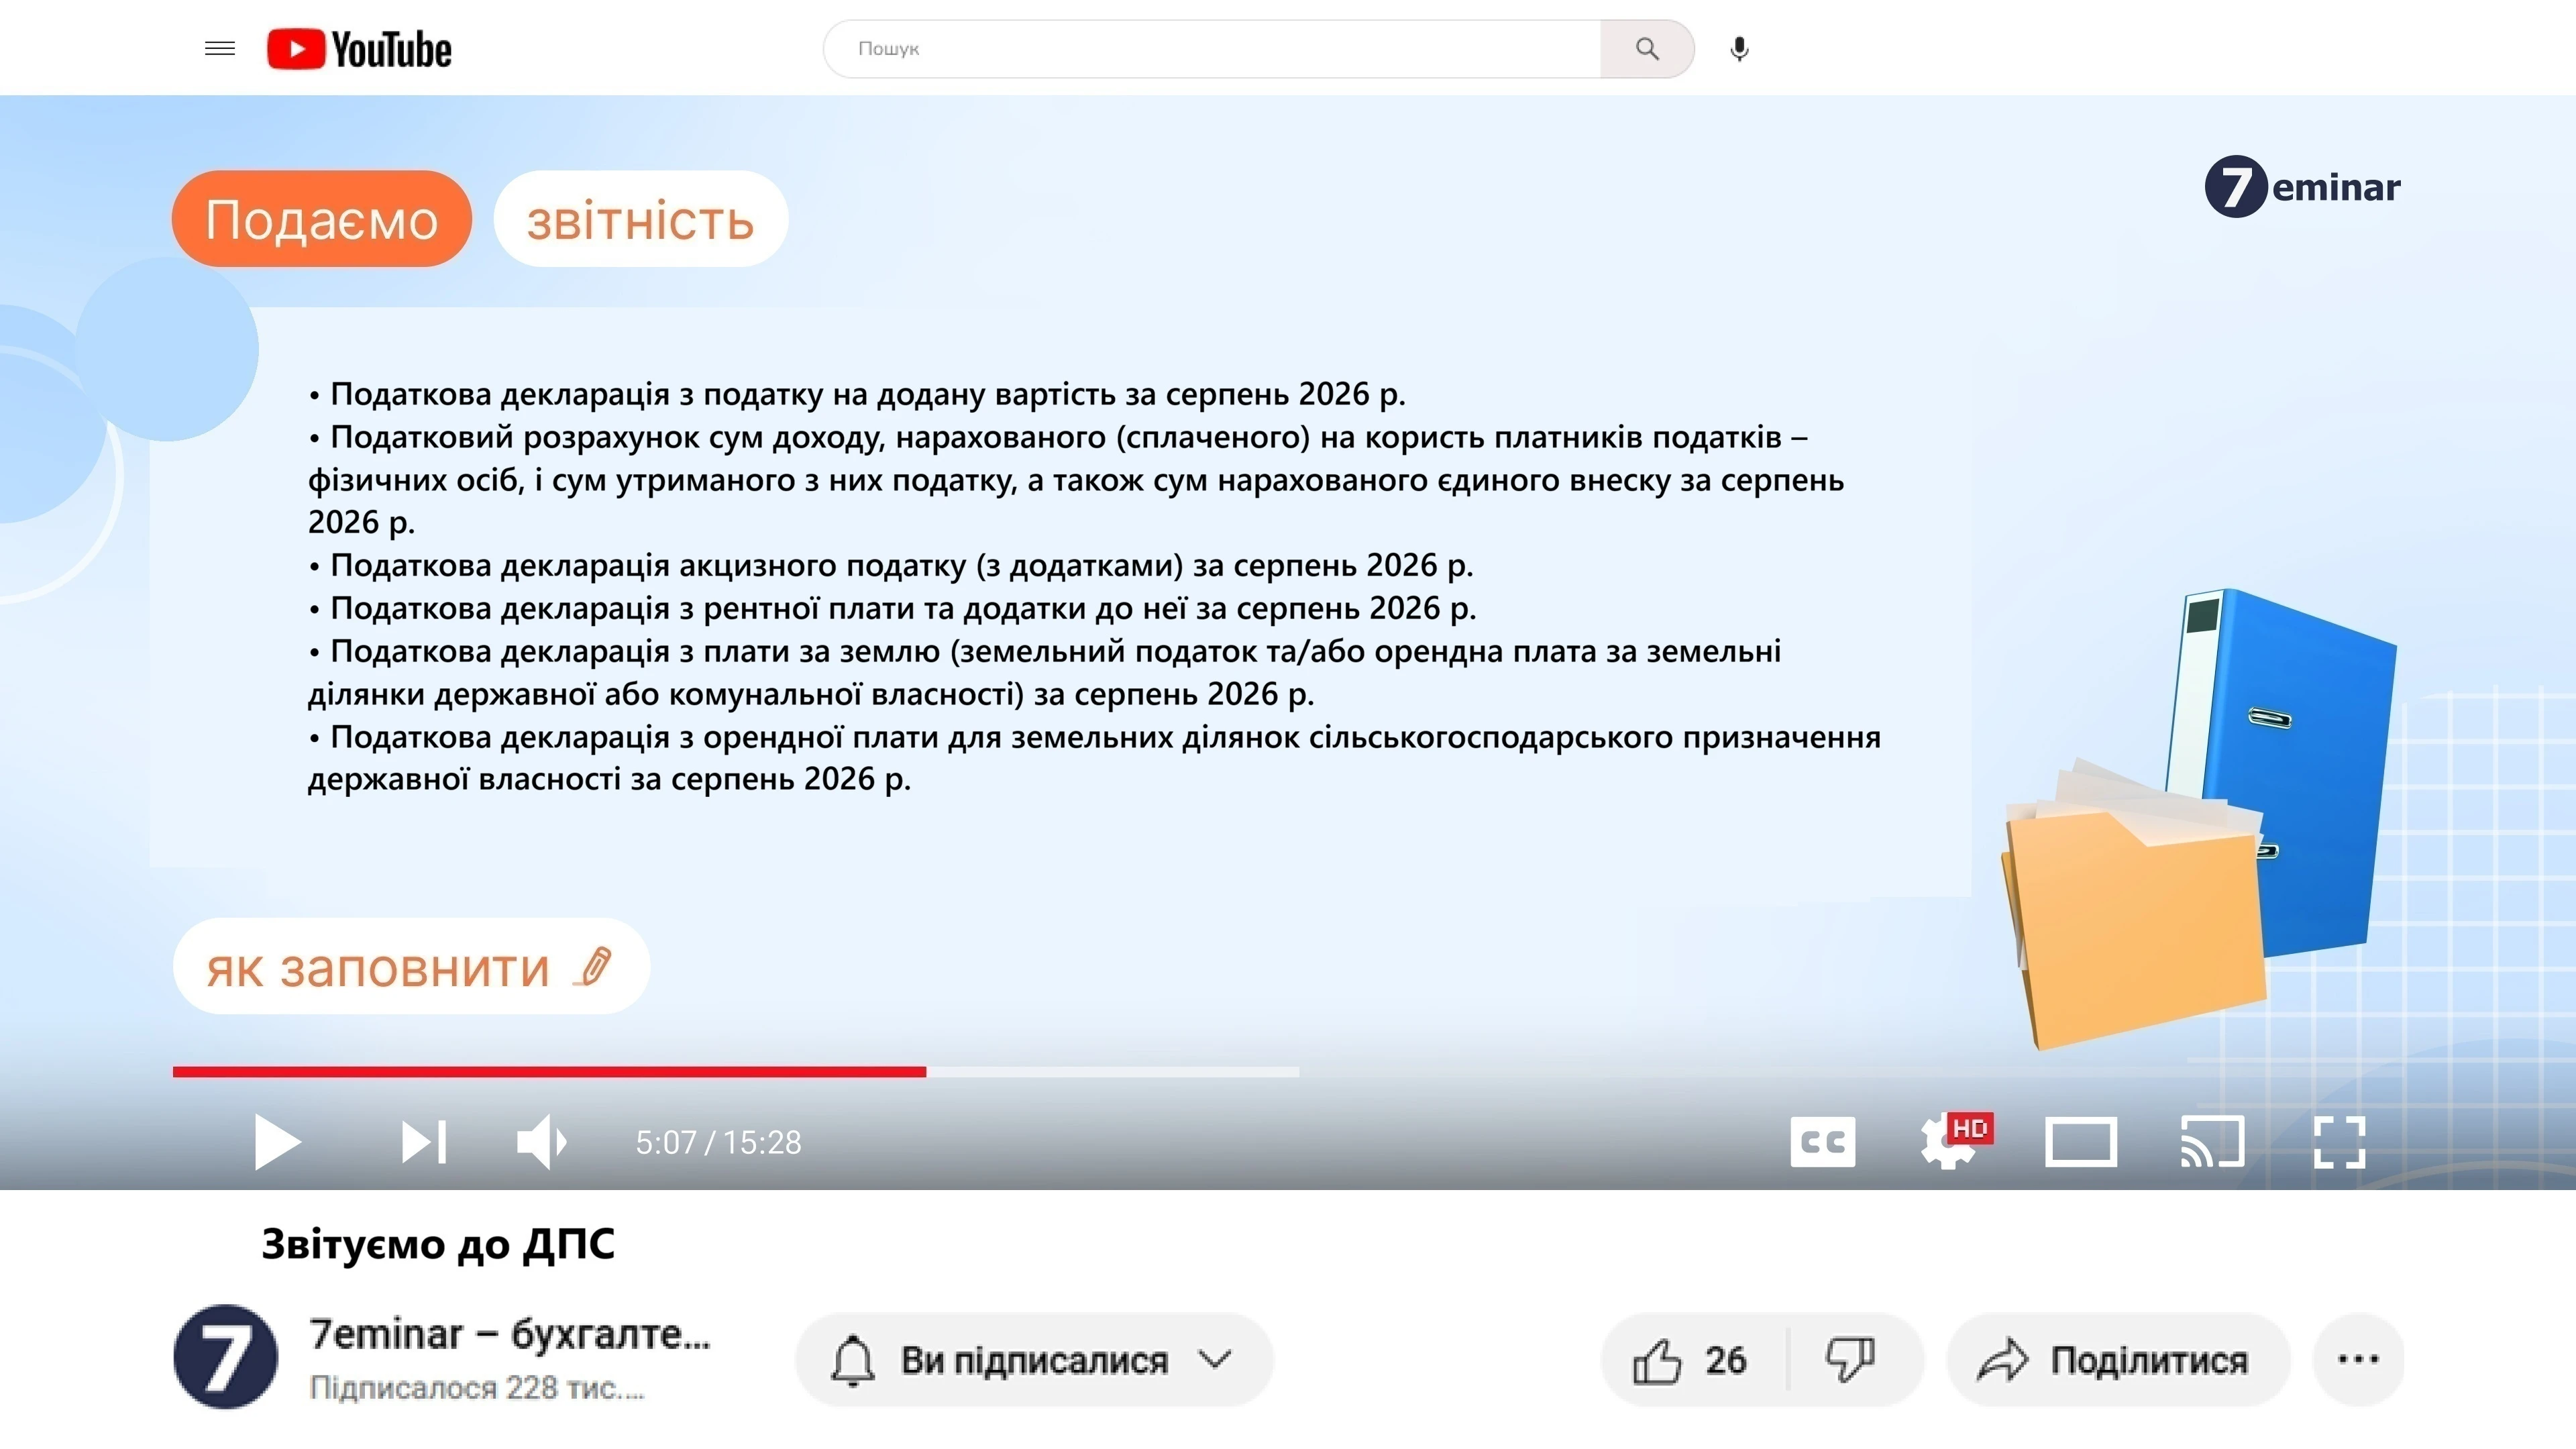
21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою
Україна приєдналася до Доповнення до CRS MCAA, яке розширює міжнародно-правову основу для автоматичного обміну інформацією про фінансові рахунки. Це дасть змогу ДПС отримувати від іноземних податкових органів більш повні відомості про рахунки та активи українських податкових резидентів за кордоном. Оновлений CRS передбачає розширення переліку інформації, що підлягає обміну, з урахуванням нових фінансових продуктів та інструментів. При цьому приєднання до Доповнення не створює нового податку та не означає публічного розкриття інформації про фінансові рахунки
У матеріалі розберемо правила подання нового звіту про внесок на підтримку працевлаштування осіб з інвалідністю: хто звітує, які строки подання та сплати внеску, як заповнювати форму і розраховувати норматив. Також наведемо покрокове пояснення всіх рядків звіту та практичні приклади заповнення
Постанова КМУ №1092 запроваджує диференційований підхід до повітряних тривог: жовтий рівень означає дронову загрозу, а червоний – ракетну, ракетно-дронову або масовану дронову загрозу. Для роботодавців це означає необхідність переглянути локальні акти та чітко визначити алгоритм дій працівників залежно від рівня небезпеки
Проєкт Державного бюджету України на 2027 рік можуть представити у Верховній Раді вже 16 вересня 2026 року. Основою для його підготовки стала схвалена урядом Бюджетна декларація на 2027–2029 роки, яка визначає ключові параметри бюджетної політики на середньостроковий період. Зокрема, з 1 січня 2027 року передбачено мінімальну зарплату 9 546 грн, посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн, а прожитковий мінімум для працездатних осіб – 3 691 грн
Чи налагоджена вже взаємодія між ПФУ та Оберігом, тобто, якщо провести звільнення працівника через ПФУ, чи потрапляє ця інформація до Оберігу раніше, ніж ми подамо повідомлення до ТЦК згідно Додатку 4?
Неприбуткова організація має не лише відповідати визначеним законом організаційним вимогам, а й використовувати отримані доходи виключно на своє утримання та реалізацію статутних цілей. Для отримання та збереження неприбуткового статусу важливими є положення статуту, зокрема заборона розподілу доходів і порядок передачі активів у разі припинення діяльності. Обов’язковою умовою також є включення юридичної особи до Реєстру неприбуткових установ та організацій. Розглянемо, хто може мати статус неприбуткової організації та які вимоги для цього потрібно виконати
Листок непрацездатності у зв’язку з вагітністю та пологами видається залежно від строку вагітності та перебігу пологів. Базове правило передбачає оформлення декретної відпустки з 30 тижня вагітності, однак у випадку ускладнень, передчасних пологів або особливих категорій жінок строки та тривалість можуть змінюватися. Нижче – основні правила оформлення такого листка непрацездатності
Роботодавець зобов’язаний при кожній виплаті повідомляти про загальну суму зарплати з розшифровкою, підстави та розміри відрахувань, а також суму до виплати. Найзручнішою формою такого повідомлення є розрахунковий листок. Водночас за згодою працівника інформацію можуть надсилати й в електронному вигляді