


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З 1 грудня 2024 року відповідно до внесених змін до ПКУ підвищено ставку військового збору з 1,5% до 5% для більшості платників. Зміни торкнуться фізичних осіб-резидентів і нерезидентів, які отримують доходи з джерела в Україні, а також податкових агентів. Для військовослужбовців та працівників силових структур ставка залишиться на рівні 1,5%. Про те, хто, як та скільки платитиме розповіли податківці
Закон України від 10.10.2024 №4015-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо забезпечення збалансованості бюджетних надходжень у період дії воєнного стану» (далі – Закон №4015) набрав чинності з 1 грудня 2024 року, крім окремих його пунктів, для яких встановлено інший порядок набрання ними чинності (пункт 1 розділу ІІ «Прикінцеві та перехідні положення» Закону №4015).
Законом внесені зміни та доповнення до низки законодавчих актів України, зокрема, до Податкового кодексу України (далі – ПКУ) в частині підвищення ставки військового збору до 5 відс. від об’єкта оподаткування (крім окремих категорій платників цього збору, для яких ставка залишається на рівні 1,5 відсотка).
Платниками збору були особи, визначені п. 162.1 ПКУ (п.п. 1.1 п. 16-1 підрозд. 10 розд. ХХ ПКУ).
Об’єктом оподаткування збором визначались доходи, передбачені ст. 163 ПКУ (п.п. 1.2 п. 16-1 підрозд. 10 розд. ХХ ПКУ).
Ставка військового збору до набрання чинності Законом становила 1,5% бази оподаткування.
Законом передбачене підвищення ставки військового збору з 1,5 до 5% від об’єкта оподаткування для платників цього збору, визначених п. 162.1 ПКУ:
Об’єктом оподаткування військовим збором є, зокрема, загальний місячний (річний) оподатковуваний дохід (пп. 1 пп. 1.2 п. 16-1 підрозд. 10 розд. ХХ ПКУ).
Нарахування, утримання та сплата (перерахування) військового збору з доходів платників військового збору, зазначених у п.п. 1 пп. 1.1 п. 16-1 підрозд. 10 розд. ХХ ПКУ, здійснюються в порядку, встановленому розділом IV Кодексу, з урахуванням особливостей, визначених підрозділом 1 розділу ХХ Кодексу, за ставкою, визначеною п.п. 1 п.п. 1.3 п. 16-1 підрозд. 10 розд. ХХ ПКУ, – 5% від об’єкта оподаткування (пп. 1.4 п. 16-1 підрозд. 10 розд. ХХ ПКУ).
Відповідальними за утримання (нарахування) та сплату (перерахування) військового збору до бюджету з доходів платників, зазначених у пп. 1 пп. 1.1 п. 16-1 підрозд. 10 розд. ХХ ПКУ, є особи, визначені у ст. 171 ПКУ, зокрема податкові агенти, в т.ч. роботодавці (пп. 1.5 п. 16-1 підрозд.10 розд. ХХ ПКУ).
Базою оподаткування є загальний оподаткований дохід – будь-який дохід, який підлягає оподаткуванню, нарахований (виплачений, наданий) на користь платника податку протягом звітного податкового періоду (ст. 164 ПКУ).
Так, якщо платник податку отримує доходи у вигляді заробітної плати за період її збереження згідно із законодавством, у тому числі за час відпустки або перебування платника податку на лікарняному, то з метою визначення граничної суми доходу, що дає право на отримання податкової соціальної пільги, та в інших випадках їх оподаткування, такі доходи (їх частина) відносяться до відповідних податкових періодів їх нарахування.
При цьому звертаємо увагу, що пунктом 2 розділу ІІ «Прикінцеві та перехідні положення» Закону №4015 встановлено, що доходи платників військового збору – осіб, визначених п. 162.1 ПКУ, нараховані за наслідками податкових періодів до набрання чинності Законом, оподатковуються за ставкою військового збору, що діяла до набрання чинності цим Законом, незалежно від дати їх фактичної виплати (надання), крім випадків, прямо передбачених ПКУ.
До зазначених доходів, які будуть нараховані (виплачені, надані) за податкові періоди після 1 грудня 2024 року, застосовується ставка військового збору 5%.
Також слід наголосити, що відповідно до п.п. 169.4.3 ПКУ роботодавець та/або податковий агент має право здійснювати перерахунок сум нарахованих доходів, утриманого ПДФО/військового збору за будь-який період та у будь-яких випадках для визначення правильності оподаткування незалежно від того, чи має платник податку право на застосування ПСП.
Отже, до доходу у вигляді заробітної плати, нарахованого за листопад 2024 року, застосовується ставка військового збору 1,5% незалежно від фактичної її виплати у грудні 2024 року.
До виплат (частини виплат), пов’язаних з тимчасовою втратою працездатності, у разі перебування платника податку на лікарняному в періоді до 1 грудня 2024 року, застосовується ставка військового збору 1,5% незалежно від того, що нарахування (виплата, надання) будуть проведені у грудні 2024 року.
Зазначені виплати (частини виплат) у разі перебування платника податку на лікарняному у періоді після 1 грудня 2024 року оподатковуються за ставкою військового збору у розмірі 5%.
До доходу (частини доходу) у вигляді заробітної плати за час перебування платника податків у відпустці до 1 грудня 2024 року застосовується ставка військового збору 1,5%, а за час перебування платника податків у відпустці після 1 грудня 2024 року застосовується ставка військового збору 5% незалежно від того, коли будуть проведені нарахування (виплата, надання) таких доходів
При цьому якщо платнику податку були нараховані (виплачені, надані) такі доходи у листопаді 2024 року за період перебування у відпустці як у листопаді, так і в грудні, то роботодавець має провести перерахунок утриманих (перерахованих) сум військового збору в порядку, визначеному п. 169.4 ПКУ
До усіх інших доходів, які включаються до складу загального місячного оподатковуваного доходу платника податків, у тому числі у вигляді виплат за цивільно-правовими договорами, орендної плати, процентів за депозитами, дивідендів тощо, які нараховані (виплачені, надані) податковими агентами платникам податку після 1 грудня 2024 року, застосовується ставка військового збору у розмірі 5% незалежно від того, що такі доходи нараховуються за виконання робіт (послуг), за користування майном платника податків тощо у податкових періодах до 1 грудня 2024 року. Оскільки відповідно до ПКУ такі доходи є доходом звітного періоду, в якому вони безпосередньо були нараховані (надані, виплачені), а не періодів, за які вони були нараховані.
Окремо слід наголосити, що для військовослужбовців та працівників Збройних Сил України, Служби безпеки України, Служби зовнішньої розвідки України, Головного управління розвідки Міністерства оборони України, Національної гвардії України, Державної прикордонної служби України, Управління державної охорони України, Державної служби спеціального зв’язку та захисту інформації України, Державної спеціальної служби транспорту ставка військового збору залишається 1,5% від об’єкта оподаткування, визначеного пп. 1 пп 1.2 п. 16-1 підрозд. 10 розд. ХХ ПКУ.
Крім того, додатково зазначаємо, що залишено без змін положення ПКУ, відповідно до яких у період дії правового режиму воєнного стану не підлягають оподаткуванню військовим збором доходи у вигляді грошового забезпечення працівників правоохоронних органів, військовослужбовців та працівників Збройних Сил України, Національної гвардії України, Служби безпеки України, Служби зовнішньої розвідки України, Державної прикордонної служби України, осіб рядового, начальницького складу, військовослужбовців, працівників Міністерства внутрішніх справ України, Управління державної охорони України, Державної служби спеціального зв'язку та захисту інформації України, інших утворених відповідно до законів України військових формувань та інших осіб на період їх безпосередньої участі в здійсненні заходів із забезпечення національної безпеки і оборони, відсічі і стримування збройної агресії російської федерації.
Джерело: ДПС
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?
Чи потрібно носити із собою старе паперове приписне, якщо військово-обліковий документ уже є в «Резерв+»? Основним підтвердженням військового обліку сьогодні є актуальний військово-обліковий документ – електронний або паперовий із QR-кодом. Водночас старе приписне не варто викидати: воно може містити важливі відомості про попередній обліковий статус. Пояснюємо, чи потрібно зберігати приписне та на що звернути увагу в разі розбіжностей із даними реєстру
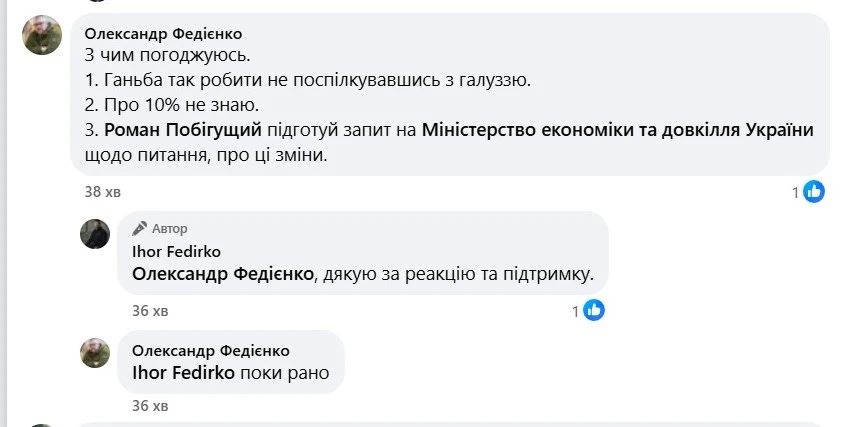
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки. Водночас, Міністерство оборони України виступає за максимальне бронювання людського капіталу оборонно-промислового комплексу від мобілізації, заявив міністр оборони Євгеній Хмара під час зустрічі з журналістами
Про види матеріальної допомоги для працівників, зокрема нецільову, цільову допомогу, а також допомогу на оздоровлення та лікування, а також про умови надання, порядок оформлення заяв і наказів, бухгалтерський облік таких виплат розповідаємо у статті
ФОП 2 група отримав оплату від іншого ФОП з призначенням платежу «поповнення рахунку». Якщо отримаємо від клієнта лист з уточненням призначення платежу, де буде вказано «за рекламні послуги» (згідно КВЕД ФОПа), чи не буде питань від податківців?
Студентський трудовий договір дає змогу поєднати навчання з виконанням реальних трудових обов’язків безпосередньо на робочому місці. За таким договором роботодавець має офіційно працевлаштувати здобувача освіти, виплачувати зарплату з дотриманням мінімальних державних гарантій і подати повідомлення до податкової про прийняття на роботу
Зміна учасника підприємства, кінцевого бенефіціарного власника (КБВ) або структури власності може вимагати оновлення відомостей у ЄДР. Юридична особа має повідомити державного реєстратора про відповідні зміни протягом 30 робочих днів, а самостійно виявлені помилки в раніше поданих даних виправити протягом трьох робочих днів. Також повідомлення потрібне, якщо під час реєстрації інших змін структура власності та відомості про КБВ залишилися без змін
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 02.09.2026 №11
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Уряд змінив порядок підтвердження страхового стажу, якщо трудової книжки немає, записи в ній відсутні або документи втрачені через бойові дії чи окупацію. Насамперед використовуватимуть дані державних електронних реєстрів, а за їх відсутності – інші документи або показання щонайменше двох свідків
Податківці роз’яснили порядок визначення ціни контрольованої операції для цілей застосування пп. 140.5.2 ПКУ, якщо після придбання товарів у нерезидента товариство отримало кредит-ноту (знижку). У такому випадку необхідно використовувати ціну контрольованої операції з урахуванням кредит-ноти
Продаж корпоративних прав не є об'єктом оподаткування ПДВ, однак такі операції все одно потрібно відображати у податковій звітності. Податківці також нагадали, що в окремих випадках платнику доведеться застосовувати правила розподілу податкового кредиту за статтею 199 ПКУ
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок