

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Головна інтрига цих змін в тому, що Мінфін уточнив не просто заповнення платіжки, а правила оформлення примусового стягнення коштів із рахунків та електронних гаманців платників. Наказ Мінфіну від 12.10.2026 №544 стосується насамперед платіжних інструкцій, які оформлюють органи ДПС, державної виконавчої служби та митні органи під час стягнення коштів і погашення заборгованості. Тобто зміни важливі для розуміння того, як саме відбуватиметься списання податкового боргу, які документи стоятимуть за таким списанням і яку інформацію платник зможе побачити у платіжних документах
Нагадаємо, що порядок заповнення призначення платежу встановлений наказом Мінфіну від 22.03.2023 №148. Саме до розділу III цього Порядку Мінфін вніс зміни наказом від 12.10.2026 №544 (далі – Наказ №544).
Фактично наказ охоплює три ситуації:
Для таких операцій органи влади мають заповнювати не лише код виду сплати, а й додаткові поля, які допоможуть ідентифікувати підставу, документи та обставини переказу.
Наказ №544 передбачає, що під час стягнення коштів на бюджетні та небюджетні рахунки відповідні органи заповнюватимуть чотири поля реквізиту «Призначення платежу»:
Розберімо, що саме зазначатимуть у кожному з них.
Перше поле – «Код виду сплати».
ДПС, державна виконавча служба, Держмитслужба та митниці зазначатимуть відповідний код із Переліку кодів видів сплати, які використовують органи виконавчої влади. Тобто код має відповідати характеру операції.
Друге поле – «Додаткова інформація запису».
Тут інформація буде залежати від того, хто саме здійснює переказ.
Державна виконавча служба зазначатиме інформацію про переказ коштів у довільній формі.
Митні органи також зможуть наводити інформацію у довільній формі, але з важливою технічною вимогою: складові такого запису потрібно розділяти знаком «;» без пробілів.
А от для ДПС Мінфін установив конкретні вимоги. Податківці повинні зазначити вид рішення, на підставі якого відбувається стягнення:
Також ДПС зазначатиме дату та номер (індекс) відповідного рішення.
Чому це важливо?
Тому що за інформацією у платіжній інструкції можна буде ідентифікувати, на якій саме підставі податкова ініціювала примусове списання грошей. І це не просто формальність, адже підстава стягнення має значення для перевірки правомірності дій контролюючого органу.
Третє поле – «Інформація щодо документів, які є підставою для здійснення платіжної інструкції».
ДПС зазначатиме номер і дату платіжного документа. А надавач платіжних послуг буде переносити до цього поля номер і дату платіжної інструкції територіального органу ДПС, отриманої від Казначейства, відповідно до якої здійснюється стягнення коштів із рахунків або електронних гаманців платника.
Тобто в платіжній інструкції з'являтиметься додаткова інформація, яка дає змогу простежити документальну підставу переказу.
Четверте поле – «Додаткова інформація про переказ».
Тут передбачено окремий випадок: якщо ДПС стягує кошти з рахунку платника в іноземній валюті, у полі потрібно зазначити фразу «з продажем іноземної валюти».
Це важливий нюанс для платників, які мають валютні рахунки: інформація про те, що для виконання стягнення необхідно продати іноземну валюту, буде прямо відображена в призначенні платежу.
Як заповнюють призначення платежу під час стягнення коштів?
У наказі наведено шість прикладів. Вони охоплюють операції державної виконавчої служби, Держмитслужби та територіальних органів ДПС.
Зверніть увагу на три коди, які зустрічаються в цих прикладах:
Саме їх і розберемо, щоб ви розуміли, що стоїть за кожним записом у платіжній інструкції.
Державна виконавча служба перераховує стягнуті кошти для погашення податкового боргу з ПДФО, стягнутого в межах виконавчого провадження. Використовує код виду сплати 147.
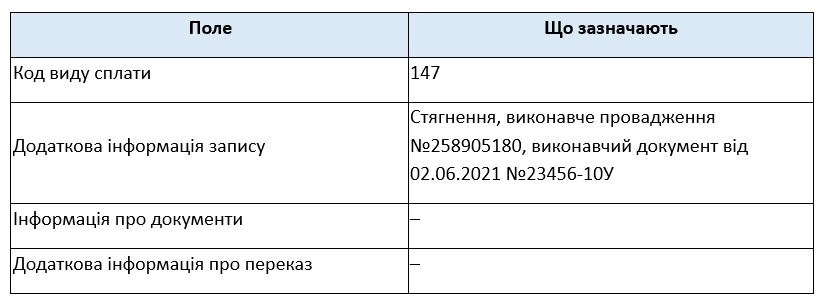
У додатковій інформації зазначає номер виконавчого провадження, а також дату й номер виконавчого документа.
Держмитслужба перераховує кошти з єдиного рахунку для зарахування митних платежів до бюджету. Код виду сплати – 351.
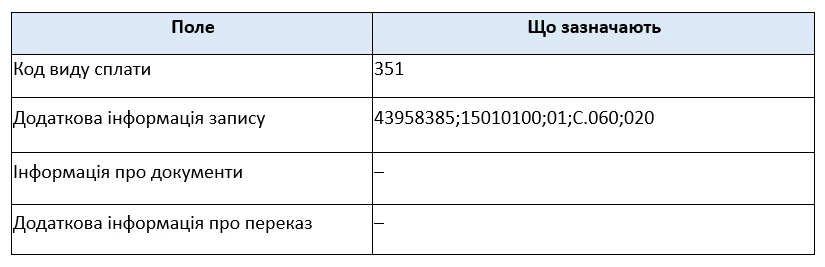
У додатковій інформації зазначають п'ять складових: податковий номер митниці, код бюджетної класифікації, код бюджетної програми, символ звітності та код виду надходжень. Важливо, що усі складові розділяють крапкою з комою без пробілів.
У цьому прикладі Волинська митниця перераховує кошти з депозитного рахунку для зарахування митних та інших платежів до бюджету.
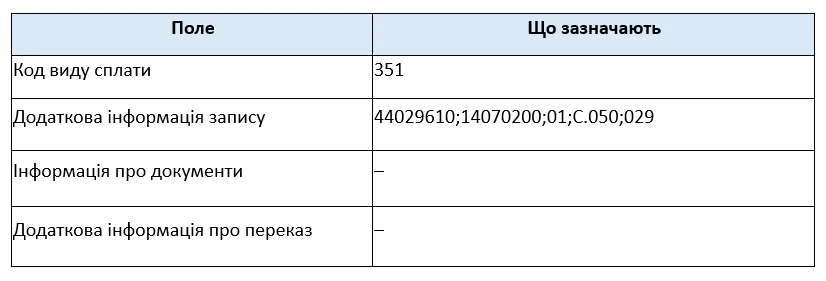
Код виду сплати також 351, але додаткова інформація містить інші коди бюджетної класифікації, символу звітності та виду надходжень.
Тому механічно копіювати попередній запис не можна – реквізити залежать від конкретної операції.
А тепер переходимо до найцікавішого для платників податків – примусового стягнення коштів безпосередньо податковою. Територіальний орган ДПС стягує кошти з рахунку боржника в національній валюті. Код виду сплати – 141.
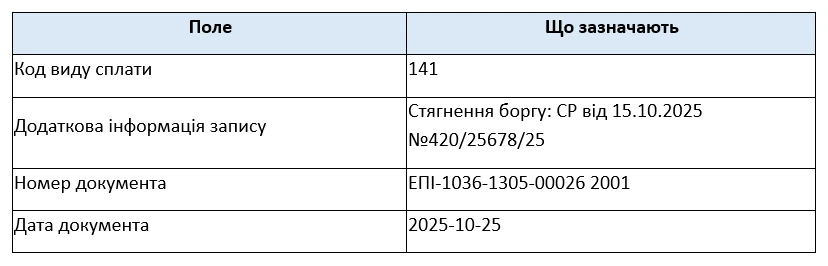
У додатковій інформації зазначають СР – судове рішення, його дату та номер.
Окремо вказують номер і дату платіжного документа, на підставі якого здійснюється стягнення.
Цей приклад дуже схожий на попередній. Тут також застосовують код 141, але підстава стягнення інша.
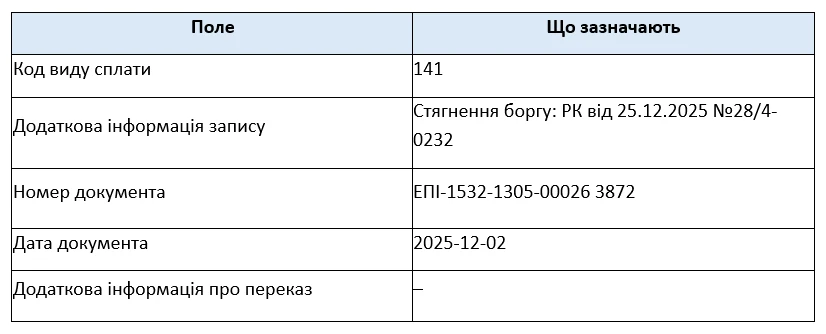
Замість СР зазначають РК – рішення керівника контролюючого органу, його заступника або уповноваженої особи.
Також зазначають дату й номер рішення та реквізити платіжного документа.
У цьому випадку ДПС стягує податковий борг із рахунку платника в іноземній валюті. Код виду сплати – 141.
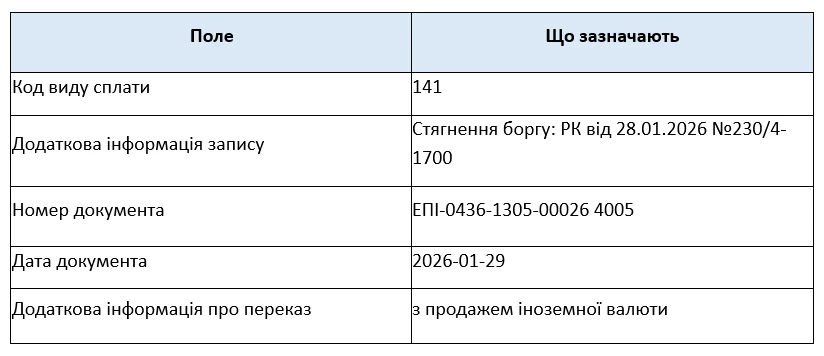
Усі реквізити заповнюють за аналогією з попереднім прикладом, але є додатковий нюанс: у полі «Додаткова інформація про переказ» обов'язково зазначають фразу «з продажем іноземної валюти».
Саме цей запис відрізняє валютне стягнення від звичайного списання коштів у національній валюті.
Окремо Наказ №544 врегульовує ситуацію, коли примусово стягнуті кошти або кошти, перераховані виконавчою службою, спрямовують не безпосередньо на бюджетні чи небюджетні рахунки, а на єдиний рахунок.
У такому разі перелік полів буде іншим. Органи заповнюватимуть три поля:
Зверніть увагу: тут уже не передбачено чотирьох полів, про які ми говорили вище. Для переказу на єдиний рахунок встановлено окремий механізм заповнення призначення платежу
Приклади перерахування коштів на єдиний рахунок
Мінфін навів два приклади.
ДПС або виконавча служба перераховує 5000 грн на єдиний рахунок.
У призначенні платежу зазначають:
ДПС або виконавча служба перераховує 2000 грн на єдиний рахунок.
У призначенні платежу зазначають:
Отже, у призначенні платежу обов'язково відображають рахунок, суму та конкретний напрям погашення заборгованості.
А тепер найважливіше запитання, яке, напевно, виникло у багатьох бухгалтерів:
Чи потрібно вже зараз переписувати шаблони платіжних інструкцій, змінювати налаштування бухгалтерських програм і по-новому зазначати призначення платежу під час сплати податків?
Ні! Наказ №544 не запроваджує нових правил заповнення призначення платежу для звичайної добровільної сплати податків платниками.
Як і раніше, під час сплати податків, зборів та ЄСВ на бюджетні або небюджетні рахунки платник використовує структурований формат із двома обов'язковими полями:
А якщо платник використовує єдиний рахунок, діють відповідні правила заповнення реквізитів для такого способу сплати.
Тому не потрібно переносити нові вимоги, установлені для ДПС, виконавчої служби та митних органів, на власні платіжки підприємства чи ФОП.
Це принципова різниця! Адже Наказ №544 змінює саме механізм оформлення платіжних інструкцій органами влади під час відповідних операцій зі стягнення та перерахування коштів, а не загальний алгоритм добровільної сплати податків.
Наказ №544 зареєстрований у Мін'юсті 29.10.2026 за №1440/46834. Але дата підписання наказу та дата його державної реєстрації – це ще не дата набрання ним чинності.
У пункті 3 Наказу прямо зазначено: він набирає чинності з дня офіційного опублікування.
Станом на 4 листопада 2026 року наказ ще не опублікований. Отже, нові правила поки не набрали чинності
Тому бухгалтерам варто стежити за офіційною публікацією документа, але змінювати звичний алгоритм добровільної сплати податків через цей наказ не потрібно.
Читайте більше:
Оновлено порядок заповнення реквізиту «Призначення платежу»: наказ Мінфіну від 12.10.2026 №544
Чи можна виправити призначення платежу після сплати податку: пояснення від ДПС
Розбіжність у призначенні платежу та акті: чи є це порушенням спрощенки, – ІПК від ДПС
З листопада 2026 року банки розкриватимуть більше інформації про капітал та ліквідність
Готівкові розрахунки: на які операції не поширюються обмеження у 50 тис. грн
ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
ДПС пояснила, що якщо бухгалтерська залишкова вартість об’єкта дорівнює нулю, фінансовий результат до оподаткування не збільшується за п. 138.1 ПКУ. Водночас, якщо за податковим обліком об’єкт має залишкову вартість, платник може зменшити фінансовий результат відповідно до п. 138.2 ПКУ. Розглянемо, які податкові різниці виникають під час списання такого майна
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 4 листопада профільний комітет рекомендував Верховній Раді ухвалити законопроєкт у цілому
Чи можна використовувати програмний РРО ДПС одночасно на кількох пристроях під час роботи офлайн? Податкова служба наголошує, що така експлуатація заборонена. Крім того, якщо порушено цілісність бази даних ПРРО та заблоковано його роботу, сформувати повідомлення за ф. №4-ПРРО і передати до ДПС розрахункові документи, створені офлайн, неможливо
ДПС надала роз'яснення щодо особливостей роботи фізичних осіб – підприємців на другій групі єдиного податку, які надають дистанційні психологічні, консультаційні та освітні послуги через мережу Інтернет. Головне питання стосувалося транскордонного характеру таких послуг та визначення поняття «населення» в умовах, коли клієнти можуть перебувати як в Україні, так і за її межами
Верховна Рада підтримала в першому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.
Хто має сплачувати земельний податок після смерті власника земельної ділянки – і чи виникає обов’язок у спадкоємців до оформлення спадщини? Податковий обов’язок померлої фізособи припиняється з початку місяця, у якому настала смерть. Спадкоємці починають сплачувати плату за землю з місяця, у якому набули право власності або користування ділянкою. Розглянемо, як розподіляється плата за землю між попереднім власником і спадкоємцями та з якого моменту виникає обов’язок зі сплати земельного податку чи орендної плати
5 листопада Комітет Верховної Ради рекомендував ухвалити в другому читанні та в цілому законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає автоматичне попереднє заповнення податкової звітності та ПН, а також право ФОП – платників ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, пропонується підвищити поріг для проведення позапланових перевірок через декларування бюджетного відшкодування чи від’ємного значення ПДВ зі 100 тис. до 1 млн грн
Директор був у відрядженні на власному авто. Чи можна йому компенсувати витрати на бензин? Як правильно все оформити? Чи буде це вважатися додатковим благом? Є чек з ресторану, корпоративна вечеря, чи можна компенсувати? Чи потрібно прописувати в наказі? Додаткове благо?

Джерело підвищеної уваги податкового контролю – показник нормальної потужності при розподілі загальновиробничих витрат. Це облікова зона з підвищеним ризиком, оскільки НП(С)БО 16, не встановлює жорсткої формули розрахунку, залишаючи підприємствам значний простір для професійного судження. Змоделюємо типові помилки, які найчастіше стають предметом податкових донарахувань

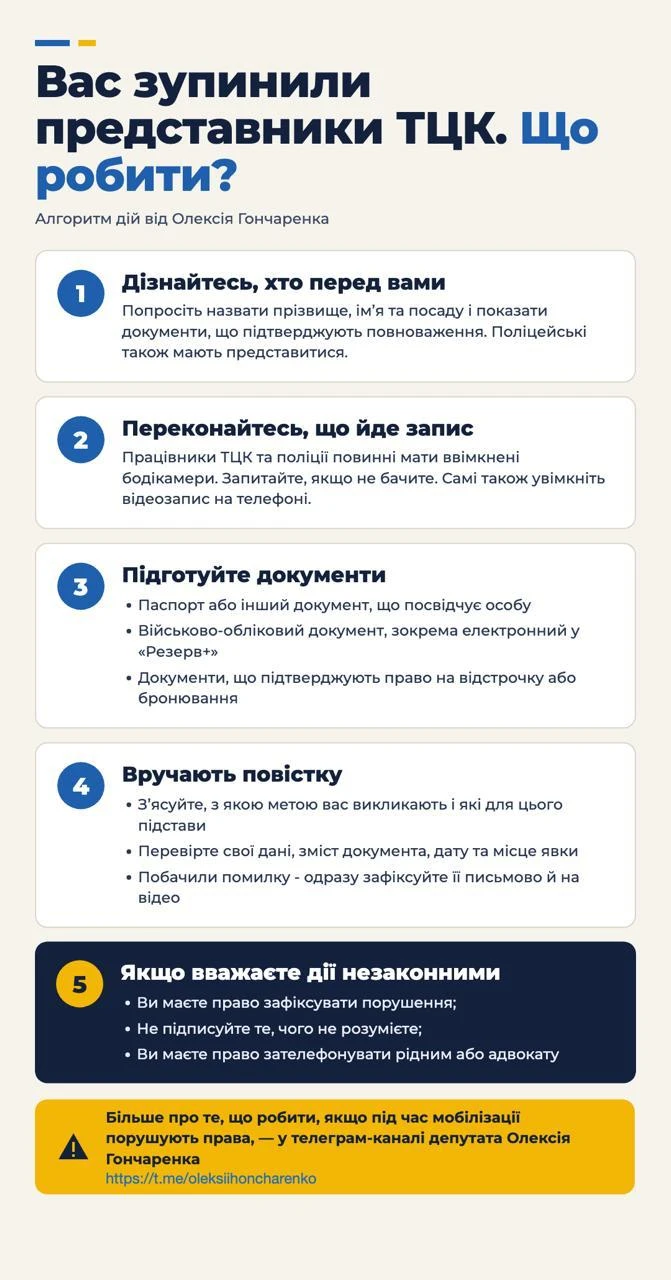
Зупинка представниками ТЦК та поліції може викликати чимало запитань і стресу. Щоб не розгубитися та знати, як діяти, важливо розуміти свої права й обов’язки. Нардеп Олексій Гончаренко підготував покроковий алгоритм для військовозобов’язаних: від перевірки документів представників ТЦК до вручення повістки та фіксації можливих порушень