

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Неподання або несвоєчасне подання заяви за формою №20-ОПП може коштувати платнику податків від 340 до 2040 грн залежно від обставин порушення. Штрафи передбачені як за первинне порушення, так і за його повторення протягом року або неусунення. Розповідаємо, які санкції загрожують ФОП і підприємствам та протягом якого строку ДПС може їх застосувати
В Головному управлінні ДПС в Івано-Франківській області інформують, що:
1) неподання у строки та у передбачених випадках, заяв або документів для взяття на облік у відповідному контролюючому органі,
2) реєстрації змін місцезнаходження чи внесення інших змін до своїх облікових даних,
3) неподання виправлених документів для взяття на облік чи внесення змін,
4) подання з помилками чи у неповному обсязі, неподання відомостей стосовно осіб, відповідальних за ведення бухгалтерського обліку та / або складення податкової звітності, відповідно до вимог встановлених ПКУ, –
У разі неусунення таких порушень або за ті самі дії, вчинені протягом року особою, до якої були застосовані штрафи за таке порушення, –
Граничні строки застосування штрафних (фінансових) санкцій (штрафів) до платників податків відповідають строкам давності для нарахування грошових зобов’язань, визначеним ст. 102 Податкового кодексу України (далі – ПКУ):
ДПС має право провести перевірку та самостійно визначити суму грошових зобов’язань платника податків не пізніше закінчення 1095 дня (2555 дня), що настає за останнім днем граничного строку подання податкової декларації, звіту про використання доходів (прибутків) неприбуткової організації та / або граничного строку сплати грошових зобов’язань, нарахованих контролюючим органом, а якщо така податкова декларація була надана пізніше, – за днем її фактичного подання.
Якщо протягом зазначеного строку контролюючий орган не визначає суму грошових зобов’язань, платник податків вважається вільним від такого грошового зобов’язання (в тому числі від нарахованої пені), а спір стосовно такої декларації та / або податкового повідомлення не підлягає розгляду в адміністративному або судовому порядку.
У разі виявлення за результатами перевірки порушень інших вимог податкового законодавства, безпосередньо не пов’язаних з декларуванням податкових зобов’язань платником податків, а також порушень вимог іншого, крім податкового, законодавства, контроль за дотриманням якого покладено на контролюючі органи, контролюючий орган, крім випадків, визначених п. 102.2 ПКУ, має право самостійно визначити суму штрафних санкцій (фінансових санкцій, штрафів) платника податків не пізніше 1095 дня з дня вчинення відповідного правопорушення.
Таким чином, до строків застосування штрафів за порушення термінів взяття на облік (реєстрації) або внесення змін до облікових даних в контролюючих органах, у тому числі за неподання / несвоєчасне подання заяви про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою №20-ОПП застосовуються строки позовної давності, визначені ст. 102 ПКУ
Джерело: ДПС
Документальні перевірки у ФОПів
Строк давності 1095 для перевірок ДПС повертається: за які роки можуть перевірити
Коли акт про відмову в наданні документів не може бути підставою для висновків перевірки
Строки давності для перевірок: що потрібно знати платникам після 1 серпня 2026 року
Помилки в наказі на перевірку ДПС: як перетворити промах інспекторів на захист бізнесу
ДПС посилює увагу до схем штучного дроблення бізнесу між кількома ФОПами або компаніями для зменшення податкового навантаження. Спільні приміщення, працівники, бренд чи управління можуть привернути увагу податківців, але самі по собі не доводять порушення. Розглянемо 7 ознак можливого дроблення бізнесу, які ризики це створює та за яких умов податкова може донарахувати зобов’язання
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 14 217, а ще 6 490 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

Через втрату чинності Господарським кодексом України (відповідно до Закону України від 09.01.2025 № 4196-IX) чимало суб’єктів господарювання зобов’язані прийняти рішення про припинення діяльності у формі приватних підприємств та здійснити їх перетворення на товариства з обмеженою відповідальністю (ТОВ). У зв’язку з цим у компаній, які володіють нафтобазами та газонаповнювальними станціями, виникає закономірне питання: що буде з чинними ліцензіями на право зберігання пального та чи потрібно їх переоформлювати?
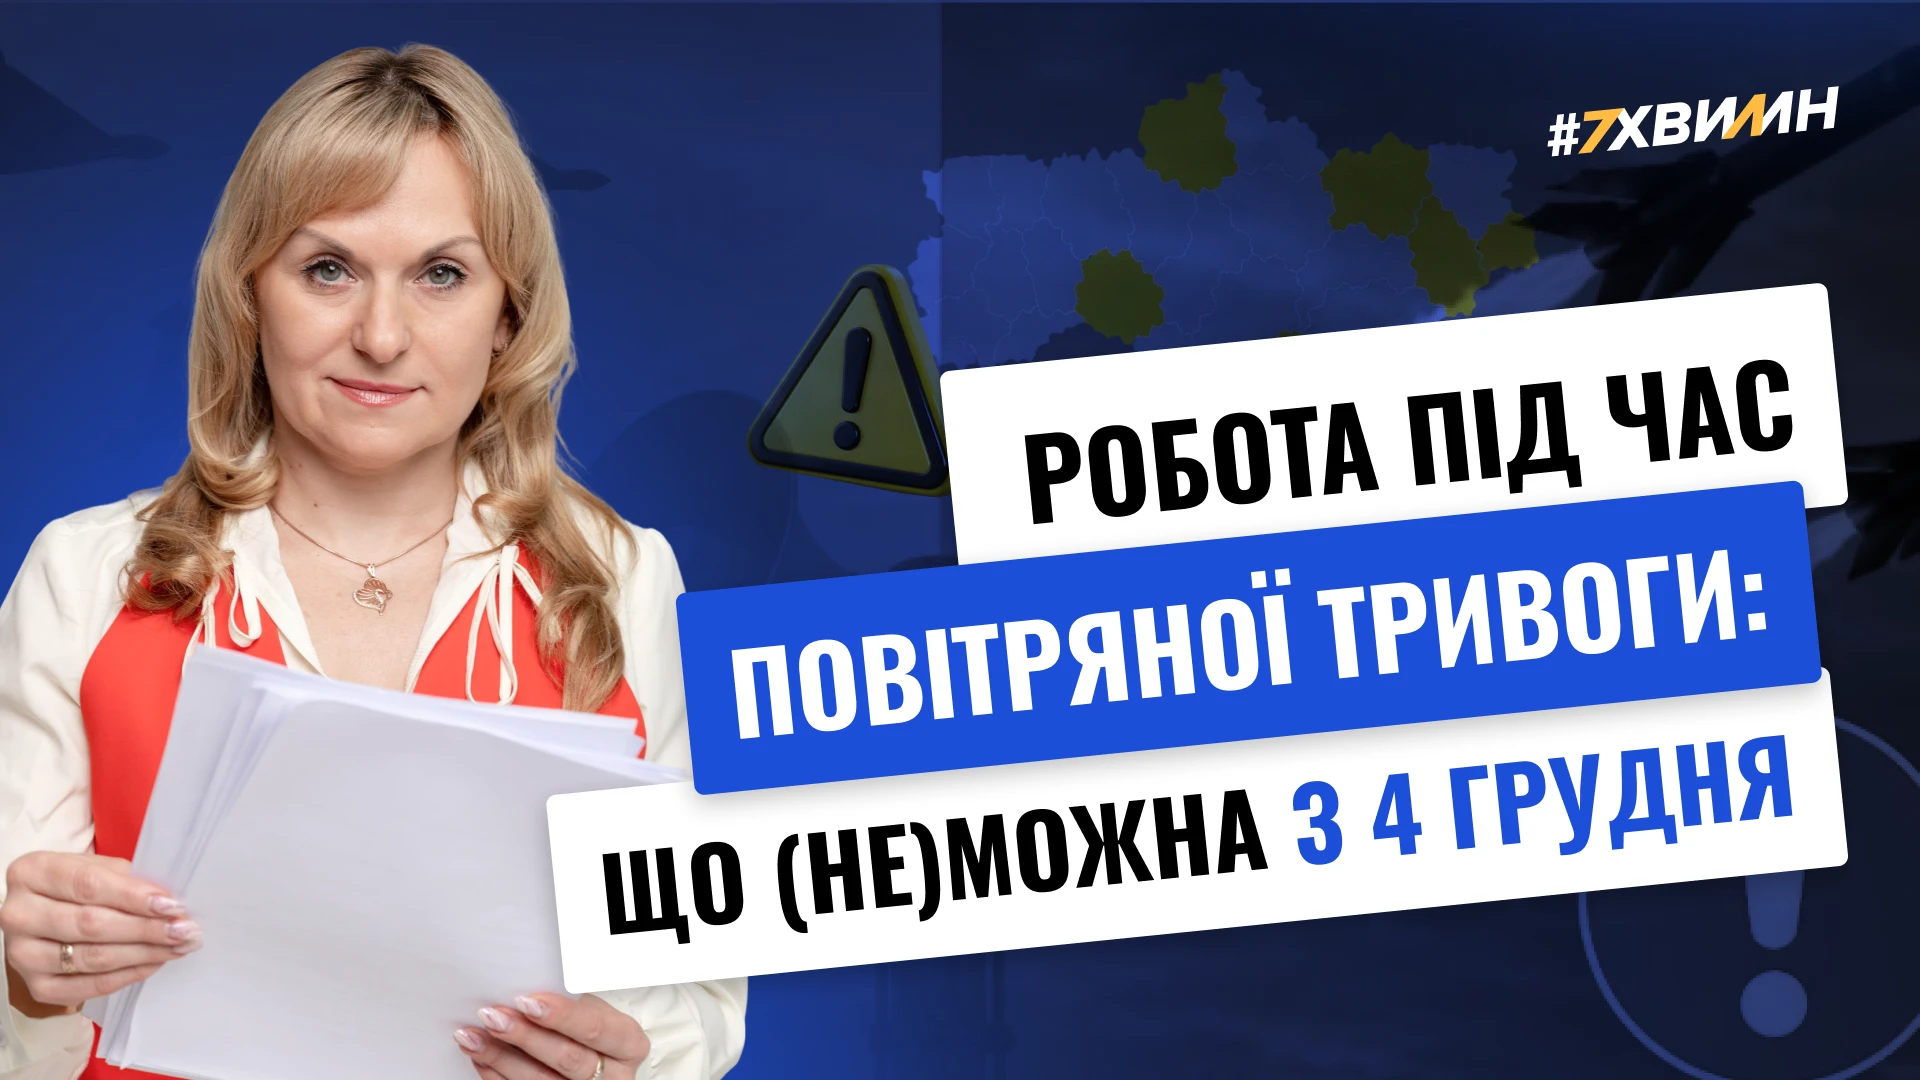
З вересня 2026 року діють нові правила роботи підприємств під час повітряних загроз. За яких умов бізнес може працювати під час «жовтого» рівня, коли роботу потрібно зупинити та чи достатньо наказу керівника, якщо на підприємстві немає укриття? У статті пояснюємо вимоги до безпеки працівників і відвідувачів, розбираємо право працівника відмовитися від небезпечної роботи та наводимо покроковий алгоритм дій до 4 грудня 2026 року
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

Роботодавці зобов’язані організовувати обов’язкові медогляди для окремих категорій працівників і оплачувати їх власним коштом. До 1 грудня потрібно сформувати та погодити з Держпраці перелік працівників, які проходитимуть медогляди наступного року. Розповідаємо, хто підлягає обстеженню, як його організувати та чому не можна допускати до роботи працівників без медогляду
Роботодавець може оплачувати навчання працівника без оподаткування, якщо дотримано вимог Податкового кодексу України. У 2026 році неоподатковуваний ліміт становить 25 941 грн за кожен місяць навчання, оскільки мінімальна зарплата на 1 січня встановлена на рівні 8 647 грн. Йдеться про оплату навчання працівника в українському закладі вищої або професійно-технічної освіти. Якщо вартість навчання перевищує встановлений ліміт, оподатковується лише сума перевищення як додаткове благо. При цьому ПДФО та військовий збір із оподатковуваної частини нараховує й сплачує роботодавець як податковий агент, тому працівнику окремо декларувати такий дохід не потрібно
ФОП на спрощеній системі оподаткування, 2 група. Сплачує ЄСВ, але в ЕК немає нарахувань, обліковується переплата у сумі внесків за 1, 2 та 3 квартали. В чому може бути причина? Коли чекати нарахування по ЄСВ?
Автоматичне продовження відстрочок у «Резерв+» триватиме до 30 жовтня, а сповіщення надходитимуть поступово. Якщо повідомлення ще немає, це не означає, що відстрочку не продовжать. Розповідаємо, як перевірити новий строк дії відстрочки, коли звертатися до ЦНАПу та що робити, якщо автоматичне продовження не відбулося
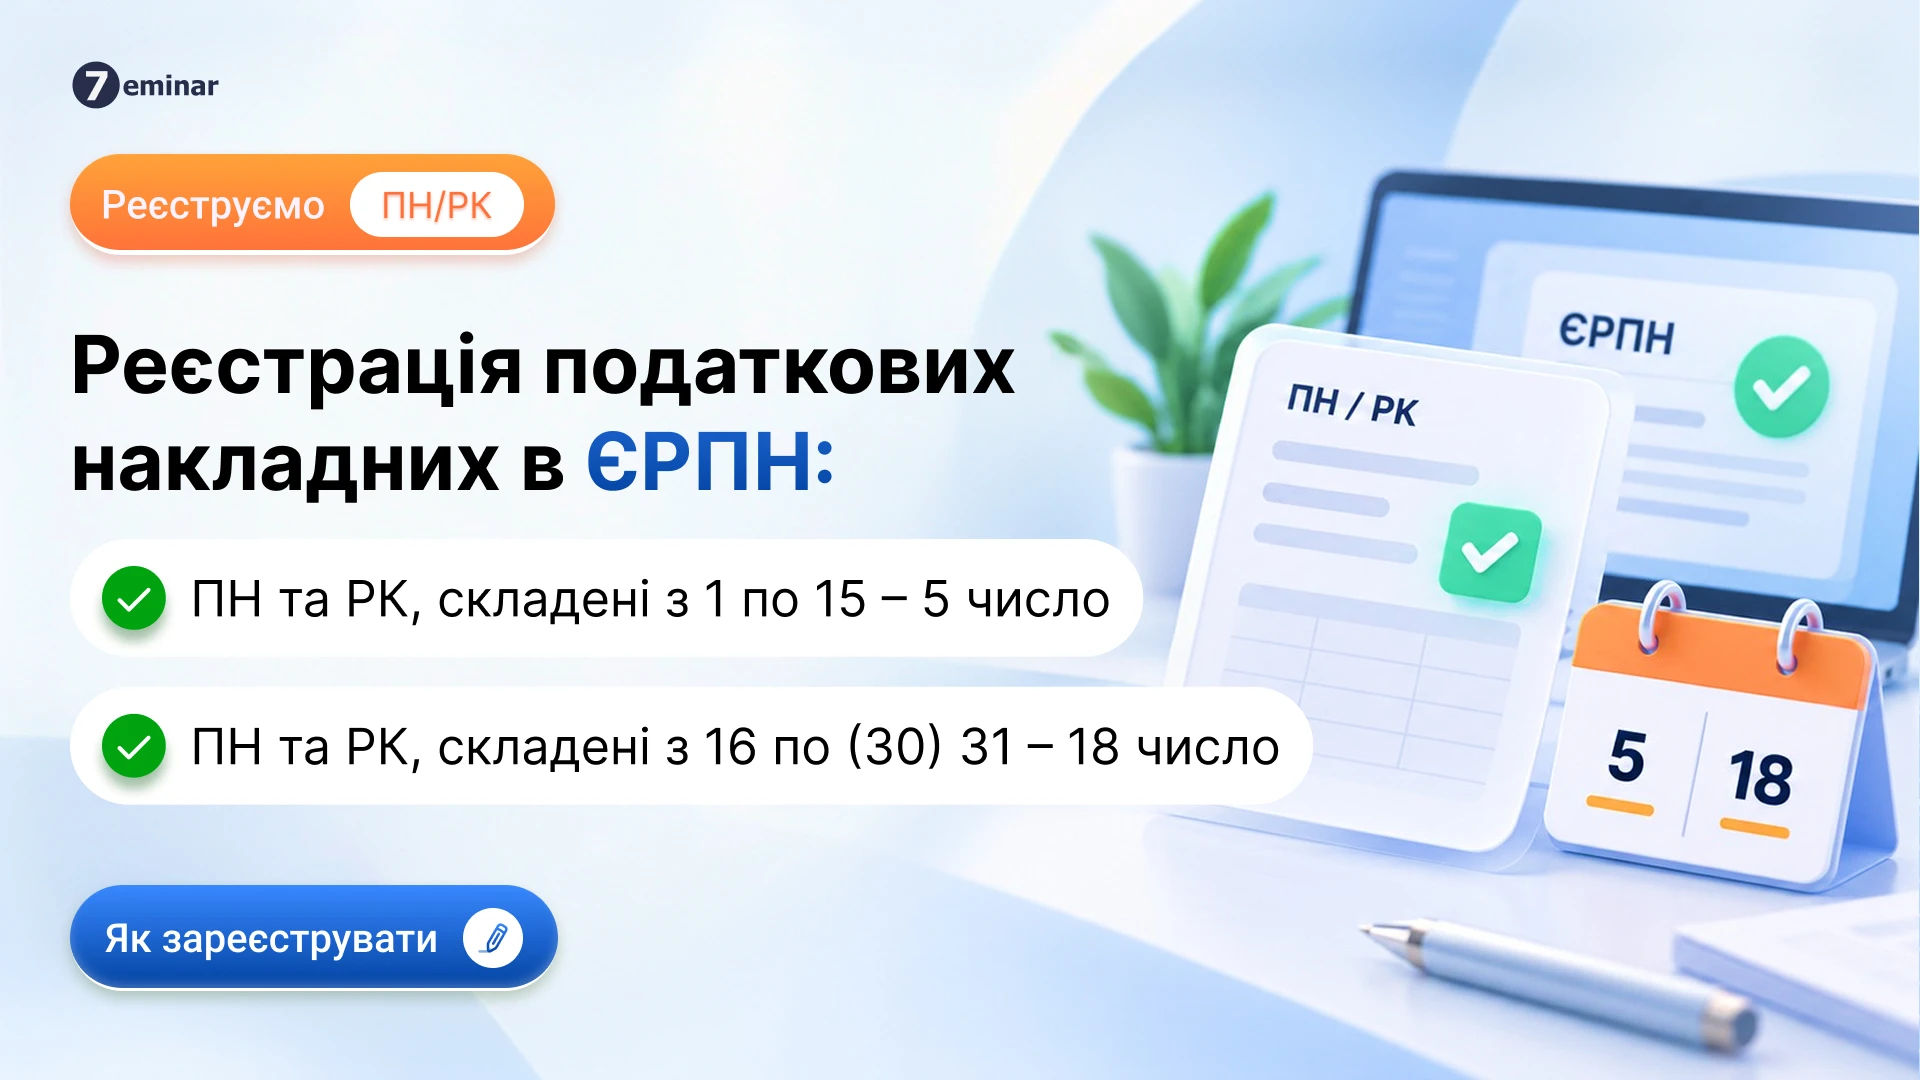
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Уряд змінив правила оплати праці керівництва РНБО та Офісу Президента. Із 20 жовтня 2026 року Секретар РНБО, його перший заступник і заступники не отримуватимуть надбавку за інтенсивність праці до окремого рішення Уряду. Водночас для керівництва РНБО та ОП визначили нові правила преміювання: щомісячна премія для керівників становить 30% посадового окладу, а їхнім заступникам можуть виплачувати до 30%
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року
Пошкоджене через війну майно, простій працівників або призупинення трудових договорів: роботодавці можуть отримати державну допомогу за програмою «Точка опори». Держава частково компенсує витрати на оплату праці та відшкодовує нарахований ЄСВ. Допомога надається на строк до 3 місяців із можливістю продовження до 6 місяців за умови затвердження плану відновлення діяльності. Щоб отримати кошти, роботодавець має відповідати встановленим критеріям і подати заяву до центру зайнятості протягом 90 днів від оформлення простою або призупинення трудових договорів