

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
09.10.2026
ПДВ по-новому: автозвітність, вибір періоду для ФОПів і перевірки ×10. Пенсії, ЄСВ і соціальні пільги: які зміни пропонують на 2027 рік. Підсумки тижня 05.10-09.10.2026
У випуску: кому планують дозволити обирати звітний період, автоматизувати заповнення ПДВ-декларацій, спростити складання податкових накладних; які «нульові» санкції хочуть замінити на 5% та 25%; які чергові зміни до ПКУ готує Мінфін до листопада 2026-го і чи зачеплять вони спрощенку; як відбитися від 340 або 1020 грн штрафу через «Нецілісний пакет»; коли стартують перевірки «інвалідного» нормативу та чому роботодавцям краще перевірити свої розрахунки; які нові правила готують для перевізників на орендованих авто; за якими реквізитами сплачувати акциз із 1 листопада; які нововведення пропонують для ЄСВ, пільг та виплати пенсій у 2027 році; хто з цивільних працівників зможе отримати особливий статус із підвищеною оплатою та додатковими трудовими і безпековими гарантіями
- Новий ПДВ-пакет: ФОПам дадуть вибір, Е-кабінет більше робитиме сам, «нульовий» штраф стане 5–25%
- До кінця листопада 2026-го – ще один податковий план: Мінфін береться за чистку «пільгових» режимів
- «Нецілісний пакет» → акт і ППР: 10 днів, щоб відбити штраф 340 або 1020 грн за збій ДПС
- Перші перевірки – вже в листопаді: роботодавцям час перерахувати «інвалідний» норматив
- Машина чужа, штраф – ваш? Для орендованих вантажівок готують нові правила і талон
- Нові рахунки вже з 1 листопада: сплата акцизу на алкоголь і тютюн за іншими реквізитами
- ЄСВ із фіксованою стелею, ПСП – мірило для пільг, великі пенсії – під ніж: що готують на 2027 рік
- Новий статус за 180 днів роботи під обстрілами: але грошей «заднім числом» не буде
Новий ПДВ-пакет: ФОПам дадуть вибір, Е-кабінет більше робитиме сам, «нульовий» штраф стане 5–25%
ПДВ обіцяють зробити простішим: ФОПам дозволять обирати звітний період, поріг для частини документальних перевірок піднімуть у 10 разів, а Е-кабінет сам заповнюватиме звітність і податкові накладні.
Такі зміни містить доопрацьований законопроєкт №16037-д, який 6 жовтня Комітет ВРУ з питань фінансів, податкової та митної політики рекомендував прийняти за основу та в цілому.
За цим проєктом, на відміну від основного №16037, про який ми розповідали у Підсумках тижня 31.08-04.09.2026, ФОПи – платники ПДВ зможуть самостійно обирати місячний або квартальний звітний період.
Поріг суми бюджетного відшкодування та/або від’ємного значення ПДВ, який є підставою для документальної позапланової перевірки, хочуть збільшити зі 100 тис. до 1 млн грн.
Для всіх платників ПДВ передбачать попереднє автоматичне заповнення звітності та ПН даними ДПС.
Зведені ПН дозволять складати до останнього дня місяця у випадку постачань неплатникам ПДВ за попередньою оплатою – без вимог щодо безперервності та ритмічності постачання.
Також спростять перенесення від’ємного ПДВ у разі перетворення юрособи, тимчасово дозволять купувати акцизні марки без антифорстолінгових обмежень і узгодять законодавство у сфері іпотечних облігацій.
Окремо змінять механізм стимулювання добровільної сплати податкових зобов’язань, нарахованих за результатами документальних перевірок під час воєнного стану: замість повного скасування штрафу за сплату протягом 30 днів пропонують встановити його на рівні 5%. Якщо платник не погодиться з нарахованим зобов’язанням і оскаржить його (через ДПС чи суд), але за результатами оскарження зобов’язання все ж визнають узгодженим і правомірним, штраф становитиме вже 25% від його суми.
Законопроєкт розроблено на виконання зобов’язань України перед ЄС і МВФ та як умову отримання макрофінансової допомоги.
12 жовтня на вебінарі «Звітність за квотою 4%, ПДВ-декларація та ПН/РК & Інвентаризація активів з 1 жовтня під час війни» – розберемо одразу кілька ділянок, де одна помилка може дорого обійтися бухгалтеру
До кінця листопада 2026-го – ще один податковий план: Мінфін береться за чистку «пільгових» режимів
ФОПам і бізнесу готують нові податкові обмеження. Мінфін має до кінця листопада розробити та подати Кабміну законопроєкт, який обмежуватиме зловживання пільговими режимами оподаткування та штучну мінімізацію податків.
Завдання закріплене в Плані пріоритетних дій Уряду на 2026 рік (розпорядження КМУ від 30.09.2026 №999-р) у межах курсу на «справедливу податкову і митну систему». Мета – збільшити надходження до бюджету та наблизити правила до стандартів ЄС.
Найбільше уваги – до спрощенки. Серед давно обговорюваних чиновниками, а тому цілком можливих змін: окремим видам діяльності можуть закрити доступ до 2-ї групи, для частини платників 3-ї групи запровадити диференційовані ставки до 10%, а учасникам схем «штучного дроблення» – взагалі перекрити шлях до спрощеної системи. Критерії такого дроблення мають розробити окремо. Звісно, сам факт, що бізнес працює через кілька ФОПів чи різних суб’єктів господарювання, ще не робить його порушником. Проблемою має бути саме штучний розподіл діяльності заради податкової вигоди чи обходу лімітів.
Якими будуть остаточні правила, стане зрозуміло лише після появи тексту законопроєкту. Раніше Мінфін заявляв, що подібні зміни планують не раніше 2027 року.
«Нецілісний пакет» → акт і ППР: 10 днів, щоб відбити штраф 340 або 1020 грн за збій ДПС
Поки ДПС майже півтора тижня визначалася, як офіційно назвати проблему з «Нецілісним пакетом», камеральні перевірки часу не гаяли. Частина платників уже могла отримати акти з висновками про несвоєчасне подання звітності, а далі – й ППР зі штрафами. Тож історія вже не стільки про сам збій і «хто винен», скільки про те, як не заплатити за нього платнику.
Йдеться про вересневу історію, коли звітність, правильно сформовану та вчасно відправлену, через збій не приймали, а повторно її доводилося надсилати вже після дедлайну. Про сам збій, квитанції та ризик штрафів ми вже інформували у Підсумках тижня за 21.09-25.09.2026 та 28.09-02.10.2026. Тепер найболючіше – що робити, якщо через цей збій уже маячіє штраф?
Нагадаємо: за несвоєчасне подання податкової декларації або іншої звітності штраф становить 340 грн, а якщо протягом року за таке саме порушення вже штрафували – 1020 грн.
Отримали акт камеральної перевірки? Не варто писати податківцям листа в стилі «ну скасуйте, будь ласка, бо ж у вас був збій» і тим більше покірно чекати на ППР. Маєте 10 робочих днів із дня, наступного за днем отримання акта, щоб подати заперечення до нього. До заперечень додайте докази: квитанцію №1 із датою та часом своєчасного відправлення, квитанцію №2 про неприйняття звітності з причиною «Нецілісний пакет» або про прийняття вже після дедлайну, скриншоти, листування з техпідтримкою та інші документи, які підтверджують вашу першу спробу подання. І обов’язково посилайтеся на офіційне повідомлення ДПС про технічний збій. Саме так можна показати, що платник діяв вчасно, а повторне подання після дедлайну стало наслідком технічної проблеми, а не його бездіяльності чи помилки.
А якщо ППР уже прилетіло, чекати, поки податкова сама передумає, ще ризикованіше. Потрібно подавати скаргу протягом 10 робочих днів із дня, наступного за отриманням ППР. Підстава для захисту є: технічний збій, через який порушення виникло виключно з технічних причин, належить до обставин, що звільняють від фінансової відповідальності.
У поміч – Інфографіка 1.
Інфографіка 1
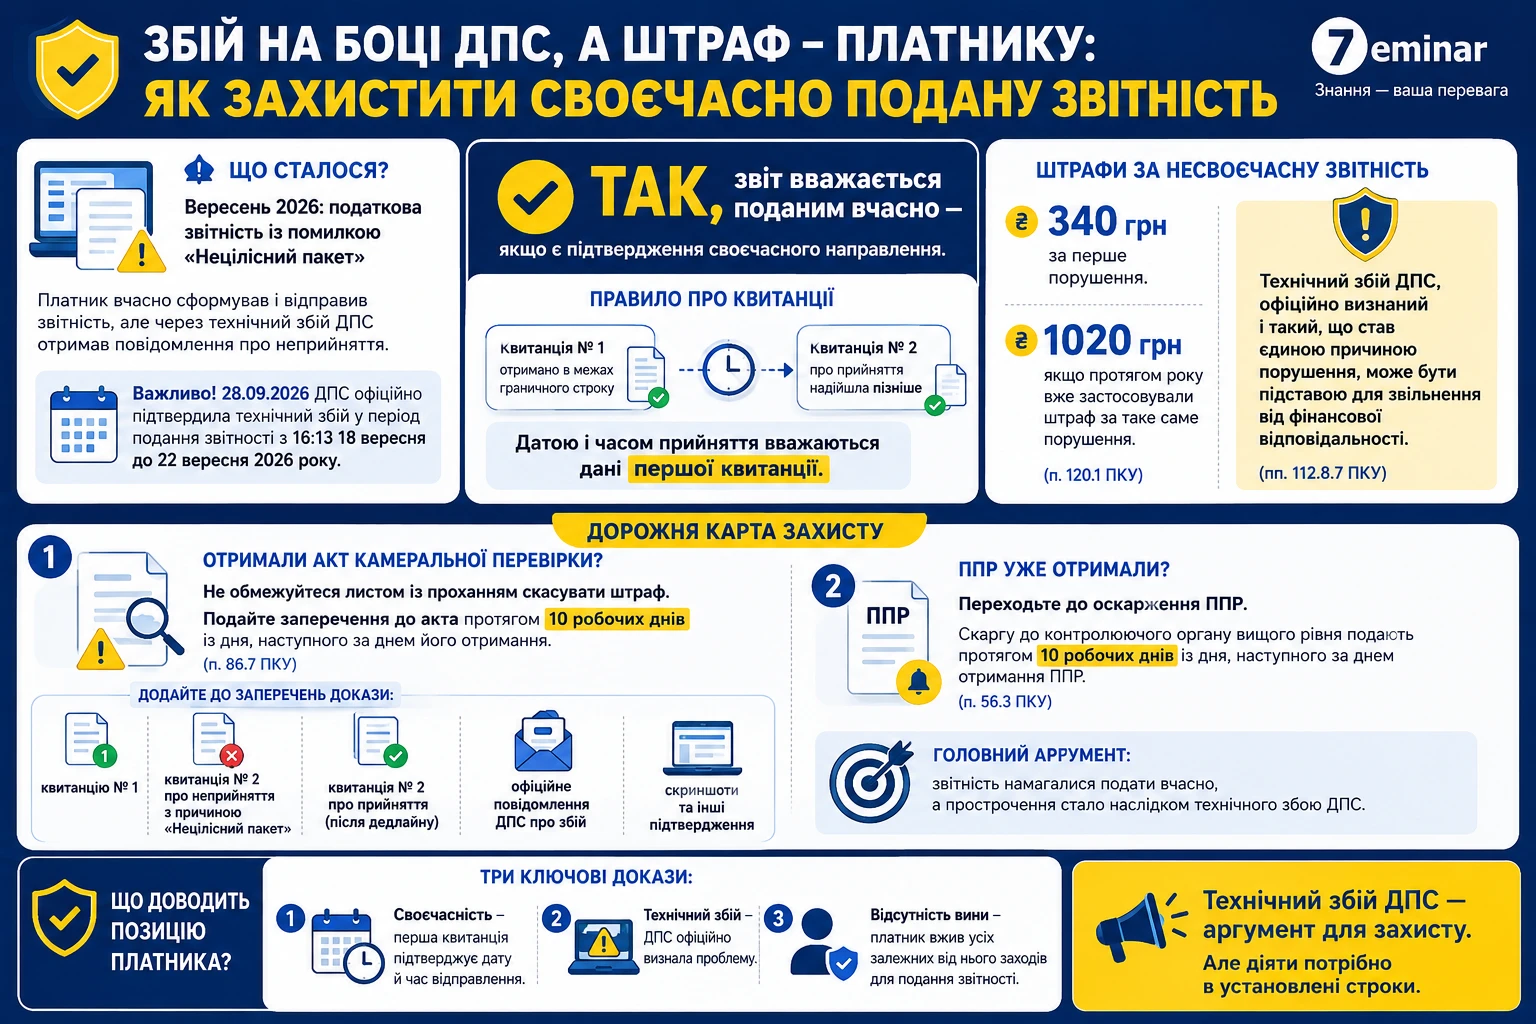
Тож якщо за «Нецілісний пакет» вам уже намалювали 340 або 1020 грн, аргумент «ДПС сама визнала свій збій» – не причина чекати дива чи поблажливості від податкової. Це аргумент для оскарження. Головне – вчасно подати заперечення чи скаргу і документами показати дві речі: звіт намагалися подати вчасно, а повторне подання після дедлайну стало наслідком збою, який ДПС сама зрештою визнала.
Що саме писати в запереченнях, які докази додати, як діяти, якщо ППР уже отримали, та на які норми ПКУ спертися, читайте докладніше у статті. Там же знайдете готовий зразок заперечення на акт камеральної перевірки через технічний збій, який можна адаптувати під свою ситуацію.
А щоб не втратити контроль над іншими ризиковими робочими моментами, приєднуйтеся до вебінару 14 жовтня «Зарплатно-кадрові ризики жовтня: помилки в обліку та звітності при перевірках Держпраці, ДПС і ТЦК до кінця року»
Перші перевірки – вже в листопаді: роботодавцям час перерахувати «інвалідний» норматив
Перші перевірки «інвалідного» нормативу можуть стартувати вже в листопаді – і роботодавець ризикує підставитися не через відсутність працівників з інвалідністю, а через звичайну помилку в розрахунку.
Із 1 липня 2026 року діє новий порядок контролю за виконанням нормативу, а після подання Податкових розрахунків за липень–вересень ПФУ вперше зможе визначити, хто норматив не виконав, і сформувати перелік роботодавців для контролю. Щодо юросіб така інформація буде доступна після граничного строку подання звітності за вересень, для ФОПів – після завершення строку подання квартального Податкового розрахунку. Тож чекати на повідомлення від Держпраці – ризикована стратегія.
На замітку! Що саме може «підсвітити» перевірка та де роботодавці найчастіше помиляються – розібрали в окремій відеостатті. У ній навели сім моментів, які допоможуть швидко оцінити, чи все врахували правильно та чи немає помилки, яка може вплинути на виконання нормативу
Особливої уваги потребує середньооблікова кількість штатних працівників: на результат впливають зовнішні сумісники, новоприйняті наприкінці кварталу, мобілізовані, працівники із призупиненими трудовими договорами, у тривалих відпустках чи на лікарняному.
Не менш небезпечні помилки із зарплатним критерієм і «подвійним зарахуванням».
Водночас у розрахунку нормативу не враховують визначені постановою КМУ від 01.04.2026 №490 штатні одиниці з важкими, шкідливими та небезпечними умовами праці, роботи підвищеної небезпеки за наявності відповідного дозволу або декларації, а також низку посад із підвищеним ризиком, спеціальними званнями, зброєю, аварійно-рятувальними роботами, військовою службою чи вимогами щодо придатності за станом здоров’я (див. Інфографіку 2).
Інфографіка 2
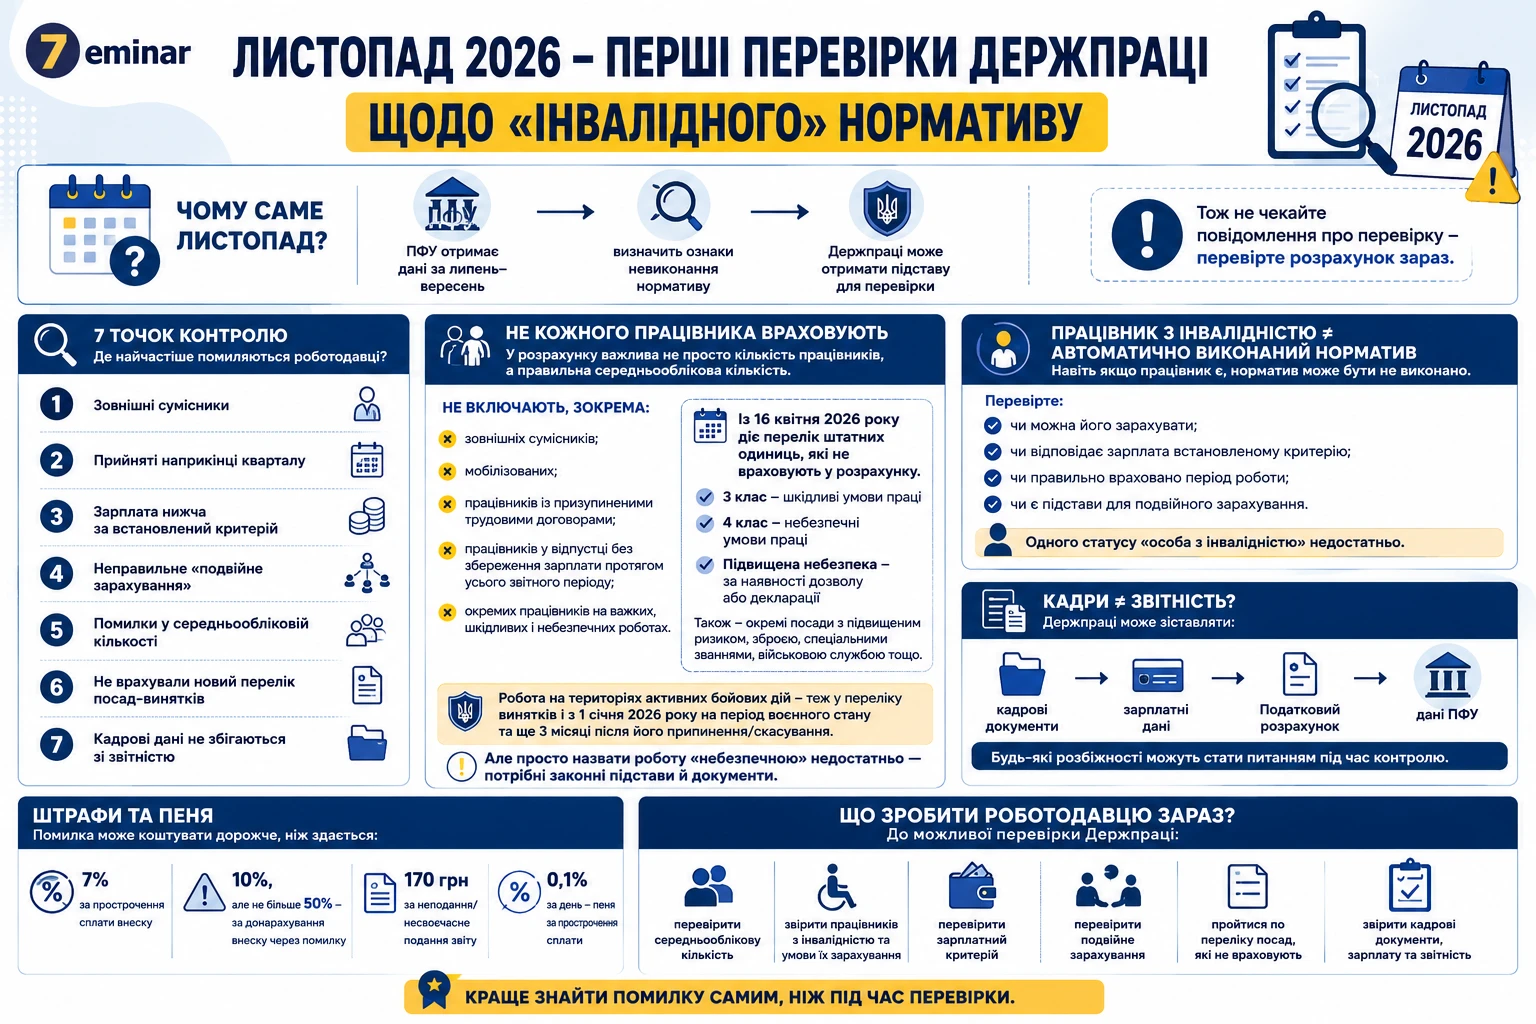
Прорахунок у цифрах – і роботодавець може отримати невиконаний норматив та санкції.
Щоб не заплутатися, кого рахувати, кого виключати та коли спрацьовує «подвійне зарахування», скористайтеся підказками та прикладами розрахунків у матеріалах:
- Норматив осіб з інвалідністю – 2026: кого включати та як підтвердити
- Є працівник з інвалідністю, а норматив за квартал не виконано: у чому причина
- Чи враховувати працівника, прийнятого посеред місяця, до «інвалідного» нормативу
- Як зовнішні сумісники впливають на цільовий внесок: три практичні кейси
- «Подвійне зарахування» до квоти осіб з інвалідністю вже діє: кого (не)враховувати
Як перетворити складні кадрово-зарплатні питання на зрозумілий алгоритм дій — покажемо 16 жовтня на вебінарі «Звітність у жовтні із зарплати та нормативу 4% & Відпустки щорічні/додаткові/ без збереження: всі питання від оформлення до звітності»
Машина чужа, штраф – ваш? Для орендованих вантажівок готують нові правила і талон
Штраф у кілька тисяч за вантажівку може прилетіти власнику, хоча за кермом і на рейсі був орендар. Це планують змінити (див. проєкт наказу Мінтрансу).
Перевізників зобов’яжуть отримувати тимчасовий реєстраційний талон на транспорт, яким вони користуються за договором оренди або позички, а водіїв – мати цей талон під час перевезення вантажів. Зміни пропонують внести до Правил перевезень вантажів автотранспортом та переліку запитань для рейдових перевірок.
Причина – десятки спорів, у яких Укртрансбезпека штрафувала власників, хоча фактичним перевізником був орендар. Суди не раз ставали на бік власників і скасовували такі штрафи. Наприклад, Верховний Суд скасував штраф 34 тис. грн, наголосивши: сам факт володіння вантажівкою ще не робить особу перевізником. Важливо встановити, хто фактично здійснював перевезення, а не дивитися лише на документи власника.
Утім зміни породжують нову колізію: за чинним Порядком державної реєстрації (перереєстрації), зняття з обліку автомобілів, автобусів, а також самохідних машин, сконструйованих на шасі автомобілів, мотоциклів усіх типів, марок і моделей, причепів, напівпричепів, мотоколясок, інших прирівняних до них транспортних засобів та мопедів, затвердженим постановою КМУ від 07.09.1998 №1388, відповідний талон оформлюють за бажанням. А в самому проєкті вже маємо нестикову: перевізника прямо зобов’язують мати талон, тоді як водієві дозволяють пред’явити або свідоцтво про реєстрацію, або талон. У порівняльній таблиці ще є фраза «якщо передбачено його оформлення», якої немає в тексті змін.
Але головна дилема залишиться: чи справді один новий документ допоможе остаточно визначати, хто має відповідати за порушення під час рейсу? Адже талон може допомогти підтвердити користувача, але сам по собі не визначить, хто був перевізником: важливими у цьому сенсі і далі є ТТН, договір і обставини конкретної поїздки.
Якщо зміни ухвалять, вони набудуть чинності з дня офіційного опублікування наказу, без перехідного періоду. Тож бізнесу з орендованими й позиченими вантажівками варто стежити не лише за появою нового талона, а й за тим, чи виправлять суперечності в самих правилах.
Нові рахунки вже з 1 листопада: сплата акцизу на алкоголь і тютюн за іншими реквізитами
З 1 листопада 2026 року платникам акцизу доведеться уважніше дивитися на реквізити: для окремих видів підакцизної продукції запровадять нові рахунки за оновленими кодами класифікації доходів бюджету. Про це повідомляють регіональні підрозділи ДПС.
Увага! Загальні реквізити рахунків для сплати податків у 2026 році залишаються без змін
Нові рахунки стосуватимуться надходжень за окремими видами алкоголю, пива, тютюну, тютюнових виробів і рідин, що використовуються в електронних сигаретах.
Детальний перелік нових кодів і відповідних їм платежів – у таблиці:
Код КБК | За що сплачують |
14020201 | Лікеро-горілчана продукція (УІ) |
14020301 | Виноробна продукція (УІ) |
14020401 | Пиво (УІ) |
14020601 | Тютюн і тютюнові вироби, рідини для електронних сигарет (УІ) |
14030201 | Лікеро-горілчана продукція (УІ) |
14030301 | Виноробна продукція (УІ) |
14030401 | Пиво (УІ) |
14030601 | Тютюн і тютюнові вироби, рідини для електронних сигарет (УІ) |
УІ – український імпортований / вітчизняний | |
Тож платникам, які сплачують акциз за відповідну продукцію, варто заздалегідь перевірити реквізити, щоб платіж не пішов за старим рахунком.
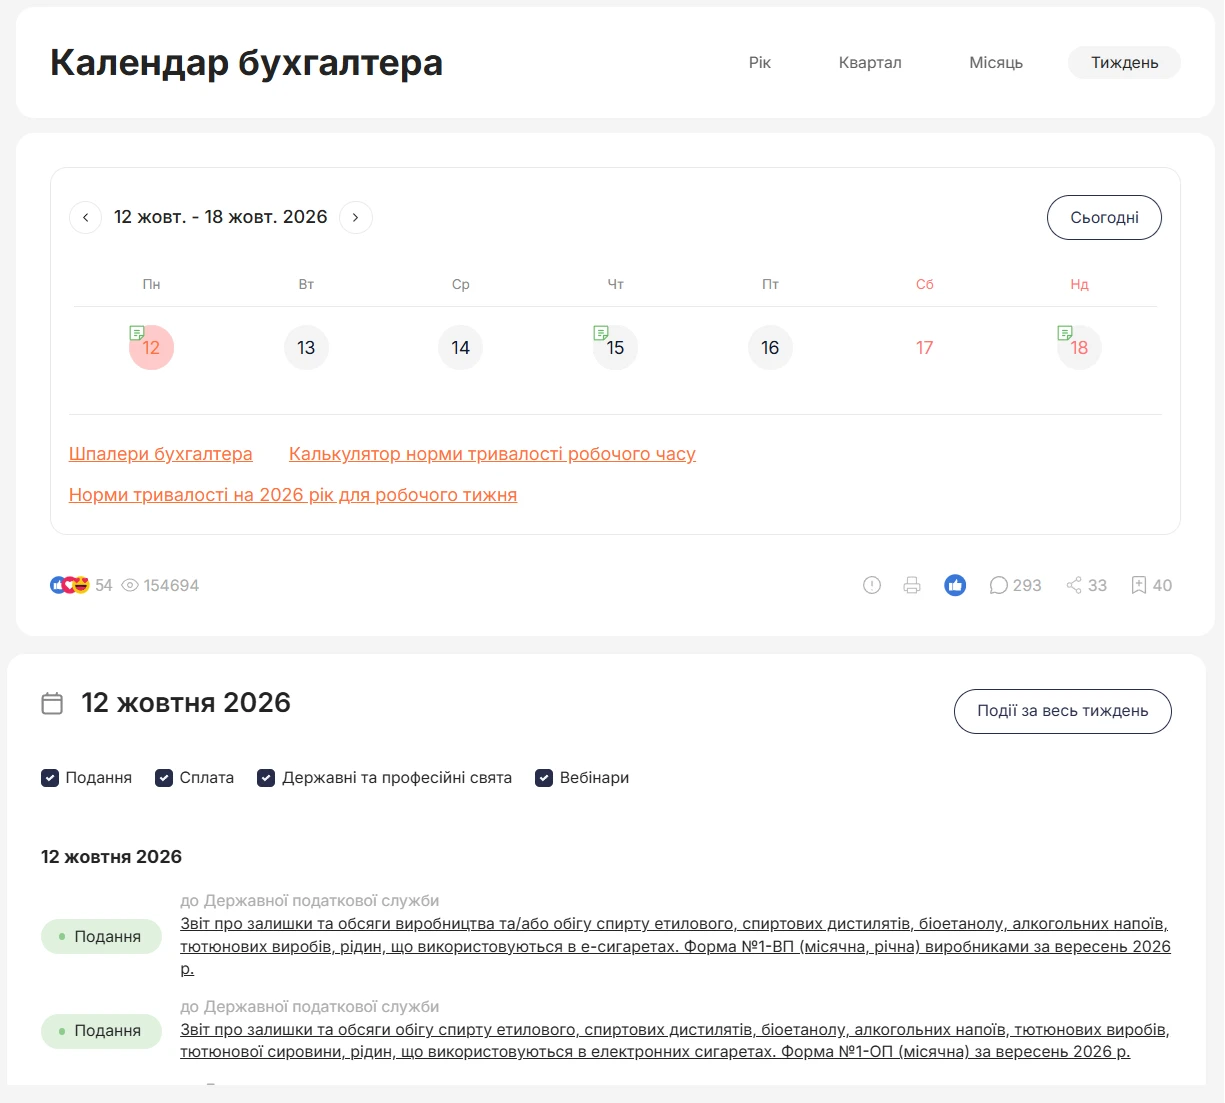
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
ЄСВ із фіксованою стелею, ПСП – мірило для пільг, великі пенсії – під ніж: що готують на 2027 рік
Високі пенсії можуть «підрізати», максимальну планку ЄСВ «заморозити», а частину пільг – прив’язати до ПСП. Саме такі правила на 2027 рік пропонує законопроєкт Мінсоцполітики.
Для бухгалтерів і бізнесу ключове – максимальна база для ЄСВ: її пропонують залишити на рівні 20 мінімальних зарплат для більшості працівників та 15 мінзарплат для військових, поліцейських і силовиків на весь період дії воєнного стану. Окремо передбачено заборону витрачати кошти ЄСВ не на цілі загальнообов’язкового соцстрахування.
Для громадян переглянуть підхід до частини пільг: їх пропонують прив’язати до доходу сім’ї, розрахованого з урахуванням величини доходу, що дає право на податкову соціальну пільгу, тобто ПСП стає орієнтиром для доступу до окремих пільг (на період воєнного стану та до кінця відповідного бюджетного періоду).
А от найбільший резонанс можуть викликати пенсії: для окремих спеціальних пенсій, якщо вони перевищують 10 прожиткових мінімумів, пропонують застосовувати понижувальні коефіцієнти від 0,5 до 0,1. Це може зачепити, зокрема, колишніх чиновників, прокурорів, суддів, нардепів та інших спеціальних пенсіонерів, але не захисників України та сім’ї загиблих захисників.
Ще одна гостра зміна – пенсії та доплати за рішеннями судів пропонують виплачувати лише в межах коштів, закладених у бюджеті Пенсійного фонду. Порядок визначатиме Кабмін.
Серед іншого статус мешканця гірського населеного пункту хочуть підтверджувати через держреєстри, без окремого посвідчення.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Новий статус за 180 днів роботи під обстрілами: але грошей «заднім числом» не буде
Понад 180 днів під обстрілами – і цивільний працівник може отримати новий статус.
У Верховній Раді пропонують офіційно визнати особливий статус для тих, хто забезпечував життєдіяльність на територіях активних бойових дій, але без окремого посвідчення, реєстру чи автоматичних виплат (див. законопроєкт №16126 від 05.10.2026).
Статус «учасника забезпечення життєдіяльності» пропонують надавати тим, хто з 24 лютого 2022 року документально підтвердить понад 180 календарних днів особистої роботи на таких територіях.
Правила стосуватимуться працівників критичної інфраструктури, держорганів і військових адміністрацій, органів місцевого самоврядування, державних та комунальних підприємств, а також паливно-енергетичного комплексу. Військові, поліцейські, служба цивільного захисту та інші особи зі спеціальним забезпеченням під дію закону не потраплять.
Водночас новий статус передбачатиме не лише формальне визнання роботи, а й додаткові трудові та безпекові гарантії.
Йдеться про підвищену оплату праці за роботу в зоні активних бойових дій і спеціальні правила робочого часу та відпочинку. Зокрема, таким працівникам гарантуватимуть щонайменше 42 години безперервного щотижневого відпочинку, хоча для критичної інфраструктури у виняткових випадках цей час можуть скоротити до 24 годин із подальшою компенсацією.
Роботодавці мають забезпечувати працівників укриттями, засобами захисту та зв’язком із правом останніх тимчасово припинити небезпечну роботу без ризику дисциплінарного покарання чи звільнення. Час перебування в укритті через повітряну тривогу не має зменшувати й зарплату.
Для критично необхідних військовозобов’язаних також передбачаються особливі правила бронювання – без кількісних обмежень.
Окремого держреєстру чи обов’язкового посвідчення вводити не планують – інформацію вноситимуть до вже наявних державних систем.
Грошей «заднім числом» законопроєкт теж не обіцяє: статус не стане підставою для перерахунку зарплат, нових доплат, кредитних пільг чи інших виплат за минулі періоди.

Військовий облік
09.10.2026
«Вас розшукує ТЦК» у «Резерв+» за чинної відстрочки: що пояснили в Міноборони
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку

Пенсія, соцпільги
09.10.2026
Пенсіонери зобов’язані протягом 10 днів повідомляти ПФУ у разі працевлаштування або звільнення
Обов’язок пенсіонера протягом 10 днів повідомити Пенсійний фонд про зміни у своєму трудовому статусі або реєстрації підприємницької діяльності. Це можна зробити шляхом подання заяви разом з документами, що підтверджують зміну статусу. Невчасне або неповідомлення призведе до незаконних пенсійних виплат, які доведеться повернути
Військовий збір
09.10.2026
Виплати мобілізованому працівнику від роботодавця: яку ставку військового збору застосовувати – 1,5% чи 5%
Середній заробіток, виплачуваний роботодавцем мобілізованому працівнику, оподатковується військовим збором за ставкою 5%. Такий дохід включається до загального оподатковуваного доходу платника податків відповідно до вимог ПКУ
Політика, економіка
09.10.2026
Новий статус добровольця Сил безпеки і оборони: які пільги пропонує законопроєкт №16129
У ВРУ зареєстрували законопроєкт №16129, який пропонує запровадити окремий статус «доброволець Сил безпеки і оборони України» для визначених категорій осіб, які вже мають статус УБД. Серед передбачених преференцій – додатковий тиждень оплачуваної відпустки, безоплатне відвідування державних і комунальних спортивних та культурних закладів, а також перевага під час визначення переможця конкурсу на посаду державної служби за рівної кількості балів
Пенсія, соцпільги
09.10.2026
Умови призначення пенсії за віком у 2026-2028 роках
Пенсія за віком призначається після досягнення 60 років і за умови наявності відповідного страхового стажу. Мінімальна кількість стажу поступово зростає від 31 року у 2024 році до 35 років у 2028 році. При досягненні 63 років можливо призначення пенсії за менших вимог до страхового стажу. Після 65 років пенсія може бути призначена зі стажем від 15 років, але вимога до стажу також зростатиме щороку


Судова практика
09.10.2026
Користування комунальною землею без договору оренди: ВС визначив чи застосовується 1095 днів за ПКУ
Верховний Суд роз’яснив, чи застосовується 1095-денний строк давності до стягнення коштів за користування комунальною землею без договору оренди. Такі вимоги мають цивільно-правовий, а не податковий характер, адже йдеться про повернення безпідставно збережених коштів власнику земельної ділянки. Тому строки давності за ст. 102 ПКУ до таких спорів не застосовуються
Кадрова робота
09.10.2026
Скасування доплат за шкідливість: чи є це зміною істотних умов праці, – пояснює Держпраці
Скасування доплат за роботу в шкідливих умовах праці, проведене за результатами атестації робочих місць, є зміною істотних умов праці. У такому разі роботодавець зобов’язаний повідомити працівників про відповідні зміни завчасно – залежно від періоду дії воєнного стану або мирного часу
Пенсія, соцпільги
09.10.2026
Пенсія дитині загиблого військового: чи належить надбавка за орден Богдана Хмельницького
Дитина загиблого військовослужбовця, якого посмертно нагородили орденом Богдана Хмельницького ІІІ ступеня, може мати право на надбавку до пенсії у зв’язку з втратою годувальника. Для одного непрацездатного члена сім’ї надбавка становить 70% від надбавки за орден, яка могла бути встановлена померлому
Відпустка, відпускні
09.10.2026
Працівник не скористався соцвідпусткою своєчасно: чи переноситься
Чинним законодавством не передбачено терміну давності, після якого працівник втрачає право на додаткову соціальну відпустку. Якщо він з якихось причин не скористався своїм правом на неї за попередній рік чи за кілька років, то має право використати її, а в разі звільнення (незалежно від підстав) йому має бути виплачено компенсацію за всі невикористані дні цієї відпустки
Єдиний податок
09.10.2026
Як ФОП 2 групи визначити, де перебуває клієнт: в Україні чи за кордоном, – пояснює ДПС
ДПС надала роз'яснення щодо особливостей роботи фізичних осіб – підприємців на другій групі єдиного податку, які надають дистанційні психологічні, консультаційні та освітні послуги через мережу Інтернет. Головне питання стосувалося транскордонного характеру таких послуг та визначення поняття «населення» в умовах, коли клієнти можуть перебувати як в Україні, так і за її межами
Бронювання, критичність
09.10.2026
Бронювання кількох працівників в одній заяві: чи відмовлять усім через статус «у розшуку» одного працівника
Якщо вчора подали одну заяву на бронювання одразу кількох працівників, а сьогодні в одного з них у «Резерв+» з’явився статус «у розшуку», чи буде відмова лише щодо цього працівника, чи відмовлять у бронюванні всім працівникам, зазначеним у заяві?
Витрати діяльності
09.10.2026
Єдиний податок і військовий збір у бухобліку: нараховувати щомісяця чи раз на квартал
На яку дату юридична особа – платник єдиного податку має нараховувати в бухгалтерському обліку єдиний податок і військовий збір: щомісяця пропорційно отриманому доходу чи один раз за підсумками кварталу?
Судова практика
09.10.2026
Понад 3,5 млн грн витрат на пальне: чому Верховний Суд став на бік ФОП у спорі з ДПС
Верховний Суд пояснив, чи може податкова донарахувати ФОП податки через перевищення нормативів витрат пального, установлених наказом Мінтрансу №43. У справі перевізнику закидали завищення витрат на понад 3,5 млн грн і донарахували ПДФО, військовий збір та ПДВ. Суд став на бік підприємця: саме перевищення галузевих нормативів не доводить завищення витрат, якщо фактичне використання пального підтверджене документами та пов’язане з господарською діяльністю
Витрати діяльності
09.10.2026
Реклама товару у блогерів: як списати витрати та уникнути умовного продажу ПДВ
ТОВ на загальній системі оподаткування. Постійно звертаємось до блогерів з Youtube (все офіційно є договори, оплати та акти виконаних робіт) для реклами нашого товару. Товар після реклами не придатний для продажу, тільки для користування (кухонний інвентар – ножі, дошки, і. т. д.). Але блогер буде постійно його використовувати для реклами в майбутньому. Чи можна такий товар списувати на 93, як реклама і не робити умовний продаж по ПДВ?
РРО / ПРРО, фіскальні чеки
09.10.2026
Службове внесення через ПРРО: чи потрібно реєструвати готівку з попередньої зміни
Чи потрібно проводити операцію «службове внесення» через ПРРО на початку нової зміни, якщо готівка залишилася з попередньої? Це залежить від налаштувань програмного РРО. Якщо після формування Z-звіту залишок готівки автоматично переноситься на нову зміну, повторне службове внесення не потрібне. Якщо ж залишок обнуляється, потрібно зареєструвати його суму операцією «службове внесення»