

Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки...
Розберемо на Великому Квартальному Семінарі!
У листопаді 2026 року Держпраці може почати перевірки щодо нормативу робочих місць для працевлаштування осіб з інвалідністю. І найцікавіше: проблема може бути не в тому, що у вас немає працівників з інвалідністю. Ви можете мати такого працівника, бути впевненими, що норматив виконали, – і все одно отримати питання під час контролю. Причина – помилки в самому розрахунку. Тому зараз саме час перевірити свої 4%. Розберемо 7 точок контролю, де роботодавці найчастіше помиляються
Із 1 липня 2026 року контроль за виконанням нормативу робочих місць для працевлаштування осіб з інвалідністю здійснюється за новими правилами.
Новий порядок контролю Кабмін затвердив постановою від 27.05.2026 №659 (далі – Постанова №659).
Після отримання та опрацювання даних за липень – вересень 2026 року про працівників і зарплату контролюючі органи матимуть інформацію, на підставі якої можуть бути виявлені ознаки невиконання нормативу. А інформація Пенсійного фонду України, яка містить ознаки порушення, є однією з прямо визначених підстав для позапланової перевірки Держпраці.
Для юридичних осіб необхідні дані будуть доступні після граничного строку подання звітності за вересень.
Для ФОП – після завершення строку подання квартального Податкового розрахунку.
Тобто чекати, поки прийде повідомлення про перевірку, – погана ідея.
Краще перевірити свій розрахунок зараз. І ось де шукати помилки.
Перша пастка – зовнішні сумісники.
Уявімо: на підприємстві працює людина з інвалідністю за зовнішнім сумісництвом.
Бухгалтер бачить працівника, бачить статус особи з інвалідністю – і включає його до розрахунку нормативу.
Але тут потрібно зупинитися і перевірити, чи маєте ви право враховувати такого працівника саме в розрахунку нормативу.
Зовнішній сумісник не включається до середньооблікової кількості штатних працівників, яку використовують для розрахунку нормативу. Тому сам факт, що людина має інвалідність і працює на підприємстві, ще не означає, що її можна врахувати для виконання нормативу.
Не можна просто порахувати всіх осіб з інвалідністю, які фактично виконують роботу на підприємстві. Спочатку потрібно правильно визначити середньооблікову кількість штатних працівників і склад тих, кого можна враховувати.
Друга типова ситуація.
Працівника з інвалідністю прийняли, наприклад, наприкінці вересня.
І бухгалтер одразу врахував його як одну повну одиницю при визначенні виконання нормативу. Але при розрахунку важливо враховувати період перебування працівника у штаті. Тому накази про прийняття та звільнення, кадрові дані й розрахунок середньооблікової кількості потрібно звірити між собою.
Особливо уважно – якщо працівників приймали або звільняли протягом кварталу.
Третя пастка – зарплата.
Наявність у штаті працівника з інвалідністю сама по собі ще не означає, що його можна безумовно зарахувати до виконання нормативу.
Особливо уважно потрібно перевірити ситуації зі скороченою або неповною тривалістю робочого часу, встановленою в межах заходів розумного пристосування. Для зарахування працівника до нормативу закон встановлює вимогу щодо розміру заробітної плати – вона має перевищувати мінімальну зарплату.
Окремі вимоги щодо оплати праці встановлені й для випадків подвійного зарахування.
І це четверта зона ризику.
Не кожну особу з інвалідністю можна зарахувати за двох. Подвійне зарахування передбачене лише для визначених законом категорій – зокрема осіб з інвалідністю I групи та окремих категорій осіб з інвалідністю II групи. При цьому мають бути виконані й інші умови, встановлені постановою КМУ від 01.04.2026 №490 «Деякі питання розрахунку та виконання нормативу робочих місць для працевлаштування осіб з інвалідністю» (далі – Постанова №490).
І це, мабуть, одна з найважливіших помилок.
Тому що норматив залежить не просто від кількості працівників на певну дату.
Потрібно правильно визначити середньооблікову кількість штатних працівників для цільового внеску.
І тут виникають питання щодо різних категорій працівників.
Порядок обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затверджений постановою КМУ від 25.02.2026 №268, прямо виключає з розрахунку, зокрема:
А звичайний лікарняний сам по собі не названий серед категорій, які виключаються із середньооблікової кількості. Отже, потрібно перевірити, з яких працівників ця цифра сформувалася і чи правильно кожну категорію враховано.
А тепер – важлива зміна, яку точно не варто пропустити.
Постановою №490 визначено перелік штатних одиниць, які не включаються до середньооблікової кількості штатних працівників під час розрахунку нормативу.
Постанова набрала чинності 16 квітня 2026 року.
До такого переліку потрапляють, зокрема, штатні одиниці, на яких виконуються роботи:
Окремо визначені певні посади, пов'язані з підвищеним ризиком для життя і здоров'я, оперативно-розшуковою діяльністю, досудовим розслідуванням, аварійно-рятувальними та іншими невідкладними роботами, постійним зберіганням і носінням зброї.
Також ідеться про окремі посади, пов'язані з військовою службою, спеціальними званнями, керуванням спеціалізованим транспортом, а також окремі спортивні посади та посади, для яких законодавство встановлює вимоги щодо придатності за станом здоров'я.
Крім того, Постановою КМУ від 19.08.2026 №1047 (далі – Постанова №1047) до переліку додали також працю/службу на посадах, пов'язаних із виконанням трудових (службових) обов'язків безпосередньо на територіях активних бойових дій, включених до відповідного переліку територій. Ця зміна застосовується з 1 січня 2026 року на період воєнного стану та ще три місяці після його припинення/скасування.
Зверніть увагу, що недостатньо просто сказати: «Це небезпечна робота, тому ми її не враховуємо»
Мають бути відповідні підстави та документи. Тому кадровику, бухгалтеру та фахівцю з охорони праці зараз варто разом пройтися по штатному розпису й перевірити, чи є у вас посади, які підпадають під цей перелік.
І нарешті – сьома помилка.
Можна правильно порахувати норматив на папері, але мати розбіжності між:
Постанова №659 прямо передбачає, що під час перевірки Держпраці аналізуватиме, зокрема:
Тому зараз варто зробити просту річ: взяти дані про працівників з інвалідністю і пройти весь ланцюжок від кадрового документа до звітності.
За прострочення сплати внеску штраф становить 7% від несвоєчасно сплаченої суми. Якщо внесок довелося донарахувати через помилку, штраф – 10% від донарахованої суми за кожний звітний період, але загалом не більше 50% такого внеску.
За неподання, несвоєчасне подання або подання звіту не за встановленою формою – штраф 170 грн (10 неоподатковуваних мінімумів доходів громадян).
Якщо внесок сплачено із запізненням, додатково нарахують пеню – 0,1% від суми недоплати за кожен день прострочення, починаючи з дня, наступного за граничним строком сплати, і до дня фактичної сплати включно.
Але для І та ІІ кварталів 2026 року є важливий виняток. Якщо роботодавець мав подати звіти за ці періоди, штрафів і пені не буде, якщо виконати встановлені умови до 9 листопада 2026 року.
Якщо за І та/або ІІ квартал внесок не нараховувався, достатньо подати відповідний Звіт до 9 листопада 2026 року включно.
Якщо ж внесок нарахований, потрібно до 9 листопада 2026 року включно подати Звіт, а сам внесок повністю сплатити до 19 листопада 2026 року включно.
Тобто для І та ІІ кварталів 2026 року все просто: Звіт – до 9 листопада, нарахований внесок – до 19 листопада. Якщо вкластися в ці строки, штрафів і пені за І та ІІ квартали не буде.
Не чекайте перевірки, щоб з'ясувати, чи правильно ви виконали норматив.
Читайте більше:
Працівник повідомив про інвалідність із запізненням: яку заяву подати роботодавцю
Помилковий платіж на рахунок 50070100 для внеску: як оформити повернення онлайн,– ЗІР від ДПС
Вже у листопаді 2026 року Держпраці почне перевіряти норматив осіб і інвалідністю
Новий звіт для роботодавців з 1 жовтня: хто подає форму та як розрахувати внесок
Не подали Звіт про внесок за працевлаштування осіб з інвалідністю до 9 листопада: який буде штраф
Повний гід з виконання «інвалідного» нормативу 2026 році: штрафи, внески та звітність
ФОП – платник єдиного податку 3 групи може працювати за КВЕД 90.01, якщо здійснює діяльність як самостійний артист – виступає на сцені, бере участь у концертах чи інших заходах за запрошенням організаторів. Водночас обмеження спрощеної системи поширюється на організацію та проведення гастрольних заходів, якою ФОП займатися як єдинник не може

ФОП – платники єдиного податку 1–3 груп у разі призначення пенсії можуть подати Декларацію єдинника з позначкою «Довідково» та Додатком 1. У ньому зазначають дані про нарахований дохід і ЄСВ за період від завершення попереднього звітного періоду до місяця подання заяви на пенсію включно. Водночас тип Додатка 1 «Уточнююча» для призначення пенсії не застосовується

Верховний Суд змінив підхід до поновлення незаконно звільнених працівників. Суд не може поновити працівника на іншій рівнозначній посаді або зобов’язати роботодавця змінити штатний розпис, адже визначення штатної чисельності та організаційної структури належить до компетенції роботодавця. Водночас працівник має бути поновлений саме на тій роботі, яку він обіймав до незаконного звільнення

З 25 вересня 2026 року діє затверджена Мінфіном форма звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіт необхідно подавати роботодавцям та платникам внеску на підтримку працевлаштування осіб з інвалідністю

Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

Чи може роботодавець перерахувати остаточний розрахунок при звільненні не на рахунок працівника, а на картку іншої особи? Така виплата можлива за особистою письмовою заявою працівника із чітким дорученням і банківськими реквізитами отримувача. Розбираємо, які вимоги потрібно виконати та як правильно документально оформити таку виплату

Особи, які провадять незалежну професійну діяльність, є платниками ЄСВ і мають стати на облік у контролюючому органі. Якщо особа не подала заяву про взяття на облік або зробила це несвоєчасно, на неї можуть накласти штраф 10 НМДГ, а також застосувати санкції за несплату ЄСВ чи порушення звітності. Окремо передбачена адміністративна відповідальність – від 30 до 40 НМДГ, а за повторне порушення – до 50 НМДГ
Платники податків зобов’язані повідомляти податкові органи про всі об’єкти оподаткування та об’єкти, пов’язані з господарською діяльністю, шляхом подання форми №20-ОПП. Така заява подається протягом 10 робочих днів після створення, реєстрації або відкриття відповідного об’єкта. Неподання або порушення строків подання 20-ОПП є податковим правопорушенням і тягне за собою фінансову відповідальність. Розмір штрафів залежить від статусу платника та може застосовуватися окремо за кожне порушення
Детально розбираємо, хто має право на лікарняні у 2026 році, коли роботодавець зобов’язаний їх оплачувати та які документи є підставою для нарахування допомоги. Пояснюємо, як працюють е-лікарняні та паперові листки непрацездатності під час воєнного стану, у яких випадках комісія може відмовити в оплаті та як правильно оформити рішення. Розглядаємо строки розгляду лікарняних, порядок фінансування через ПФУ, обмеження для працівників зі стажем менше шести місяців, правила розрахунку виплат та приклади бухгалтерських проведень

ФОП 3 група 5%. Перерахував кошти ФОП на депозитний рахунок в банку. Щомісяця нараховуються відсотки по депозиту. Питання: 1) нараховані % по депозиту включаються до доходу ФОП? 2) коли кошти повертаються з депозиту – сплачувати податки будь-які потрібно?

Юридична особа внесла у Виписку обмежену кількість КВЕДів. Якщо на якомусь етапі буде вид діяльності, якого немає у Виписці, чи потрібно його вносити? На жаль, це не так просто зробити, як у ФОП. Які наслідки проведення дільності без КВЕДа для юридичної особи?

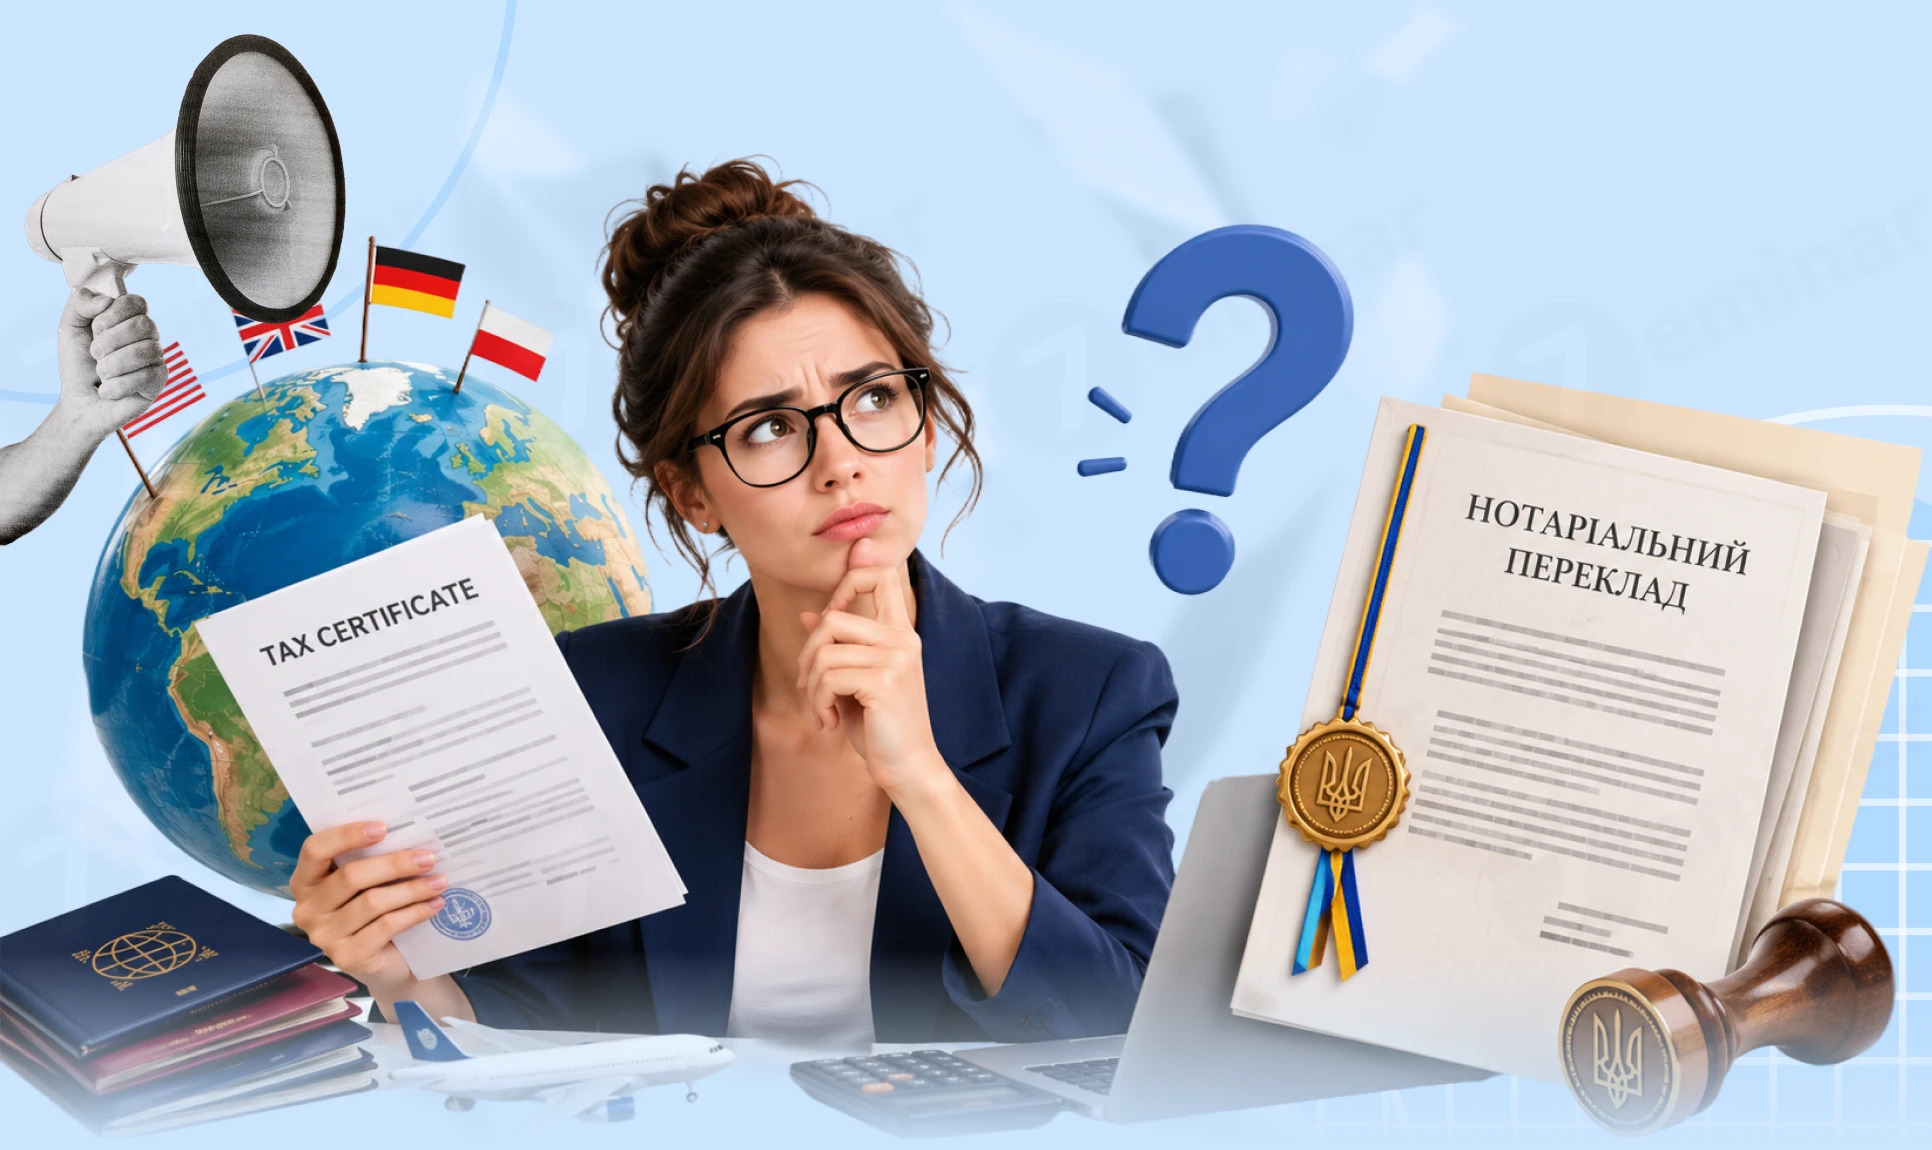
Фізособа, яка отримала іноземний дохід і хоче зарахувати в Україні податки, сплачені за кордоном, має подати до ДПС підтвердну довідку. ДПС наголошує: легалізована довідка про сплачений за кордоном податок має супроводжуватися нотаріально засвідченим перекладом українською мовою
Державні нотаріуси, які посвідчують договори купівлі-продажу рухомого майна між фізособами, виконують функції податкових агентів та мають відобразити такі операції у Розрахунку. Зокрема, у додатку 4ДФ інформацію за ознакою доходу «105» потрібно зазначати окремо за кожним договором. Розрахунок подається протягом 20 календарних днів після закінчення звітного місяця
Верховний Суд звернув увагу на наслідки порушення процедури проведення документальної виїзної перевірки та порядок припинення статусу платника єдиного податку. Сам факт відсутності ФОП за податковою адресою не дає податківцям права самостійно перетворювати виїзну перевірку на невиїзну та проводити її у власному приміщенні. Суд також наголосив, що виявлення порушень умов спрощеної системи саме по собі не припиняє статус платника ЄП – для цього необхідне окреме рішення про анулювання реєстрації
12 000 грн мінімальної зарплати, 7 200 грн прожиткового мінімуму та 6 500 грн мінімальної пенсії – такі соціальні стандарти на 2027 рік пропонує закласти до бюджету голова Комітету ВРУ Данило Гетманцев. Також пропонується збільшити низку виплат сім’ям із дітьми та змінити підхід до допомоги малозабезпеченим сім’ям. Водночас йдеться саме про пропозиції до бюджету, а не про вже затверджені показники