Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У випуску: чи правда, що у 2027-му мінімалку хочуть підняти до 12 000 грн, а зарплати бюджетників «заморозити», як технічний збій ДПС обернувся проблемами зі звітністю та ризиком штрафів, чому затримка Квитанції №2 не заважає оформити працівника, для яких п’яти ситуацій ДПС нанадала готові зразки заповнення звіту про внесок на підтримку працевлаштування людей з інвалідністю, які дедлайни дозволяють роботодавцям уникнути «інвалідних» санкцій за І та ІІ квартали, що робити з повідомленнями про старі борги за невиконаний норматив, які податкові пільги діють із 1 жовтня, а також що відбувається з ідеєю підвищення ПДВ у 2027 році та які ставки зараз обговорюють
Мінімалку підняти до 12 000 грн, прожитковий мінімум до 8781 грн і водночас «заморозити» зарплати бюджетникам: такими пропозиціями до Держбюджету-2027 відзначився профільний комітет Верховної Ради.
Це суттєво відрізняється від урядового сценарію, але поки що це лише рекомендації, а не затверджені соціальні стандарти.
Комітет ВРУ з питань соціальної політики та захисту прав ветеранів рекомендує з 1 січня 2027 року підвищити мінімальну зарплату до 12 000 грн на місяць. Тоді як проєкт Кабміну передбачає лише 9546 грн – різниця становить 2454 грн.
Прожитковий мінімум на одну особу комітет пропонує встановити на рівні 8781 грн замість урядових 3559 грн. Для дітей до 6 років сума становитиме 7735 грн, від 6 до 18 років – 9874 грн, для працездатних осіб – 9241 грн, для непрацездатних – 7344 грн. Урядовий варіант значно скромніший: відповідно 3124 грн, 3895 грн, 3691 грн і 2878 грн (див. порівняльну Таблицю).
Соцстандарти-2027: пропозиції до законопроєкту №16000
Показник | Уряд | Комітет | Різниця |
грн/міс. | |||
МЗП | 9546 | 12 000 | +2454 |
ПМ на 1 особу | 3559 | 8781 | +5222 |
ПМ для дітей до 6 років | 3124 | 7735 | +4611 |
ПМ для дітей 6–18 років | 3895 | 9874 | +5979 |
ПМ для працездатних осіб | 3691 | 9241 | +5550 |
ПМ для осіб, які втратили працездатність | 2878 | 7344 | +4466 |
Причина перегляду – разючий розрив між нормативами та реальністю: законодавчий прожитковий мінімум у 2,7–3,6 разів нижчий за фактичний, через що не виконує належно своєї соціальної функції та негативно впливає на рівень життя.
Водночас серед пропозицій до бюджету є обмеження на підвищення зарплат і грошового забезпечення працівників бюджетних установ, організацій та державних органів протягом усього 2027 року.
Остаточне рішення залежить від подальшого розгляду законопроєкту та всіх пропозицій до нього парламентом.
А поки депутати визначаються із зарплатами та соцстандартами-2027, 8 жовтня на Великому квартальному семінарі розберемо, що змінюється для бухгалтерів уже зараз і до кінця року – від звітності за 9 місяців та податків до зарплат, роботи ФОПів, перевірок і бронювання
ДПС нарешті офіційно підтвердила те, про що бухгалтери повідомляли ще з 18 вересня: проблема з відмовами «Нецілісний пакет» виникла не через помилки платників. Але головне питання досі зависло в повітрі: чи оштрафують тих, хто через технічний збій був змушений подати звітність повторно вже після граничного строку?
Лише ввечері 28 вересня податкова повідомила, що з 16:13 18 вересня до 22 вересня 2026 року стався технічний збій з’єднання зовнішніх комунікаційних каналів із системами ДПС. Через це під час отримання звітності, яку платники надсилали по прямому з’єднанню, виникала мережева помилка.
На практиці це оберталося для бухгалтерів відмовами з формулюванням «Нецілісний пакет» – навіть коли декларація та всі необхідні додатки були сформовані й відправлені разом. Проблема торкнулася не лише декларацій з ПДВ, а й єдиної звітності з ПДФО, військового збору та ЄСВ тощо (Прим. ред.: про це та алгоритм необхідних дій ми вже інформували у Підсумках тижня 21.09–25.09.2026).
Тепер маємо офіційне підтвердження: причина була на боці інформаційних систем, а не в діях чи пакеті платника. Та разом із цим ДПС не уточнила, чи застосовуватимуть штрафні санкції до платників, які через збій не отримали позитивної квитанції вчасно та були змушені повторно відправляти звітність після спливу граничного строку. Податковий кодекс України (далі – ПКУ) прямо передбачає відсутність відповідальності, якщо порушення стало наслідком технічного збою, офіційно підтвердженого контролюючим органом (п. 42-1.10 ПКУ).
Наша редакція додатково звернулася до податкової із запитанням, що робити платникам, яким за прострочення звітності через цей технічний збій уже нарахували штрафи. У чаті з представником ДПС нам повідомили: якщо штраф уже нарахований, податкове повідомлення-рішення потрібно оскаржувати відповідно до ст. 56 ПКУ. Утім це відповідь ДПС редакції в чаті, а не офіційне роз’яснення чи окреме рішення податкової щодо незастосування штрафів в описаній ситуації.
Тож головне маємо: «Нецілісний пакет» був наслідком технічного збою на боці ДПС. А от чи буде цього достатньо, щоб не штрафувати платників за прострочення, податкова поки не сказала. Чекаємо на офіційну відповідь.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Схоже, технічні збої в електронному документообігу ще не відпускають бухгалтерів: цього тижня роботодавці стикнулися уже із затримкою Квитанції №2 про прийняття повідомлення на нового працівника.
Проблеми з її надходженням фіксували, зокрема 28–30 вересня та 1 жовтня, й цього разу податківці радили не дублювати повідомлення, а просто дочекатися другої квитанції. За таких обставин виникає цілком практичне запитання:
Якщо працівник уже має виходити на роботу, а підтвердження прийняття досі немає, чи можна його допускати?
У цій ситуації важлива саме перша квитанція, яка наразі надходить у штатному режимі. Саме вона підтверджує доставку повідомлення до інформаційної системи та фіксує дату й час його подання. Тому затримка Квитанції №2 не означає, що роботодавець пропустив строк повідомлення про прийняття працівника і ризикує штрафом.
Якщо Квитанція №1 свідчить, що документ збережено на центральному рівні, обов’язок щодо його подання вважається виконаним. Якщо ж автоматизована перевірка виявила помилку, про неприйняття повідомлять саме у першій квитанції – у такому разі друга не формується. Тож за наявності укладеного трудового договору та Квитанції №1 працівника можна допускати до роботи, не чекаючи другої квитанції. Переписувати заяву чи подавати повідомлення вдруге також не потрібно.
За інформацією ДПС, затримка других квитанцій була пов’язана з технічними проблемами системи ПФУ; очікується, що найближчим часом Пенсійний фонд налагодить їх формування та надсилання.
Отже, якщо Квитанція №2 «зависла», для роботодавця критично важливо мати першу, а відсутність другої сама по собі не робить повідомлення несвоєчасним. Більше аргументів – у консультації.
ДПС надала роботодавцям одразу п’ять готових прикладів заповнення нового звіту про внесок на підтримку працевлаштування людей з інвалідністю – від звіту без нарахування внеску до виправлення помилок та ситуації, коли бізнес стартував посеред кварталу.
Зразки оприлюднено ввечері 25 вересня. У них податківці змоделювали найпоширеніші практичні випадки:
Окремо ДПС пояснила, як поводитися з рядками нової форми.
Якщо Звіт подає роботодавець, який не є платником внеску, рядки 091–093, 1–5 розділу І, 1–3 розділу ІІ та 1–5 розділу ІІІ в електронній формі залишають порожніми, а в паперовій – проставляють прочерки.
Якщо Звіт подає платник внеску, в одному з рядків 091–093 ставлять відповідну відмітку, а зазначені розділи заповнюють за загальними правилами з урахуванням опису рядків і приміток до них.
Нову форму звіту запроваджено з 1 жовтня 2026 року (наказ Мінфіну від 25.08.2026 №453) і в Е-кабінеті вже є їх електронні формати: F0500701 – для ФОПів та J0500701 – для юросіб. Тож для звітів за І–ІІІ квартали 2026 року часу на адаптацію небагато: подати їх треба до 9 листопада включно, а визначений внесок сплатити не пізніше 19 листопада.
Не хочете розбиратися з новою формою методом спроб і помилок? У статті – покрокове заповнення кожного рядка Звіту, формули розрахунку та готові приклади для різних ситуацій. Звіряйтеся з інструкцією під час заповнення – і подасте Звіт правильно з першого разу.
А щоб без помилок пройти нові вимоги та підготуватися до змін напередодні нового року, 6 жовтня приєднуйтесь до вебінару «Звіт по квоті 4%, зарплатні податки та ризики прихованих трудових відносин & Військовий облік без штрафів: повідомлення, списки, підготовка до 01.01»
Роботодавцям фактично дають шанс уникнути штрафів і пені за внесок на підтримку працевлаштування людей з інвалідністю за перше півріччя 2026 року – за умови, що вони вкладуться у чіткі дедлайни.
ДПС повідомила: санкції не застосовуватимуть, якщо звіти за ці періоди подати до 9 листопада 2026 року, а нарахований внесок повністю сплатити до 19 листопада. Таку позицію податкової погодив і Мінфін (лист від 25.09.2026 №11000-03-62/27822).
Причина – нова форма звіту, затверджена наказом Мінфіну від 25.08.2026 №453, який набрав чинності 25 вересня. За законом звіт подають протягом 40 календарних днів після завершення кварталу, а внесок сплачують протягом наступних 10 календарних днів. Через те, що нова форма запрацювала вже після граничних строків за І та ІІ квартали, для цих звітів встановили перехідне правило, щоб подати звітність і розрахуватися за внеском без фінансових санкцій.
Тож, якщо внесок не зобов’язані були нараховувати, достатньо вчасно подати «порожній» звіт щодо нього. Якщо ж внесок є – його потрібно задекларувати та повністю погасити у встановлений перехідний період.
Інакше роботодавцю загрожують цілком реальні санкції:
Додатково на недоїмку нараховуватимуть пеню – 0,1% за кожен день прострочення.
Ще є час розібратися з новим звітом і паралельно пройтися по актуальних жовтневих ситуаціях – 9 жовтня на вебінарі «Практика складання Звіту по квоті 4% за кілька кварталів & Зарплатні пастки жовтня: звітність, бронювання, лікарняні, відпусткові»
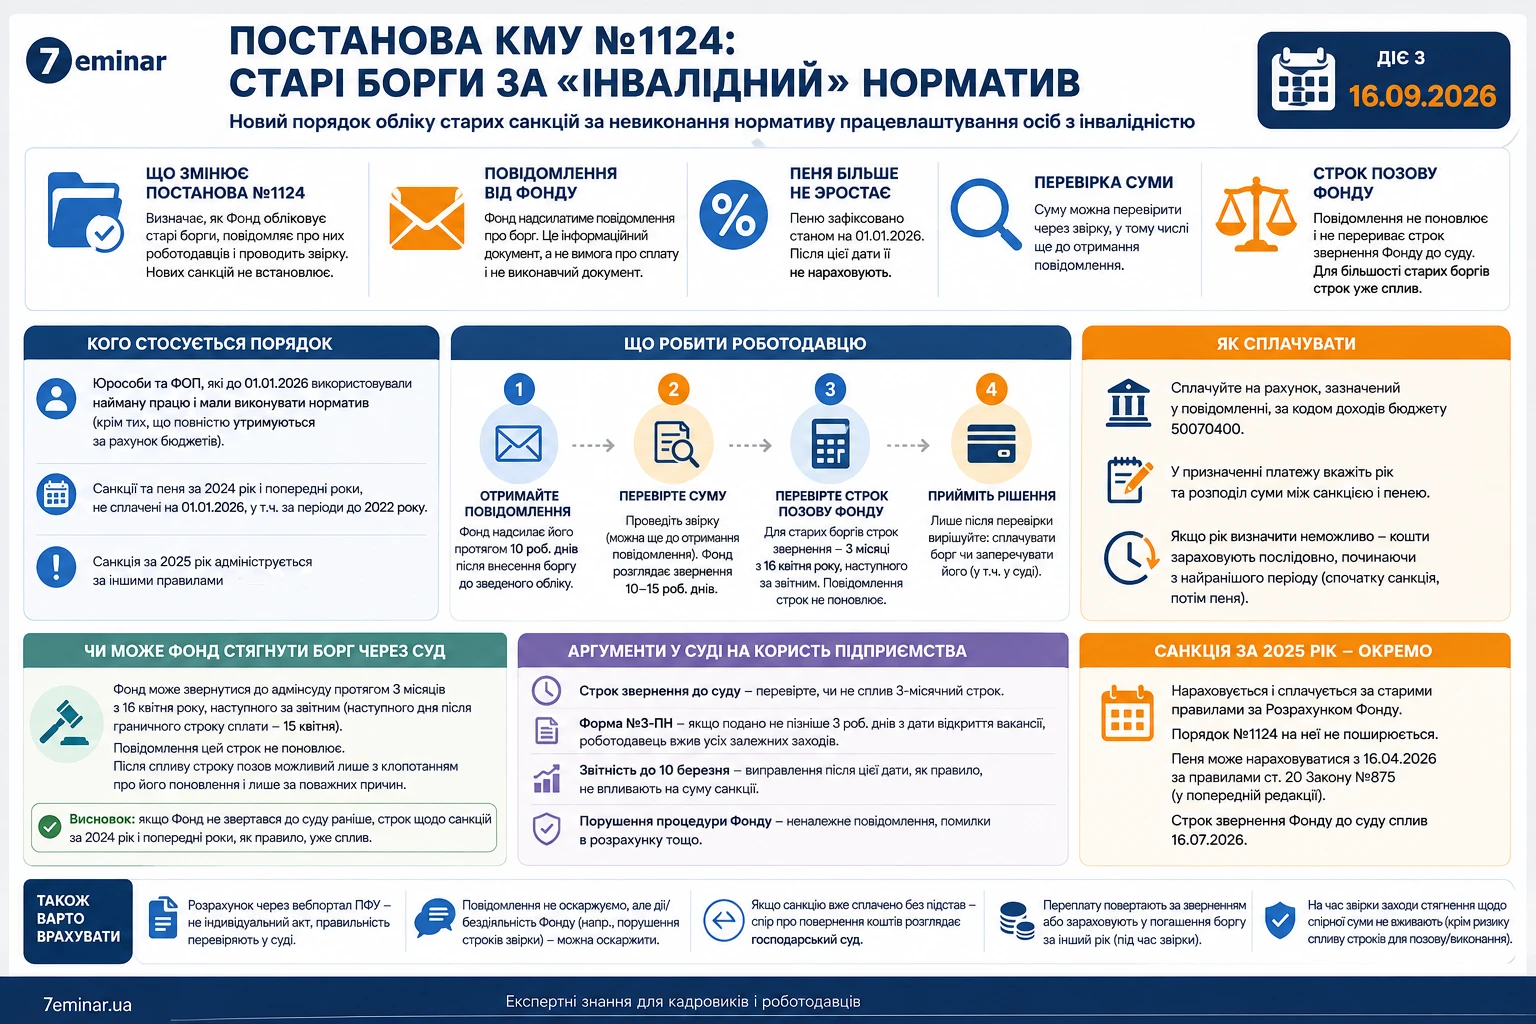
Поки увага роботодавців прикута до нових правил щодо «інвалідного» внеску, Фонд соцзахисту осіб з інвалідністю взявся піднімати старі борги за невиконаний норматив. Йдеться про санкції та пеню за 2024 рік і раніше, які залишилися несплаченими на 1 січня 2026 року.
Підставою для цього став новий Порядок (постанова КМУ від 15.09.2026 №1124), який запрацював із 16 вересня 2026 року. Нових штрафів цей Порядок не вводить – він визначає, як Фонд обліковує такі борги, повідомляє про них роботодавців і проводить звірку.
Зокрема, у повідомленні наводять суму санкції, пеню станом на 1 січня 2026 року, сплачені кошти, залишок, переплату та документи, на яких ґрунтується борг.
Повідомлення має суто інформаційний характер, не є вимогою про сплату чи виконавчим документом. Тож отримали лист – не поспішайте платити: спершу перевірте платежі та документи, на яких ґрунтується борг. Суму можна звірити навіть до отримання листа, а Фонд має провести звірку зазвичай протягом 10 робочих днів.
Ще важливіше – з’ясувати, чи звертався Фонд до суду. Якщо позову раніше не було, для більшості старих санкцій строк звернення Фонду до суду для стягнення такого боргу вже сплив, а саме повідомлення його не поновлює.
Є й ще один важливий момент: пеня за такими боргами після 31 грудня 2025 року більше не зростає.
Водночас санкція за 2025 рік – окрема історія: вона під новий порядок не підпадає, а питання подальшого нарахування пені за нею поки залишається неврегульованим.
Тож старі борги справді знову виходять на поверхню, але лист Фонду – ще не сигнал «платити без перевірки». Докладніше про це – у статті.
У пригоді також стане Пам’ятка:
ДПС оновила довідники податкових пільг станом на 30.09.2026. Тож із 1 жовтня слід звірятися вже з новою версією – старі дані можуть підвести там, де помилки в пільзі потягнуть за собою помилки у звітності та розрахунках.
Йдеться про довідники №135/1 та №135/2 – робочий орієнтир для застосування чинних податкових преференцій та умов їх застосування.
У них зібрані пільги з податку на прибуток, ПДВ, акцизу, плати за землю, податку на нерухомість, а також місцевих податків і зборів.
Перший довідник містить пільги, які безпосередньо зменшують доходи бюджету, другий – інші пільги, що не обліковуються як прямі бюджетні втрати.
Для кожної пільги також визначені строки її дії – від дати початку до дати завершення. Тому перед розрахунками варто переконатися, що потрібна преференція не змінила статус, код чи строк дії.
Актуальні довідники податкових пільг – за посиланням.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Укотре піднімають питання про «невеличке підвищення» ПДВ у 2027 році – і через таку настійливість із боку влади воно вже не виглядає суто гіпотетичним сценарієм.
Про можливе збільшення ставки з 20% до 21–21,5% і про те, що відповідні надходження вже враховані в бюджетних розрахунках, ми повідомляли у «Підсумках тижня 14.09-18.09.2026».
Тепер до теми знову повернулися на тлі посилення масованих обстрілів та атак на бізнес і потреби фінансувати страхування підприємців від воєнних ризиків. На таку програму, за словами урядовців, може знадобитися близько 1 млрд доларів. Нагадаємо, проєкт Держбюджету-2027 (законопроєкт №16000) передбачає додаткові надходження за рахунок зміни ставок ПДВ і акцизу, але таке можливе лише після ухвалення відповідних змін до Податкового кодексу.
За оцінкою голови бюджетного комітету Роксолани Підласої, понад 131 млрд грн запланованих доходів залежать, зокрема, від підвищення ПДВ на 1% та «паливного» акцизного податку на 4%.
На цьому тлі дещо дисонансно звучить нещодавня заява голови парламентського податкового комітету Данила Гетманцева. 23 вересня на «Форумі економічної стійкості» він наголосив, що підвищувати податки для бізнесу на 1% у 2027 році не планують. Як альтернативне джерело наповнення бюджету він назвав надходження від детінізації бізнесу та боротьби зі схемами ухилення від оподаткування. Але чи вистачить такого ресурсу, щоб відмовитися від підвищення ПДВ, – покаже вже не заява, а бюджетний процес.
Тобто маємо дещо знайому конструкцію: підвищення начебто не планують, але додаткові надходження від нього вже закладають у бюджетні розрахунки. Остаточне рішення ще попереду – питання обговорюватимуть із парламентом та бізнесом.
Найближчий орієнтир – кінець жовтня, коли очікується його розгляд у першому читанні.
Тож історія з «невеличким» підвищенням ПДВ, схоже, ще матиме продовження. Сценарії поки різні: ставка може залишитися на рівні 20%, зрости до 21% або навіть до 21,5%. І хоча для когось це лише один відсотковий пункт, для бізнесу – цілком відчутна додаткова сума.
Наразі ж бухгалтери працюють за чинною ставкою ПДВ 20%. А чи залишиться вона такою у 2027 році, вирішуватимуть не заяви, а ухвалені законодавчі зміни.
Поки навколо ставки точаться дискусії, 7 жовтня на вебінарі «ПДВ-болі бізнесу: нова декларація, блокування ПН і перехід ФОП в юрособу» розберемо те, з чим бухгалтери мають справу вже зараз

НБУ пропонує з 1 лютого 2027 року вилучити монети номіналом 10 копійок із готівкового обігу та припинити їх використання як платіжного засобу. Проєкт передбачає строки здавання й обміну монет, а також перехід на єдині правила заокруглення готівкових сум до 50 копійок. Зауваження та пропозиції до документа приймаються до 22 листопада 2026 року включно, а наш експерт вже описав як саме це вплине на виплату заробітної плати працівникам, ПДВ, податок на прибуток та єдиний податок
Як оподатковувати компенсацію, яку орендодавець отримує від орендаря за знищене або пошкоджене майно? Усе залежить від суті платежу: відшкодування шкоди через порушення договірних зобов’язань не включають до бази оподаткування ПДВ, а компенсація вартості втраченого майна чи ремонту пошкодженого майна оподатковується ПДВ. Також важливо правильно відобразити компенсацію та списання знищених основних засобів у податковому обліку з податку на прибуток
Фінансова звітність, яка подається платниками податку на прибуток, повинна мати ідентифікатор форми з першою літерою «S», а не «J». Звіти, що подаються відповідно до ПКУ, необхідно подавати через Електронний кабінет із зазначеним ідентифікатором. Використання ідентифікатора «J» стосується звітності банків, розпорядників державних і місцевих бюджетів, які звітують відповідно до стандартів бухгалтерського обліку в державному секторі
ДПС надала індивідуальну податкову консультацію щодо оподаткування подарунків, які роботодавець – резидент Дія Сіті безоплатно передає своїм працівникам. Податківці пояснили, що порядок оподаткування напряму залежить від мети та підстав надання таких подарунків
Касаційний цивільний суд у складі Верховного Суду сформував позицію щодо правомірності притягнення до дисциплінарної відповідальності працівника за недосягнення затверджених фінансових показників. Суд підтвердив, що обов’язок виконувати план надходжень від платних медичних послуг може бути зафіксований у посадовій інструкції, а його ігнорування є порушенням трудової дисципліни
Уряд пропонує масштабно оновити правила у сфері охорони праці та промислової безпеки. Проєкт постанови передбачає цифровізацію ключових процедур, використання КЕП та скорочення паперового документообігу. Для частини робіт і обладнання підвищеної небезпеки планують перейти від дозвільного до декларативного принципу. Також пропонується спростити проведення медичних оглядів працівників та окремі процедури технічного контролю. Розповідаємо, які зміни може запровадити уряд для роботодавців і працівників
Якщо працівник захворів під час щорічної відпустки, дні тимчасової непрацездатності не «згорають» і не зараховуються до відпускних. Закон дозволяє або продовжити відпустку, або перенести невикористані дні на інший період – за погодженням із роботодавцем. Для цього працівник має повідомити про своє рішення та підтвердити хворобу листком непрацездатності, а роботодавець – оформити відповідний наказ
ДПС надала індивідуальну податкову консультацію щодо права фізичних осіб, які провадять незалежну професійну діяльність (зокрема арбітражних керуючих), скористатися податковою знижкою за витратами на навчання дитини
Працевлаштування неповнолітніх, які навчаються за денною формою, часто викликає питання щодо правильного визначення виду трудового договору. Важливо розмежовувати сам факт навчання і трудову діяльність, адже навчання не створює трудових відносин. Тому робота студента або учня під час навчання не є сумісництвом. У таких випадках трудові відносини оформлюються як основне місце роботи з дотриманням усіх вимог законодавства щодо неповнолітніх
З суми допомоги по тимчасовій непрацездатності, що нараховується та виплачується Пенсійним фондом України фізичній особі, яка переселилася з тимчасово окупованої території або зони надзвичайної ситуації, утримуються та перераховуються до бюджетів суми ПДФО за ставкою 18% та військового збору за ставкою 5%. При цьому робочі органи Фонду мають виконати усі встановлені ПКУ функції податкового агента
Постанова КМУ №1328, яка набрала чинності 27 жовтня 2026 року, уточнила строки дії рішень Міноборони про збільшення лімітів бронювання. Для підприємств важливо, коли саме було ухвалено таке рішення: до 9 грудня 2025 року чи після цієї дати. Від цього залежить, до якого моменту можна користуватися збільшеним лімітом – до 8 грудня 2026 року чи до завершення визначеного строку. Розбираємо, що потрібно перевірити підприємствам
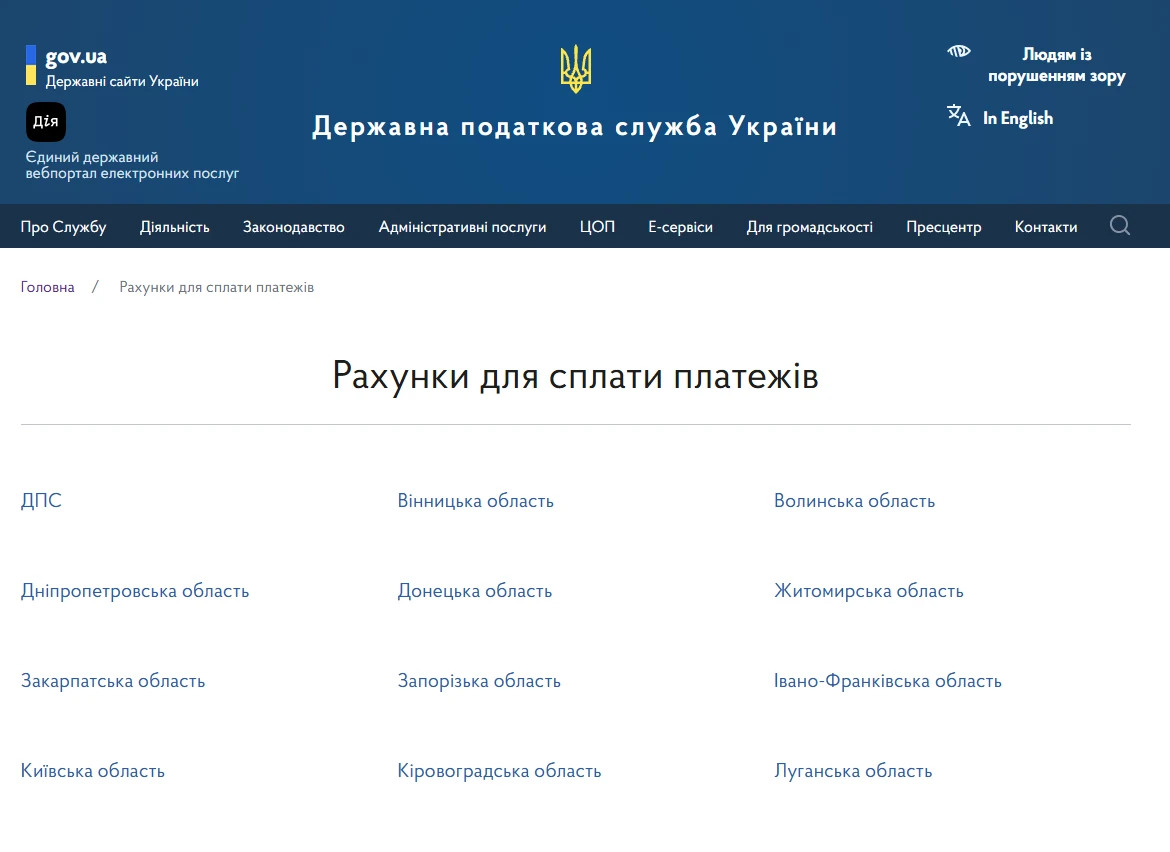
На початку нового бюджетного періоду Казначейство відкриває рахунки для зарахування бюджетних надходжень і здійснення видатків. За загальним правилом нові рахунки за надходженнями відкривають протягом 45 днів після ухвалення Закону про Держбюджет, але за певних умов продовжують діяти реквізити попереднього року. Тож чи доведеться змінювати рахунки для сплати податків із 1 січня 2027 року читайте далі
ДПС надала індивідуальну податкову консультацію щодо можливості включення до калькуляції відшкодування витрат на електроенергію амортизації та витрат на обслуговування резервного енергообладнання (високовольтних інверторів та акумуляторів), придбаного орендодавцем для безперебійного живлення офісних приміщень
З 1 січня 2026 року держава оновила правила та розміри допомоги при народженні дитини. Збільшено як суму грошової виплати, так і вартість «Пакунка малюка», а також збережено можливість отримати допомогу навіть у разі народження дитини за кордоном. Як отримати виплату, якщо малюк народився закордоном читайте нижче

Три роки – загальний строк позовної давності, але для списання кредиторської заборгованості важливо правильно визначити дату його закінчення. На розрахунок вплинули карантинні обмеження та спеціальні правила, що діяли під час воєнного стану. З 4 вересня 2025 року перебіг позовної давності поновлено, тому дату її спливу потрібно визначати окремо за кожним зобов’язанням
Юрособи – платники єдиного податку третьої групи можуть отримати довідку про доходи, не чекаючи завершення кварталу чи року. Для цього достатньо подати декларацію з типом «довідково» за потрібний місяць. Розповідаємо, як правильно заповнити таку декларацію, які розділи залишити порожніми та як надіслати її через Електронний кабінет
Якщо працівник помер, не отримавши за життя належну йому зарплату та компенсацію за невикористану відпустку, ці кошти не залишаються у роботодавця. За ст. 1227 Цивільного кодексу України їх виплачують членам сім’ї померлого, а за їх відсутності – включають до складу спадщини. Хто саме може звернутися по гроші, як підтвердити право на виплату, що робити, якщо заяви подали кілька осіб, та чи є строк для звернення до роботодавця – розбираємо на практичних прикладах
У разі оптової торгівлі спиртом етиловим, спиртовими дистилятами, біоетанолом, оптової або роздрібної торгівлі алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах без наявності ліцензій передбачені штрафи на платника податків та його посадових осіб
Питання виключення платника ПДВ із переліку ризикових розглядається комісією регіонального рівня за наявності обґрунтованих обставин або документів, що підтверджують невідповідність критеріям ризиковості. Платник подає інформацію та копії документів в електронній формі, а комісія ДПС приймає рішення протягом 7 робочих днів після їх отримання
При розрахунку відпускних у розрахунковому періоді є нарахування попередньої відпустки, які виплачені у 20-х числах грудня за період з 26 грудня по 19 січня. Чи буде правильним у розрахунку нинішньої відпустки брати 31 день за грудень і всю суму зарплати+відпускні, а за січень 31 день і нараховану зарплату? Чи розподіляти відпускні пропорційно дням відпустки за грудень і січень?