
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Допомога на поховання, яку Пенсійний фонд України виплачує родичам померлого працівника за його останнім місцем роботи, не оподатковується ПДФО незалежно від її розміру. Водночас роботодавцю потрібно правильно відобразити таку виплату у Податковому розрахунку – у додатку 4ДФ за ознакою доходу «146»
Чи є об’єктом оподаткування ПДФО допомога на поховання, що виплачується з Пенсійного фонду України родичам померлого працівника за останнім місцем роботи?
Не є об’єктом оподаткування ПДФО незалежно від розміру отриманої допомоги на поховання.
До загального місячного (річного) оподатковуваного доходу платника податку не включаються кошти або вартість майна (послуг), що надаються як допомога на поховання платника податку:
Допомога на поховання застрахованої особи або особи, яка перебувала на її утриманні, надається в розмірі, що встановлюється правлінням Пенсійного фонду України, але не менше розміру прожиткового мінімуму для осіб, які втратили працездатність, встановленого законом (ст. 21 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування»).
Відображення допомоги в 4ДФ роботодавцем
При цьому, сума виплаченої допомоги відображається роботодавцем в додатку 4ДФ або в додатку ФІЗ-4ДФ до Податкового розрахунку, затвердженими наказом Мінфіну від 13.01.2015 №4, за ознакою доходу «146».
Джерело: ЗІР, категорія 103.04
Читайте більше:
Допомога на поховання у 2026 році: яка сума не оподатковується
Яку ознаку доходу зазначати у 4ДФ для допомоги на поховання: роз’яснення ДПС
Чи може цивільна дружина отримати зарплату та компенсацію за відпустку померлого працівника
Допомога на поховання ФОП у 2026 році: хто має право та як отримати 8500 грн
Чи оподатковується допомога на поховання загиблих військовослужбовців: позиція податківців
Виплата 8500 грн у разі смерті: різниця між працівниками, ФОП та пенсіонерами
Як подати заяву-розрахунок для отримання допомоги на поховання у розмірі 8500
Допомога на поховання у 2026 році: від призначення до (не)оподаткування
Якщо товари знищено або пошкоджено під час їх перебування на відповідальному зберіганні в іншої особи, важливо правильно документально підтвердити цей факт. Розглянемо, хто має складати документи, як зафіксувати знищення товарів і які докази потрібні для підтвердження втрат
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме
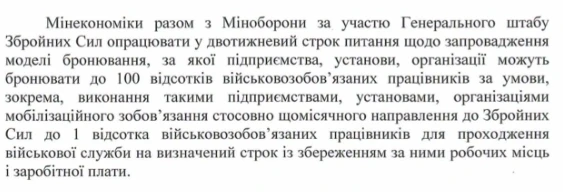
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
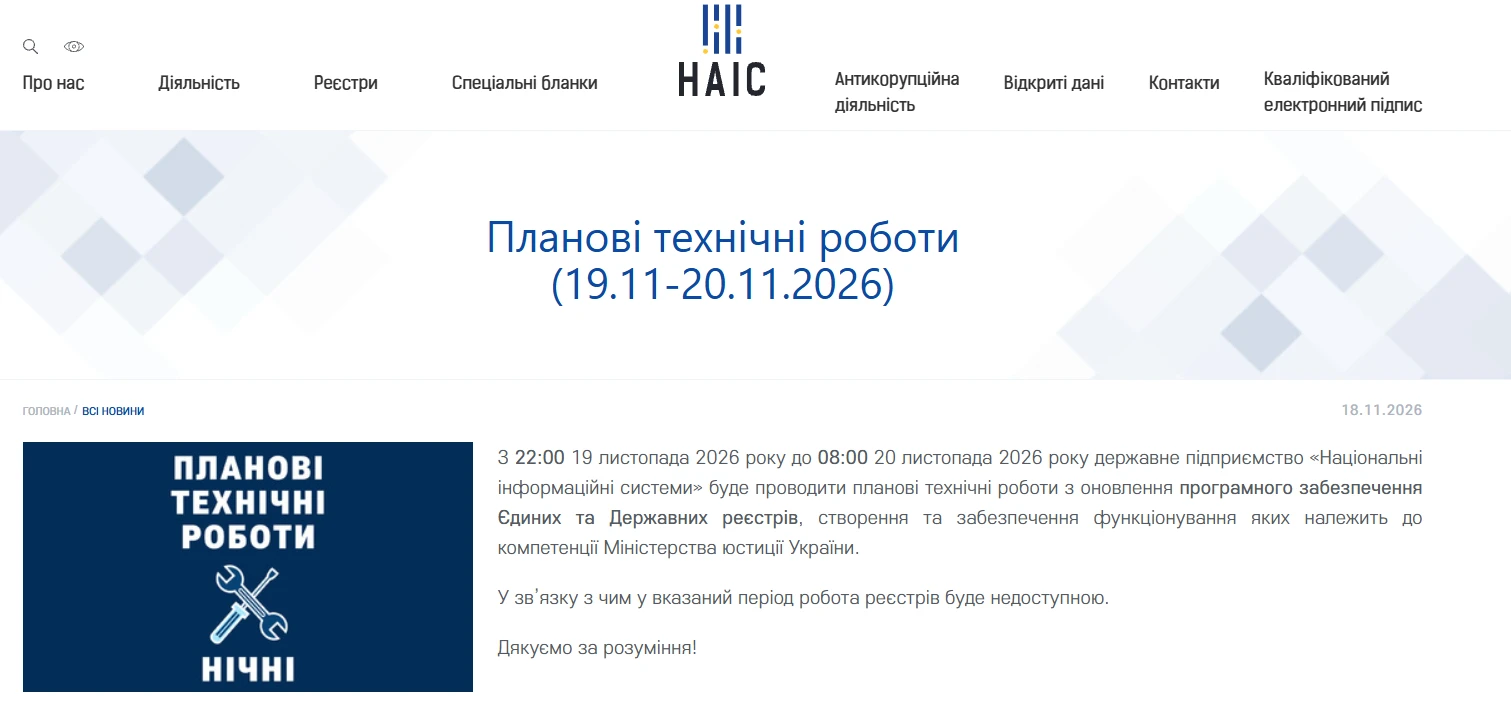
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення